העולם הפיננסי של צעירים בישראל נראה לפעמים כמו ג'ונגל של חוקים לא ברורים. אבל כשזה נוגע ל
מבוא: הפקדת חיסכון אישי לחשבון בנק לנוער
שוק העבודה משתנה, ועמו גם הגישה לכסף. בני נוער רבים כיום לא רק חוסכים כסף ממתנות וחגים, אלא גם מתחילים לעבוד ולייצר הכנסה בגיל צעיר. השאלה האם אני יכול להפקיד את הכסף שחסכתי לחשבון הבנק שלי? עולה יותר ויותר.
האמת, ניהול פיננסי בגיל צעיר הוא מיומנות חיונית. זה לא רק לשמור על הכסף, אלא להבין איך הוא עובד, איך לחסוך נכון, ולמה הבנק שואל שאלות. זו ההזדמנות הראשונה שלכם לבנות הרגלים כלכליים נכונים.
מדריך זה נועד לספק לכם, הנערים והנערות, את כל המידע הנדרש. בלי סיבוכים מיותרים, בלי כוכביות קטנות. אנחנו כאן כדי להבין את הכללים, את הזכויות שלכם, ואיך להפקיד בבטחה את הכסף שאתם עובדים קשה עבורו, או שצברתם מאירועים משמחים.
זה קריטי להבין את ההבדלים.
- לא מסמך משפטי מורכב.
- כן מדריך ידידותי וברור.
הבנקים אומנם עוקבים אחרי תנועות כספים, אך זו לא סיבה לדאגה עבור מי שפועל בתום לב. כל נער ונערה יכולים לבצע הפקדת כספים לחשבון בנק לנוער, וזה חשוב שתדעו איך. הרי לא מדובר רק בהפקדה, אלא בצעד ראשון לעצמאות כלכלית.
"אם הוא רק פותח את החשבון, די מעלימים עין מהפעם הראשונה שהוא מפקיד, כל עוד הסכום הגיוני."
הפקדה ראשונית לחשבון: מה בודקים בבנק?
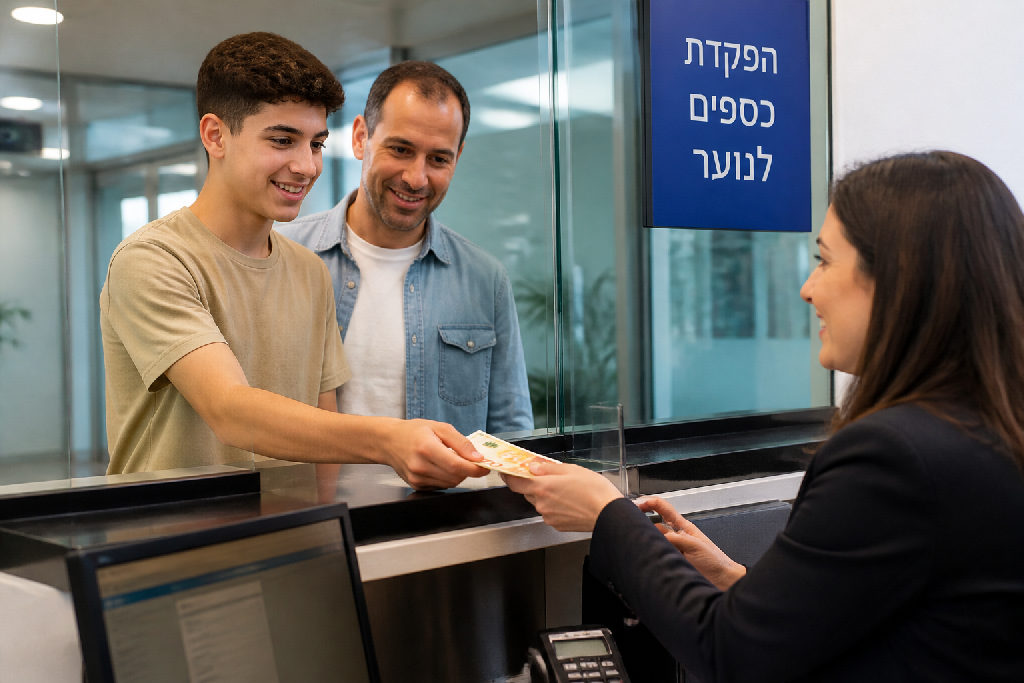
אז הגעת לבנק, עם הפנים הנחושות והכיס המלא, אחרי שנים של חיסכון מכל מתנה שקיבלת. כאן מתחילה הסוגיה המרכזית: איך הבנק מתייחס להפקדה ראשונית, במיוחד כשמדובר בנערים? החדשות הטובות הן שבדרך כלל, הבנק מקל ראש בהפקדה הראשונית, כל עוד הדברים נראים הגיוניים.
העין הבנקאית נוטה להיות יותר סלחנית בפעם הראשונה שאתה מפקיד כסף לחשבון שרק נפתח. זה נכון במיוחד אם מדובר בהפקדת כספים לחשבון בנק לנוער. הם מבינים שזה כסף שנצבר ממתנות, דמי כיס או עבודה מזדמנת.
אבל "הגיוני" היא מילת המפתח. מה זה אומר בפועל?
- כן – סכום הגיוני לגיל ולנסיבות (כמה אלפים בודדים, אולי עשרת אלפים פלוס קצת).
- לא – סכום עתק שמעורר תמיהה מיידית.
אם אתה מגיע עם 13,000 שקלים ומסביר שזה חיסכון של שנים מכל חג ימי הולדת וממתנות מההורים, רוב הסיכויים שלא תהיה שום בעיה. הבנקאים מבינים את הקונספט.
מניסיוני, חשוב לזכור: השקיפות היא המפתח. אל תנסה "לחכמולוג" עם המערכת. בנקים מחויבים להתמודד עם נושא הלבנת הון, גם אם זה נשמע מורכב מדי עבור נער. סכומים גבוהים באופן חריג, למשל 130,000 שקלים, יידלקו נורות אדומות. הבנק יצטרך לבדוק את מקור הכסף, ואולי גם לקשר אותו להכנסות ההורים, במיוחד אם הם עצמאים.
המטרה היא להימנע מצרות מיותרות עם הרשויות. לכן, הפקדת כספים לחשבון בנק לנוער צריכה לשקף מציאות סבירה. סכום שהגיוני שנצבר עד גיל 16-18 ממתנות וחסכונות אישיים יעבור חלק.
מה נחשב ל'סכום הגיוני' ומה מקורותיו?
כשנער מגיע לבנק לפתוח חשבון, ובפעם הראשונה שבה הוא מעוניין לבצע הפקדת כספים לחשבון בנק לנוער, הבנקים בדרך כלל "מעלימים עין" כל עוד הסכום עומד בגבולות ההיגיון. השאלה המתבקשת היא, כמובן, מהו אותו סכום הגיוני. זו נקודה קריטית להבנה.
על פי רוב, סכום של עד כ-13,000 שקלים חדשים ייחשב סביר בהחלט. זהו סכום שמתיישב עם חיסכון טבעי של נער לאורך שנים. בנקודה זו אין בדרך כלל בעיה מיוחדת. הבנקים מבינים כי מדובר בכסף שנצבר במשך תקופה.
מאיפה הכסף הזה יכול להגיע? המקורות רבים ומוכרים לכולנו:
- כן מתנות מימי הולדת.
- כן דמי כיס מחגים.
- כן סכומים שקיבלתם מההורים.
- כן כסף מאירועים כמו בר מצווה.
כל אלה נחשבים למקורות לגיטימיים לחלוטין.
הבנק לא יצפה שתגיע עם דוחות מפורטים על כל סנט שקיבלת מדודה בחנוכה. מספיק להצהיר שהכסף נחסך ממתנות ודמי כיס, והעניינים יתקדמו חלק. הרעיון הוא שאם המקורות הם כאלה, סכום סביר של 13,000 ש"ח לא יעורר שאלות מיוחדות. זו הנחה שמתבססת על הבנת המציאות הפיננסית של נערים.
האמת, זה הגיוני. אף אחד לא מצפה מנער בן 16 עם חשבון בנק טרי להציג חשבוניות לכל 50 שקל שקיבל מסבתא. אם אתה נער שחסך באמת, וזה סכום ריאלי לחיסכון שלך, אל תהסס.
אם, לעומת זאת, תגיע עם סכום של 130,000 ש"ח, המצב משתנה דרמטית. סכום כזה כבר ירים גבות ויצריך בדיקה מעמיקה יותר. הבנק ירצה להבין את מקור הכסף באופן מפורט, וייתכן שיצטרכו לבדוק אם מדובר בכספים מהורים עצמאים או ממקורות אחרים. המטרה היא למנוע הלבנת הון, וסכומים כאלה מפעילים מנגנוני בקרה אוטומטיים. לכן, חשוב להישאר בגבולות ההיגיון המקובלים.
מתי הבנק יבחן את מקור הכסף בהפקדה?
נער שפותח חשבון ומפקיד בו את חסכונותיו הראשונים, זה מחזה שגרתי למדי. בדרך כלל, הבנק מעלים עין מההפקדה הראשונה, במיוחד אם הסכום נראה סביר ו"הגיוני" עבור גיל הנעורים. הרי כולנו קיבלנו מתנות לימי הולדת, חגים, ובר מצווה.
אבל מה קורה כשהסכום קופץ בצורה דרמטית? אם אתה מגיע עם סכום כמו 13,000 שקלים ומציין שמדובר בכסף שחסכתם במשך שנים ממתנות ודמי כיס, לרוב לא תהיה עם זה שום בעיה. זה סכום הגיוני. זה הגבול.
אך הסיפור משתנה לחלוטין אם מדובר בסכומים חריגים. לדוגמה, אם תנסה להפקיד 130,000 שקלים, שם כבר נדלקות נורות אדומות. הבנק חייב על פי חוק לוודא את מקור הכסף בהפקדות בסדר גודל כזה, במיוחד כשמדובר בקטינים.
- בדיקה מעמיקה של מקור הכסף.
- בירור אם ההורים הם עצמאים או בעלי עסקים.
- חיפוש אחר קשרים עסקיים או מקורות מימון אחרים.
זה לא שהבנק רוצה להקשות, אלא להגן עליך ועל עצמו מפני הלבנת הון או פעילות לא חוקית. הרי יש המון עסקים שמתקשים לפתוח חשבונות. אל דאגה, בנקים כן מעודדים הפקדת כספים לחשבון בנק לנוער.
רוב הנערים מגיעים עם חסכונות קטנים יחסית.
הוא מגיע עם סכומים סבירים מהבית.
אם מדובר בסכומים גבוהים במיוחד, הבנק ירצה להבין את הקשר למקור הכסף, במיוחד אם הוא מגיע מעסק של ההורים או ממקור אחר שעלול לעורר שאלות. האמת, אף אחד לא רוצה להסתבך. המטרה היא שקיפות.
טיפים להפקדת כספים חכמה ובטוחה לנוער
הפקדת כספים לחשבון בנק לנוער היא צעד חשוב לעצמאות פיננסית. אבל בואו נהיה ריאליים: יש דרך נכונה לעשות את זה, ויש דרך שתגרום לבנקאים להרים גבה. המפתח כאן הוא שקיפות והיגיון.
כשאתה מגיע לבנק עם כסף שחסכת, הבנק מצפה שתהיה לך תשובה הגיונית לשאלה "מאיפה הכסף?". זה לא ניסיון להתערב לך בכיס, אלא דרישה רגולטורית שמטרתה למנוע הלבנת הון. אם מדובר בסכומים שגרתיים, כמו 10,000 או 13,000 שקלים שצברת ממתנות יום הולדת, חגים, דמי כיס או עבודות קטנות, סביר להניח שלא תהיה בעיה.
הנה כמה דברים שכדאי לזכור:
- לא: לנסות "לחשמל" את המערכת.
- כן: להיות ישר וכנה לגבי מקור הכסף.
- לא: להפקיד סכום עתק ללא הסבר.
- כן: להכין תיעוד פשוט אם מדובר בסכום גדול יחסית, כמו צילום צ'ק מתנה או אישור על עבודה.
הבנק רוצה לראות היגיון. אם הכסף "הגיוני" לגיל ולנסיבות שלך, הכל בסדר. אבל אל תנסה להיות "חכמולוג". זה רק יסבך עניינים ועלול לגרום לבנק לחשוד בדברים שאין בהם אמת.
האמת? אם תבוא בגישה ישרה, יקלו עליך.
הפקדת כספים לחשבון בנק לנוער אמורה להיות פשוטה. אם מדובר ב-130,000 שקל, לדוגמה, הבנק כבר יצטרך לבדוק לעומק אם ההורים שלך עצמאים או שיש מקור הכנסה אחר. המערכת יודעת לזהות חריגות. פעל לפי הכללים, ותיהנה מחשבון בנק חלק ונטול דאגות.
סיכום: חוסכים צעירים ובטוחים בבנק
שוק הבנקים בישראל לא תמיד מבין את הצרכים של הדור הצעיר. אבל כשזה נוגע לנוער שמבקש להפקיד כסף שחסך בעמל רב? הסיפור משתנה. אל חשש, זו בהחלט אפשרות קיימת ומבורכת.
הפקדת כספים לחשבון בנק לנוער היא לא רק פעולה טכנית, זוהי הצהרה. זוהי דרך מצוינת ללמוד התנהלות פיננסית נכונה כבר מגיל צעיר. בנק ישראל, והבנקים עצמם, מעודדים את זה. חשוב להבין שפתיחת חשבון והפקדת חיסכון אישי היא פעולה פשוטה למדי עבור בני נוער, ואין סיבה אמיתית לדאגה.
הדגש הוא על סבירות. כוונת הבנקים היא לא להקשות, אלא לוודא שהכסף מגיע ממקורות לגיטימיים. אם נער מגיע עם 13,000 שקלים שצבר ממתנות יום הולדת, חגים, דמי כיס ועבודה קלה, זה סכום הגיוני. אף אחד לא יעשה לכם בעיות. הנה מה שחשוב לזכור:
- לא: סכומים ענקיים שאין להם הסבר הגיוני.
- כן: חיסכון מתנות, דמי כיס, בר מצווה.
- לא: לנסות "להלבין" כסף.
- כן: ללמוד לנהל את הכסף שלך.
הבנקים מתייחסים בסלחנות להפקדה ראשונית הגיונית. זה חלק מהתהליך. הם רוצים שתתחילו ללמוד איך המערכת עובדת, איך חוסכים, איך מתנהלים. זהו שיעור חשוב לחיים. למעשה, הפקדת כספים לחשבון בנק לנוער היא צעד ראשון קריטי בדרך לעצמאות כלכלית.
אם אתה מחפש פתרונות קסם להתעשרות מהירה, כנראה שלא תמצא אותם בבנק. אם אתה מחפש דרך בטוחה ואחראית לנהל את הכסף שלך ולבנות עתיד פיננסי יציב, הפקדת כספים לחשבון בנק לנוער היא בדיוק מה שאתה צריך. זה המקום להתחיל. אני אומר לך, זוהי אחת ההחלטות הטובות ביותר שתקבל.
בתוך תהליך ייעוץ עסקי הנתונים האלה הופכים לתוכנית עבודה ולא לכוונות.
זו בדיוק אחת הנקודות שהיועץ העסקי אלעד הדר חוזר אליהן בעבודה עם בעלי עסקים.
שאלות נפוצות
האם נער יכול להפקיד כסף לחשבון הבנק שלו?
מהו סכום "הגיוני" להפקדה ראשונה של נער?
מתי הבנק עשוי לבדוק את מקור הכסף שהופקד על ידי נער?
האם כסף שקיבלתי לבר מצווה יכול להיות מופקד בחשבון?
עוד באותו נושא שיכול לעניין אתכם