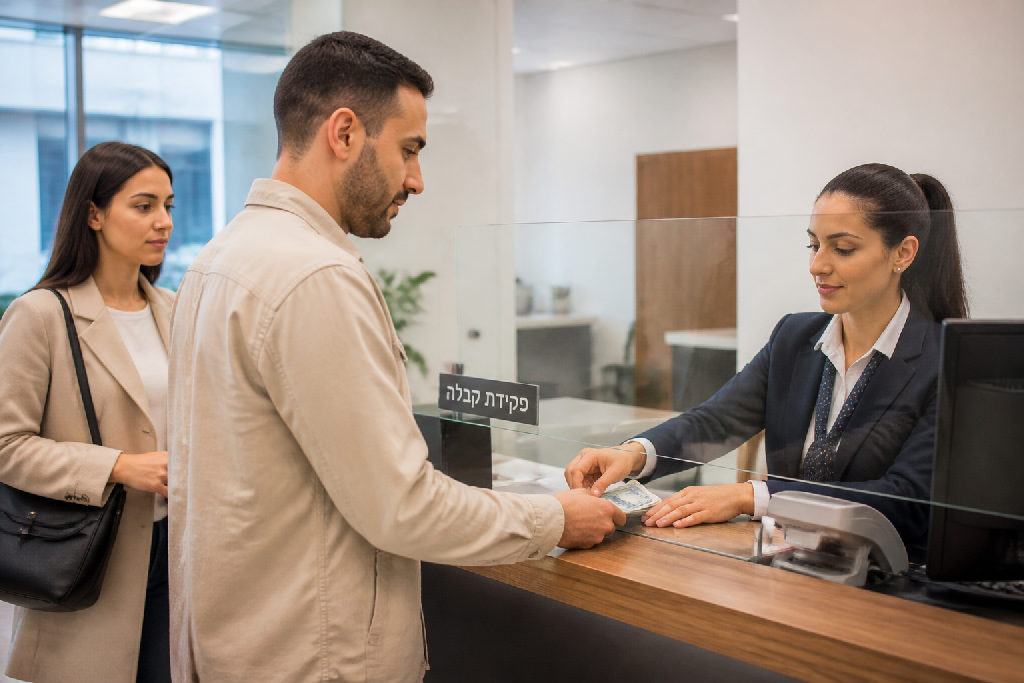
שאלת השמירה על הכסף בישראל מעסיקה רבים, ונדמה שהתשובות ברורות. אבל כשזה מגיע ל"הפקדת כסף בבנק" מול שמירה בבית? זה משהו אחר לגמרי. כאן לא מדברים על תיאוריות כלכליות מופשטות, אלא על הכסף שלך.
מזומן בבית מול כסף בבנק: דילמת המאה
שוק הכסף בישראל מלא עד אפס מקום בהמלצות, טיפים ועצות. אבל "איפה לשמור את הכסף"? זו שאלה אחרת לגמרי.
רבים מאיתנו מרגישים שמזומן בארנק גורם לנו לבזבז פחות. יש בזה משהו. כשאתה רואה את השטרות נעלמים מהכיס, יש לזה אפקט פסיכולוגי חזק.
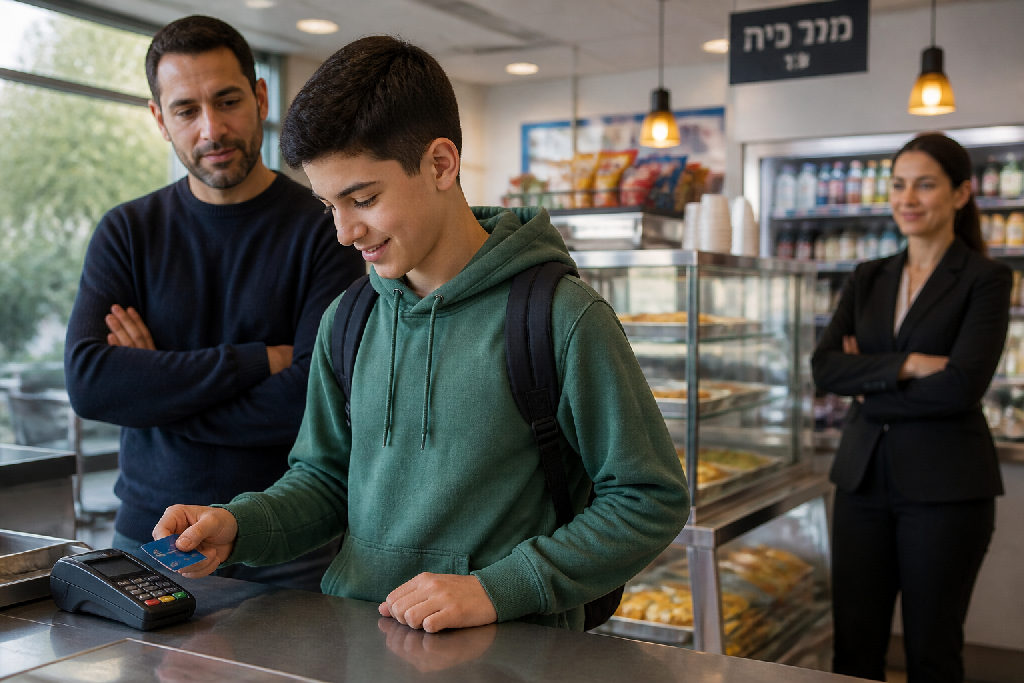
היום, לעומת זאת, הפכו את הבזבוז לקל להחריד. אתה פשוט מקרב את הטלפון או כרטיס האשראי, שומע "טיט טיט" קטן, וזהו. העסקה בוצעה. נכון, זה נוח בטירוף. אבל זה גורם לנו לאבד את תחושת הכסף, הוא הופך להיות וירטואלי, וקל לבזבז הרבה בלי לשים לב.
אני אומר לך, הקלות הזו מסוכנת.
אבל יש צד נוסף לדילמה הזו. האמת היא, שמזומן בבית זו סכנה אמיתית.
- לא צובר ריבית, הכסף שוכב בלי שום תשואה.
- חשוף לגניבה, פורצים לא מבקשים אישור כניסה.
- חשוף לנזקים, הצפות, שריפות, ואפילו סתם אובדן בטעות.
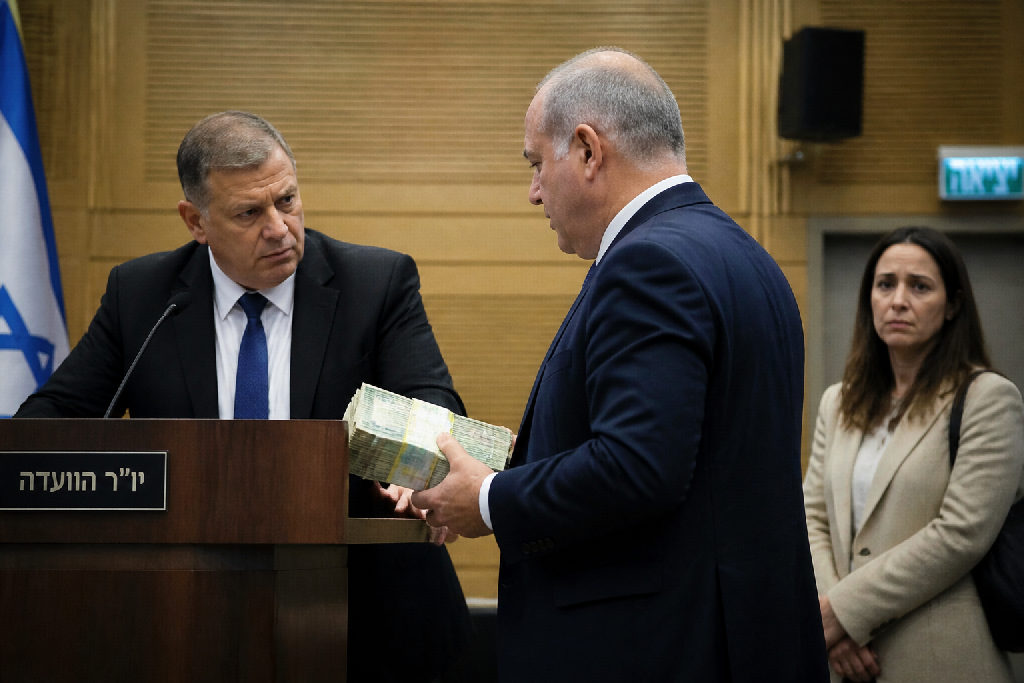
אין שום יתרון ממשי לשמירת סכומים גדולים של מזומן מתחת לבלטות. כשאתה מחליט על הפקדת כסף בבנק, אתה גם מגן עליו וגם פותח לעצמך אפשרויות. אתה יכול לנעול אותו בחיסכון, להגדיר שני חשבונות נפרדים, אחד שוטף ואחד לחיסכון בלבד.
רוב האנשים חוששים מהמערכת הבנקאית.
הוא סומך על הבית הפרטי שלו.
בסופו של דבר, לא צריך לחשוש מאיזו בעיה אפוקליפטית שבה הבנקים קורסים. אם הבנקים בישראל יקרסו, כנראה שהמדינה כולה תהיה במצב גרוע הרבה יותר מבעיית הכסף שלך. לכן, הפקדת כסף בבנק היא עדיין האופציה הבטוחה והחכמה ביותר לשמור על נכסיך ולתת להם גם צ'אנס לגדול. זה מה שחשוב.
הסיכונים שבשמירת מזומן בבית
האמת? הרעיון לשמור כסף במזומן בבית, במקום לבצע הפקדת כסף בבנק, מגיע לפעמים ממקום של רצון לשליטה טובה יותר על ההוצאות. כשאין כסף זמין בכרטיס, קל יותר להימנע מבזבוזים רגעיים. אבל לצד היתרון הפסיכולוגי הזה, עומדת רשימה ארוכה של סיכונים אמיתיים ומשמעותיים.
בואו נדבר תכלס. כסף במזומן בבית הוא מגנט לצרה.
מה בדיוק אתה מסכן?
- לא גניבה: כן, אובדן מוחלט במקרה פריצה.
- לא שריפה: כן, אפר ועשן במקום שטרות.
- לא הצפה: כן, כסף רטוב וחסר ערך.
מעבר לסכנות הפיזיות הברורות, חשוב לזכור שהמזומן שאתה שומר לא צובר ריבית. הוא פשוט שוכב שם. אין לו שום יתרון כלכלי. אתה מפסיד את פוטנציאל הצמיחה שהיה יכול להיות לו בתוכנית חיסכון, למשל. וזה לא רק הריבית, לאורך זמן, כוח הקנייה שלו נשחק בגלל אינפלציה. אתה שומר על כסף שבפועל שווה פחות מיום ליום.
הקושי בניהול תקציב, כפי שרבים מדווחים, עלול דווקא להתעצם. נכון, אולי לא "מגהצים" בכרטיס, אבל גם לזכור כמה בדיוק הוצאת כשאתה משתמש רק במזומן זה סיפור. קשה לעקוב, קשה לתכנן. זו גם הסיבה שרבים ממליצים על הפקדת כסף בבנק ופיצול לשני חשבונות:
- חשבון עו"ש פעיל.
- חשבון חיסכון נעול.
ככה אתה גם שולט בהוצאות וגם מגן על כספך ודואג שיצבור ערך. אל תיתן לכסף שלך לשכב ללא מעש. זו פשוט לא החלטה נבונה כלכלית.
היתרונות המובהקים של הפקדת כסף בבנק
הדילמה אם לשמור מזומן בבית או להפקיד אותו בבנק היא דילמה עתיקה, ואפשר להבין את הצורך לשלוט בכסף פיזית. אבל בואו נשים את הדברים על השולחן, מבחינת ביטחון, אבטחה וגם פוטנציאל צמיחה, הפקדת כסף בבנק פשוט מנצחת. יש כאן שילוב של ראש שקט עם יתרונות ממשיים.
קודם כל, עניין הביטחון. כסף מזומן בבית חשוף לשורה ארוכה של סכנות: גניבה, אובדן, נזק משריפה או הצפה, ואפילו סתם להיזרק בטעות לפח. הבנק, לעומת זאת, מציע שכבת הגנה בלתי ניתנת להשוואה. הכסף שלך מבוטח ושמור תחת מערכות אבטחה מתקדמות, כך שגם בתרחישי קיצון, הוא שם.
אבל ביטחון הוא רק חלק מהסיפור. בבנק, הכסף שלכם לא סתם יושב. הוא עובד.
- כן – צובר ריבית בתוכניות חיסכון שונות.
- לא – מאבד מערכו בגלל אינפלציה (לפחות לא באותו קצב).
- כן – מאפשר לכם לתכנן לטווח ארוך.
- לא – קופא במקום.
אפשר לנעול את הכסף בחיסכון ייעודי וליהנות מהתשואה. אתה יכול ממש לייצר חשבון אחד לשוטף, ועוד אחד שיהיה חשבון חיסכון, קצת יותר קשה לגישה.
מעבר לכך, נגישות ונוחות תשלום הם פקטורים משמעותיים בעידן הדיגיטלי. היום, כמעט כל תשלום מתבצע בלחיצת כפתור או בהקשה קלה של הטלפון. מזומן פשוט לא פרקטי כמו פעם. אתה גם מקבל כלים חזקים לניהול פיננסי: דוחות מפורטים, אפליקציות עם מעקב אחר הוצאות והכנסות, ואפשרויות לתכנן תקציב בצורה יעילה.
"מזומן בבית זו סכנה, סכנה לגניבה, סכנה להצפה, לשריפה, לזה שמישהו יזרוק אותו בטעות לזבל."
בסופו של דבר, אתה רוצה שהכסף שלך יהיה בטוח, זמין ועם פוטנציאל לצמיחה. בואו נודה באמת, הבנק הוא הפתרון הטוב ביותר כיום לכל אלו.
המיתוס על קריסת המערכת הבנקאית
הרבה אנשים חוששים, ובצדק, מה יקרה אם הבנק יקרוס. זה פחד לגיטימי, אבל צריך לשים אותו בפרופורציות. האמת היא שההסתברות לקריסה מוחלטת של המערכת הבנקאית בישראל היא נמוכה עד אפסית.
מדינות מודרניות, ובמיוחד מערכות בנקאיות מפוקחות היטב כמו שלנו, בנויות עם מנגנוני הגנה רבים. יש פיקוח הדוק, רגולציה מחמירה, וקרנות ביטוח שמטרתן למנוע תרחישים כאלה בדיוק. אז כן, דאגות הן טבעיות. אבל קריסה? לא סביר.
השאלה שצריך לשאול היא מה יקרה אם תרחיש כזה, בלתי סביר בעליל, אכן יתממש.
רוב היועצים ידברו איתך על סיכון פיננסי.
אני אומר לך, הסיכון הוא הרבה יותר רחב.
אם המערכת הבנקאית בישראל תקרוס, זו אינדיקציה שהמדינה נמצאת במצב חירום לאומי. במצב כזה, הכסף המזומן שמוחזק בביתך יהיה הבעיה האחרונה שלך. ערך הכסף עצמו יאבד מכל משמעות, ודאגותינו יעברו לדברים בסיסיים בהרבה כמו ביטחון אישי, מזון ומים. זה מצב אפוקליפטי. כפי שמציין אלעד הדר, יועץ עסקי, במקרה כזה "המדינה באמת במצב לא טוב".
לכן, הפקדת כסף בבנק היא לא רק בטוחה יותר, אלא גם צעד הגיוני ואחראי. במקום לדאוג מקריסת בנקים, עדיף להתמקד בניהול פיננסי נכון ובהבטחת עתיד כלכלי יציב. רוב האנשים לא צריכים לפחד. הבנקים כאן כדי להישאר.
שריפה? גניבה? טעות לזבל?
כל אלה סיכונים מוחשיים ויומיומיים לכסף מזומן בבית.
בבנק, הכסף שלך מוגן. הוא גם צובר ריבית, גם אם קטנה. הפיזור והאבטחה שהוא מקבל שם פשוט אינם ניתנים להשגה בבית. זו השורה התחתונה.
אסטרטגיות לניהול כסף חכם בבנק
הרבה אנשים מרגישים שהפקדת כסף בבנק משחררת את היד על הארנק. הם מתארים תחושה של קלות בלתי נסבלת בביצוע עסקאות דיגיטליות, טאצ' קטן עם הטלפון ו… זהו, הכסף עזב את חשבונם. אבל האמת היא, שאפשר לנהל את הכסף בצורה חכמה ויעילה דווקא בתוך המערכת הבנקאית.
הסוד הוא שליטה.
אחת האסטרטגיות המרכזיות היא להפריד בין חשבונות. ממש כמו פעם, רק מתקדם יותר. חשבון אחד יהיה חשבון עובר ושב שוטף, לכל ההוצאות היומיומיות, החשבונות והקניות. החשבון השני? הוא יהיה מיועד אך ורק לחיסכון. שם הכסף "נעלם" מהעין ולא מפתה לבזבוזים רגעיים.
זה לא סתם חשבון חיסכון. חשוב שיהיה "נעול".
אתה יכול להגדיר אותו כחיסכון ארוך טווח, כזה שדורש הודעה מוקדמת למשיכה או אפילו עמלה. מניסיוני, כשצריך לעבור בירוקרטיה קטנה כדי לגעת בכסף, פתאום פחות "מתחשק" לבזבז אותו על דברים לא הכרחיים. המטרה היא להקשות על עצמך את הגישה לכסף החסוך, כאילו הוא לא קיים באמת בחשבון השוטף שלך.
ניהול תקציב ומעקב אחר הוצאות הם אבני יסוד בכל אסטרטגיה פיננסית מוצלחת. גם כשאתה מפקיד כסף בבנק, אתה חייב לדעת לאן הכסף שלך הולך. אפליקציות הבנק מציעות היום כלים מצוינים לכך, וחשוב להשתמש בהם. הגדר יעדים פיננסיים ברורים, למה אתה חוסך? לדירה, לרכב, לטיול הגדול? כשאתה יודע למה אתה חוסך, המוטיבציה לשמור על הכסף בבנק חזקה הרבה יותר.
- לא עוד כסף "שוכב" בעובר ושב.
- כן הפרדה ברורה בין זרם הכנסה והוצאה לחיסכון.
- כן נעילת הכסף בתוכניות חיסכון.
- לא פחד משטויות כמו קריסת בנקים.
אני אומר לך, הבנק הוא המקום הבטוח ביותר לכסף שלך. תלמד לעבוד איתו, לא נגדו.
סיכום
אז איפה שומרים את הכסף? בבית או בבנק? התשובה חד משמעית. למרות הפיתוי של שליטה מיידית במזומן, או התחושה שאתה "מבזבז פחות" כשכסף פיזי נמצא בארנק, המציאות שונה לגמרי. הפקדת כסף בבנק היא הדרך הבטוחה והחכמה ביותר להתנהל כלכלית.
מזומן בבית הוא פשוט סכנה. מדובר פה לא רק על גניבה, תחשוב על הצפה, שריפה, או אפילו טעות אנוש קטנה כמו לזרוק חבילה בטעות לפח. מעבר לכך, הכסף שלך פשוט יושב שם, לא צובר ריבית ולא עובד בשבילך. אין בו שום יתרון אמיתי.
הבנק, לעומת זאת, מציע לך שקט נפשי ובטחון פיננסי. הוא מוסד מפוקח, עם מערכות הגנה חזקות. היתרונות של המערכת הבנקאית ברורים:
- כן צבירת ריבית (גם אם קטנה, היא קיימת).
- כן הגנה מפני אובדן, גניבה או נזקים.
- כן גישה קלה לשירותים פיננסיים מתקדמים.
אני אומר לך, אל תיתן לחששות מאפוקליפסה פיננסית להשפיע על ההחלטות שלך. אם הבנקים בישראל קורסים, כנראה שיש לנו בעיות הרבה יותר גדולות להתמודד איתן.
הפתרון? הפקדת כסף בבנק, עם תכנון נכון. אפשר לפתוח חשבון שוטף ליום-יום וחשבון חיסכון נפרד, כזה שקשה יותר לגעת בו. תחשוב על זה כעל "נעילה" של הכסף שלך מפני פיתויים רגעיים. זהו צעד קריטי לתכנון פיננסי לטווח ארוך ולבניית יציבות כלכלית אמיתית.
שאלות נפוצות
האם שמירת כסף במזומן בבית בטוחה?
מדוע אנשים מעדיפים לשמור כסף במזומן?
האם יש יתרונות לשמירת כסף בבנק?
איך אפשר לנהל את הכסף בבנק בצורה חכמה?
האם קיים חשש מקריסת המערכת הבנקאית?
האם כרטיסי אשראי מעודדים בזבוז יתר?
עוד באותו נושא שיכול לעניין אתכם