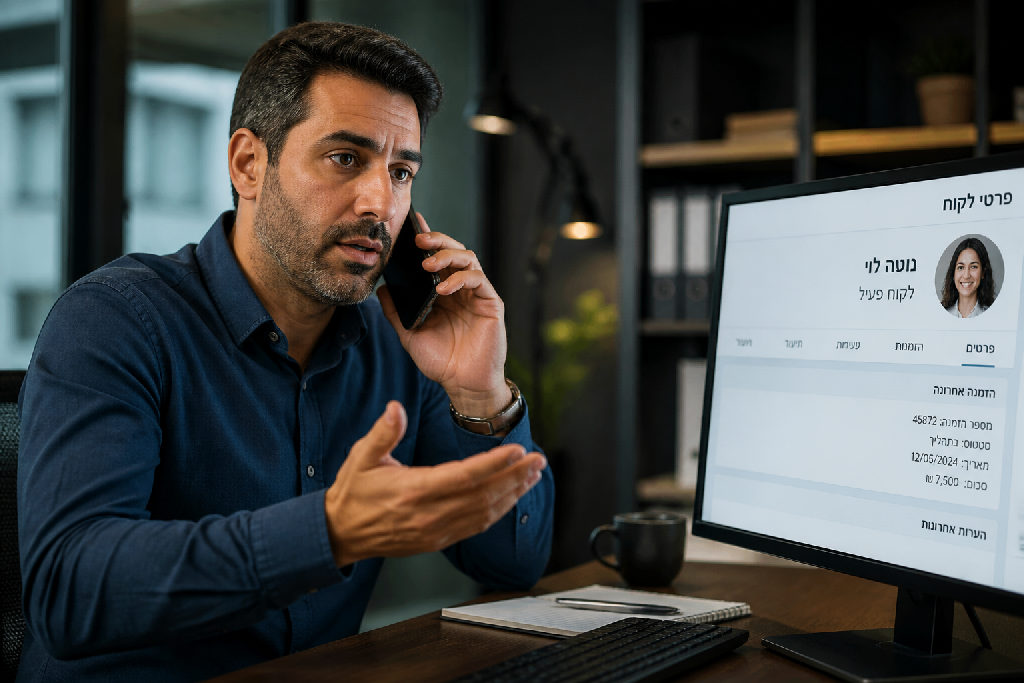
שוק העסקים בישראל רווי בסיפורים על לקוחות מורכבים והתנהלות קשוחה. אבל כשמדובר במקרים של הכחשת עסקה, הנטייה הטבעית היא לעיתים קרובות להגיב בהיסטריה מיידית. במקום להיכנס לפאניקה, בואו נבדוק רגע מה באמת קרה.
מבוא: הכחשת עסקה ופתרונות תקשורתיים
שוק העסקים בישראל רווי באירועים בלתי צפויים, כאלה שיכולים להקפיץ כל מנהל. אבל לפעמים, דווקא התגובה הראשונית היא זו שעלולה לגרום ליותר נזק. לא כל הכחשת עסקה היא סוף העולם.
קורה לא פעם שלקוח מכחיש עסקה או מבטל תשלום, והמנגנונים האוטומטיים בעסק נכנסים לפעולה. עצירת שירותים, שיפוט מהיר, ומסקנות נמהרות מתחילות לרוץ בין הצוותים. קל מאוד ליפול למלכודת של "לקוח בעייתי" ולפעול בהיסח הדעת.
האמת? לרוב, זה פשוט לא נכון.
לפני שאתם ממהרים ללחוץ על ההדק ולנקוט בצעדים דרסטיים, עצרו לרגע. מהניסיון שלי, בדיקה מקדימה ותקשורת יזומה יכולות לחסוך לכם הרבה כאב ראש.
- לא: להניח שמדובר בלקוח רע.
- כן: לברר את הסיבה להכחשת העסקה.
במקרה כזה, תקשורת היא המפתח. אל תפתחו תיאוריות, פשוט דברו עם הלקוח. פעמים רבות, הסיבות הן פשוטות וניתנות לפתרון מהיר. לפעמים, שם החברה בחשבונית שונה ממה שהלקוח מצפה, או שהיתה טעות טכנית כלשהי. עסקאות שמוכחשות יכולות להיות תוצאה של אי-הבנה תמימה.
רק כך תמנעו הסלמה מיותרת.
הנה מה שצריך לעשות כשמתרחשת הכחשת עסקה:
- ליצור קשר מידי עם הלקוח.
- לברר את הסיבה להכחשה.
- לגשר מול חברת האשראי במידת הצורך.
אני אומר לכם, זה יכול לשנות את כל התמונה. במקום לאבד לקוח ולרוץ לפסים משפטיים, אתם שומרים על יחסים טובים ומוניטין חיובי. אל תמהרו לשפוט, תמיד תבחרו לתקשר. זה נכון בעסקים, וזה נכון בחיים.
הסיפור מאחורי הכחשת העסקה: טעות בזיהוי
שוק הייעוץ העסקי בישראל רווי בסיפורים על לקוחות "בעייתיים" שמבטלים עסקאות. אלעד ביטל כרטיס אשראי, עשה הכחשת עסקה, עצרנו לו את השירות, נשמעות אמירות כאלה לא פעם במסדרונות. ומיד, כולם קופצים למסקנות. זה טבעי, אך לא תמיד נכון.
במקרה כזה, קל מאוד להסיק מסקנות חפוזות. לקוח מבטל? הוא כנראה לא מרוצה, או גרוע מזה, מנסה להתחמק מתשלום. המחשבה הראשונה תהיה לעצור את השירות, להיכנס למגננה. אבל רגע, האם באמת ביררנו מה קרה שם? האם דיברנו עם הלקוח לפני שחטאנו בהסקת מסקנות?
האמת, סיפורי הכחשת עסקה רבים מסתתרים מאחוריהם גורמים פשוטים בהרבה. במקרה הספציפי הזה, שבו הלקוח ביטל כרטיס אשראי והכחיש את העסקה, התברר שיש פער משמעותי. לחברה, שהמותג שלה הוא "סקסס", יש למעשה שם רשמי אחר לגמרי שמופיע בחשבוניות. שם תאגידי בעברית, שונה לחלוטין משם המותג הזוהר.
הלקוח, ככל הנראה, פשוט לא זיהה את העסקה בדפי הפירוט של כרטיס האשראי. הוא ראה שם אחר, לא מוכר, והניח שמדובר בחיוב שגוי או אפילו הונאה. לכן, הוא בחר לבצע הכחשת עסקה. זה לא היה קשור לשביעות רצון מהשירות, או לרצון להתחמק מתשלום. זו הייתה טעות בזיהוי בלבד.
מה זה אומר עבורך? תמיד שווה לבדוק. לדבר.
"התברר שמאחר ושם החברה שלנו זה סקסס, אבל זה לא השם בחשבונית. יש חברה בע"מ והשם הוא בעברית ושם אחר, אז מה שקורה אותו בן אדם לא זיהה באמת את שם החברה והחליט להכחיש את העסקה."
הפער הזה, בין שם המותג הפומבי לשם החברה הרשמי בחשבונית, הוא נקודת מפתח. הוא שינה את כל התמונה, והבהיר שמה שהחל כ"משבר" היה למעשה חוסר הבנה טכני. בתוך פחות משעה, יצרנו קשר עם הלקוח, ביררנו את הפרטים מול חברת האשראי, והעניין סודר. הכל חזר למסלול.
התמודדות עם קונפליקט פוטנציאלי: עצר או בדק?
שוק העסקים בישראל רווי בסיפורים על לקוחות "בעייתיים" שמבטלים עסקאות ברגע האחרון. הנטייה הטבעית היא לקפוץ למסקנות, להאשים, ולעצור את השירות באופן מיידי. הוא ביטל את כרטיס האשראי? בטח מדובר בלקוח לא אמין, שמענו לא פעם.
אבל האם זו באמת הדרך הנכונה? כשאנחנו שומעים על לקוח שביצע הכחשת עסקה, הראש ישר רץ למסקנות שליליות. פתאום כל מי שקשור לעניין מתחיל לתת עצות, וכולם משוכנעים שהפתרון היחיד הוא לנתק מגע.
לפני שפועלים, תשאלו.
זה כלל אצבע פשוט, אבל קשה מאוד ליישום בשטח. במקרה שבו לקוח ביטל תשלום, מיד קפצו כולם למסקנה שצריך לעצור לו את השירות. הרי הוא דיבר איתנו על נושא X, ויום אחרי כבר ביטל את הכרטיס. זו דרך מחשבה הגיונית, לכאורה, אבל היא מפספסת את התמונה הרחבה.
אצלנו, לשמחתנו, יש מי שרואה את הדברים אחרת.
- לא קופצים למסקנות.
- כן עוצרים ובודקים.
- לא מפסיקים שירות על בסיס הנחות.
- כן יוצרים קשר עם הלקוח.
התפקיד של גורם מפקח, כזה שמסוגל לעצור את הסחרור הראשוני של התגובות, הוא קריטי. הוא זה שמציב את הסימן שאלה: "רגע, דיברתם איתו?". במקרה המדובר, התברר שהסיבה להכחשת עסקה הייתה פשוטה להפליא. שם החברה שלנו בחוזה היה "סקסס", אבל בחשבונית הופיע שם חברה בע"מ אחר, בעברית, וקצת שונה. הלקוח פשוט לא זיהה את השם.
זה קורה.
בפחות משעה, יצרנו קשר עם הלקוח, ביררנו מול חברת האשראי, והוא אישר שהייתה זו טעות. הכל חזר לקדמותו, כאילו לא קרה כלום. "במקרים כאלה", אני אומר לך, התקשורת היא הפתרון היחיד. אל תמהרו לשפוט, אל תפתחו תיאוריות. בדקו. תמיד תבדקו.
פתרון מהיר ויעיל: תקשורת ממוקדת
כשעומדים בפני מצב מורכב כמו הכחשת עסקה, האינסטינקט הראשוני הוא לרוב לפעול בתקיפות. עצירת שירות, למשל. אבל מניסיוני, דווקא בנקודה הזו נמדדת מקצועיותו של עסק.
במקרה הספציפי שתואר, שבו לקוח ביצע הכחשת עסקה וביטל תשלום, הצעד הראשון היה דווקא לעצור ולנשום. במקום לקפוץ למסקנות מרחיקות לכת, ההנחיה הייתה ברורה: דברו עם הלקוח. פשוט כל כך.
מה קרה בפועל?
- לא עצירת שירות מיידית.
- כן יצירת קשר ישיר עם הלקוח.
התברר במהרה כי העניין לא היה קשור לשירות עצמו. שם החברה הרשום בחשבונית היה שונה משם המותג שהלקוח הכיר, מה שגרם לו לטעות בזיהוי. כמה דקות של שיחה הבהירו את כל התמונה.
מיד לאחר מכן, נערכה בדיקה מול חברת האשראי. תהליך זריז ומתואם. הלקוח, שהבין את הטעות, הודיע בעצמו לחברת האשראי שמדובר בטעות בתום לב. כל העניין נפתר תוך פחות משעה. העסקה חזרה למסלולה, והיחסים עם הלקוח נשמרו. אל תפתחו תיאוריות. במקרים כאלה, ליווי עסקי נכון מדגיש את חשיבות התקשורת.
לפני שאתם ממהרים לשפוט, לחשוב, עדיף תמיד לתקשר. ככה זה גם בזוגיות, ככה זה בעסקים וככה זה בחיים.
זו תזכורת חשובה לכולנו. בדקו לפני שאתם מסיקים מסקנות.
לקחים חשובים לעולם העסקים והחיים
שוק העסקים בישראל תמיד סוער, עם אינספור סיפורים על לקוחות וספקים. אבל הסיפור הזה? הוא משהו אחר לגמרי. במקום עוד דיון עקר, כאן מדברים על ביצועים והבנה עמוקה.
רוב העסקים יקפצו למסקנות מיידיות. לקוח הכחיש עסקה? מיד מדליקים נורות אדומות. אבל לפעמים, הסיפור האמיתי שונה לגמרי. במקרה שראינו, "הכחשת עסקה" התבררה כטעות תמימה. לקח פחות משעה כדי להבין את זה.
אני אומר לך, אל תמהר לשפוט.
מה זה אומר בפועל?
- לא להסיק מסקנות.
- כן לתקשר.
- לא לחשוב שאתה יודע הכול.
- כן לבדוק את העובדות.
זו לא רק קלישאה. זו דרך עבודה.
רוב המנהלים היו עוצרים שירות.
ההתנהלות הנכונה הייתה לבדוק.
האמת, זה לא רק בעסקים. זה בזוגיות. זה בחיים. לפני שאתה מתנפל על מישהו, או מבטל שירות, או מחליט שמישהו "בעייתי", תרים טלפון. שאל. הקשב. לפעמים מספיק בירור קצר כדי לגלות ששם החברה על החשבונית פשוט לא תאם את הציפיות של הלקוח, ומשם הדרך ל"הכחשת עסקה" הייתה קצרה.
פשוט תבדוק. לפני הכל.
הסיפור הזה הוא תזכורת חדה לכך שמאחורי כל פעולה, במיוחד כזו שנראית שלילית, יכול להסתתר הסבר פשוט והגיוני. 90% מהבעיות נפתרות בתקשורת נכונה. חברת האשראי אישרה שהכול תקין, והלקוח חזר להיות לקוח מרוצה. הכל בזכות שיחה אחת.
מה אתה לוקח מזה?
- בדיקה מול הלקוח.
- תיאום מול חברת האשראי.
- הסקת מסקנות רק אחרי שכל הנתונים פרושים.
זה הופך סיפורים מורכבים לפתרונות פשוטים. אתה תרוויח מזה.
סיכום
שוק העסקים הישראלי, כמו בכל מקום בעולם, מלא בתהפוכות. בום כלכלי וצמיחה לצד משברים. אבל כשזה נוגע לאיך מנהלים את העסק שלך מול הלקוחות, שם המשחק הוא אחר לגמרי. כאן לא מדברים על ניירות ומצגות, אלא על המציאות המיידית שבשטח.
האירוע שתיארנו קודם ממחיש בצורה חדה: קפיצה למסקנות עולה ביוקר. כשללקוח יש תלונה או כשמדובר במקרה של הכחשת עסקה, האינסטינקט הראשוני הוא לרוב לחפש אשמים, לעצור שירותים או לנתק קשר. וזו טעות.
מניסיוני, הדרך הטובה ביותר לפתור קונפליקטים, קטנים כגדולים, עוברת דרך ערוץ אחד בלבד: תקשורת. אל תמהר לשפוט. אל תבנה תיאוריות מופרכות בראש. במקום זאת, פשוט שוחח.
איך זה עובד בפועל?
- קודם כל, נשום. עצור את שטף המסקנות.
- פנה ישירות ללקוח. שאל, הקשב, נסה להבין את הצד שלו.
- בדוק את העובדות מול הגורמים הרלוונטיים (חברות אשראי, ספקים, צוות פנימי).
- הגב מהר, אך ביסודיות. מהירות תגובה חשובה, אבל לא על חשבון הבנת המצב.
הדוגמה עם הלקוח שהכחיש עסקה בגלל שם חברה שונה בחשבונית היא קלאסית. זו תקלה קטנה שיכולה להתנפח לזעם גדול, לאיבוד לקוח ולפגיעה במוניטין. והכל בגלל חוסר תקשורת.
המסר ברור:
תבדקו לפני שאתם מסיקים מסקנות ואל תפתחו תיאוריות.
פרואקטיביות, כלומר היכולת לפעול מראש ולזהות בעיות פוטנציאליות, היא קריטית. אבל גם כשהבעיה כבר התרחשה, תקשורת אפקטיבית וישירה היא מה שתציל את המצב. זה לא רק בגלל שלקוחות מעריכים את זה; זה בגלל שזה פשוט עובד. בחיים, בעסקים, בזוגיות, בסיס ההצלחה תמיד נשען על היכולת שלנו לתקשר.
שאלות נפוצות
מהי הכחשת עסקה וכיצד היא מתרחשת?
מדוע חשוב לתקשר עם הלקוח לפני הפסקת שירות?
מה הסיכון באי טיפול נכון בהכחשת עסקה?
איך ניתן למנוע אי הבנות סביב שמות חברות בחשבוניות?
איזה שיעור מרכזי ניתן ללמוד מהמקרה המתואר?
עוד באותו נושא שיכול לעניין אתכם