השוק העסקי מלא בבעלי עסקים מוכשרים עם דירוג אשראי פנטסטי. אבל כשמדובר בבקשה להגדלת מסגרת אשראי מהבנק, כאן הסיפור שונה לגמרי. זה לא רק עניין של מספרים יבשים, זה עניין של אסטרטגיה והצגה נכונה.
מדוע מסגרת אשראי נמוכה פוגעת בעסק?
רבים מבעלי העסקים בישראל חושבים שדירוג אשראי טוב ומאזן בנקאי חיובי יפתחו בפניהם כל דלת בבנק. הם ניגשים לבנקאים בביטחון מלא, רק כדי לגלות שהמציאות מורכבת בהרבה. מסגרת אשראי שאינה תואמת את צרכי העסק היא לא רק עניין טכני; היא פוגעת בלב הפעילות העסקית ומייצרת עלויות מיותרות.
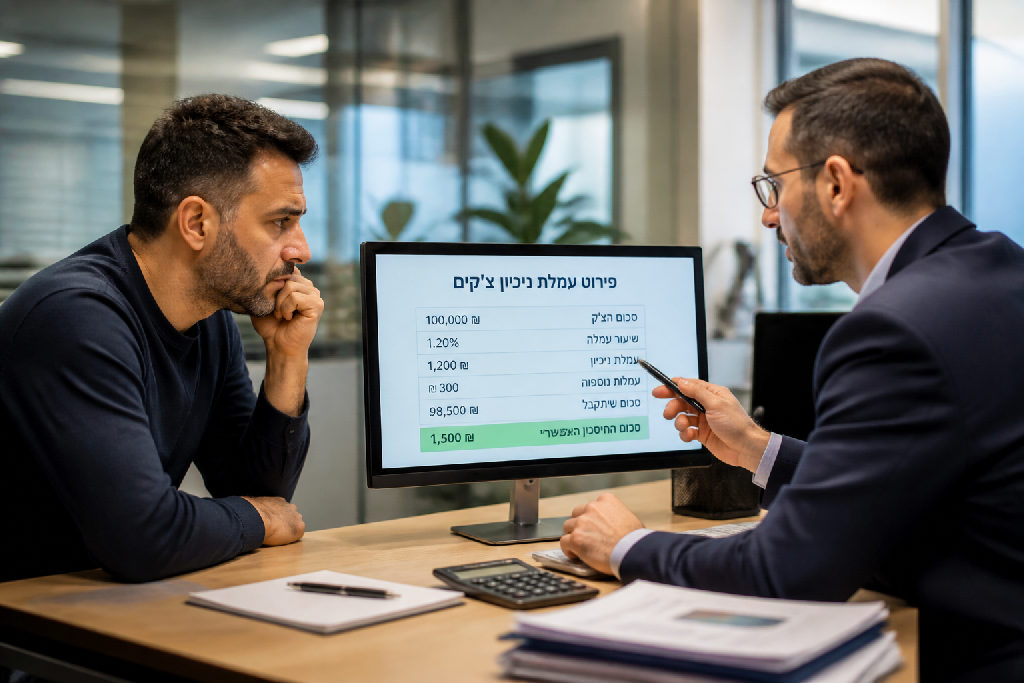
ההשלכות מתגלות במהרה. ללא מסגרת אשראי מספקת, עסקים נאלצים לפנות לאלטרנטיבות יקרות. ניקיונות צ'קים בחוץ, למשל, הופכים לפתרון יומיומי במקום כלי חירום. הם גובים עמלות גבוהות, וגוזלים נתח משמעותי מרווחיות העסק. זה סוג של מדרון חלקלק.
זה לא נגמר שם.
כמות סליקות האשראי המרובות והצורך בניוד כספים בלתי פוסק, מעידים על התנהלות פיננסית לא יעילה. התנהלות זו לא רק מבזבזת זמן יקר, אלא גם פוגעת בתזרים המזומנים ובגמישות הפיננסית של העסק. במצב כזה, כל הוצאה בלתי צפויה יכולה להפוך למשבר.
מה בעצם קורה? כשאתה מגיע לבנק לבקש הגדלת מסגרת אשראי, הבנק לא מחפש רק את הדירוג שלך. הוא רוצה להבין למה אתה צריך את הכסף ומה תעשה איתו. אם אתה לא מספק תוכנית ברורה, אתה משאיר מקום לספק. והבנק, מטבעו, לא אוהב סימני שאלה.
- לא: מסביר את עצמך בצורה כללית.
- כן: מפרט בדיוק למה, כמה ואיך.
ללא הסבר מפורט, הבקשה נדחית. דחייה אחת, ובפעם הבאה שתבקש, אתה כבר מגיע בחזקת חשוד. הבנק מניח שאם נדחתה בקשתך, כנראה יש סיבה טובה. לכן, הכנה נכונה מראש היא קריטית להבטחת הצלחת הבקשה. זה פשוט כמו שזה נשמע.
הטעות הקריטית: פנייה לבנק ללא הכנה
שוק העסקים בישראל רווי בסיפורים על יזמים עם דירוג אשראי מצוין, שמגיעים לבנק ומבקשים הגדלת מסגרת אשראי, רק כדי לקבל דחייה. זה קרה גם ללקוח שפגשתי. הוא היה משוכנע שאם דירוג ה-BDI שלו טוב והוא "מכיר את הפקיד", הדרך לאישור סלולה. הוא טעה.
הסתמכות על יחסים אישיים עם פקיד הבנק היא מתכון לכישלון. הפקיד אולי רוצה לעזור, אבל הוא כפוף לנהלים ברורים ולדרישות מערכתיות. "אין שום בעיה, הוא אמר לי", הוא צוטט כאילו האישור כבר בכיס. זו תמימות.
בפועל, הבנק לא מחפש רק את הדירוג שלך. הוא רוצה להבין למה אתה צריך את הכסף.
זו לא בקשה אישית.
כשהוא ניגש לבנק לבד, בלי הכנה, הוא לא הסביר להם למה בדיוק הוא צריך את האשראי. הוא לא הציג תוכנית עסקית ברורה, לא פירט איך הכסף ישמש לצמיחה, או איך הוא יעזור לו להימנע מניקיונות צ'קים יקרים בחוץ. הבנק, מצידו, ראה חשבון שנמצא רוב הזמן בפלוס ושאל: למה צריך את כל הכסף הזה?
"אני רואה שאתה גם ככה רוב הזמן בפלוס ולא ברור לי למה אתה צריך אשראי."
זלזול בחשיבות ההצגה העסקית עלול לעלות ביוקר. כשהבקשה נדחית פעם אחת, קשה הרבה יותר לקבל אישור בפעם השנייה. למעשה, אתה מגיע כבר בחזקת חשוד. הגדלת מסגרת אשראי מצריכה הבנה עמוקה של דרישות הבנק, וגם, אני אומר לך, אסטרטגיה מדויקת.
לא רק דירוג BDI: מה הבנק באמת רוצה לראות?
שוק האשראי בישראל אמנם מציע מגוון פתרונות, אבל כשזה מגיע לבנקים, הסיפור אחר לגמרי. נכון, דירוג BDI גבוה הוא נקודת פתיחה מצוינת, אבל הוא לא חזות הכל. הוא רק חלק מהפאזל.
הבנק, מעצם טבעו, הוא גוף שמרני. הוא חושש לתת כסף כשאין לו מושג ברור למה הכסף הזה מיועד. העובדה שאתה תמיד בפלוס בבנק, למשל, לאו דווקא מעידה שאתה לא זקוק להגדלת מסגרת אשראי. אדרבה, היא עלולה לעורר חשד.
מניסיוני, הבנקים רוצים לראות תוכנית. מה בדיוק תעשה עם הכסף?
"הבנק חושש לתת כסף כשלא ברור לו למה אתה צריך את הכסף. למעשה, העובדה שאתה לוקח את הכסף ולא מספר להם מה אתה הולך לעשות עם זה עוד יותר מחשידה אותם."
הם לא רואים למה אתה מנקה צ'קים בחוץ, למה אתה סובל מעמלות סליקה מיותרות. הבנק מצפה שתציג לו תמונה פיננסית מנומקת וברורה שמסבירה את הצורך שלך.
מה הבנק באמת רוצה?
- כן: לראות תוכנית עסקית ברורה.
- לא: לשמוע "אני אסתדר לבד".
- כן: להבין את הצורך שלך בהון חוזר.
- לא: להניח ש"מגיע לך" כי הדירוג טוב.
- כן: לדעת שהאשראי יתרום לצמיחה עסקית.
הצגה מקצועית של הצרכים שלך, כמו הצורך בהון חוזר או הרחבת פעילות, הופכת את הבקשה שלך ללגיטימית בעיני הבנק. פשוט, תסביר להם למה אתה צריך את זה. כשיש תוכנית מסודרת, סיכויי האישור עולים משמעותית. כשאין? זה כמעט בלתי אפשרי.
החשיבות של תוכנית עסקית מפורטת
שוק האשראי בישראל עשיר באפשרויות, אבל כשהבנק רואה בקשה להגדלת מסגרת אשראי, הוא רואה קודם כל סיכון. רוב בעלי העסקים, מניסיוני, פשוט ניגשים לבנק עם דוחות טובים וחושבים שזה מספיק. אבל זה לא. ממש לא. הסיפור על אותו בעל עסק עם דירוג BDI מצוין שנדחה, הוא קלאסי.
הבנק מחפש שותף, לא רק לווה. הוא רוצה להבין בדיוק לאן הכסף הזה הולך ואיך הוא יחזור. כשמגישים בקשה להגדלת מסגרת אשראי בלי להציג תוכנית מפורטת, הבנק חושד. הוא לא רואה את ה"למה". למה אתה צריך 600 אלף שקל, כשאתה בדרך כלל בפלוס בחשבון?, הוא שואל. התשובה, כמובן, היא שהוא מנקה צ'קים בחוץ, סופג עמלות מיותרות, ופשוט זקוק להון חוזר יציב לצמיחה. אבל אם זה לא נאמר, זה לא קיים.
כפי שמסביר אלעד הדר, יועץ עסקי, הגישה הנכונה היא הצגת יעדים ברורים. הצג לבנק איך האשראי הזה יתרום לצמיחה העסקית שלך. תסביר לו:
- כן, הכסף ישמש להשקעה בציוד חדש שיגדיל את התפוקה.
- כן, הכסף יאפשר לקנות סחורה גדולה יותר בהנחה ולחסוך עלויות.
- כן, הכסף יפחית את הצורך בניקיונות צ'קים יקרים וישפר את תזרים המזומנים.
אתה בונה אמון. הבנק צריך להרגיש שהוא מבין את העסק שלך, שהוא חלק מהפתרון, לא סתם כספומט. ככה אתה נמנע ממצב של 'חשוד' בעיני הבנק, מצב שמקשה מאוד על אישורים עתידיים. אם אתה רוצה שהבנק יאמין בך, אתה חייב לתת לו את הסיבות להאמין. בלי תוכנית, אין אמון.
השלכות דחיית בקשה: למה קשה לתקן?
דחיית בקשה בנקאית, במיוחד כשמדובר על הגדלת מסגרת אשראי, היא לא רק "לא" חד פעמי. היא משאירה אחריה חותם. בנקאים נוטים להיות חשדניים. כשאתה ניגש שוב, אתה כבר מגיע בחזקת חשוד.
פתאום, התיק שלך מסומן. בנקאי שעובר עליו רואה שהייתה דחייה קודמת. זה מעלה מיד סימני שאלה. "למה נדחה?", "מה השתנה?". אתה נכנס למערכה ממקום נחות. זה לא הוגן, אבל זה המצב. וזה הופך את כל התהליך למורכב הרבה יותר.
הוא אמר לו, אני רואה שאתה גם ככה רוב הזמן בפלוס ולא ברור לי למה אתה צריך אשראי.
הקושי הזה מתעצם כי הדחייה הראשונה יצרה תקדים. עכשיו, הבנק מצפה לראות שינוי מהותי, לא רק קוסמטי. הוא רוצה לדעת שהפקת לקחים משמעותיים. הוא מחפש אסטרטגיה ברורה ומשכנעת. אם אתה מגיע עם אותה גישה, הסבירות לדחייה חוזרת גבוהה מאוד.
צריך לחשוב אחרת.
מה צריך לשנות?
- כן לבנות תוכנית עסקית מפורטת.
- כן להציג את הצורך המדויק באשראי (הון חוזר, צמיחה, וכו').
- לא להסתמך רק על היכרות אישית עם הפקיד.
- לא להניח שהדירוג שלך יספיק לבדו.
הבנת הטעויות של הפעם הקודמת היא קריטית. בניית אסטרטגיה חדשה, כזו שמתייחסת באופן ישיר לחששות הבנק ומספקת תשובות מנומקות, היא הדרך היחידה לתקן את הרושם הראשוני. זה הזמן לגייס את כל הכלים העומדים לרשותך, ולהגיע מוכן הרבה יותר. ההתנהלות חייבת להיות שקופה.
אל תשאיר שום מקום לספק.
אם אתה מחפש רק עוד בנקאי שיגיד לך כן, יש המון כאלה. אם אתה מחפש לדעת איך להשיג הגדלת מסגרת אשראי בצורה חכמה ואפקטיבית, זה בדיוק מה שאתה צריך.
סיכום: כלים להצלחה בהגדלת מסגרת אשראי
שוק האשראי בישראל עשיר באפשרויות, אבל הדרך לקבל את התנאים הטובים ביותר עוברת בהכנה נכונה. המקרה של הלקוח שתיארנו הוא דוגמה קלאסית לכך שדירוג אשראי מעולה לבדו אינו מספיק. בנקאי רוצים לראות תמונה מלאה, מעבר למספרים היבשים. הם צריכים להבין למה אתה צריך את הכסף.
זה מתחיל בייעוץ עסקי מקצועי. מישהו שיעזור לך לבנות תיק בקשה מוצק, כזה שמדבר בשפת הבנק. לא מספיק להגיד "אני צריך כסף". צריך להסביר בדיוק למה, ואיך הכסף הזה יחזיר את עצמו ואף יצמיח את העסק. זו נקודה קריטית.
מה הבנק באמת רוצה לראות?
- כן תוכנית עסקית מפורטת, עם תחזיות וניתוחים.
- כן הסבר ברור לצורך באשראי, למה לא "להסתדר" עם הקיים.
- לא הסתמכות עיוורת על דירוג אשראי.
- לא גישה של "מגיע לי" בלי הצדקה עסקית.
הבנת הדרישות של הבנק, מעבר לנתונים פיננסיים, היא המפתח. הם לא רק מסתכלים על רווחיות, אלא גם על תזרים מזומנים, צפי צמיחה, ועל הדרך שבה הכסף ינוצל. לכן, פעולה אקטיבית לשיפור תנאי הגדלת מסגרת אשראי כוללת הצגת תוכנית סדורה.
הבנק חושש לתת כסף כשלא ברור לו למה אתה צריך את הכסף. העובדה שאתה לוקח את הכסף ולא מספר להם מה אתה הולך לעשות עם זה עוד יותר מחשידה אותם.
אם אתה מחפש רק להגיש בקשה ולקוות לטוב, יש המון כאלה. אם אתה רוצה להבטיח שהבקשה שלך תעבור, ושהמסגרת החדשה תשרת את הצמיחה העסקית שלך, תבין את המשמעות של הכנה מקצועית. זו ההשקעה הטובה ביותר שלך.
שאלות נפוצות
מדוע חשוב להגדיל את מסגרת האשראי לעסק?
מהי הטעות הנפוצה ביותר בבקשה להגדלת מסגרת אשראי?
האם דירוג אשראי טוב מספיק כדי לקבל אישור?
מה עליי להציג לבנק כדי להגדיל את סיכויי האישור?
האם ניתן להגיש בקשה חוזרת לאחר דחייה?
עוד באותו נושא שיכול לעניין אתכם