שוק העסקים בישראל מלא בעלי עסקים שפשוט זורקים כסף ישר לרשות המסים. אבל להבין איך לשלם פחות מיסים בלי להסתבך? זה משהו אחר לגמרי. במקום לנחש מה רואה החשבון עושה, מתחילים לקרוא את המספרים לבד.
האתגר הפיננסי של ניהול עסק עצמאי
רוב בעלי העסקים בישראל פשוט מפחדים מהמספרים שלהם. הם פותחים תיק ברשות המסים, מקבלים שובר ראשון לתשלום מקדמות, ונכנסים לקיפאון מוחלט. מבחינתם, כל מכתב בדואר הוא אסון פוטנציאלי, וכל שיחה מרואה החשבון נשמעת כמו סינית עתיקה. הפחד הזה לא נולד משום מקום. המערכת מורכבת, הניסוחים משפטיים, ואף אחד לא לימד אותנו בבית ספר איך לנהל תזרים או לקרוא מאזן.
התוצאה? עיוורון כלכלי שעולה המון כסף.
האמת, כשאתה מתעלם מהדוחות שלך, אתה משלם על זה ביוקר בכל חודש מחדש. זה לא רק הקנסות על איחורים או הריביות המיותרות. זה בעיקר חוסר הידיעה אילו הוצאות מותר לך לדרוש, איך לבנות תכנון מס חוקי, ואיך להפסיק להעביר כספים שמגיעים לך ישירות לקופת המדינה. כשלא מבינים את המשחק, פשוט מפסידים בו.
רוב העצמאים שואלים איך לשלם פחות מיסים רק כשהם כבר עמוק בתוך הבור. הם בטוחים שמדובר באיזה קסם של רואי חשבון ממולחים, אבל המציאות פשוטה בהרבה: מדובר בסדר בסיסי ובהכרת הכללים.
- קריאה שוטפת של דוח רווח והפסד אחת לחודש ולא פעם בשנה.
- איסוף קפדני של חשבוניות על הוצאות מוכרות שוטפות כמו רכב, טלפון וציוד משרדי.
- בדיקה תקופתית של גובה המקדמות מול ההכנסות האמיתיות בפועל.
- הבנה מתי נכון להישאר עוסק מורשה ומתי המעבר לחברה בע"מ חוסך כסף.
המטרה היא לא להתחמק ולא לחפש קיצורי דרך מסוכנים. המטרה היא להגיע לתשלום מס אמת, בלי להשאיר על השולחן שום זכות שמגיעה לך על פי חוק.
קריאת דוחות רווח והפסד בדרך פשוטה
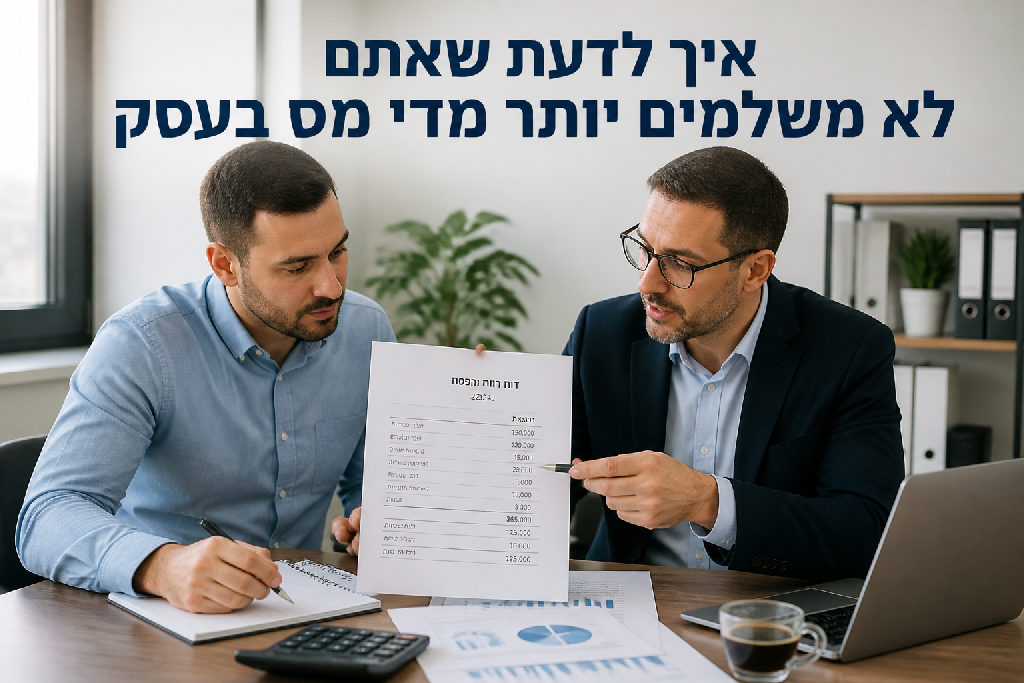
רוב בעלי העסקים מקבלים את המסמך הזה פעם בשנה, מביטים בשורה התחתונה וסוגרים את הקובץ. טעות ענקית.
האמת, הדוח הזה הוא המפה הפיננסית האמיתית שלך. אם אתה רוצה לדעת איך לשלם פחות מיסים בצורה חוקית ויעילה, אתה לא יכול לחכות לשיחת הסיכום עם רואה החשבון במאי. אתה חייב לדעת לקרוא את הנתונים בעצמך, חודש בחודשו.
אין צורך בתואר בחשבונאות. כל מה שצריך זה להכיר שלושה סעיפים מרכזיים:
- הכנסות נטו: הסכום שנשאר בעסק אחרי קיזוז מע"מ והנחות, שמראה בדיוק כמה כסף נכנס ממכירות.
- עלות המכר: ההוצאות הישירות שנדרשו כדי לייצר את המוצר או לספק את השירות.
- הוצאות הנהלה וכלליות: שכר, שיווק, שכירות, תקשורת, נסיעות וייעוץ מקצועי.
כאן מתחיל הניהול האמיתי.
ברגע שאתה עוקב אחרי הדוח באופן שוטף, אתה מזהה מגמות בזמן אמת ולא בדיעבד. ראית זינוק חד בהכנסות ברבעון השלישי? אתה מבין מיד שחבות המס שלך בסוף השנה תעלה בהתאם. במקום לחכות להפתעות, אתה יכול לתכנן הוצאות מוכרות, להקדים רכישת ציוד נדרש או להגדיל תקציבי שיווק מוכרים למס לפני ששנת המס נסגרת.
דוח רווח והפסד הוא לא ארכיון. הוא כלי לקבלת החלטות יומיומיות.
כשאתה מסתכל על הנתונים אחת לחודש, אתה יודע בדיוק מתי כדאי לחתוך ספקים יקרים, האם יש מקום להעלות מחירים, ומתי הפעילות מגיעה לנפח שמצדיק מעבר מעוסק מורשה לחברה בע"מ. שליטה במספרים האלה שומרת על הכסף שלך אצלך בחשבון.
בניית עבודה נכונה ויעילה מול רואה החשבון
רוב בעלי העסקים פוגשים את רואה החשבון שלהם פעם בשנה, בדרך כלל בלחץ של הדוח השנתי. רואה חשבון שמדווח רק בדיעבד יגיד לך כמה מס אתה חייב על השנה שכבר נסגרה. לעומת זאת, איש מקצוע שמתכנן קדימה בודק איתך איך לשלם פחות מיסים עוד לפני שסגרת את העסקה הבאה.
מניסיוני, אם אתה לא יוזם את הקשר איתו, אף אחד לא יבדוק במקומך איפה הכסף שלך נוזל.
אל תעבוד על עיוור.
בכל סוף רבעון, קבע שיחה קצרה ועבור איתו על שלוש נקודות שקובעות את גובה התשלום בפועל:
- השוואת מקדמות לרווח בפועל: האם אתה משלם מקדמות מס הכנסה גבוהות מדי ביחס לרווחיות האמיתית ברבעון האחרון?
- סריקת הוצאות מוכרות: האם כל החשבוניות על דלק, החזקת רכב, טלפון, עבודה מהבית וציוד משרדי נקלטו במערכת במלואן?
- בחינת צורת ההתאגדות: האם מחזור הפעילות והרווח הנקי הגיעו לרף שבו כדאי לעבור מעוסק מורשה לחברה בע"מ כדי לקצץ את חבות המס השולי?
כדי לוודא שאף שקל לא נופל בין הכיסאות, הפסק לשמור קבלות בתא הכפפות או בארנק עד סוף השנה. קנית מחשב לעסק, שילמת על השתלמות מקצועית או הוצאת כסף על קמפיין פרסום? תעביר את התיעוד לאפליקציה או לקלסר הנהלת החשבונות באותו שבוע. חשבונית שלא דיווחת עליה בזמן שווה למס ששילמת למדינה בהתנדבות מלאה.
עוסק מורשה מול חברה בעמ ומתי כדאי לעשות את המעבר
עוסק מורשה משלם מס לפי מדרגות מס הכנסה אישיות, שמגיעות עד קרוב לחמישים אחוז, לצד תשלומי ביטוח לאומי. לעומת זאת, חברה בע"מ משלמת מס חברות קבוע של עשרים ושלושה אחוזים בלבד על הרווח. הפער הזה נשמע מפתה על הנייר, אבל הוא רק חלק מהמשוואה.
המספרים לא מספרים את כל הסיפור.
אם אתה בודק איך לשלם פחות מיסים, נקודת האיזון הכלכלית מגיעה לרוב ברווח נקי של כמאתיים וחמישים עד שלוש מאות אלף שקלים בשנה. כל עוד הרווח נמוך יותר, או שאתה מושך כל שקל מהעסק לחשבון הפרטי כדי לחיות, התאגדות כחברה לא תחסוך לך שקל. היתרון מתממש בעיקר כאשר משאירים חלק ניכר מהרווחים בתוך העסק לטובת השקעות, רכישת מלאי או התרחבות.
האמת, פתיחת חברה בלי מוכנות אמיתית פשוט שורפת כסף.
לפני שמחליטים על שינוי מבנה, חובה לשקלל את העלויות הקבועות והדרישות הניהוליות:
- תשלום אגרה שנתית לרשם החברות.
- הנהלת חשבונות כפולה ומורכבת בעלות חודשית גבוהה פי כמה.
- הפקת מאזן שנתי מבוקר על ידי רואה חשבון.
- הפרדה משפטית קפדנית בין הכיס הפרטי לקופת החברה.
רוב בעלי העסקים מסתכלים רק על אחוז המס. בעלי עסקים חכמים בודקים את העלות הכוללת.
במסגרת תהליך של ליווי וייעוץ עסקי, ב
התנהלות חכמה מול המערכת הבנקאית
בנקים לא אוהבים הפתעות. כשאתה מגיע לפגישה עם מנהל הסניף בלי לדעת מה בדיוק קורה בתזרים שלך, אתה משלם על זה ביוקר. כל חוסר ביטחון מיתרגם מיידית לעלייה בריבית שהבנק גובה ממך. האמת, הבנקאי שלך מריח חוסר סדר ממרחק של קילומטר. ברגע שהוא מרגיש שאתה לא שולט בנתונים, הסיכון מבחינתו מזנק, ואיתו גם העלויות החודשיות.
סדר מייצר כוח.
ברגע שאתה מציג דוחות רווח והפסד מעודכנים ויודע להסביר בדיוק מה הרווחיות האמיתית של העסק, השיחה מתהפכת. אתה כבר לא במעמד של מבקש טובות. אתה לקוח עסקי חזק שמנהל משא ומתן קשוח. מי שמבין לעומק את המספרים שלו לא רק מגלה איך לשלם פחות מיסים כחוק בסוף השנה, אלא חוסך אלפי שקלים בכל חודש על עמלות נסתרות ומסגרות אשראי מנופחות שסתם יושבות בחשבון.
כדי לבנות אמון ולסגור תנאי מימון מצוינים, תתחיל לבצע את ארבע הפעולות האלה:
- מיפוי חודשי של מסגרות האשראי וביטול מסגרות כפולות שגובות דמי הקצאה מיותרים.
- בדיקת שיעורי הריבית בפועל בכל הלוואה ודרישה להורדת מרווחים לפי דירוג העסק.
- הצגת דוח תזרים מזומנים חזוי לחצי שנה קדימה לפני כל בקשת אשראי חדשה.
- השוואת עמלות עובר ושב מול הצעות כתובות מבנק מתחרה אחת לשנה לפחות.
רוב בעלי העסקים מחכים לשיחה נזעמת מהבנק כשיש חריגה.
עסק חכם יוזם פגישה כשהחשבון ירוק ודורש תנאים טובים יותר.
זה כל ההבדל.
סיכום
שוק היועצים מלא בפתרונות קסם. האמת, אין כאן שום קסמים. כדי להבין באמת איך לשלם פחות מיסים, אתה חייב לשלוט במספרים שלך בעצמך. רוב בעלי העסקים פשוט מעבירים קלסר קבלות לרואה החשבון בסוף החודש ומקווים לטוב. הם לא פותחים דוח רווח והפסד, מתעלמים מהמקדמות, ובסוף השנה מופתעים מגובה התשלום. מי שמנהל עסק לפי תחושות בטן משלם ביוקר.
שליטה במספרים מייצרת שקט.
למידה פיננסית היא לא פריבילגיה ולא מקצוע ששמור רק לאנשי כספים. אתה לא צריך תואר בחשבונאות, אבל אתה כן חייב להבין את העקרונות הבסיסיים: מתי נכון לעבור מעוסק מורשה לחברה בע"מ, אילו הוצאות מוכרות מגיעות לך לפי חוק, ואיך לקרוא את המספרים בלי לגמגם מול פקיד השומה או הבנקאי שלך.
הנה מה שאתה עושה כבר בחודש הקרוב:
- קובע פגישה של חצי שעה עם רואה החשבון שלך ומבקש מעבר יסודי על דוח הרווח וההפסד האחרון.
- משווה את גובה המקדמות שאתה משלם למס הכנסה ולביטוח לאומי מול הרווח האמיתי שנכנס בפועל.
- מרכז ובודק את כל ההוצאות השוטפות ששכחת לדרוש, כולל שימוש ברכב, ציוד משרדי ועבודה מהבית.
- בוחן מחדש את המבנה המשפטי של הפעילות שלך ובודק האם הגיע הזמן להתאגד כחברה כדי לחסוך מס.
אם אתה מחפש מישהו שינהל לך את העסק בעיניים עצומות, יש המון כאלה. אם אתה מחפש להבין בדיוק לאן הכסף שלך הולך ולהפסיק לשלם שקל אחד מיותר, שליטה עצמאית במספרים זה בדיוק מה שאתה צריך.
אלעד הדר מסביר שהסדר הפנימי בעסק הוא מה שמאפשר לו לצמוח.
שאלות נפוצות
למה חשוב לדעת לקרוא דוח רווח והפסד?
מתי כדאי להפוך מעוסק מורשה לחברה בעמ?
איך עובדים בצורה נכונה מול רואה החשבון?
מהן הסיבות הנפוצות לתשלום יתר של מסים?
עוד באותו נושא שיכול לעניין אתכם