שוק ההשקעות בישראל רווי במומחים שממליצים רק על "קירות" ובטון. אבל כשזה מגיע לדרך שבה אנחנו מנהלים את הכסף שלנו, ולמה שבאמת עושה אותנו מאושרים, כאן נכנסת גישה אחרת לגמרי. היא לא מדברת רק על נדל"ן, היא מדברת על אושר כלכלי אמיתי, כזה שמניע אותך לקום בבוקר.
מבוא: אושר, כסף וסדר העדיפויות
שוק הנדל"ן בישראל מטורף. כולם רצים לקנות בית, כאילו זו מצוות עשה דאורייתא. אבל האם זו הדרך היחידה? האם זה בהכרח סדר העדיפויות הנכון לכולם?
האמת, אנחנו שבויים בקונספציה: קודם בית, אחר כך כל השאר. זו הגישה הרווחת, המקובלת, ה"נכונה" לכל הדעות. יועצים פיננסיים, הורים, חברים, כולם דוחפים לאותה הכיוון.
אבל אולי יש דרך אחרת? כזו ששמה את האושר האישי קודם. למה שלא נחשוב מחדש על סדר העדיפויות הכלכלי שלנו?
רוב היועצים ידברו איתך על השקעות סולידיות.
אנחנו נדבר איתך על השקעה בעצמך.
מי אמר שחייבים לרדוף אחרי משכנתא לפני שמתמלאים בכיף וסיפוק? זה משהו ששווה לחשוב עליו ברצינות.
- לא: עוד לוח סילוקין שגוזר עלינו שנים של היצמדות לקרקע.
- כן: חופש בחירה, חופש להיות מי שאתה באמת.
השאלה היא מה באמת מניע אותך לקום בבוקר. האם זו החרדה מהחזרי הלוואות, או התשוקה למה שעושה לך טוב? ייתכן מאוד שדווקא האושר האישי, מימוש תחביבים, חוויות, או אפילו רכישת רכב ספורט, הוא שידחוף אותך להשיג אושר כלכלי אמיתי, כזה שיניב כסף ולא רק יוציא אותו. הרי אושר הוא כוח מניע עצום. וזה משהו ששום משכנתא לא יכולה לתת לך.
מסלול שונה: הסיפור האישי של המרצה
שוק הנדל"ן בישראל מלא עד אפס מקום, והלחץ לרכוש נכס מורגש בכל פינה. אבל המסלול שעברתי? הוא משהו אחר לגמרי. במקום לרוץ אחרי מוסכמות, בחרתי במה שמילא אותי באנרגיה.
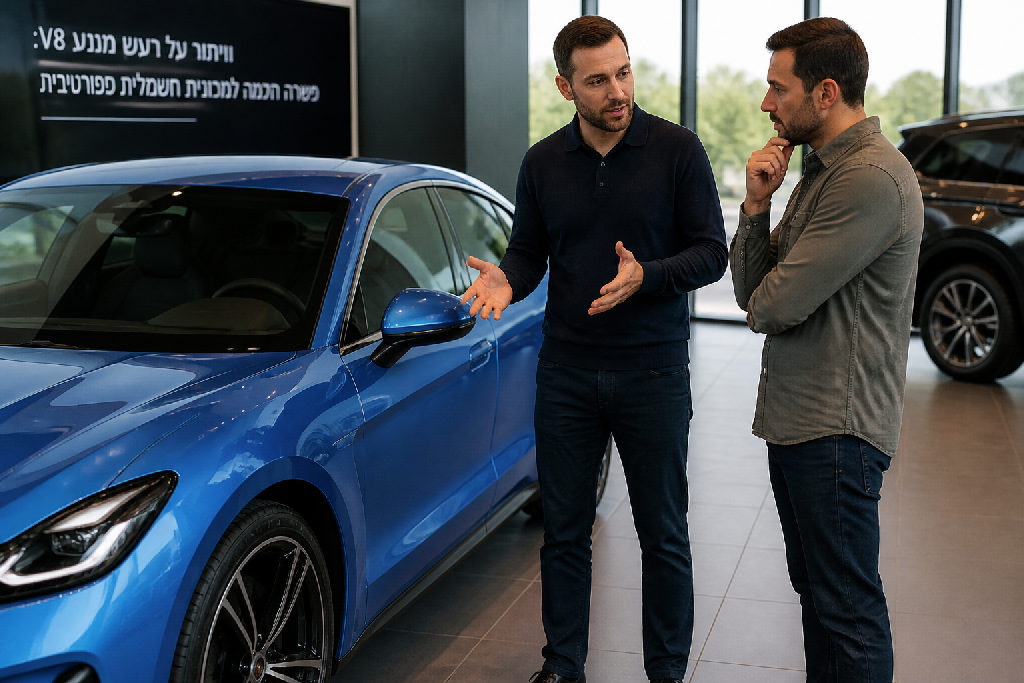
כבר בשנת 2000, כשהמושג "בית" עוד היה רחוק ממני, עשיתי צעד שאולי יפתיע חלק מכם. רכשתי את רכב הספורט הראשון שלי, אימפרזה טורבו. הבית הראשון הגיע הרבה יותר מאוחר, רק בסביבות 2014. האמת, זה היה בגיל יחסית מאוחר, כפי שאני רואה את זה בדיעבד.
למה רכב ספורט לפני בית?
זו שאלה מצוינת. עבורי, הרכב הזה עשה לי כל כך טוב. הוא הזכיר לי כל בוקר, למה אני קם. הוא היה הסמל המוחשי לאושר, לתשוקה, לדלק שמניע אותי. כולנו נמצאים עכשיו באווירת ראש השנה, וזה זמן מצוין לשאול את עצמנו: מה גורם לכם לקום בבוקר? מה עושה לכם באמת כיף? האם אתם קמים כדי להחזיר הלוואות, או כדי למלא את עצמכם בתחביבים והנאה אמיתית? אני אומר לך, הבחירה ברכב הייתה לגמרי מתוך צורך עמוק בסיפוק מיידי, משהו שנותן לי כוח.
הרי ידוע שבית זו ההוצאה הגדולה ביותר.
לעתים קרובות, גם השקעה פיננסית לא משתלמת כמו שחושבים.
רבים רצים לקנות בית כדבר ראשון, למרות הכל. אני קצת עשיתי דברים שונה, ושמח על כך. כן, קניתי בסוף בית, אבל אני יכול לומר לכם שקודם כל דאגתי לאושר שלי. האושר הזה, הוא בדיוק מה שייצר לי כסף בהמשך. הוא הוביל אותי למה שהיום אני מכנה בפירוש "אושר כלכלי", מצב שבו הכסף זורם מתוך מקום של סיפוק והגשמה, ולא מתוך תחושת חובה או לחץ.
האם רכישת בית היא תמיד ההשקעה האופטימלית?
שוק הנדל"ן בישראל סוער, ורבים משוכנעים שבית הוא ההשקעה הבטוחה והחכמה ביותר שאפשר לבצע. הלחץ החברתי והציפייה לרכוש נכס משלנו כחלק ממסלול החיים "הנורמלי" עומדים בעינם. קניית דירה נתפסת כעוגן כלכלי, כמקור לביטחון וכיעד כמעט הכרחי לכל משפחה.
אבל האם זה תמיד המצב? מניסיוני, התפיסה הזו דורשת בחינה מחודשת. אולי הגיע הזמן לשאול אם בית הוא אכן השקעה אידיאלית או שמא "ההוצאה הגרועה ביותר שיש", כפי שרבים מגלים בדיעבד.
הנה כמה דברים שכדאי לזכור:
- לא השקעה טהורה: בית הוא נכס שמייצר הוצאות תפעול שוטפות.
- כן כרוך בעלויות נסתרות: ארנונה, וועד בית, ביטוחים, תיקונים.
רכישת בית מטילה עלינו התחייבויות פיננסיות כבדות. משכנתא ארוכת טווח היא רק ההתחלה. בנקודת המבט הזו, בית יכול להיות איום של ממש על האושר הכלכלי, במקום מקפצה אליו. הוא דורש תחזוקה, שיפוצים, מיסים. פתאום, חלום הבית הופך לעול יומיומי.
אני אומר לך, קל לרוץ אחרי העדר. אבל האם זה משרת את האושר האישי שלך? האם הבית שאתה רוכש באמת עושה לך טוב, או שמא הוא רק כובל אותך כלכלית, ומרחיק אותך מהדברים שבאמת עושים לך כיף ונותנים לך את הדלק לקום בבוקר? זו שאלה שכל אחד חייב לשאול את עצמו בכנות, לפני שהוא קופץ למים העמוקים.
מציאת המוטיבציה: מה מניע אותך לקום בבוקר?
שוק העבודה בישראל מציע אינספור אפשרויות, אך השאלה האמיתית היא מה מניע אותך בבוקר? רגע לפני שאתה צולל לתוכניות פיננסיות מורכבות או השקעות נוצצות, כדאי לעצור ולשאול: מה גורם לך לקום מהמיטה בבוקר? מה התשוקה האמיתית שלך?
האמת, רובנו נשאבים למרוץ העכברים בלי להקדיש מחשבה עמוקה למהות של המרוץ הזה. זה לא עוד סתם קלישאה על הגשמה עצמית, זו הליבה של בניית חיים עם תחושת אושר כלכלי אמיתית. בלי להבין מה מניע אותך, כל הצלחה פיננסית עלולה להרגיש חלולה.
האם הכיף שלך הוא להחזיר הלוואות? או שאולי הוא טמון במילוי עצמך בתחביבים והנאה? רוב האנשים שואפים לביטחון כלכלי. זה מצוין, אבל מה מגיע אחר כך? אלעד הדר מסביר שאושר אישי עשוי להוביל ליצירת עושר. זו לא פזרנות, אלא הכרה בכוחה של המוטיבציה הפנימית.
במקום לרוץ אחרי עוד "אבן דרך" חיצונית, כדאי להתמקד במה שהלב באמת רוצה. זה לא אומר שצריך לזנוח את האחריות הפיננסית, אלא לשלב אותה בתוך מסגרת שמשרתת את האושר האישי שלך. אני אומר לך, כשיש לך סיבה טובה לקום בבוקר, גם האתגרים הכספיים נראים אחרת.
לכן, בבניית כל תוכנית פיננסית, קריטית ההקשבה לרצונות הפנימיים. הרי כסף הוא כלי, לא מטרה בפני עצמה. הוא נועד לשרת את החיים שאתה רוצה לחיות. אל תבזבז אותו על משהו שלא באמת עושה לך טוב.
- לא: להתעלם מהחלומות שלך.
- כן: לשלב את התשוקות בתוכנית הכלכלית.
- לא: לחיות רק כדי לשלם חשבונות.
- כן: לחיות חיים שממלאים אותך.
איזון בין הנאה לניהול פיננסי נבון
שוק הנדל"ן בישראל אולי מכתיב לנו סדרי עדיפויות מסוימים. אבל כשזה מגיע לאושר אישי וכלכלי, כאן נכנסת לתמונה תפיסה אחרת לגמרי. אנחנו לא מדברים על פזרנות, אלא על חשיבה מעמיקה יותר.
האם אי פעם שאלת את עצמך מה באמת מניע אותך לקום בבוקר? לעיתים קרובות, התשובה אינה רק החזר הלוואות. היא קשורה הרבה יותר לסיפוק, לתחביבים, לדברים שמרגשים אותך. אלו בדיוק הדברים שיכולים לתדלק את ההצלחה הכלכלית שלך.
"אני יכול להגיד לכם שקודם כל דאגתי לאושר שלי כי האושר שלי ייצר לי כסף."
המסר כאן ברור: אושר כלכלי לא מגיע רק מצבירת נכסים קונבנציונליים. הוא נובע מהשקעה במה שגורם לך להרגיש חי ופרודוקטיבי. הבית הוא הוצאה אדירה, והרבה פעמים אנשים רצים אליה ראשונים בלי לחשוב.
אז איך מייצרים אסטרטגיה שתשלב את כל העולמות?
- זהה מה מניע אותך: מה גורם לך לסיפוק אמיתי?
- הגדר יעדים פיננסיים: שניהם, לטווח ארוך ולטווח קצר.
- שלב תגמולים מיידיים: תקציב קטן להנאות שמעלות את המורל.
- השקע בעצמך: קורסים, תחביבים, חוויות, אלו לא הוצאות, אלו השקעות באושר.
ניהול פיננסי נבון הוא הרבה יותר מסתם חיסכון. הוא קשור לאופן שבו אתה בונה חיים שבהם אתה מצליח גם ליהנות וגם להגיע ליציבות. זהו איזון עדין. רוב האנשים דוחים את ההנאה "לאחרי הבית". פה אנחנו מדברים על שילוב. הנאות קטנות לא חייבות לחכות. הן יכולות להיות הזרז שלך.
סיכום: הדרך לאושר כלכלי אישי
שוק הנדל"ן בישראל מלא עד אפס מקום בהמלצות מכל עבר. אבל סדרי העדיפויות האישיים? זה משהו אחר לגמרי. כאן לא מדברים על עוד משכנתא, אלא על חיים עם משמעות.
אין נוסחת קסם אחת שתבטיח לכם אושר כלכלי. נקודה. כל אחד ומה שמניע אותו. מה שחשוב זה לבחון לעומק את סדרי העדיפויות שלכם, בלי לחץ חברתי או "מה כולם עושים".
תשאלו את עצמכם שוב: מה באמת גורם לכם לקום בבוקר? האם זה התחביב האהוב, הריגוש שברכישה מסוימת, או אולי דווקא הבטחון שבית מספק?
האמת, האושר שלי ייצר לי כסף.
זה לא אומר להיות פזרנים, ממש לא. אבל זה כן אומר להבין שאושר יכול להיות קטליזטור אדיר לצמיחה. אם אתה מאושר, מלא אנרגיה, ומוצא סיפוק במה שאתה עושה, סביר להניח שתהיה גם פרודוקטיבי ויצירתי יותר. זה יבוא לידי ביטוי בכיס שלך. זו דרך אחרת לגמרי להסתכל על אושר כלכלי.
אז מה זה אומר בפועל?
- לא: לרוץ אחרי מוסכמות בלי מחשבה.
- כן: להבין מה באמת מניע אותך.
- לא: להתיישר לפי "מה מקובל".
- כן: לבנות אסטרטגיה שתואמת את הנפש והכיס שלך.
זו ההזדמנות שלכם לחשוב מחדש. האם אתם רוצים למלא את עצמכם בהנאה או להחזיר הלוואות בלי הפסקה? יש לכם את הכוח לשנות את הסדר. סדרי העדיפויות הם לגמרי שלכם.
אם אתה מחפש עוד יועץ שיגיד לך "קנה בית", יש המון כאלה. אם אתה מחפש דרך לחיבור עמוק בין אושר לצמיחה, ומוכן לבחון את סדרי העדיפויות שלך מחדש, זה בדיוק מה שאתה צריך.
מי שרוצה לעשות סדר במספרים לפני ההחלטה הבאה, כדאי שישקול ייעוץ לעסקים.
שאלות נפוצות
האם רכישת בית היא תמיד ההשקעה הטובה ביותר?
כיצד אושר אישי יכול להשפיע על הצלחה כלכלית?
האם מותר ליהנות מהחיים ולרכוש פריטים יקרים לפני רכישת נכס?
מהו סדר העדיפויות הפיננסי המומלץ לפי גישה זו?
עוד באותו נושא שיכול לעניין אתכם