הפחד מהבנקים ומהשאלות של הפקידים על כל שקל משתק כמעט כל ישראלי. אבל כשמדובר על הפקדת מזומן בחשבון בנק של צעירים, החוקים עובדים אחרת לגמרי. במקום חקירות ודוחות מורכבים, צריך פשוט להבין מה באמת מקפיץ אצלם את המערכת.
הפקדת כסף מזומן בגיל צעיר וההתנהלות מול הבנק
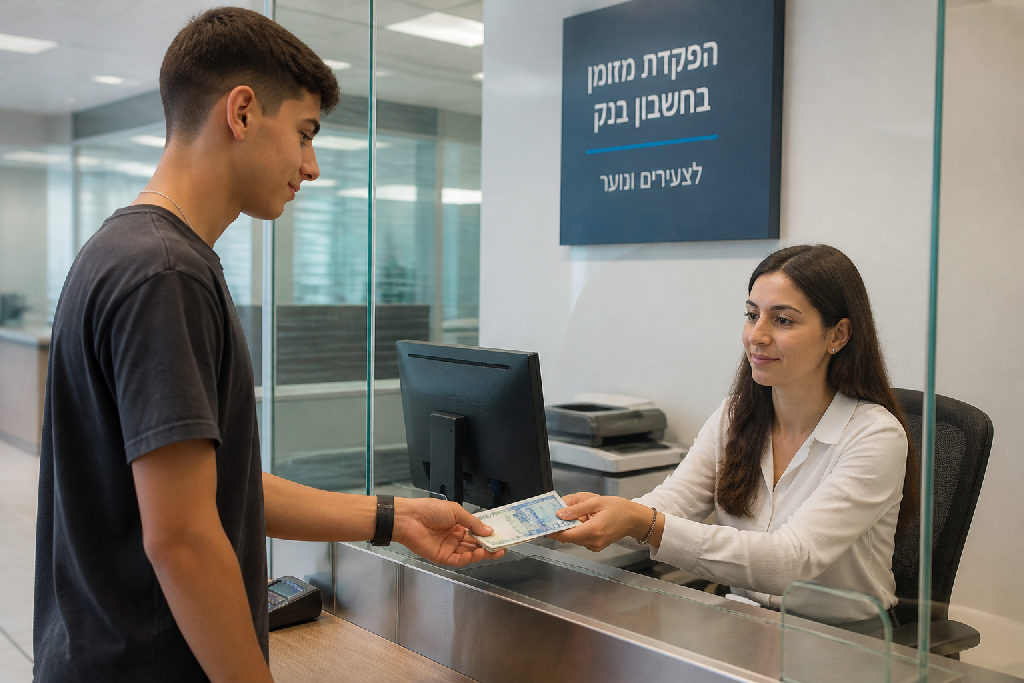
אתה בן 14 או 15, עומד מחוץ לסניף עם 4,000 שקלים במעטפה. הלב דופק. הראש שלך מריץ תסריטים על פקיד קשוח שיתחיל לתחקר אותך כאילו שדדת עכשיו תחנת דלק. החשש הזה מובן לגמרי כשאתה פוגש מערכת פיננסית של מבוגרים בפעם הראשונה.
תירגע. המציאות פשוטה בהרבה.
בנקים רואים צעירים עם ערימות של שטרות מדי יום. אין בזה שום דבר חריג, כי ברור לכולם מאיפה הכסף מגיע בגילאים האלה:
- כספי מתנות שנצברו מאירוע בר מצווה ונשמרו בקופסה
- מתנות ימי הולדת וחגים מסבתא לאורך תקופה ארוכה
- דמי כיס שנאספו שקל לשקל לטובת יעד מסוים
הפקיד ישאל אותך מאיפה הכסף? כנראה שכן. זו בדיקה שגרתית לחלוטין שמחייבת אותו להקליד משהו במערכת. אין צורך לגמגם ואין שום סיבה לשקר. אתה פשוט מסביר שמדובר בחסכונות ממתנות משפחתיות.
רוב הצעירים בטוחים שכל שאלה היא חקירה פלילית. בפועל, זו רק בירוקרטיה של חצי דקה.
האמת, המערכת לא מנסה לחפש נערים שמפקידים חיסכון של שנים כדי לשמור אותו במקום בטוח. המצב משתנה לחלוטין ברגע שנוצרת חזרתיות. אם תבצע הפקדת מזומן בחשבון בנק של 4,000 שקלים בכל שבוע או בכל חודש, המערכות הסלקטיביות של הבנק יתעוררו מיד. בגיל כזה אתה עדיין לא עובד כחוק, ותזרים קבוע כזה מקפיץ התראות אוטומטיות. שם כבר לא יסתפקו בשאלה קצרה באשנב, אלא יזמינו אותך ואת ההורים שלך כדי להבין מאיפה מגיע הכסף.
פעם אחת זו מתנה. כל חודש זה דפוס חשוד.
מדוע הבנק מתעניין במקור הכסף המופקד במזומן
הבנקאי בסניף לא מנסה להציק לך אישית. החוק מחייב אותו.
בישראל פועלים כללים קשיחים מאוד נגד הלבנת הון, והבנקים נמצאים בקו האש הראשון מול הרגולטור. ברגע שנכנס שטר פיזי לדלפק, המערכת דורשת לדעת מה המקור שלו. זה נכון כשמדובר באיש עסקים ותיק, וזה נכון בדיוק באותה מידה גם כשנער צעיר מגיע להפקיד חסכונות.
מזומן לא משאיר עקבות.
בדיוק בגלל זה הבנקים מפעילים מערכות ניטור שמזהות תנועות חריגות. המערכת בודקת לא רק כמה כסף נכנס, אלא בעיקר איך הפעולה נראית ביחס לפרופיל האישי שלך:
- סריקה אוטומטית של גובה ההפקדה מול גיל בעל החשבון.
- הצלבת נתונים מול דיווחי הכנסה קודמים או היסטוריית פעולות.
- הפעלת התראה סלקטיבית ברגע שמזוהה דפוס מחזורי.
- בירור יזום מול הלקוח או האפוטרופוסים שלו.
האמת, אף אחד בבנק לא מחפש להקשות על בני 15 סתם כך.
אם תגיע לסניף כדי לבצע הפקדת מזומן בחשבון בנק של 4,000 שקלים שצברת מדמי כיס, מתנות מסבתא או אירוע בר מצווה, סביר להניח שישאלו אותך שאלה כללית וימשיכו הלאה. הפעולה הזו כשלעצמה תעבור חלק. הבלאגן מתחיל כשהפעולה הזו חוזרת על עצמה. אם תפקיד 4,000 שקלים בכל שבוע או בכל חודש כשאתה עדיין לא בגיל שמאפשר עבודה מסודרת, המערכת תקפיץ סימן שאלה מיידי. בשלב הזה הבנק כבר ירים טלפון להורים שלך כדי להבין מאיפה הכסף מגיע.
ההבדל בין הפקדה חד פעמית לבין הפקדות שגרתיות
הבנקים לא מסתכלים רק על המספר. הם מסתכלים על הדפוס.
אם אתה נער בן 14 שנכנס לסניף עם מעטפה של 4,000 שקל, המערכת לא נכנסת לפאניקה. מניסיוני, פקיד הבנק ישאל שאלה או שתיים מתוך חובה, אבל בזה זה ייגמר. כסף מבר מצווה, סבתא שפינקה בחגים, חסכונות של שנתיים בדמי כיס. זה הגיוני. זה תואם את הגיל שלך. כל עוד הפעולה עומדת בפני עצמה, הבנק מבין את הסיטואציה ומסתפק בהסבר בעל פה, בלי לדרוש תלושי שכר או קבלות.
אבל הנה הגבול הדק שאתה חייב להכיר.
ברגע שהפעולה הופכת להרגל, כללי המשחק משתנים לגמרי. הפקדת מזומן בחשבון בנק שחוזרת על עצמה שבוע אחרי שבוע, או פעם בחודש כמו שעון, מדליקה נורות אדומות באלגוריתם הניטור של הבנק. מבחינת המערכת, נער בן 15 שלא עובד בצורה מוסדרת לא אמור לייצר תזרים מזומנים קבוע של אלפי שקלים.
במצב כזה, הפקיד כבר לא יוכל להסתפק בחיוך ובהסבר על הדוד מאמריקה:
- לא מדובר עוד במתנה נקודתית מהמשפחה.
- כן מדובר בהכנסה שוטפת שדורשת דיווח והוכחת מקור.
- לא יסתפקו בתשובה קצרה ליד הדלפק.
- כן יזמינו אותך ואת ההורים לבירור רשמי.
ההבדל פשוט. אירוע חד פעמי משתלב בהיגיון של חשבון צעיר. שגרה של מזומנים מעלה חשד לפעילות עסקית לא מדווחת, ושם הבנק יעצור אותך מיד.
מה קורה כאשר מתחילים להפקיד סכומים קבועים
הפקדה חד-פעמית של כמה אלפי שקלים לא באמת מזיזה לבנק. קיבלת מתנה מסבתא? חסכת מהבר מצווה? אף פקיד לא יפתח בחקירה מיוחדת. הבעיה האמיתית מתחילה כשהפעולה הזו חוזרת על עצמה שוב ושוב.
האלגוריתם הבנקאי מחפש דפוסים.
ברגע שנוצרת שגרה של הפקדת מזומן בחשבון בנק, המערכת משנה גישה. אם נכנסים לחשבון צעיר 4,000 שקלים מדי חודש או שבוע, קופצת מיד התראה סלקטיבית על מסך הבנקאי. כפי שמסביר אלעד הדר, המערכת הפיננסית מתוכנתת לאתר חריגות מהתנהגות רגילה של אותו פרופיל לקוח. נער בן 15 שלא עובד באופן רשמי לא אמור לייצר תזרים מזומנים חודשי יציב.
מניסיוני, ברגע שההתראה הזו נדלקת, הבנק עובר לשלב הבא:
- דרישה להציג מסמכים רשמיים, כמו תלושי שכר או קבלות שמוכיחים את מקור הכסף.
- הקפאת היכולת לבצע הפקדות נוספות עד לבירור המקורות.
- פנייה ישירה להורים, מתוקף היותם האפוטרופוסים החוקיים של החשבון עד גיל 18.
פה בדיוק העניין. אתה אולי חושב שאתה מנהל חשבון עצמאי, אבל מבחינת החוק ההורים שלך אחראים לכל שקל שעובר שם. כשהבנק ידרוש הוכחות למקור הכסף, הם אלה שיצטרכו לשבת מול מנהל הסניף ולספק תשובות. בעולם של ייעוץ לעסקים וניהול כספים מבינים היטב את המנגנון הזה: הבנק לא שואל שאלות מתוך סקרנות, אלא כדי להגן על עצמו מפני עבירות על חוקי הלבנת הון.
בלי מסמכים מתאימים, הכסף פשוט ייתקע.
טיפים להתנהלות נכונה בעת הפקדת מזומן לנוער
אתה עומד בסניף עם מעטפה של כמה אלפי שקלים. הלב דופק קצת, למרות שלא עשית שום דבר רע.
זה טבעי לגמרי.
הבנקים מחויבים לבדוק פעילות חריגה, אבל הם לא מחפשים להפיל בני נוער. כדי לעבור את זה בלי כאב ראש מיותר, כדאי לעבוד לפי שלושה כללים ברורים בשטח:
- אמירת אמת בלבד: קיבלת כסף לבר מצווה? חסכת דמי כיס מסבתא לאורך שנה? תגיד בדיוק את זה לפקיד. אל תמציא סיפורים על עבודות שלא היו כדי להישמע בוגר. שקר קטן מסתבך מהר.
- שמירת תיעוד בסיסי: מעטפות עם ברכות, פתקים מהמשפחה או הודעות וואטסאפ על מתנה. אם הבנקאי ישאל מאיפה הכסף, צילום פשוט של הברכה סוגר את הבירור תוך עשר שניות.
- שיתוף ההורים מראש: אל תלך להפקיד סכום משמעותי לבד. כשאחד ההורים מלווה אותך או לפחות מודע לפעולה, המערכת של הבנק מקבלת את הסיטואציה בהבנה מלאה.
האמת, המערכת הבנקאית לא מתרגשת מאירוע חד פעמי של נער צעיר.
הם מחפשים דפוסים.
כל עוד הפקדת מזומן בחשבון בנק מתבצעת פעם בתקופה מסיבה אמיתית, אין סיבה לדאגה. בעיות צצות רק כשמנסים להתחכם, לחלק סכומים בלי סיבה או להסתיר מידע פשוט מהפקיד.
סיכום
הבנקים לא מחפשים להפיל בני נוער. כשיש הפקדת מזומן בחשבון בנק של נער צעיר, אף פקיד בסניף לא מניח שמדובר בפעילות עבריינית. כסף שנאסף מבר מצווה, מתנה מסבתא לחג או חסכונות שנשמרו במגירה הם חלק מוכר ושגרתי. המערכת מבינה את זה לגמרי.
הבעיה מתחילה כשהתבנית משתנה.
האמת, המערכות הבנקאיות מתוכנתות לזהות חריגות סטטיסטיות. סכום חד פעמי של 4,000 שקלים לא מקפיץ שום מערכת פיקוח. אבל אם אותם 4,000 שקלים יופקדו שוב בשבוע הבא, ושוב בחודש שלאחר מכן, המערכת תסמן את הפעילות מיד. ברגע כזה הבנק ירים טלפון ישיר אליך או להורים כדי להבין מאיפה מגיע הכסף בגיל שבו אסור עדיין לעבוד באופן רשמי.
כדי להימנע מבירורים מעיקים ומסיבוכים מיותרים, כדאי להכיר את כללי המשחק:
- לא להמציא סיפורים מורכבים אם הבנקאי מציג שאלה פשוטה.
- כן לומר את האמת הפשוטה כשמדובר בכספי מתנות או חסכונות אישיים.
- לא להזרים כספים בתדירות שבועית קבועה בלי מקור הכנסה חוקי ומוסדר.
התנהלות פיננסית נכונה מתחילה בצעד הראשון שלך מול המערכת. שקיפות ושקט מול הפקיד חוסכים חסימת כרטיסים, שיחות לא נעימות להורים וחשדות מיותרים.
אם אתה מחפש להפקיד סכום שצברת לאורך זמן מאירועים משפחתיים, עשה זאת בביטחון וברוגע. אם אתה מתכנן להפקיד מזומנים באופן קבוע בלי יכולת להסביר את מקורם, עדיף לעצור ולחשוב שוב.
שאלות נפוצות
האם נער מתחת לגיל 15 נדרש להוכיח מקור כספי מזומן בבנק
מתי הפקדות מזומן עלולות לעורר בעיות מול הבנק
מדוע הבנק בודק מאיפה הגיע הכסף
מה מומלץ לענות לפקיד הבנק אם הוא שואל על מקור הכסף
עוד באותו נושא שיכול לעניין אתכם