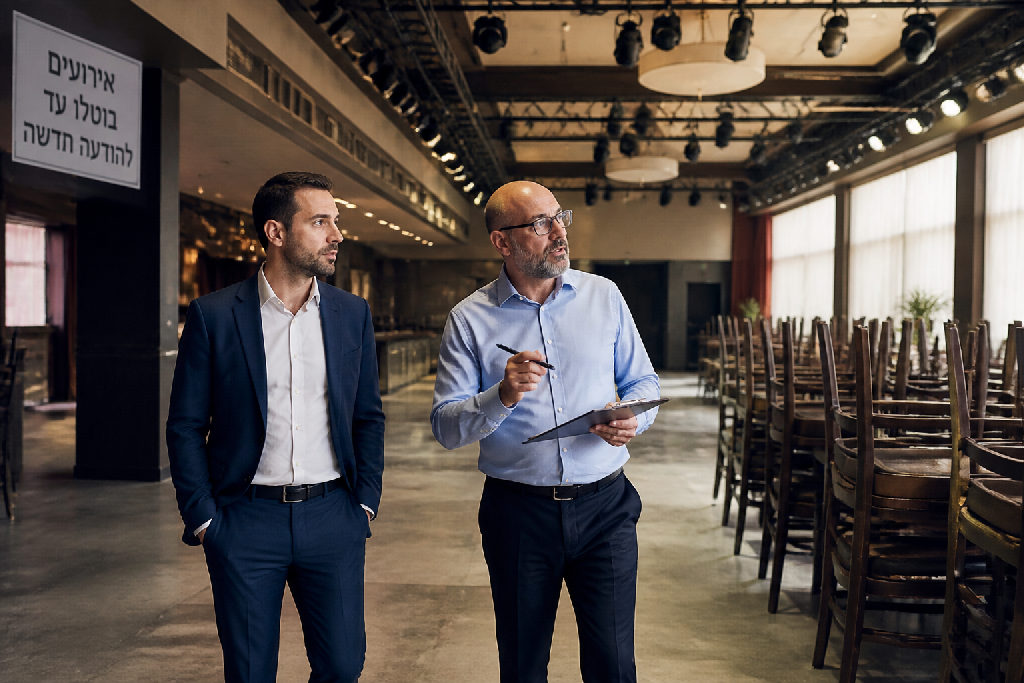
שוק אולמות האירועים בישראל מלא עד אפס מקום בסיפורים על מקומות שקרסו תוך שנתיים. אבל רכישת עסק בפשיטת רגל בתחום הזה? זה כבר משהו אחר לגמרי. במקום קומבינות של מיסוי, הרווח הענק יושב נטו על הפער שבין עלות ההקמה למחיר הקנייה בשטח.
התפיסה המוטעית לגבי קיזוז הפסדים של העסק הקודם
הרבה אנשים בטוחים שיש כאן איזה תרגיל מס גאוני. הסיפור הנפוץ מתאר יזם ממולח שקונה אולם אירועים הפסדי, מחליף את השלט בכניסה, ופתאום מרוויח מיליונים כי רשויות המס מקזזות לו את כל הבור שהשאיר הבעלים הקודם.
האמת, זה פשוט לא עובד ככה.
שינוי שם של מתחם לא מייצר רווח יש מאין. רשות המסים לא מחלקת מתנות רק כי החלפת לוגו ומיתגת מחדש את המקום, וקיזוז הפסדים כפוף להגבלות נוקשות מאוד בחוק. כשבוחנים מהלך של רכישת עסק בפשיטת רגל, הרווח האמיתי לא מגיע מתכנוני מס יצירתיים. הוא מגיע מהפער הכלכלי האדיר שבין עלות ההקמה של המקום לבין המחיר שבו הוא נקנה בפועל.
- לא מחיקת מסים פלאית שמשאירה את כל הכסף בכיס.
- לא שינוי שם קוסמטי שפותר בבת אחת בעיות ניהול.
- כן כניסה למתחם מוכן שהושקעו בו 10 מיליון שקלים תמורת 2 מיליון בלבד.
- כן מבנה עלויות שמאפשר לך להיות רווחי כבר מהאירוע הראשון.
תחשוב על המספרים לרגע. מי שהקים את הגן שפך הון עתק על פיתוח שטח, מערכות הגברה, תאורה, מטבחי ענק והיתרים. הוא החזיק מעמד שנתיים, נחנק תחת החזרי ההלוואות, ונאלץ למכור הכל בכינוס נכסים. עכשיו אתה נכנס לתמונה.
ההוצאה על הרכישה מוכרת במס בדיוק כפי שהוצאות ההקמה היו מוכרות למקים המקורי בשעתו, טיפין טיפין לפי התקנות.
היתרון שלך לא יושב בטופסי הדיווח למס הכנסה.
הוא יושב בעובדה הפשוטה שקנית נכס בשבריר ממה שעלה לייצר אותו.
מעמדם של הפסדי עבר מול רשויות המס
הרבה יזמים בטוחים שיש פה קסם חשבונאי. המחשבה המקובלת היא שמי שמבצע רכישת עסק בפשיטת רגל פשוט לוקח את כל ההפסדים של הבעלים הקודם, מקזז אותם מול ההכנסות החדשות, וחוסך מיליונים במסים.
המציאות שונה לגמרי.
רשות המסים לא מחלקת מתנות. כאשר אתה רוכש פעילות של עסק שקרס ומפעיל אותה תחת יישות משפטית חדשה, ההפסדים הצבורים נשארים אצל החברה הישנה. אי אפשר לקחת הפסד של חברה אחת ופשוט "להדביק" אותו לחברה החדשה שהקמת, רק בגלל שהאירועים מתקיימים באותו מתחם ועם אותם שולחנות.
- לא קיזוז אוטומטי של בורות מס שיצר הבעלים המקורי.
- לא מחיקת חובות של עבר בעזרת תרגילי שמות.
- כן הכרה בהוצאות הרכישה שלך, שייכנסו לחישוב הפחת השנתי כחוק.
האמת, הרווח הגדול בעסקה כזו בכלל לא מגיע ממקלטי מס.
תחשוב על זה במספרים פשוטים: להקים גן אירועים מאפס עלה לבעלים המקורי 10 מיליון שקלים. הוא שפך כסף על תשתיות, ריצוף, מטבח תעשייתי, תאורה והגברה. אחרי שנתיים של פעילות כושלת הוא פשט רגל, ואתה קונה את כל הציוד והפעילות ב-2 מיליון שקלים בלבד.
אבל נקודת הפתיחה שלך אחרת.
הוצאות ההקמה שלו היו מוכרות במס בזמנו, והוצאות הרכישה שלך מוכרות במס כעת. ההבדל היחיד והקובע הוא תג המחיר. הוא היה צריך לייצר רווח שיכסה בור של עשרה מיליון, ואילו אתה מתחיל מאותה נקודה פיזית, אבל עם החזר השקעה של שני מיליון בלבד.
הפער האמיתי בין עלות הקמה למחיר רכישה בהזדמנות
כדי להרים גן אירועים מאפס צריך הון עתק. פיתוח שטח, מערכות חשמל תעשייתיות, בינוי מטבחי קצה, סאונד, תאורה, ריצוף ועיצוב נוף. אתה שופך בקלות 10 מיליון שקלים עוד לפני שהזוג הראשון שבר כוס בחופה. כל שקל כזה יוצא מהכיס שלך או מלווה בבנק עם ריבית לוחצת.
ואז העסק מתרסק.
היזם המקורי לא עמד בהחזרים, נקלע לחדלות פירעון, והמתחם עומד למכירה מהירה דרך כונס נכסים. המחיר כעת? 2 מיליון שקלים בלבד. שמונים אחוז הנחה על אותם הברזלים, אותם המבנים ואותה התשתית בדיוק.
תסתכל על מה שקיבלת בפועל:
- מטבח שף מנירוסטה? יש.
- מערכות הגברה ותאורה? יש.
- גני חופה ואישורי בינוי? יש.
האמת, רכישת עסק בפשיטת רגל לא מייצרת יתרון בזכות תכנוני מס מתוחכמים. המספרים עושים את כל העבודה. היזם שהקים את המקום היה חייב לסגור 150 חתונות בשנה רק כדי לשלם את הריביות על השקעת העתק המקורית.
עבורך, נקודת האיזון צונחת באופן דרסטי.
כשעלות הכניסה נחתכת בצורה כזו, אתה צריך שליש מכמות האירועים כדי לכסות הוצאות תפעול ולסיים חודש ברווח. היזם הראשון בנה את התשתיות בדמעות, ואתה נכנס לקצור את הפירות במחיר של גרושים על כל שקל שהושקע.
הכרה בהוצאות רכישה מול הוצאות הקמה לצורכי מס
ישראלים אוהבים לחשוב שיש כאן איזה תרגיל מס מבריק. מישהו פשט רגל, אתה נכנס, לוקח את החברה ומקזז הפסדים ישנים מול הרווחים שלך כדי להתחמק מתשלום.
זה פשוט לא עובד ככה.
רשויות המס לא מחלקות מתנות. כשאתה מבצע רכישת עסק בפשיטת רגל, אתה בדרך כלל קונה פעילות ונכסים, לא את חובות העבר או הפסדים צבורים של תאגיד שקרס. המטרה שלך היא לקבל נכס נקי.
האמת, המנגנון החשבונאי מול פקיד השומה כמעט זהה בשני המקרים. היזם המקורי שהשקיע עשרה מיליון שקלים בהקמת הגן לא קיבל את כל הסכום כהוצאה מוכרת ביום הפתיחה. הוא נדרש לפרוס פחת. ציוד מטבח, תאורה ומערכות הגברה מופחתים בשיעור קבוע לאורך כמה שנים, והמבנה עצמו נפרס על פני עשרות שנים. בדיוק אותו דבר קורה לקונה מכינוס: סכום הרכישה מפוצל בין הציוד והתשתיות, ומוכר כהוצאת פחת לאורך זמן.
- לא קיזוז הפסדים ששייכים למישהו אחר
- כן הכרה בעלות הקנייה כנכס בר פחת לפי חוק
- לא פטור גורף ממס הכנסה על אירועים עתידיים
- כן ירידה דרמטית בצורך לקחת אשראי יקר מהבנק
אלעד הדר מסביר כי הפער המהותי אינו טמון במקלט מס, אלא בפער המחיר ההתחלתי. הוצאות הפחת של הרוכש קטנות יותר בספרים כי הוא שילם פחות, אבל תזרים המזומנים שלו חופשי מנטל הלוואות כבד. בנקודה הזו, תהליך ייעוץ עסקי ממוקד עוזר להפריד בין אשליות על תרגילי מס לבין היתרון הכלכלי האמיתי של העסקה.
אתה קונה בזול.
המס רק מגיב למספרים האמיתיים בשטח.
שיקולים מרכזיים לפני כניסה לעסקה של עסק שקרס
על הנייר, מצאת מכרה זהב. מתחם שהושקעו בו מיליונים נמכר בפרוטות, ואתה כבר מדמיין את שורת הרווח. אבל לקנות בזול זו רק ההתחלה.
רוב היזמים מסתכלים רק על תג המחיר הנמוך. משקיע מנוסה בודק קודם כל מה קבור מתחת להריסות.
לפני שאתה חותם על חוזה ומעביר כספים, יש כמה צעדים קריטיים שאתה חייב לבצע בשטח:
- בדיקת מערכות ותשתיות: תביא מהנדס שיבדוק את צ'ילר המיזוג, לוחות החשמל, מערכות ההגברה ורישיונות המטבח. שיפוץ מערכת קירור מרכזית או החלפת תשתית ניקוז יכולים למחוק ברגע את כל ההנחה שקיבלת על הנכס.
- איתור סיבת הקריסה האמיתית: תבין למה המקום נסגר. אם מדובר בניהול רשלני ומינוף יתר, יש לך עסק להציל. אם יש בעיות גישה, סכסוכי שכירות או בעיות רישוי מול הרשות המקומית, שום הנחה במחיר לא תפצה על זה.
- תקצוב מיתוג מחדש ושיווק: תמחק כל זכר להנהלה הקודמת. תחליף שילוט, תבנה אתר חדש, תייצר קונספט אחר לגמרי ותשקיע בקמפיין חדירה שמבהיר לכולם שמדובר במקום חדש לחלוטין.
האמת, רכישת עסק בפשיטת רגל היא לא רק עסקה פיננסית נוחה. זו עבודת שיקום של מוניטין פגוע.
אם לקוחות חוו שם אירוע מזעזע או ספקים נכוו מביטולי צ'קים, המותג הקודם הוא רעל טהור. שלט חדש לא יעשה את העבודה לבד. אתה צריך להוכיח לקהל בשטח שהסטנדרט השתנה מהיסוד, וזה דורש הון נזיל לשיווק אגרסיבי כבר מהיום הראשון.
סיכום
אנשים אוהבים לחפש קומבינות.
האמת, אין כאן שום טריק חשבונאי סודי של קיזוז הפסדים מול מס הכנסה. המתמטיקה פשוטה בהרבה. מי שהקים את הגן שפך עשרה מיליון שקלים. מי שקנה אותו אחרי הקריסה שילם שני מיליון בלבד.
הפער הזה משנה הכל.
רכישת עסק בפשיטת רגל עדיין דורשת עבודה מדויקת מול רואה החשבון שלך. עלות הקנייה בהחלט נחשבת הוצאה מוכרת, בדיוק כמו שעלויות ההקמה המקוריות היו מוכרות לבעלים הקודם. אי אפשר לקזז את כל הסכום במכה אחת ביום הראשון. יש כללי פחת, יש סעיפים מוגדרים בחוק, ויש פריסה לאורך זמן. תרגילי מס הם לא הסיבה לרווח.
רוב היזמים מתעסקים במקלטי מס. המקצוענים מתמקדים בעלות הכניסה לנכס.
ברזל, תאורה ומטבח לא מנהלים את עצמם, ולכן המקום חייב תוכנית הבראה מציאותית:
- לא הסתמכות על ניסים פיננסיים והחזרי מס דמיוניים
- כן תמחור מחדש של מנות ואירועים על בסיס עלויות מימון אפסיות
- כן סגירת הסכמים חדשים מול ספקים וגיוס צוות מכירות חדש לשטח
ברגע שקנית מתחם מוכן בשבריר מעלות ההקמה, נקודת האיזון החודשית שלך צונחת לרצפה. אתה לא סוחב על הגב הלוואות ענק של עשרה מיליון שקלים, ולכן כל אירוע שנסגר משאיר אצלך רווח נקי גבוה בהרבה מבעבר.
אם אתה מחפש קיצורי דרך ותרגילים מול הרשויות, יש המון אגדות ברשת. אם אתה מחפש לקנות נכס בעל ערך במחיר רצפה ולהפעיל אותו נכון, רכישת עסק בפשיטת רגל זה בדיוק המודל שיכול לעבוד בשבילך.
שאלות נפוצות
האם רוכש עסק יכול להשתמש בהפסדים של הבעלים הקודם כדי לא לשלם מס?
האם עלות הקנייה של עסק שקרס נחשבת להוצאה מוכרת במס?
מדוע קל יותר להרוויח מעסק שנרכש אחרי פשיטת רגל?
מהם הסיכונים ברכישת גן אירועים או עסק שפשט רגל?