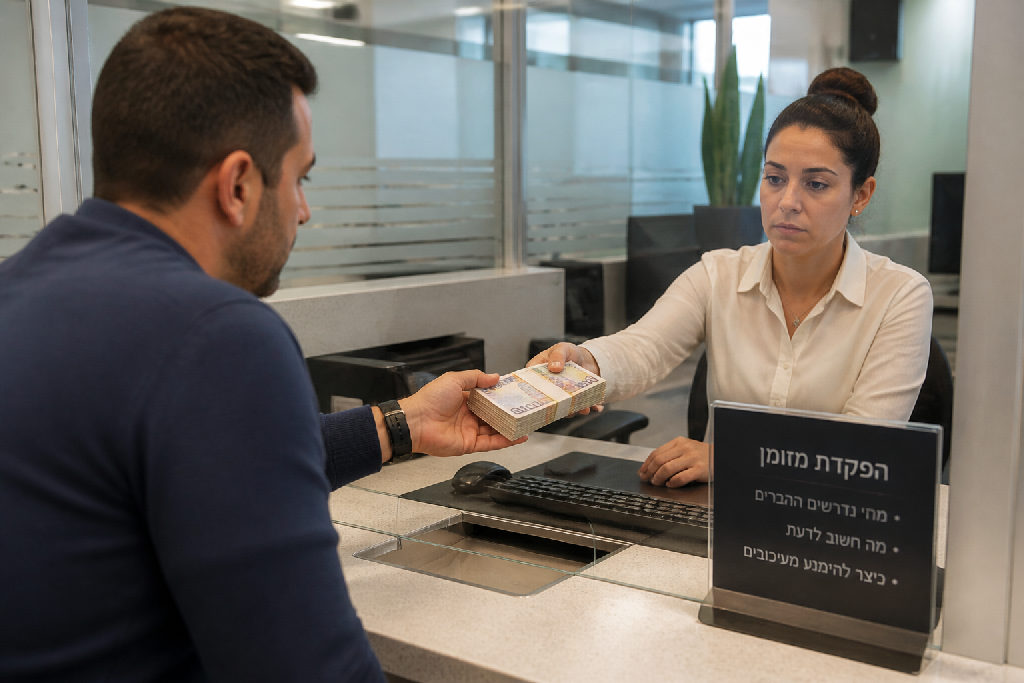
הרבה ישראלים בטוחים שאחרי גיל פרישה הבנק מפסיק לשאול שאלות. אבל הפקדת מזומן של פנסיונרים? זה כבר סיפור אחר לגמרי. במקום להעלים עין ממי שמקבל קצבה, המערכת בבנק דווקא נדרכת בשנייה.
האם גיל הלקוח משפיע על בדיקות הבנק
הרבה אנשים בטוחים שבגיל מסוים הבנק פשוט מפסיק לשאול שאלות. זה מיתוס מסוכן.
האמת, המערכת הבנקאית לא מחלקת הנחות לאף אחד רק בגלל שהוא עבר את גיל 70.
הבנק לא רואה גיל.
המערכות הבנקאיות פועלות לפי אלגוריתמים קשיחים שנועדו לאכוף את כללי איסור הלבנת הון. הן לא בודקות מי עומד פיזית מול הפקיד, אלא איך נראה פרופיל הפעילות הפיננסי של החשבון. כשאתה חי מקצבת זקנה של ביטוח לאומי, המערכת מגדירה בדיוק מה סביר לצפות ממך: קצבה קבועה שנכנסת, קניות בסופר, הוצאות שוטפות וחשבונות בית.
ברגע שנכנסת לתמונה הפקדת מזומן של פנסיונרים, הפעמון מצלצל מיד.
- לא הנחות על בסיס ותק של עשרות שנים בסניף.
- לא התחשבות בשיער שיבה או בגיל מתקדם.
- כן השוואה אוטומטית בין גובה ההכנסה הרשמית למזומן שהופקד.
- כן דרישה קפדנית לאסמכתאות על כל שקל חריג.
תבין איך המערכת רואה את זה מהצד שלה. אם לקוח מתקיים מקצבה צנועה אבל מפקיד שטרות בסכומים של אלפי שקלים מדי שבוע, משהו פה מייצר חוסר התאמה מובהק. ואם תגיד לפקיד שהכסף הגיע במתנה מהבן או מהנכד? זה לא פותר את הבעיה. הבנק פשוט יעביר את הבדיקה הלאה וידרוש מהבן להציג מסמכים שמוכיחים מאיזה חשבון הוא משך את המזומן הזה במקור.
חובת הציות של הבנק מוחלטת. החוק מחייב אותו לסמן כל פעילות שלא תואמת את הפרופיל, בלי שום קשר לתאריך הלידה שרשום בתעודת הזהות שלך.
מנגנוני הניטור והטריגרים האוטומטיים בחשבון
הרבה אנשים בטוחים שבגיל מסוים הבנק פשוט מפסיק לבדוק. זו טעות נפוצה. למערכות הניטור של הבנקים לא אכפת אם אתה בן עשרים ושתיים או בן שבעים וחמש. האלגוריתם לא רואה גיל, צבע או מעמד אישי. הוא רואה אך ורק מספרים, דפוסים וסטיות מהשגרה.
האלגוריתם הבנקאי מחפש דבר אחד מרכזי: הלימה בין ההכנסה לפעילות.
כאשר מדובר על הפקדת מזומן של פנסיונרים, החיכוך מתחיל בדיוק בפער הזה. נניח שחשבון הבנק שלך מוגדר כחשבון של אדם שפרש לגמלאות, וההכנסה הקבועה היחידה שנכנסת אליו מדי חודש היא קצבת אזרח ותיק מביטוח לאומי. ברגע שמתחילות לזרום לחשבון הפקדות מזומן שבועיות, המערכת נדרכת מיד.
ההכנסה החודשית שלך עומדת על כמה אלפי שקלים בודדים.
ההפקדות במזומן מגיעות לאלפים נוספים בכל שבוע.
האמת, זה בדיוק השילוב שמקפיץ את המערכות האוטומטיות הכי מהר שאפשר. המחשב לא שואל למה הכסף הגיע, הוא רק מזהה אנומליה מובהקת. גם אם תנסה לפצל את הסכומים כדי לא לעבור רף מסוים, המערכת סוכמת את כל הפעולות לאורך החודש. עשר הפקדות קטנות של שמונה מאות שקלים מייצרות בדיוק את אותו דוח אירוע כמו הפקדה בודדת של שמונה אלפים.
ברגע שנחצה רף דיווח או שהצטבר סכום שחורג מהפרופיל שלך, הבנק מפעיל נוהל בדיקה:
- דרישה להצהרה רשמית על מקור הכספים.
- בקשת מסמכים, חוזים או קבלות שמוכיחים מאיפה המזומן הגיע בפועל.
- בדיקת הנותן במקרה שטענת שמדובר בעזרה מבן משפחה, כולל דרישה להסביר מה מקור המזומן אצלו.
- הקפאת פעולות חריגות בחשבון עד לסיום הבירור.
הבנקאי בסניף לא מנסה להציק לך באופן אישי. הוא פשוט מחויב לתת מענה להתראות שהתוכנה זורקת לו למסך, ובלי ניירת מסודרת הוא פשוט לא מורשה לקבל את הכסף.
הקשר בין קצבת ביטוח לאומי להפקדות מזומן
הרבה אנשים בטוחים שבגיל מסוים הבנק פשוט עוזב אותם לנפשם.
זה לא עובד ככה.
המערכות בבנק לא בודקות גיל, צבע או מצב משפחתי. הן מתוכנתות לזהות חריגות. קצבת זקנה מביטוח לאומי היא הכנסה צפויה, מסודרת וגלויה לחלוטין. ברגע שאל תוך חשבון כזה מתווספת הפקדת מזומן של פנסיונרים, ועוד באופן קבוע מדי שבוע או חודש, המערכת נדרכת. מבחינת האלגוריתם, משהו כאן פשוט לא מסתדר. אם ההכנסה היחידה שלך היא קצבה ממשלתית, מאיפה בדיוק מגיע כל המזומן הזה?
ברגע שהטריגר נדלק במחשבי הבנק, מתחילה שרשרת בדיקות מעשית מאוד:
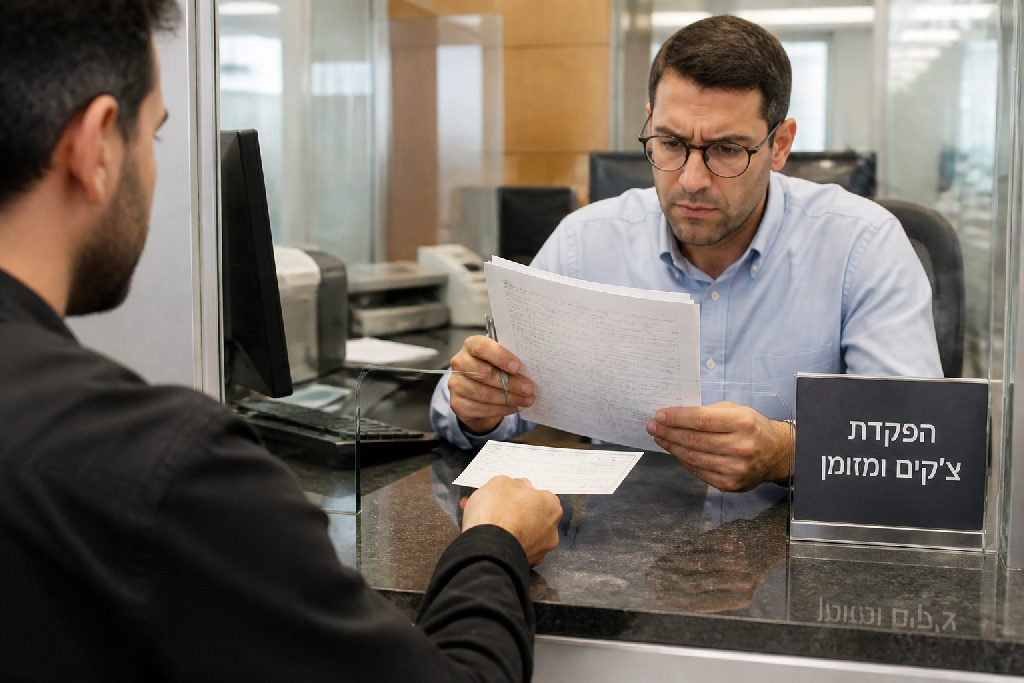
- עצירת הפעולה בעמדה ודרישה לגשת לפקיד בסניף.
- דרישה להצהרה בכתב על מקור הכסף.
- בקשת אסמכתאות ומשיכות בנקאיות תואמות מחשבון של בן המשפחה שטוען שהוא נתן לך את הסכום.
- דיווח ישיר לרשות לאיסור הלבנת הון אם אין הסבר שמניח את הדעת.
הבנק דורש תשובות ברורות.
האמת, הסיכון הגדול ביותר הוא התשובות שתיתן לפקיד. אם תסביר שמדובר בהכנסה מעבודה צדדית, המידע עלול להצליב נתונים מול רשויות המס ולגרור בדיקה של ביטוח לאומי לגבי גובה הקצבה שלך. אם תטען שזו עזרה במזומן מהילדים, הבנק ידרוש לדעת מאיפה הילד השיג שטרות ביד במקום לבצע העברה בנקאית פשוטה. כל עוד אין ניירת מדויקת שמגבה את הכסף, החשבון שלך מסתכן בחסימה מיידית לפעולות.
הסבר על קבלת כספים מבני משפחה
חשבת שתוכל פשוט לומר לפקיד בדלפק שהילדים הביאו לך כסף? תחשוב שוב. המערכת הבנקאית לא מסתפקת בסיפורים על עזרה הדדית, תמיכה שוטפת או מתנה לחג. ברגע שנרשמת הפקדת מזומן של פנסיונרים, הטריגר האוטומטי נדלק מיד. הפקיד מחויב לדרוש הצהרה חתומה על מקור הכספים, יחד עם אסמכתאות שתומכות בגרסה הזו.
מבחינת הבנק, מילה טובה לא שווה שקל.
כאן בדיוק מתחיל הסיבוך האמיתי. ברגע שאתה מצהיר שהכסף הגיע מקרוב משפחה, הבנק מפנה את הזרקור ישירות אליו. עכשיו הבן, הבת או האח נדרשים להוכיח יכולת כלכלית ברורה. מאיפה היה להם סכום כזה במזומן? האם הם משכו אותו מהבנק שלהם לאחרונה? האם יש להם עסק שמייצר מזומנים כחוק? כפי שמסביר אלעד הדר, קציני הציות בבנקים לא עוצרים באדם שמפקיד בקופה, אלא בודקים את כל השרשרת עד למקור הראשוני של השטרות.
העברת מזומנים בתוך הבית גוררת שרשרת של פעולות מצד הסניף:
- דרישה להמצאת תלושי שכר ודפי חשבון של בן המשפחה שהעביר את הכסף.
- סירוב מיידי לקבל את ההפקדה והחזרת השטרות לידי הלקוח.
- דיווח על פעילות בלתי מוסברת לרשות לאיסור הלבנת הון.
- סימון החשבון כבעל פרופיל סיכון גבוה שדורש מעקב צמוד.
האמת, רוב האנשים בטוחים שעזרה משפחתית חסינה מפני בירוקרטיה.
במציאות זה בדיוק להפך. גלגול שטרות מיד ליד מסכן את שני הצדדים בבת אחת: הפנסיונר עומד מול חקירות מיותרות, ונותן הכסף עלול למצוא את עצמו בדיווחים לרשויות המס. תעשה לעצמך כלל ברזל: תמיכה כספית מעבירים אך ורק ישירות בין חשבונות בנק, עם תיעוד מסודר ושקיפות מלאה.
המלצות מעשיות להפקדת מזומן ללא תקלות
אל תנסה להתחכם עם המערכת הבנקאית. זה לא יעבוד.
האלגוריתם של הבנק לא מתרגש מגיל, והוא מחפש רק חריגות בפעילות השוטפת. האמת, רוב הבעיות סביב הפקדת מזומן של פנסיונרים מתחילות מפחד לא מוצדק שגורם לאנשים לבצע טעויות קריטיות מול הפקיד בדלפק.
אם יש לך סכום מזומן שאתה מתכנן להפקיד בחשבון, אלה הפעולות שאתה חייב לבצע:
- שמור כל פתק ומסמך: מכרת רכב ישן במזומן? קיבלת עזרה מבן משפחה שמשך כסף מהחשבון שלו? תביא את הסכם המכירה, את דף חשבון המקור של הנותן או כל קבלה שמוכיחה מאיפה הגיע הכסף. בלי ניירת תומכת, הפקיד פשוט יסרב לקבל את ההפקדה.
- תפנה ביוזמתך לבנקאי: אל תחכה שיחסמו לך את הפעולה או שישלחו מכתב בירור. תגיע לסניף, תבקש לשבת עם הבנקאי שלך ותגיד לו מראש שאתה מעוניין להפקיד סכום מסוים שמקורו ברור. שקיפות מלאה מורידה את רמת החשד באופן מיידי.
- אל תפצל הפקדות לעולם: אנשים חושבים שאם הם יפקידו סכומים קטנים של כמה אלפי שקלים לאורך שבוע במקום סכום אחד מרוכז, הם יחמקו מהמערכת. בפועל קורה ההפך. פיצול כזה מוגדר כפעולה שמטרתה לעקוף דיווח, וזה הטריגר המהיר ביותר לפתיחת בדיקה נגדך.
בנקאים לא אוהבים הפתעות.
ברגע שאתה מציג תמונה מלאה, חוקית ומגובה במסמכים מסודרים, הכסף ייכנס לחשבון שלך ללא שום עיכוב.
סיכום
המערכת הבנקאית לא מחלקת הנחות לאף אחד. אין שום סעיף שמעניק פטור מבדיקה בגיל שבעים או שמונים.
האלגוריתם עיוור לגמרי.
הבנקים מפעילים מערכות בקרה אחידות שלא מתחשבות בגיל, במגדר או בעבר הנקי שלך בסניף. מה שמעניין את מחלקת הציות זה רק מבחן ההתאמה: האם הפעולות בחשבון מסתדרות עם הפרופיל הכלכלי הידוע שלך? ברגע שחשבון שמבוסס על קצבת ביטוח לאומי מתחיל לקלוט שטרות על בסיס קבוע, המערכת מקפיצה התראה אוטומטית. הבנק רואה פער בין הכנסה מוצהרת לבין תזרים מזומנים בפועל, וזה כל מה שצריך כדי לעצור את הפעילות.
האמת, רוב האנשים מניחים בטעות שבגיל מבוגר יגלו כלפיהם גמישות. בפועל, הפקדת מזומן של פנסיונרים ללא הכנה מראש מביאה בדיוק לתוצאה ההפוכה: דרישת הסברים מתישה, הצגת שרשרת מקורות כספיים של בני משפחה, ובמקרים רבים הקפאה מיידית של החשבון. כדי למנוע את כל הבלגן הזה, הכלל פשוט מאוד: לא מפקידים בלי שיש ניירת מוכנה ביד.
- איסוף אסמכתאות ברורות על מקור הכסף טרם ההגעה לסניף.
- הצגת תיעוד מסודר על משיכות קודמות, פדיון חסכונות או מתנות מקרובים.
- דיווח יזום לפקיד הבנק על מהות הפעולה עוד לפני ביצועה.
אם אתה מחפש להתווכח עם נהלי איסור הלבנת הון ולהיתקע מול פקידים חסרי אונים, אפשר לגשת ישירות לעמדת ההפקדה בלי שום נייר. אם אתה מחפש שקט נפשי ורציפות בחשבון הבנק שלך, היערכות מוקדמת והתאמה מדויקת של המסמכים זה בדיוק מה שאתה צריך.
הרבה פעמים מה שחסר הוא לא עוד מידע אלא ליווי וייעוץ עסקי שמחייב ביצוע.
שאלות נפוצות
האם הבנק בודק פנסיונרים שמפקידים מזומן באותה מידה כמו צעירים?
מדוע הפקדת מזומן אצל מקבלי קצבאות נחשבת לחריגה?
האם אפשר להסביר לבנק שהכסף הגיע כסיוע מבני משפחה?
איך ניתן להיערך מראש להפקדת מזומן בחשבון הבנק?
עוד באותו נושא שיכול לעניין אתכם