שוק האשראי בישראל קשוח, וסירוב אחד מהבנק גורם לרוב האנשים לחשוב שהדלת ננעלה לתמיד. אבל הדרך האמיתית לשפר נתוני אשראי? זה משהו אחר לגמרי. במקום לשפוך אלפי שקלים על הבטחות באוויר, הכל מתחיל בהבנה מדויקת של מה שיושב לך בדו"ח.
מדוע חשוב לשפר נתוני אשראי בהקדם
בנקים לא מסתכלים עליך כבן אדם. הם מסתכלים על מספרים. כשהאלגוריתם מזהה ציון נמוך, הדלת נסגרת מיד. גם אם יש לך הכנסה קבועה ועבודה מסודרת, המערכת הבנקאית מסמנת אותך כמסוכן. המשמעות פשוטה: סירוב אוטומטי לבקשות אשראי, או ריביות מופקעות שחונקות את התזרים החודשי.
זה פוגע בך בדיוק ברגעים הכי קריטיים בחיים.
אם אתה מתכנן לקחת משכנתה לדירה ראשונה או לגייס הלוואה להשקעה, ציון חיובי הוא תנאי בסיסי לקבלת תנאים נוחים. הבדל של חצי אחוז בריבית המשכנתה שווה מאות אלפי שקלים לאורך השנים. לכן הצורך לשפר נתוני אשראי הוא לא עניין קוסמטי, אלא החלטה כלכלית שיכולה לחסוך לך הון עצמי אמיתי.
האמת, רוב האנשים בטוחים שהציון שלהם נפגע בגלל חובות ענק, אבל בפועל מדובר בשני תרחישים שונים לגמרי:
- לא כל בעיה היא התנהגות רעה: לעיתים קרובות מדובר בטעות רישום טכנית, כמו תיק הוצאה לפועל שכבר שילמת וסגרת מזמן, אך אף אחד בלשכה לא טרח לעדכן את המערכת.
- כן מדובר בהרגלים שדורשים טיפול: ניצול מקסימלי של מסגרת העובר ושב, כרטיסי אשראי מפוצצים עד הקצה, או פיזור של יותר מדי הלוואות קטנות במקביל במקום לאחד אותן.
רוב הלקוחות מחכים שהבנק יפסול אותם. אתה יכול לבדוק את הדו"ח כבר מחר בבוקר.
ברגע שמזהים את הסיבה המדויקת לירידת הציון, קל לתקן. לפעמים מספיקה מחיקת רישום שגוי אחת או סגירת הלוואה קטנה שעומדת להסתיים כדי להחזיר את האמון של המערכת. מי שפועל מהר, מרוויח כוח מיקוח מיידי מול הפקיד בסניף.
הפקת דו"ח נתוני אשראי והבנת התמונה המלאה
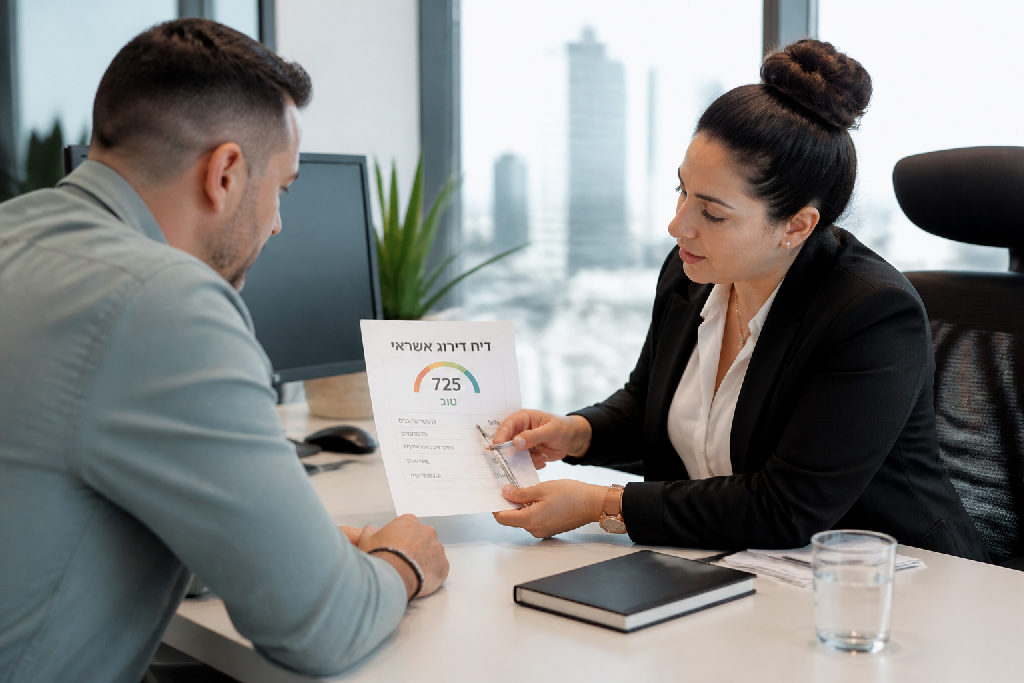
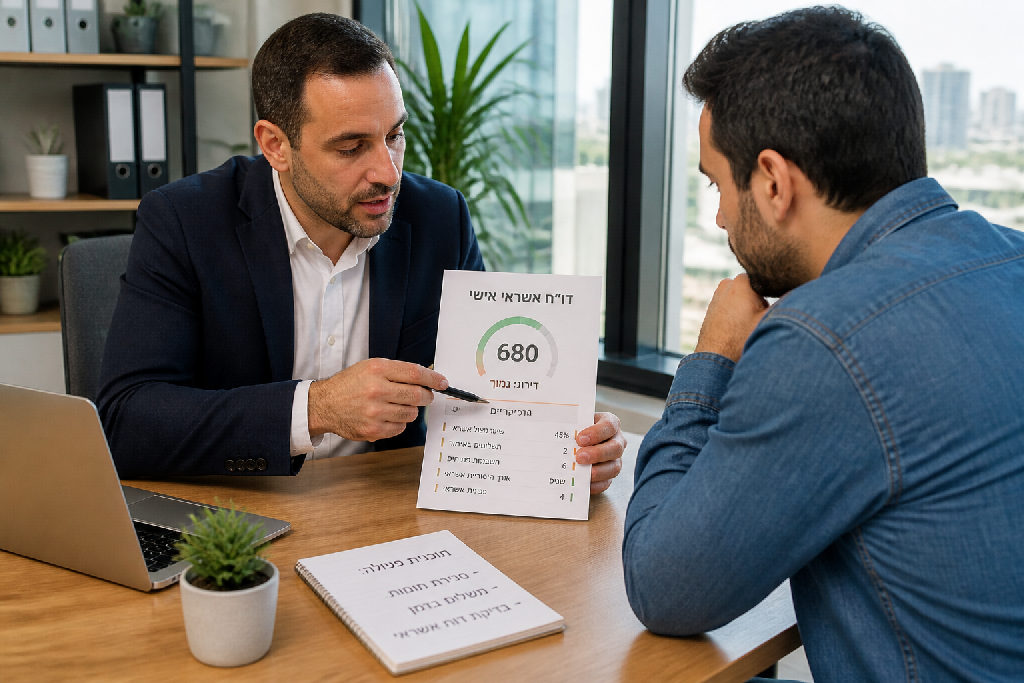
רוב האנשים מגלים שהדירוג שלהם ברצפה רק כשהפקיד בבנק אומר לא. זה מתסכל ומפתיע, אבל זה בעיקר פתיר. הצעד הראשון כדי לשפר נתוני אשראי הוא להפסיק לנחש ולהוציא דו"ח ריכוז נתונים. אפשר למשוך אותו ישירות ממערכת נתוני האשראי של בנק ישראל, או להיכנס לאפליקציה כמו קפטן קרדיט ולקבל תמונת מצב מהירה. המסמך הזה הוא בדיוק מה שהבנקים רואים כשאתה מבקש מהם מימון.
בלי הדו"ח ביד, אתה פשוט יורה באפלה.
קריאת הנתונים דורשת תשומת לב לפרטים הקטנים. לפעמים הציון נחתך בגלל כשל בירוקרטי פשוט, כמו תיק בהוצאה לפועל שכבר שילמת וסגרת מזמן, אך אף גורם לא דאג לעדכן את המערכת. במקרים אחרים מדובר בהתנהלות יומיומית שמשדרת מצוקה, גם אם לא חזר לך צ'ק מעולם.
האמת, ברגע שפותחים את השורות ומסתכלים בעיניים, אפשר לבודד את הבעיות המרכזיות:
- בדיקת רישומים שגויים, עיקולים ישנים ותיקים שכבר נסגרו.
- בחינת ניצול מסגרות האשראי בחשבון ובכרטיסים.
- מיפוי פיזור ההלוואות ובדיקת הצורך לאחד ולרווח תשלומים.
- איתור הלוואה קטנה שנמצאת בסוף דרכה וסגירה מיידית שלה.
הבנקים לא מסתכלים רק על גובה המשכורת שלך. הם בוחנים הרגלים, עומס התחייבויות ורמת סיכון. ברגע שתבין את ההיסטוריה הפיננסית שמשתקפת מהדוח שלך, תדע בדיוק אילו פעולות יחזירו את האמון של המערכת.
איתור שגיאות ותיקי הוצאה לפועל שלא עודכנו
אתה בטוח שהכול סגור. שילמת את החוב הישן, הגעת להסדר עם הנושה, שמת את התקופה הזו מאחוריך. בפועל? המערכת הבנקאית עדיין רואה אותך כחייב פעיל שמסוכן לעבוד איתו.
מניסיוני, המון ישראלים שמנסים להבין למה הדירוג שלהם נמוך מגלים תקלה טכנית מרגיזה: תיק הוצאה לפועל שנסגר לפני שנתיים, אבל אף גורם לא טרח לעדכן את המאגר של בנק ישראל. אף אחד לא רץ לעשות את העבודה הזו במקומך.
המערכת לא מנחשת. היא עובדת על יבש.
פקיד האשראי לא מתעמק בסיפור האישי שלך. הוא רואה חיווי שלילי ודוחה מיד כל בקשה להלוואה או משכנתה. אם אתה רוצה לשפר נתוני אשראי בלי לבזבז זמן ובלי לשלם אלפי שקלים לחברות חיצוניות, תתחיל בבדיקה יזומה:
- הורדת דו"ח ריכוז נתונים עדכני דרך קפטן קרדיט או ישירות ממערכת בנק ישראל.
- סריקת הדו"ח ואיתור תיקים שמופיעים כפתוחים למרות שכבר שילמת וסגרת אותם.
- פתיחת פנייה מקוונת במערכת נתוני אשראי והגשת בקשה רשמית לתיקון מידע שגוי.
- צירוף אישור סגירת תיק רשמי מלשכת ההוצאה לפועל כדי לאלץ את המערכת למחוק את הרישום.
ההשפעה של המחיקה הזו היא מיידית. ברגע שהרישום השגוי מוסר מהמאגר, הדירוג שלך מחושב מחדש ומזנק בעשרות נקודות. פעולה טכנית פשוטה אחת מחזירה אותך למעמד של לקוח לגיטימי שהבנקים שמחים לתת לו כסף.
ניהול נכון של מסגרות אשראי בחשבון ובכרטיסים
אתה נמצא בקצה המסגרת בחשבון הבנק, וכרטיס האשראי כבר חנוק לקראת סוף החודש. בעיני המערכת הבנקאית, מדובר בנורת אזהרה בוהקת. ניצול מקסימלי משדר מצוקה מיידית.
מחנק פיננסי מפיל דירוגים.
גם אם אתה משלם כל שקל בדיוק בזמן, האלגוריתם של נתוני האשראי בוחן את יחס הניצול. שימוש ב-95% או 100% ממסגרת העו"ש וכרטיסי האשראי שלך פוגע בציון ישירות. המערכת מחפשת יציבות, לא מאמץ הישרדות חודשי.
הדרך המהירה לטפל בבעיה כדי לשפר נתוני אשראי היא פשוט לפנות לבנק ולבקש להגדיל את המסגרות. הצעד הזה נשמע לפעמים הפוך מההיגיון, אבל המספרים מדברים בעד עצמם. אם יש לך מסגרת של 10,000 שקלים ואתה מנצל 9,000 שקלים, אתה נמצא בניצול מסוכן של 90%. אם תגדיל את המסגרת ל-20,000 שקלים ותמשיך להוציא את אותו הסכום בדיוק, יחס הניצול צונח ברגע אחד ל-45%. הדירוג מגיב לזה מיד.
במסגרת תהליך ייעוץ עסקי או בבניית תוכנית כלכלית אישית, יצירת מרווח נשימה היא משימה בסיסית. אלעד הדר ממליץ לקבוע כלל ברזל פשוט: שומרים תמיד על מרווח ביטחון קבוע של לפחות 50% מסגרת פנויה בכל כרטיס ובכל חשבון.
- לא לנצל את מלוא הכרטיס עד השקל האחרון.
- כן ליזום פנייה לבנק להגדלת מסגרת כשאתה עדיין במצב תקין.
- לא להיגרר לקצה גבול המינוס בעו"ש.
- כן לייצר מרווח ביטחון שיגן עליך מפני שינויים בדירוג.
מניסיוני, פקידי הבנק נוטים לאשר הגדלת מסגרות בקלות יחסית כאשר הלקוח פונה ביוזמתו ומציג התנהלות שוטפת מסודרת, במקום לחכות לרגע שבו הוא נקלע לחריגה בפועל.
התמודדות עם ריבוי הלוואות וסגירת חובות קטנים
הבנקים לא אוהבים בלגן.
כשמערכת נתוני האשראי רואה ארבע או חמש הלוואות פתוחות במקביל, היא מפרשת את זה מיד כמצוקה תזרימית. זה מוריד לך את הציון ברגע, גם אם מעולם לא פיגרת באף תשלום. רוב האנשים בטוחים שהבעיה העיקרית היא סך כל החוב שנשאר להם להחזיר. האמת, כמות ההתחייבויות הפתוחות שמופיעה בדו"ח שוקלת לפעמים הרבה יותר מהסכום הכולל.
אם המטרה שלך היא לשפר נתוני אשראי ולהחזיר את הדירוג למעלה, צריך לעשות סדר יסודי בשטח:
- חיסול הלוואות זנב קטנות: לפעמים נשארו לך כמה תשלומים אחרונים על מימון ישן של רכב או מוצר חשמל. אם יש לך סכום נזיל בצד, תסגור את החוב הזה במכה אחת ותמחק שורה שלמה מהדו"ח.
- איחוד התחייבויות להחזר יחיד: במקום להחזיק ארבע הוראות קבע שונות שיורדות בימים שונים לאורך החודש, מרכזים את כולן תחת הלוואה אחת מסודרת וברורה.
- ריווח לוח הסילוקין: לוקחים הלוואות עם החזר חודשי חונק ופורסים אותן מחדש לתקופה ארוכה יותר, כדי לחתוך את התשלום החודשי בחצי.
פחות שורות חוב, פחות סיכון.
ברגע שמספר הגופים שאתה חייב להם כסף קטן וההחזר החודשי שלך נהיה מרווח והגיוני, אלגוריתם הדירוג מזהה יציבות אמיתית. עומס ההתחייבויות שלך צונח, הציון מתחיל לטפס, והבנק חוזר לראות בך לווה בטוח.
עבודה עצמאית מול ליווי מקצועי לשיקום האשראי
לא כל בעיה בדירוג דורשת פרויקט יקר של חודשים. האמת היא שחלק גדול מהאנשים יכולים לשפר נתוני אשראי לגמרי לבד, בלי לשלם שקל אחד מיותר לאף אחד.
הצעד הראשון הוא להוציא דו"ח ריכוז נתונים מפורט דרך קפטן קרדיט או ישירות ממערכת נתוני האשראי של בנק ישראל. פתחת את הדו"ח והבנת מה קורה שם? מצוין.
עבודה עצמאית מתאימה כשיש בדו"ח תקלות פשוטות יחסית שקופצות מיד לעין:
- מחיקת רישום על תיק הוצאה לפועל שכבר שילמת וסגרת, אבל אף אחד לא עדכן במערכת.
- הגדלת מסגרות בכרטיס האשראי או בחשבון כדי להפסיק לחנוק אותן עד הסוף.
- סגירת הלוואה קטנה שנשארו בה תשלומים אחרונים באמצעות כסף נזיל.
אתה יכול לפנות בעצמך לבנק או להגיש בקשה לתיקון מידע, והדירוג יתחיל לעלות.
אבל מה קורה כשהדו"ח נראה לך כמו ג'יבריש מוחלט?
אם הדו"ח עמוס בנתונים ולא ברור לך מה פוגע בציון, כאן שווה לקבוע פגישת ייעוץ אחת ממוקדת. מגיעים עם הדו"ח, יושבים יחד, ומקבלים תוכנית עבודה מדויקת: איך לאחד כמה הלוואות קטנות להלוואה אחת מסודרת, אילו תשלומים כדאי לרווח ואיך להתנהל נכון יותר מול פקיד הבנק. פגישה כזו נותנת הנחיות ברורות וממשיכים לבד בשטח.
יש גם אפשרות שלישית: חברות חיצוניות שמציעות לעשות הכל בשבילך.
אם יש לך עודף כסף ואין לך שום רצון או זמן להתעסק עם טפסים, פניות ובנקים, חברה כזו תטפל בהכל. רק תזכור שחברות כאלה גובות שכר טרחה גבוה, לעיתים קרובות עבור פעולות פשוטות שיכולת לבצע בעצמך בשיחת טלפון אחת.
סיכום והמלצות לשמירה על דירוג אשראי יציב
מי שרוצה לשפר נתוני אשראי חייב להבין כלל פשוט: אין כאן כפתור קסם. המערכת הבנקאית מודדת הרגלים, והרגלים בונים לאורך זמן. פעולה אחת נכונה מזיזה את המחט, אבל רק עבודה רציפה של כמה חודשים מייצרת שינוי אמיתי בדירוג.
זה לוקח זמן.
מניסיוני, רוב האנשים מתקנים תקלה אחת בדו"ח וחושבים שבזה הסיפור נגמר. האמת היא שהמדד בודק אותך בכל חודש מחדש, ולכן צריך לייצר שגרה ברורה בשטח:
- הורדת דו"ח נתוני אשראי אחת לשלושה חודשים ובדיקה שאין שם תיקי הוצאה לפועל סגורים או דיווחים שגויים.
- שמירה על ניצול של עד 50% ממסגרת האשראי בחשבון ובכרטיסים, בלי להגיע לקצה.
- סגירת הלוואות קטנות שמכבידות על ההתנהלות השוטפת ואיחוד התחייבויות במידת הצורך.
- מעקב קפדני אחרי הוראות קבע כדי למנוע החזרות של חיובים, אפילו הקטנים ביותר.
דוחות נקיים? יש. מסגרות פנויות? יש. התמדה? חובה.
אם תקפיד על הצעדים האלה במשך חצי שנה ברציפות, המערכת תזהה אותך כלווה אחראי והדירוג יעלה בהתאם. זה ההבדל בין לקבל סירוב בבנק לבין לקבל ריביות מצוינות בכל הלוואה או משכנתה שתרצה לקחת.
אם אתה מחפש הבטחות לתיקון ביומיים, יש המון מוכרי אשליות בשוק. אם אתה מחפש שקט כלכלי ויציבות אמיתית מול המערכת הבנקאית, ניהול ממושך ונכון של הנתונים שלך זה בדיוק מה שאתה צריך.
שאלות נפוצות
איך מזהים את הסיבה לפגיעה בדירוג האשראי
האם תיק הוצאה לפועל שנסגר עדיין יכול להשפיע לרעה
איך ניצול מסגרת האשראי משפיע על הציון הפיננסי
האם אפשר לתקן את נתוני האשראי לבד ללא חברה חיצונית
עוד באותו נושא שיכול לעניין אתכם