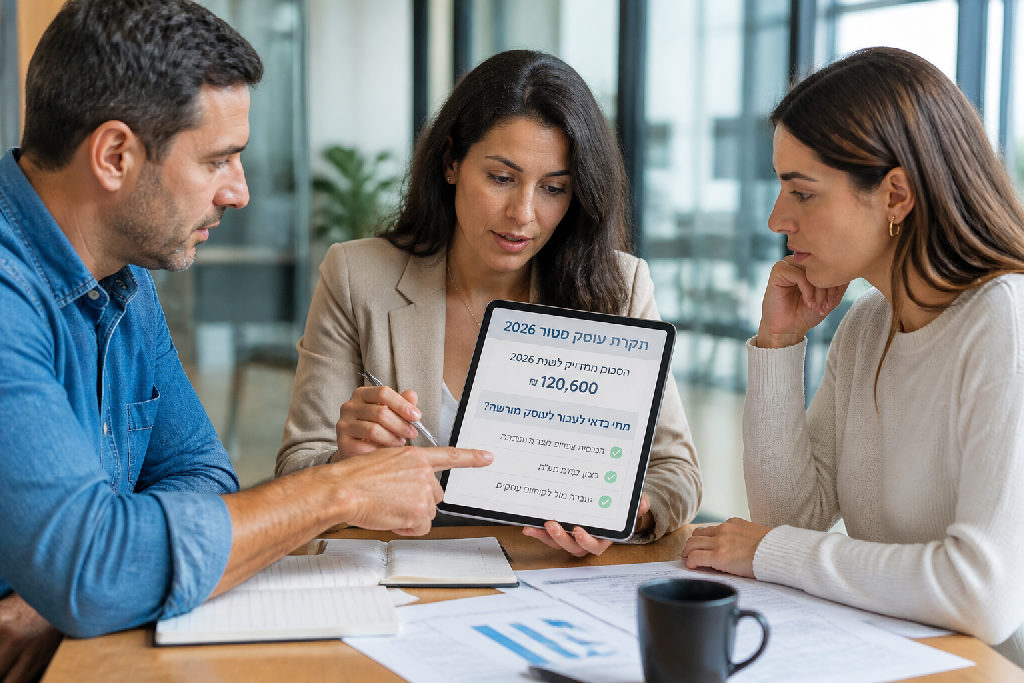
עולם העצמאים בישראל מלא באנשים שמחשבים בחרדה כל קבלה עד סוף השנה. אבל בכל מה שקשור למעמד של עוסק פטור תקרת הכנסות נשרפת אצלך לפעמים בגלל קניית חלקים שבכלל לא הרווחת עליהם שקל. במקום לנפח את המחזור על הוצאות של הלקוח, אפשר להשאיר את המספרים האלה רק לעבודה שלך.
האתגר של בעלי מקצוע ועוסקים פטורים ברכישת ציוד
עבור כל בעל מקצוע עצמאי, ניהול התקציב השנתי הוא משחק של דיוק. אתה רוצה לעבוד, לתת שירות ולהתפרנס בכבוד, בלי להסתבך עם בירוקרטיה של דיווחים חודשיים. השאיפה ברורה מאוד: להישאר מתחת לרף שנקבע בחוק, סביב 120,000 שקלים בשנה, ולא להפוך לעוסק מורשה לפני שאתה באמת מוכן לזה מבחינה כלכלית.
כאן בדיוק מתחילה המלכודת.
נניח שהגעת ללקוח כדי לתקן פיצוץ בצנרת בחצר. העבודה שלך שווה 300 שקלים. הברז החדש שקנית בחנות לחומרי בניין עלה עוד 200 שקלים. מה רוב בעלי המקצוע עושים באופן אוטומטי? גובים מהלקוח 500 שקלים ומוציאים קבלה על כל הסכום.
רוב בעלי המקצוע רואים בזה גבייה פשוטה ומהירה.
בפועל, הם סתם גלגלו כסף של אדם אחר.
האמת, זה מחדל שקט שפוגע בעסק שלך ישירות. ברגע שהוצאת קבלה על 500 שקלים, המערכת סופרת את מלוא הסכום כחלק מפעילות העסק שלך. לא מעניין אף אחד שמאתיים שקלים מתוך זה יצאו מיד מהכיס שלך לחנות שממנה רכשת את הברז, ושלא הרווחת עליהם אפילו אגורה שחוקה אחת. כשמדובר על סטטוס של עוסק פטור תקרת הכנסות נמדדת תמיד לפי סך המחזור שנכנס, ולא לפי שורת הרווח הנקי שנשארת לך ביד.
קנית חלפים? המחזור קפץ. שילמת מהכיס? התקרה התקרבה. הרווחת משהו? ממש לא.
הפער בין רווח אמיתי לבין גלגול כספים טכני הוא בדיוק ההבדל בין עסק מחושב לעסק שנשרף מהר מדי. תשלום כולל שמערבב חומרים יחד עם עבודה דוחף אותך בצעדי ענק אל עבר התקרה השנתית, בלי שראית מזה שקל נוסף של רווח.
כיצד חיוב על חלפים שוחק את תקרת ההכנסות השנתית
כל בעל עסק מתחיל מכיר את הרף השנתי. אצל עוסק פטור תקרת הכנסות עומדת כיום על כ-120,000 שקלים בשנה, וכל שקל שנכנס לקופה נספר במחזור. הבעיה מתחילה כשאנשים מבלבלים בין מחזור לבין רווח.
נניח שיצאת לעבודה של התקנת ברז גינה. דרשת 300 שקלים על העבודה עצמה, אבל קנית בעצמך ברז שעלה 200 שקלים בחנות. אם תוציא קבלה אחת על סך 500 שקלים, שרפת 500 שקלים מלאים מתוך התקרה השנתית שלך. בפועל הרווחת רק שלוש מאות, אבל לצורכי מע"מ רשמת חמש מאות.
זה מנגנון שחיקה שקט ומסוכן.
האמת, רוב העצמאים מגלים את זה מאוחר מדי, כשהם חוצים את הרף בלי לשים לב. מעבר מוקדם מדי לעוסק מורשה גורר שרשרת של כאבי ראש מיותרים לגמרי:
- תשלום שוטף של 17 אחוז מע"מ מתוך העסקאות שלך.
- חובת דיווח שוטפת לרשויות המס מדי חודש או חודשיים.
- זינוק משמעותי בהוצאות הנהלת חשבונות ורואה חשבון.
- פגיעה ישירה ברווחיות בעבודות מול לקוחות פרטיים שלא מקזזים מס.
במקום לפתח את העסק בקצב שלך, אתה מוצא את עצמך נלחם בניירת ומשלם מיסים על כספים שרק עברו דרכך הלאה לספקים. התקרה קשיחה. חבל לבזבז אותה על ברזים, צבע או חלקי חילוף שלא השאירו אצלך אפילו אגורה אחת של רווח בכיס.
היכרות עם תקנה 6א והאפשרות להוצאות עבור צד שלישי
תחשוב על התרחיש הבא: יצאת לטמבורייה, קנית ברז גינה ב-200 שקלים והרכבת אותו אצל הלקוח תמורת 300 שקלים עבודה. אם תוציא קבלה על 500 שקלים, עשית טעות יקרה.
אתה שורף לעצמך את התקרה סתם.
המש
התנאי הקריטי ליישום התקנה בפועל
הטכניקה הזו חוקית לגמרי, אבל היא דורשת משמעת ברזל. אם תפספס פרט טכני אחד, כל התחשיב יקרוס מול רשויות המס.
האמת, פקידי שומה בודקים החזרי הוצאות כאלה בדקדקנות.
כדי שהסכום ששילמת על הברז או חומרי הגלם לא ייספר במחזור הפעילות שלך, יש סדר פעולות ברור. אלעד הדר מסביר שברגע שהכסף נכנס לחשבון שלך ללא תיעוד מדויק, הוא עלול להיחשב כעסקה רגילה. עבור עוסק פטור תקרת הכנסות היא גבול שנתי קשיח של 120,000 שקלים, וכל שקל של רכש מיותר דוחף אותך לשם מהר מדי.
איך מנהלים את זה נכון בשטח?
- מבקשים מבית העסק חשבונית מס או קבלה שרשומה ישירות על שם הלקוח הסופי, כולל הפרטים המלאים שלו.
- מוסרים את החשבונית המקורית ללקוח ומקבלים ממנו החזר כספי מדויק בגובה הרכישה, ללא כל תוספת רווח.
- רושמים את ההחזר כהוצאה עבור צד ג', וכך התקבול לא מוגדר כהכנסה במחזור העסק.
- מוציאים ללקוח קבלה על שכר העבודה בלבד בסיום הפרויקט.
קנית חלק ב-200 שקלים וגבית על ההתקנה 300 שקלים? הקבלה שלך תעמוד על 300 שקלים בלבד. הלקוח שילם על הציוד בעצמו, ואתה שמרת על מרווח ביטחון מהסף השנתי. במסגרת תהליך של ייעוץ עסקי ממוקד, דיוק בנהלים האלה שומר על העסק מוגן מתשלומים מיותרים ומעבר כפוי לסטטוס מורשה.
דוגמה מספרית לחיוב לקוח בעבודת שירות וחומרים
נניח שאתה איש תחזוקה. קיבלת קריאה להחלפת ברז גינה ישן שדולף. נסעת לטמבורייה הקרובה, קנית ברז איכותי ב-200 שקלים, והגעת לבית הלקוח. על העבודה עצמה סגרתם מחיר של 300 שקלים.
כאן רוב בעלי המקצוע נופלים.
התרחיש השכיח נראה פשוט: שילמת 200 שקלים בחנות, סיימת את ההתקנה, וגבית מהלקוח 500 שקלים בקבלה אחת. על פניו, הכל ישר והגיוני. בפועל? שרפת לעצמך 200 שקלים יקרים מתוך המחזור החוקי המותר, בלי שהרווחת עליהם שקל אחד של רווח אמיתי.
במקום המלכודת הזו, מיישמים את תקנה 6א עבור תשלום לצד ג':
- קניית ברז הגינה בחנות לחומרי בניין
- דרישה להוצאת חשבונית מס ישירות על שם הלקוח ולא על שמך
- התקנת הברז בחצר הלקוח
- הפקת קבלה על סך 300 שקלים בלבד על שירות ההתקנה
תראה מה קרה לספרים שלך. במקום לדווח על 500 שקלים, נרשמו אצלך רק 300 שקלים של עבודה נטו. הברז שייך ישירות ללקוח, החשבונית רשומה עליו, והכסף רק עבר דרכך כהחזר הוצאה. עבור עוסק פטור תקרת הכנסות שנתית עומדת על כ-120,000 שקלים, ושם כל אלף שקל עושה הבדל.
תכפיל את המקרה הזה ב-50 עבודות דומות בשנה של שיפוצים קלים. בחיוב המשולב ניפחת את המחזור ב-10,000 שקלים של חומרים ריקים. אלה עשרת אלפים שקלים שדוחפים אותך במהירות לקצה התקרה, בלי שנשאר ממנה רווח בכיס.
האמת, הצעד הקטן הזה בקופה מציל אותך ממעבר מיותר לעוסק מורשה.
טעויות נפוצות שעלולות לפסול את ההפרדה
החישוב על הנייר נראה פשוט, אבל כאן בדיוק רוב בעלי העסקים נופלים. רשות המסים לא בודקת כוונות טובות. היא בודקת אך ורק מסמכים.
טעות אחת קטנה, וכל הסכום הופך להכנסה שלך.
כשאתה מנסה לנהל עסק חכם, עבור עוסק פטור תקרת הכנסות היא קו אדום שאי אפשר לשחק איתו. ברגע שעברת אותה, אין דרך חזרה. מניסיוני, פקידי שומה מכירים מצוין את ההפרדה בין חומרים לעבודה, והם מחפשים בדיוק את המקומות שבהם בעל העסק התרשל בניירת.
אלה שלושת המוקשים שמפילים עוסקים בשטח:
- הוצאת חשבונית על שם העסק: נכנסת לטמבורייה, קנית ברז במאתיים שקלים וביקשת מתוך הרגל חשבונית על שמך? כאן הכל נגמר. המסמך חייב להירשם ישירות על שם הלקוח. ברגע שהשם שלך מופיע עליו, זה רכש של העסק לכל דבר ועניין.
- חוסר תיאום מראש מול הלקוח: יצאת לקניות, שילמת מכספך, והנחת את הציוד בלי לסכם קודם שהרכישה מבוצעת עבורו. אם הלקוח מסרב לשלם ישירות לחנות או לא מבין למה הוא מקבל קבלה של ספק חיצוני, אתה נתקע באמצע עם הוצאה שלא שייכת לך.
- היעדר שובל תיעוד מדויק: שילמת באפליקציה, קיבלת החזר במזומן, ולא שמרת שום אסמכתה. אם יום אחד ייפתח תיק לבדיקה, תצטרך להוכיח שהיית רק צינור להעברת הכסף. בלי התכתבות מסודרת, צילום חשבונית מקורית ואישור העברה, ההפרדה תיפסל במקום.
תסגור את הפרטים האלה מראש, ותחסוך לעצמך כאב ראש יקר מול הרשויות.
סיכום וניהול מושכל של עוסק פטור
רוב בעלי העסקים הקטנים עובדים על אוטומט. הם רצים לספק, קונים חלקים מהכיס שלהם, ודוחפים את כל הסכום יחד לתוך הקבלה של הלקוח.
טעות יקרה.
עבור עוסק פטור תקרת הכנסות היא הגבול שמגדיר את כל ההתנהלות השנתית שלך. ברגע שאתה מכניס לקבלות עלויות של ציוד וחומרים שלא הרווחת עליהם שקל, אתה שורף את המסגרת הזאת במהירות כפולה. זה עולה לך ביוקר.
כדי לשמור על צמיחה מבוקרת ולא לעבור סתם למעמד של עוסק מורשה, אתה חייב להקפיד על נהלים חדים מול ספקים ולקוחות:
- דרישה מהספק להוציא את החשבונית על החלקים ישירות על שם הלקוח.
- הוצאת קבלה מצידך אך ורק על שעות העבודה או על רכיב השירות.
- תיעוד נפרד של כל תשלום שבוצע עבור צד שלישי כדי למנוע בלבול בדוחות.
- התייעצות עם איש מקצוע בכל מקרה שבו העסקה כוללת רכישות מורכבות.
האמת, ניהול חכם לא נועד לתחמן את המערכת. הוא נועד למנוע מצב שבו אתה משמש צינור להעברת כספים ומשלם על זה במעמד המס שלך.
יועץ מס שמכיר את התקנות לעומק יידע לכוון אותך בדיוק איך להגדיר כל פעולה. הוא יוודא שאתה לא פועל מתוך ניחושים ומסכן את העסק.
אם אתה מחפש לגלגל כספים של אחרים ולשלם על זה באובדן הפטור, תמשיך לערבב חומרים ועבודה באותה קבלה. אם אתה מחפש עסק רווחי ששומר על תקרת הפטור וצומח בקצב הנכון, תתחיל להפריד את החשבוניות כבר מהפרויקט הבא.
שאלות נפוצות
למה רכישת חומרים עלולה לסכן את מעמד העוסק הפטור
מה המשמעות של תקנה 6א בהקשר של רכישת ציוד ללקוח
מה התנאי המרכזי כדי שהחומרים לא ייחשבו כהכנסה בעסק
מה קורה אם עוסק פטור עובר את תקרת ההכנסות השנתית
עוד באותו נושא שיכול לעניין אתכם