שוק האשראי העסקי בישראל מוצף במתווכים שגוזרים עליך קופון. אבל הלוואות בערבות מדינה? זה משהו אחר לגמרי. במקום לשלם אלפי שקלים על מילוי טפסים, אתה יכול לגשת לזה לגמרי בעצמך.
מה הן הלוואות בערבות מדינה וכיצד הן פועלות
כל בעל עסק מכיר את הקיר הזה בבנק. אתה צריך חמצן פיננסי כדי לצמוח, אבל מנהל הסניף דורש פקדונות, נכסים או ערבים שאין לך כרגע בשלוף. כאן בדיוק נכנס המנגנון של הלוואות בערבות מדינה.
הבנקים שונאים סיכון. זה הטבע שלהם.
ההיגיון הכלכלי מאחורי המהלך הזה נשען על פתרון כשל שוק מוכר. למדינה יש אינטרס מובהק שעסקים קטנים ובינוניים יפרחו, ייצרו מקומות עבודה וישלמו מיסים. כשבנק מסחרי בוחן בקשת אשראי, הוא מודד רק את הסיכון המיידי של אי החזר. המדינה מתערבת ומקטינה לבנק את הסיכון באופן ישיר: היא מעמידה ערבות בגובה של שבעים עד שמונים וחמישה אחוזים מסכום ההלוואה. הבנק נשאר חשוף רק לחלק קטן מהסכום, ופתאום הדלת שנטרקה נפתחת מחדש.
ההבדל בין הלוואה בנקאית רגילה למסלול המדינה הוא הבדל של שמיים וארץ:
הלוואה מסחרית רגילה נשענת כולה על כושר המיקוח שלך ועל הבטוחות האישיות שתביא מהבית.
הלוואה במסלול מדינה נשענת על היכולת העסקית והתזרימית של המיזם, בלי לדרוש ממך לשעבד את כל החיים.
המסלול מתאים לעסקים קיימים וגם ליזמים בתחילת הדרך. מניסיוני, מטרות המימון הנפוצות מתחלקות לשלושה יעדים ברורים:
- הקמת עסק חדש מול חוסר נכונות בנקאי לתת אשראי ללא היסטוריה פיננסית
- השקעה ברכש ציוד, מכונות, מערכות מחשוב או שיפוץ נקודת מכירה
- מימון הון חוזר לגישור על פערי תזרים ותשלומים שוטפים לספקים
במקום לרוץ לקחת הלוואות חוץ בנקאיות בריביות חונקות, אתה מקבל אשראי בריבית בנקאית סבירה ובתנאי פריסה נוחים. תנאי הפתיחה משתנים לחלוטין ברגע שהמדינה שמה את הגב שלה מאחורי התוכנית שלך.
הגשה עצמאית מול ליווי מקצועי של חברות מימון
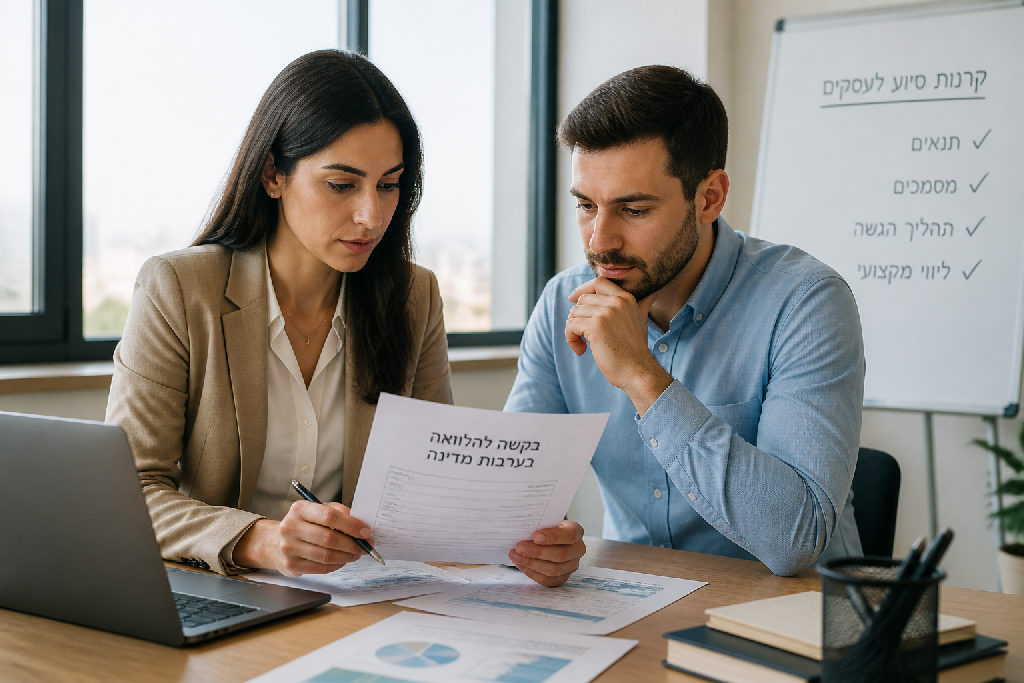
המערכות הממשלתיות פתוחות היום לגמרי. אף אחד לא מחייב אותך לקחת חברה חיצונית כדי לגשת למסלול של הלוואות בערבות מדינה, ואתה יכול להגיש את כל הטפסים בעצמך דרך המחשב.
זה אפשרי לחלוטין.
השאלה היא לא אם מותר לך, אלא אם יש לך את הכלים הנכונים. כדי להצליח בהגשה עצמאית אתה צריך שני דברים מרכזיים: חוש טכני ויכולת להתמודד עם הררי בירוקרטיה בלי לאבד את הסבלנות. המערכות דורשות העלאת דוחות, אישורים מרשויות המס, תחזיות תזרים, ומסמכים משפטיים מדויקים. טעות קטנה בסעיף טכני עלולה לעכב את הבקשה בחודשים ארוכים.
מעבר לעניין הטכני, הלב של כל התהליך הוא התוכנית העסקית. הקרן לא מחלקת כסף על סמך רעיון יפה. הגוף הבודק מחפש מספרים, ניתוח שוק אמיתי, הסבר ברור על כושר ההחזר של העסק, והוכחה מדויקת לאן ילך כל שקל.
- לא מסמך שיווקי כללי עם סיסמאות באוויר
- כן תוכנית עסקית מנומקת עם תחזית פיננסית מבוססת מספרים
האמת, אם יש לך זמן פנוי וניסיון פיננסי מוכח, תעשה את זה לבד. אבל קח בחשבון את הסיכון: כשמגישים בקשה לא בשלה ונכשלים פעמיים, נכנסים לתקופת הקפאה ארוכה מאוד שבה אי אפשר להגיש בקשה חדשה. לפעמים עדיף לשלם לבעל מקצוע שמתמחה בבניית התוכנית הכלכלית מאשר לשרוף את ההזדמנות לקבל אשראי לעסק.
מעבר לערבות מדינה עשרות קרנות סיוע נוספות לעסקים
כולם מדברים על המסלול המוכר של הבנקים. האמת, יש הרבה יותר מזה על השולחן.
בישראל פועלות כיום מעל 90 קרנות מימון שונות שנועדו להזרים אשראי לעסקים קטנים ובינוניים. לא הכל מתחיל ונגמר בפתרון של הלוואות בערבות מדינה דרך הקרן הכללית. אם העסק שלך יושב באזור מסוים בארץ, או שאתה עונה על פרופיל אישי ספציפי, עומדות לרשותך אופציות מדויקות בהרבה.
הקרנות האלה מתחלקות לפי מטרות וקהלים ברורים:
- עסקים בפריפריה: מסלולים ממוקדים לפיתוח הצפון, הגליל ועוטף עזה, שמציעים תנאי פריסה מקלים לעומת המרכז.
- נשים יזמיות: תוכניות סיוע ייעודיות שמעניקות ליווי פיננסי לצד ריביות מסובסדות לעסקים בבעלות נשית.
- משרתי מילואים: פתרונות מימון מיוחדים שנועדו להעמיד הון חוזר מהיר לעצמאים שנאלצו לעזוב את העסק לתקופות ארוכות.
- תעשייה וחדשנות: מסלולים להקמת מפעלים, שדרוג קווי ייצור ורכישת מכונות לפיתוח כושר תחרותי.
אבל יש מלכודת.
החיפוש הראשוני באינטרנט פשוט, אבל הניירת מורכבת. כל גוף כזה דורש תוכנית עסקית בנויה היטב ודוחות מפורטים. אם תיגש באופן עצמאי ותקבל שתי דחיות רצופות, אתה עלול להיכנס לתקופת הקפאה ארוכה מאוד בלי שתוכל להגיש בקשה חוזרת. תבחר את הקרן שלך בקפידה לפני שאתה שולח טופס אחד.
כיצד לאתר את הקרן המתאימה ביותר לעסק שלכם
בישראל פועלות מעל 90 קרנות מימון שונות. רוב בעלי העסקים מכירים רק מסלול אחד או שניים, ומפספסים כסף זול שיושב על המדף. יש קרנות ייעודיות לתעשייה, מסלולים מיוחדים לפריפריה, מענקים לעסקים בבעלות נשים ופתרונות למשרתי מילואים. הלוואות בערבות מדינה הן רק אופציה אחת מתוך סל רחב בהרבה.
איך מתחילים לחפש?
היום כבר לא צריך לנחש. מנועי חיפוש וכלים מבוססי בינה מלאכותית מאפשרים לך לאתר תנאי זכאות עדכניים תוך דקות ספורות. מקלידים את נתוני הפעילות, מחזור המכירות, המיקום הגיאוגרפי והמטרה שלשמה נדרש הכסף. המערכות האלו מייצרות תמונת מצב ראשונית, אבל את הבדיקה לעומק אסור לעשות באוויר. צריך להשוות נתונים קשיחים לפני ששולחים טופס אחד.
האמת, בלי בדיקת עומק מקדימה אתה עלול לשרוף לעצמך את ההזדמנות.
אלעד הדר ממליץ להתמקד בשלושה פרמטרים מרכזיים לפני שבוחרים כיוון הגשה:
- בדיקת תנאי סף ומגבלות: וודא שאין לך דוחות כספיים שליליים, חובות פתוחים או הגבלות שמובילות לפסילה מיידית. אם תגיש ותידחה, תיתקל בתקופת צינון ארוכה של חודשים קדימה.
- השוואת מרווחי ריבית ותקופת גרייס: בחן כמה חודשים של דחיית תשלומים הקרן מאפשרת, ומהי הריבית הריאלית ביחס להצעות שקיבלת מהבנק המסחרי.
- דרישות לביטחונות וערבויות אישיות: בדוק מראש איזה אחוז ערבות דורשת המדינה או הקרן הפרטית, וכמה ביטחונות עצמיים אתה נדרש להעמיד כנגד האשראי.
יש יזמים שמסוגלים להשתלט על הניירת בעצמם. מי שמחזיק בידע פיננסי ויודע לבנות תחזית מדויקת יכול לחסוך עלויות תיווך. מי שלא שולט במספרים זקוק למעטפת של ייעוץ עסקי מקצועי כדי לבנות תיק אשראי מהודק שלא ייזרק לפח של ועדת האשראי.
הסיכון בדחיית הבקשה ותקופת הצינון הממושכת
מותר לך להגיש לבד. אף פקיד לא ימנע ממך לנסות, וכל הטפסים זמינים לכולם ברשת. אבל כאן בדיוק מסתתר המוקש שרוב בעלי העסקים מגלים מאוחר מדי: המערכת לא סלחנית לטעויות.
נכשלת פעמיים? אתה בחוץ.
דחייה כפולה של בקשת הלוואות בערבות מדינה זורקת אותך ישירות לתקופת הקפאה ארוכה מאוד. לאורך כל החודשים האלה אין לך שום אפשרות להגיש בקשה חוזרת לאותה קרן. עבור עסק שחייב חמצן עכשיו כדי לרכוש מלאי או לסגור פערי תזרים, חצי שנה של הקפאה היא מכה אנושה.
איפה כולם נופלים? כמעט תמיד בהצגת המספרים. בעלי עסקים מגישים הערכות הכנסה מנותקות מהמציאות, מציגים נתונים סותרים בין דוח מעמ לדוח רווח והפסד, ולא יודעים לנמק את צורכי ההון החוזר. הכלכלנים שבודקים את הבקשות האלה רואים עשרות תיקים בכל בוקר. הם מזהים חובבנות ברגע.
- לא להמציא גידול במכירות רק כדי שהטבלה באקסל תיראה טוב.
- כן להציג דוח תזרים מפורט שמראה מאיפה בדיוק ייכנס הכסף להחזר החודשי.
- לא להוריד תוכנית עסקית כללית מהאינטרנט ולשנות רק את שם העסק.
- כן לחבר את הבקשה לנתוני האמת של הענף ולצרכים הממשיים שלך בשטח.
האמת, זה כל החישוב של עלות מול תועלת. יש גופים שלוקחים תשלום רק עבור הכנת התוכנית העסקית והגשת המסמכים בצורה מדויקת. אם יש לך רקע פיננסי חזק ואתה לא נבהל מבירוקרטיה, לך על זה לבד. אם לא, עדיף לשלם למי שמכיר את המערכת מאשר להמר על קו האשראי של העסק שלך.
שלבי עבודה מומלצים לפני הגשת הטפסים
רוב בעלי העסקים רצים למלא טפסים ברגע שהם שומעים על הלוואות בערבות מדינה. הם חושבים שמדובר בטופסיאדה רגילה, אבל שם בדיוק מתחילה הנפילה.
בלי הכנה יסודית, הבקשה שלך תיפסל תוך דקות.
מניסיוני, הגשה מרושלת שורפת את ההזדמנות ומכניסה אותך לתקופת הקפאה ארוכה שבה אי אפשר להגיש שוב. כדי להימנע מזה, תעבוד לפי סדר פעולות מדויק:
- איסוף דוחות כספיים ומסמכים חשבונאיים: תוציא מרואה החשבון מאזנים מבוקרים, דוחות רווח והפסד עדכניים ודפי חשבון מששת החודשים האחרונים. הבודקים מחפשים לראות חשבונות נקיים מעיקולים, חריגות או צ'קים שחזרו.
- בניית תחזית תזרים מזומנים והגדרת מטרת המימון: אל תבקש סכום עגול בלי הסבר. תפרט בדיוק לאן הולך כל שקל, בין אם זה קניית סחורה, רכישת מכונות או שיווק, ותראה בעזרת מספרים ברורים איך העסק מסוגל להחזיר את ההלוואה.
- מעקב צמוד ומענה מהיר לדרישות הבהרה: אחרי שהתיק נשלח, תהיה זמין בכל רגע. נציגי הקרן והכלכלנים חוזרים כמעט תמיד עם שאלות על סעיפים מסוימים, ותשובה שמוחזרת באותו יום משדרת רצינות ושליטה בעסק.
ברגע שהגשת, המהירות שלך קובעת.
הכלכלן שבוחן את התיק שלך מקבל עשרות פניות ביום. אם תספק לו תשובות חדות ומסמכים מגובים ברגע שהוא מבקש, הדרך לאישור תהיה קצרה. אם תתעכב שבועיים עם דוח פשוט, הבקשה שלך תרד לתחתית הערימה או תידחה על הסף.
סיכום
השוק מציע היום הרבה מעבר לאפיק אחד. רוב בעלי העסקים מכירים רק מסלול בודד, אבל בפועל פועלות בישראל מעל 90 קרנות מימון שונות. הלוואות בערבות מדינה הן כלי מרכזי, אך לצידן תמצא קרנות ייעודיות להקמת מפעלים, תוכניות סיוע לעסקים בגליל ובדרום, ומסלולים מותאמים לנשים עצמאיות או למשרתי מילואים. חיפוש ממוקד יציג בפניך שפע של אפשרויות רלוונטיות שלא הכרת.
הכסף קיים בשטח.
האתגר האמיתי אינו רק איתור הקרן, אלא המעבר החלק של התהליך. אם יש לך גישה טכנית טובה, סבלנות לטפסים ויכולת לנסח תוכנית עסקית בהירה, אתה בהחלט יכול להגיש את כל הבקשה בעצמך. אין חובה להיעזר בגורם מלווה. יחד עם זאת, אתה חייב להכיר את המחיר של טעות.
האמת, הסיכון המשמעותי ביותר הוא תקופת ההקפאה. מי שניגש בצורה לא מדויקת וסופג שתי דחיות רצופות, עלול למצוא את עצמו חסום להגשה חוזרת למשך חודשים רבים. חסימה כזו מייצרת קיפאון ומותירה את העסק ללא מענה תזרימי ברגעים מכריעים.
- לא מהמרים על הגשה עצמאית כשלא שולטים בדוחות הפיננסיים.
- לא שורפים זכאות בגלל חוסר במסמך קריטי אחד.
- כן בוחנים מראש איזה מסלול מימון מעניק את התנאים הנוחים ביותר לפעילות שלך.
- כן נעזרים באיש מקצוע לכתיבת התוכנית אם הניירת והבירוקרטיה מרתיעות אותך.
השורה התחתונה פשוטה. אם אתה מוכן לקחת את הסיכון מול המערכת ומאמין שהנתונים שלך מדברים בעד עצמם, אפשר לנסות לבד. אם אתה מחפש מנוף לצמיחה יציבה ורוצה ביטחון מלא בתהליך, תבחר את המסלול המתאים ותוודא שההגשה שלך תעבור חלק כבר בפעם הראשונה.
שאלות נפוצות
האם ניתן להגיש בקשה להלוואה בערבות מדינה לבד?
אילו קרנות סיוע נוספות קיימות מלבד ערבות מדינה?
מה קורה אם בקשה להלוואה נדחית?
מתי מומלץ להיעזר בליווי של בעל מקצוע?
עוד באותו נושא שיכול לעניין אתכם