המערכת הבנקאית בישראל נהייתה חשדנית וקשוחה מתמיד. אבל העברת כסף לבן משפחה? זה משהו אחר לגמרי. במקום לחיצת כפתור פשוטה באפליקציה, פתאום אתם מוצאים את עצמכם מסבירים לפקיד למה העברתם כסף לאישה או לילד.
כשהבנק מעכב העברה כספית שגרתית
זה קורה תמיד ברגע הכי לא מתאים. ניסית לבצע העברת כסף לבן משפחה, נניח עשרת אלפים שקלים לאשתך עבור הוצאות הבית, ופתאום הפעולה פשוט נעצרת. אין אישור. המסך תקוע על בדיקה, או שהבנקאי שולח הודעה לקונית ודורש הסברים, מסמכים והצהרות. התחושה הראשונה היא בעיקר עלבון ועצבים.
הכסף שלך. עבדת בשבילו כחוק.
אז למה פתאום מתחקרים אותך כאילו ביצעת עבירה? הבלבול הזה מוביל הרבה אנשים לוויכוחים עקרים מול הסניף. אבל כדי לשחרר את הכסף במהירות, חייבים להבין את הצד השני. הבנקים לא עושים את זה כי מדובר בתחביב שלהם, ואין להם שום דבר אישי נגדך. הם פועלים תחת מכבש לחצים עצום מצד הרשות לאיסור הלבנת הון, שכופה עליהם נהלים נוקשים ומאיימת בקנסות עתק על כל חריגה.
מניסיוני, ברגע שאתה מבין איך המערכת בנויה, אתה מפסיק לכעוס ומתחיל לנהל את האירוע בקור רוח. המחשב של הבנק מתוכנת לחפש אנומליות, ויש כמה מקרים נפוצים שמקפיצים להם את הדופק באופן מיידי:
- הפקדות של מזומן לחשבון ומיד אחריהן העברה לקרוב משפחה
- ערבוב של פעילות עסקית בתוך חשבון פרטי שממנו מועברים כספים הביתה
- תשלום מסחרי או שובר מע"מ שיוצא פתאום מחשבון משק בית רגיל
- סכומים עגולים שעוברים בין חשבונות נפרדים של בני זוג בלי רקע ידוע מראש
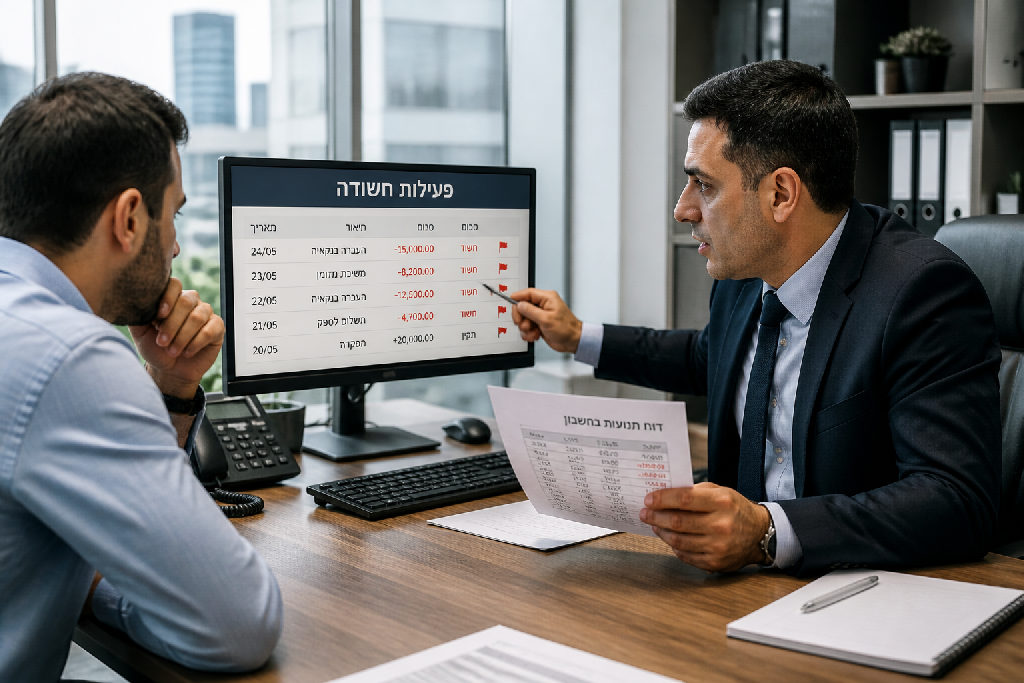
הפקיד בסניף רואה שורה אדומה שקפצה במערכת, לא את המשפחה שלך. ברגע שתבין מה הבהיל את האלגוריתם, הדרך לפתרון תהיה הרבה יותר קצרה.
מדוע הבנקים מהדקים את הפיקוח על הלבנת הון
הבנקים לא עוצרים העברות כי זה התחביב שלהם. הרשות לאיסור הלבנת הון יושבת להם על הצוואר עם הנחיות ברזל וקנסות עתק של עשרות מיליוני שקלים על כל חריגה. פקיד הבנק שיושב מולך לא מחפש להקשות עליך סתם. הוא פשוט מגן על עצמו מעונשים כבדים.
פקיד שמאשר פעולה בעייתית מסתכן באחריות אישית.
האחריות המשפטית בישראל לא נעצרת בהנהלה הבכירה, אלא מחלחלת ישירות אל מנהלי הסניפים ועובדי הדלפק. אם כסף ללא מקור ברור עובר תחת הידיים שלהם, החוק רואה בהם אחראים לרשלנות מקצועית ומשפטית. מניסיוני, מנהל סניף מעדיף לעצור עשר פעולות כשרות לחלוטין מאשר לחטוף ביקורת פתע אחת מהפיקוח על הבנקים.
הבדיקות האלה כבר מזמן לא מתבצעות ידנית. מערכות ניטור מתוחכמות סורקות את הפעילות בחשבון שלך מסביב לשעון, לומדות את הרגלי ההכנסות וההוצאות, ומקפיצות התרעה על כל תנועה שלא תואמת את הפרופיל שהוגדר לך מראש.
מה מקפיץ את האלגוריתם מיד?
- הצלבת תנועות חריגות בין החשבון הפרטי לחשבון העסקי.
- הפקדות מזומן לא מוסברות שמממנות הוצאה שוטפת כמו תשלום מע"מ.
- העברות של סכומים עגולים בלי היסטוריה מקדימה בין החשבונות.
המערכת לא יודעת מה הסיפור שלך.
אתה רואה מול העיניים העברת כסף לבן משפחה כדי לעזור עם קניות לבית או לסגור את החודש. המערכת הבנקאית, לעומת זאת, רואה רק פעולה לא שגרתית שמחייבת עצירה מיידית ובירור עובדות.
העברות חודשיות בין בני זוג והתנהלות נכונה
החשבון שלך הוא שלך. החשבון של בת הזוג בנפרד.
על הנייר, העברת כסף לבן משפחה היא הפעולה הכי פשוטה שיש. בפועל, כשאחד מבני הזוג מעביר עשרת אלפים שקלים בחודש לכיסוי המשכנתא, הקניות והחשבונות השוטפים, המערכת הבנקאית נדרכת. האלגוריתם לא יושב איתכם בסלון. הוא לא יודע שחילקתם ביניכם את ניהול התקציב הביתי, והוא רואה רק תנועה כספית משמעותית שחוזרת על עצמה ללא הסבר שמופיע אצלו במחשב.
האמת, הבנקים לא מחפשים להציק לכם סתם. הרשות לאיסור הלבנת הון מפעילה עליהם לחץ כבד, ולכן כל פעילות שלא מסתדרת עם הפרופיל השגרתי של החשבון מקפיצה אצלם את הדופק.
כדי לעבור את זה בשקט, כל מה שצריך זה לתאם ציפיות עם המערכת מראש:
- לא לחכות לרגע שבו הפקיד חוסם את הפעולה ומבקש הבהרות דחופות.
- כן לעדכן את הבנקאי מראש שהחשבון משמש לריכוז הוצאות הבית השוטפות.
- לא לערבב תשלומי מע"מ, ספקים או הפקדות מזומן חריגות בתוך החשבון המשפחתי הפרטי.
- כן להוסיף תיאור מדויק וקבוע בהעברה, כמו השתתפות בהוצאות משק בית.
הגדרה מוקדמת של מטרת החשבון מייצרת שקט מוחלט. כשמנהל הסניף מבין מראש את מנגנון ההוצאות שלכם, ההעברה החודשית הופכת מחשד לחריגה לשגרה בנקאית תקינה לחלוטין.
סדר פשוט מונע בעיות גדולות.
איך כדאי לפעול מול פקיד הבנק במקרה של סירוב
הפקיד שיושב מולך לא מחפש אותך באופן אישי. המערכת הבנקאית כולה פועלת תחת לחץ כבד של חוקי איסור הלבנת הון, וכל תנועה שנראית חריגה מדליקה נורות אדומות. לדעת את החוק זה מצוין, ולעמוד על הזכויות שלך זה חובה. אבל לפתוח במלחמה בסניף? טעות גדולה.
עימות רק יסמן את החשבון שלך כבעייתי.
במקום להיכנס למגננה, הפתרון החכם הוא להקדים תרופה למכה. כפי שמסביר אלעד הדר, הדרך הנכונה היא לייצר שקיפות מוחלטת מול הבנקאי לפני שהאלגוריתם חוסם את התנועה. אם מדובר על העברת כסף לבן משפחה באופן קבוע, למשל העברה חודשית של עשרת אלפים שקלים לניהול משק הבית המשותף, פשוט תעדכנו את הסניף מראש. תסבירו שהחשבונות נפרדים ומי משלם על מה.
מניסיוני, פקיד שמבין את ההיגיון הכלכלי של הפעולה לא יעצור אותה סתם.
אם הבנק בכל זאת עצר את הפעולה ודורש הבהרות, תגיעו מוכנים עם מסמכים ברורים:
- הצהרה חתומה על מטרת ההעברה וחלוקת הוצאות הבית.
- תעודת נישואין או אישור על ניהול משק בית משותף.
- אישור רואה חשבון על משיכת שכר או דיבידנד כדי להוכיח את מקור הכסף.
בעלי עסקים רבים שעוברים תהליך של ייעוץ עסקי מקצועי מגלים מהר מאוד שהפרדה נכונה בין הכיס הפרטי לעסקי חוסכת מראש את כל החיכוך המיותר הזה מול המערכת הבנקאית.
הטעויות שמקפיצות לבנק את הדופק
מערכות הניטור של הבנקים לא ישנות בלילה. כל חריגה קטנה מהשגרה מדליקה אצלם נורה אדומה, בעיקר כי הרשות לאיסור הלבנת הון יושבת להם ישירות על הראש.
זה קורה ברגע.
רוב בעלי העסקים בטוחים שאם הכסף שלהם חוקי, מותר להם להזיז אותו לאן שבא להם. הבנק רואה את זה אחרת לגמרי. מניסיוני, מספיק רצף קצרצר של פעולות שנראות לא שגרתיות כדי שהמערכת תקפיא פעילות ותסרב לשחרר כספים.
- הפקדת מזומן לחשבון פרטי שלא מורגל בהפקדות כאלה
- תשלום שובר מעמ או מקדמות מס מתוך החשבון האישי של הבית
- העברת כסף לבן משפחה מיד אחרי שנכנס סכום לא מוכר
- משיכות קבועות בסכומים עגולים בלי שום תיעוד מסודר
כשאתה מנהל עסק ומערבב אותו עם הבית, אתה מייצר כאוס בדו"חות של הבנק. האלגוריתם לא מנחש שאשתך משלמת את החשבונות של המשפחה ואתה רק מעביר לה את החלק שלך. מבחינת מחלקת הציות, ברגע שיוצא תשלום לרשויות המס מחשבון פרטי, או שנכנס מזומן לא מוסבר, זה נראה כמו ניסיון לעקוף דיווח.
תפריד חשבונות עכשיו, לפני שיבקשו ממך הסברים.
סיכום
הבנקים בישראל עובדים תחת נהלים קשוחים של איסור הלבנת הון. הם לא מתנצלים על זה, והם לא עושים הנחות לאף אחד.
ברגע שאתה מבין שזה המצב, כללי המשחק משתנים לגמרי. במקום להילחם מול הפקיד בדלפק אחרי שהפקודה כבר נחסמה, מייצרים שגרה שבה המערכת בכלל לא שואלת שאלות. התנהלות שקופה מראש חוסכת שבועות של עצבים, שיחות מיותרות והקפאות פתאומיות של פעילות.
מניסיוני, שלושה צעדים מעשיים יסגרו לך את הפינה הזו לתמיד:
- הפרדת חשבונות מלאה: פתיחת חשבון ייעודי לכל סוג פעילות, כדי שהעסק והבית לא ייפגשו לעולם באותו דף חשבון.
- תיעוד עקבי: רישום מסודר של כל העברת כסף לבן משפחה עם הסבר קבוע וברור בהערות ההעברה.
- תיאום מוקדם מול הסניף: עדכון של הבנקאי לגבי חלוקת ההוצאות בבית עוד לפני שמתעורר חשד במערכת.
עסק זה עסק. בית זה בית.
כשמערבבים ביניהם, המערכת נדרכת מיד. רוב האנשים נזכרים להסביר לבנק מה קורה רק אחרי שהחשבון ננעל. אתה תעשה את זה הפוך. תגדיר בדיוק מאיפה מגיע הכסף ולאן הוא הולך, תפרק את החשדות עוד לפני שהם נוצרים, ותשמור על פעילות תקינה בלי שום הפרעות.
אם אתה מחפש להתווכח עם המערכת בכל חודש מחדש, תמשיך להעביר כספים בלי סדר. אם אתה מחפש שקט אמיתי בחשבון, התנהלות מסודרת ושקופה תפתור לך את הבעיה לתמיד.
שאלות נפוצות
מדוע הבנק עוצר העברות כספיות בין בני זוג
איך כדאי לפעול לפני ביצוע העברה חודשית קבועה
אילו פעולות מעוררות את החשד של הבנק במיוחד
האם מותר לדרוש מהבנק לאשר העברה על פי חוק
עוד באותו נושא שיכול לעניין אתכם