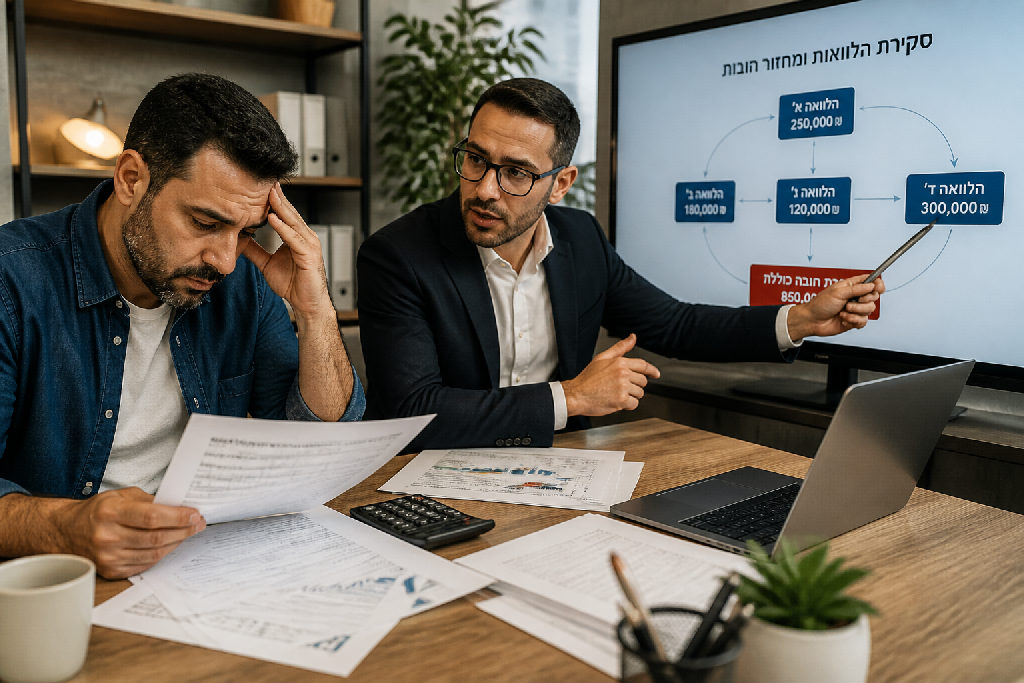
שוק האשראי לעסקים בישראל מפתה, כמעט בכל פינה מציעים לך הלוואות לעסקים זמינות וקלות. אבל האמת? רוב העסקים לא נחנקים מעלות הריבית עצמה. הבעיה האמיתית טמונה במקום אחר לגמרי.
עלויות מימון והחזרי הלוואות: ההבדל שמשנה
השוק הישראלי מלא באמירות גורפות על "יוקר המחיה" ו"עלויות מימון שחונקות עסקים". אבל האמת? רוב הסיפור הוא אחר לגמרי. חשוב להבין את ההבדל המהותי בין עלות מימון לבין נטל החזרי הלוואות, כי שם טמון המפתח לבריאות הפיננסית של העסק שלך.
עלות מימון היא הריבית שאתה משלם על הכסף שאתה לווה. זהו אחוז מסוים מסכום ההלוואה, ובדרך כלל מדובר על מספרים קטנים יחסית, אולי 1%-2% בחודש. אם אתה לוקח מימון לרכישת סחורה שתימכר בשוטף 60, ושילמת על כך ריבית נמוכה יחסית, זה זניח. ברוב המקרים, לא זה מה שיהרוג את העסק. יש הבדל עצום בין עלות הריבית בפועל לבין הנטל התזרימי הכולל.
מה שבאמת יכול לחנוק עסק, ולפעמים גם קורא לזה בטעות "עלות מימון", זה נטל החזרי הלוואות עצום. אתה לוקח הלוואה כדי לכסות הלוואה קודמת. ממחזר הלוואות. נכנס לסחרור בלתי פוסק. העסק אמנם מרוויח על הנייר, אבל ההלוואות יורדות ישירות מהרווח התזרימי. כתוצאה מכך, לא נשאר רווח אמיתי בקופה, וכל הכסף הולך להחזרים. הלוואות לעסקים, כשהן מנוהלות לא נכון, הופכות לכדור שלג.
"מה שחונק את העסקים זה לא עלויות מימון, זה החזרי ההלוואות ואתם טיפה מבלבלים בין הדברים."
זו האבחנה המדויקת. אתה חייב לראות את ההבדל הזה בעיניים. האם הריבית היא הבעיה, או שהיקף ההחזרים החודשיים משתק את יכולת התנועה שלך? לפעמים, הבעיה האמיתית היא פשוט חוסר היכולת להחזיר בזמן.
המלכודת: לופ מיחזור הלוואות אינסופי
רבים חושבים שעלויות מימון גבוהות הן אלו שחונקות עסק. האמת היא שזהו מיתוס מסוכן. מה שבאמת פוגע בעסקים אלו החזרי הלוואות תכופים, שנובעים ממעגל אינסופי של מיחזור חובות. הריבית עצמה, במקרים רבים, היא רק אחוז קטן מהתמונה הגדולה.
קח לדוגמה עסק שרוכש סחורה ומוכר אותה בשוטף פלוס 60. הוא נדרש לממן את פערי התזרים עד לקבלת התשלום. גם אם מדובר על הלוואות לעסקים בריבית של 12% שנתית, שזה כבר מצב חריג, העלות החודשית עומדת על אחוז בודד. שניים-שלושה אחוזים על המימון הזה? זה זניח.
הבעיה האמיתית מתחילה כשאתה לוקח הלוואה כדי לכסות הלוואה קודמת. זהו לופ של הרס עצמי. אתה נכנס למסלול ממנו קשה מאוד לצאת.
- לא: רווח אמיתי שמצטבר.
- כן: רווח תזרימי שנעלם עם ההחזר.
ההשלכות של מיחזור הלוואות לעסקים הן דרמטיות. העסק אולי נראה מרווחי על הנייר, אך בפועל, ההחזרים הללו שוחקים את הרווח התזרימי, ולא משאירים כסף זמין לצמיחה או להשקעות חיוניות. אתה עובד קשה, אבל הכסף פשוט זורם החוצה באותה מהירות שבה הוא נכנס.
איך מזהים שאתה בדרך לשם? יש סימני אזהרה בולטים:
- נטילת הלוואה חדשה כדי לשלם את הישנה.
- דחיית תשלומים לספקים בגלל מצוקת מזומנים.
- התעלמות מרווחיות תפעולית אמיתית והתמקדות רק בהישרדות.
- תחושה מתמדת של רדיפה אחרי הזנב.
מניסיוני, אם אתה מוצא את עצמך נמנע מלבחון את דוחות התזרים שלך, אתה כבר נמצא עמוק בתוך זה.
מרוויחים על הנייר: מתי רווח הוא לא באמת רווח?
כמעט כל בעל עסק מכיר את התחושה: הדוחות מראים רווחים, המכירות זורמות, ובכל זאת, בסוף החודש אין מספיק כסף בקופה. רבים טועים לחשוב שהעלות הישירה של הריבית היא זו שחונקת את העסק. האמת היא שהבעיה העמוקה יותר טמונה בהחזרי ההלוואות עצמן, שמשתלטות על כל רווח תפעולי ויוצרות אשליה של הצלחה.
מניסיוני, ריבית שנתית של 12% שמתורגמת לאחוז או שניים בחודש, היא זניחה יחסית כשלעצמה. היא לא הדבר שבאמת פוגע בעסק. הבעיה האמיתית מתחילה כשאתה לוקח הלוואות לעסקים מבלי יכולת להחזיר, ממחזר אותן שוב ושוב, ונכנס ללופ אינסופי של חובות.
זה כמו מרוץ עכברים. אתה רץ מהר, מרוויח יפה, אבל כל הרווח הזה נבלע מיד בתשלומים שוטפים. בעצם, אתה מרוויח, אבל הרווחים יורדים ישר לתשלום חובות. זה משאיר אותך בלי רווח תזרימי אמיתי, נטו. יש פער דרמטי בין רווח חשבונאי, שזה מה שמופיע בדוחות, לבין רווח תזרימי, הכסף שנשאר לך ביד בפועל.
זה ההבדל בין להיות "עשיר על הנייר" ל"עשיר בכיס".
- לא: עוד הלוואה מהבנק כדי לכסות חור.
- כן: הבנת תזרים המזומנים כדי למנוע את החור מלכתחילה.
הלוואות לעסקים צריכות להיות כלי צמיחה, לא מנגנון הישרדות יום-יומי. אם אתה מרוויח "על הנייר", אבל התזרים שלך אדום, משהו עמוק יותר דורש שינוי.
אסטרטגיות יציאה ממעגל החובות
שוק העסקים בישראל רווי באתגרים, ואחד הגדולים שבהם הוא ניהול נכון של מימון. רבים מתבלבלים בין עלויות מימון להחזרי הלוואות. האמת? העלות עצמה, כלומר הריבית, היא לרוב שולית. כמה אחוזים בודדים לחודש, גם ב-12% ריבית שנתית, זה לא מה שימוטט עסק. מה שבאמת חונק עסקים זה מעגל ההחזרים האינסופי, המיחזור והתלות בהלוואות.
הבנת ההבדל הזה היא הצעד הראשון ליציאה מהמעגל. אתה מרוויח כביכול, אבל הרווח הזה מתאדה מיד כשההלוואה יורדת. לא נשאר לך רווח תזרימי אמיתי.
האמת, יש דרך החוצה.
פיתוח תוכנית יציאה דורש בחינה מחודשת של מבנה החובות והתחייבויות העסק שלך. זה לא מספיק רק "לדעת כמה אתה חייב". צריך להבין לעומק:
- לא רק כמה חייבים, אלא למי ומתי.
- כן להבין את תנאי ההחזר של כל הלוואה.
- לא להתעלם מ"הלוואות קטנות" שהופכות לנטל ענק.
- כן למפות את כל ההתחייבויות, כולל ספקים וחוזים.
לאחר מכן, יש לפתח תוכנית פעולה ממוקדת לצמצום התלות במימון חיצוני. זהו תהליך שדורש משמעת. זה יכול לכלול:
- ייעול תהליכי גבייה ותזרים מזומנים פנימי.
- צמצום הוצאות תפעוליות שאינן חיוניות.
- משא ומתן מחודש עם בנקים וגופים מממנים על תנאי הלוואות קיימות.
- הטמעת הרגלי ניהול פיננסי קפדניים.
כפי שמסביר אלעד הדר, יועץ עסקי, הבעיה האמיתית בהלוואות לעסקים היא לא רק הריבית, אלא בעיקר הלחץ התזרימי שנוצר כשהן לא מנוהלות נכון. כאן נכנסת חשיבותו של ייעוץ פיננסי מקצועי. יועץ חיצוני יכול להעניק פרספקטיבה אובייקטיבית, לזהות נקודות תורפה שלא שמת לב אליהן, ולבנות איתך אסטרטגיה מותאמת אישית. הוא יסייע לך להתאים פתרונות שבאמת יעבדו לעסק שלך, וימנע נפילה חוזרת לאותו מעגל. זה בדיוק ההבדל בין לטבוע בחובות לבין לצאת לחופשי כלכלית.
טיפים לניהול פיננסי נכון והימנעות מחובות
שוק האשראי רווי. אתה מוצא הצעות לכל סוג של מימון, בנקאי או חוץ-בנקאי. הבעיה היא לאו דווקא עלות הריבית, לפעמים היא זניחה יחסית, אלא היכולת שלך לעמוד בהחזרים. זו הנקודה שבה עסקים מתחילים להיחנק.
האמת, לא הריבית היא האויב הגדול. האויב האמיתי הוא היעדר תכנון וניטור. כמה עסקים נכנסים ללופ של לקיחת הלוואות לעסקים חדשות כדי לכסות ישנות? יותר מדי.
כדי לא להיקלע למצב כזה, צריך לנהל את הכסף אחרת. לא להשאיר את זה למזל או לתקוות.
- כן: הגדרת תקציב ברורה ומפורטת.
- לא: פשוט "לראות מה קורה" בסוף החודש.
- כן: ניטור שוטף של תזרים המזומנים.
- לא: להתעלם מהמספרים הקשים.
מעבר לזה, חובה לבנות עתודות כספיות. ימים קשים יגיעו, ומי שאין לו כרית ביטחון, יחפש עוד הלוואות לעסקים דווקא כשהוא במצוקה. וזה בדיוק המתכון לצרות.
רוב בעלי העסקים מתמקדים במחזור המכירות. זה טעות.
התמקד ברווחיות תזרימית. כמה כסף נשאר לך בכיס בסוף היום אחרי כל ההוצאות וההחזרים? זה מה שחשוב באמת. יש פה הבדל עצום:
- בדיקת רווחיות כל עסקה באופן פרטני.
- זיהוי פערים בין קבלת תשלומים לתשלום לספקים.
- הקפדה על גבייה מהירה ואפקטיבית.
- הפרשת חלק קבוע מהרווחים לעתודות.
סיכום
שוק המימון בישראל מורכב. הרבה בעלי עסקים מתמקדים בעלות הריבית, באחוזים הקטנים שצריך לשלם לבנק או לגוף המממן. האמת, שזה לא לב העניין. עלויות המימון, כלומר הריבית עצמה, לרוב זניחות יחסית. מדובר על אחוזים בודדים, גם אם מגיעים ל-12% ריבית שנתית במקרים קיצוניים של הלוואות לעסקים, זה עדיין לא מה שיחנק באמת עסק מצליח.
הבעיה האמיתית היא החזרי ההלוואות. לא הריבית, אלא גובה ההחזר החודשי או התקופתי שירד מהחשבון. עסק עשוי להרוויח יפה, אבל אם הרווחים נבלעים מיד בהחזרי הלוואות תופחים, לא נשאר לו רווח תזרימי אמיתי. זה מעגל קסמים מסוכן.
רוב בעלי העסקים מחפשים את הריבית הנמוכה.
הוא מתמודד עם החזרי ההלוואות בפועל.
הנה כמה סימנים ופעולות לזהות ולצאת ממעגל הקסמים הזה:
- לא להתמקד רק בשיעור הריבית.
- כן לבדוק את סך ההחזר החודשי.
- לא להיכנס למיחזור הלוואות כפיתרון קבוע.
- כן לבחון את התזרים המזומנים לעומק.
כשעסק נקלע ללופ של מיחזור הלוואות, הוא חונק את עצמו כלכלית. הוא כאילו רווחי על הנייר, אבל בפועל, כל שקל שמגיע לעסק נשאב מיד כדי לסגור חובות ישנים. זה מונע צמיחה, משאיר מעט מדי כסף להשקעה או פשוט לקיום שוטף. מניסיוני, זה הדבר המסוכן ביותר.
אפשר לצאת מזה.
הבנת ההבדל בין עלות מימון להחזר הלוואה היא קריטית. ברגע שמבינים זאת, אפשר להתחיל לתכנן דרכים אקטיביות לשיפור מצבו הפיננסי של העסק, במקום רק לכבות שריפות.
אם אתה מחפש מימון בריבית נמוכה, יש המון כאלה. אם אתה מחפש לנהל את החזרי ההלוואות שלך כך שלא יחנוק אותך, כאן מתחילה העבודה האמיתית.
שאלות נפוצות
מה ההבדל בין עלויות מימון להחזרי הלוואות?
האם ריבית גבוהה היא הגורם העיקרי לחניקת העסק?
מהו 'לופ מיחזור ההלוואות' וכיצד הוא משפיע על העסק?
מדוע עסק עלול להרגיש שהוא 'מרוויח' למרות שהוא שקוע בלופ הלוואות?
עוד באותו נושא שיכול לעניין אתכם