שוק העברות הכספים בישראל נראה פתוח לרווחה. אבל כשזה מגיע ל-הפקדות ומשיכות בנק, הסיפור שונה לגמרי. כאן לא מדובר בחופש פעולה, אלא בפיקוח הדוק.
פעילות פיננסית תקינה בחשבון הבנק
שוק ההתנהלות הפיננסית מול בנקים בישראל עשוי להיראות לעיתים כמו מבוך. עסקאות שגרתיות של הפקדות ומשיכות בנק, למשל, יכולות לעורר לא מעט שאלות. האם כל תנועה בחשבון לגיטימית?
האמת היא שהבנקים, ובצדק, הפכו לסוג של "ביג ברודר" פיננסי. הם מחויבים לעקוב אחרי כל פעולה, ולא רק בגלל שהם סקרנים. הרשות לאיסור הלבנת הון, למשל, דורשת מהם לשים עין על כל פעילות שנראית חשודה. זה לא משנה אם החזרת כסף לחשבון שלך או משכת מזומן אחרי הפקדת צ'ק, הבנק רוצה לדעת. והוא ישאל, אין לו ברירה.
השקיפות היא כאן מילת המפתח. בואו נבין מה זה אומר:
- לא להתחמק משאלות.
- כן לספק הסברים ברורים.
- לא להשאיר ספק לגבי מקור הכספים.
- כן להראות עקביות בדפוסי ההתנהגות הפיננסית.
כל מי שמבצע הפקדות ומשיכות בנק באופן תדיר צריך לזכור שתיעוד מסודר הוא קריטי. תארו לעצמכם שאתם נדרשים להוכיח את מקור הכסף שהפקדתם לפני חודשיים. בלי קבלה, בלי הסכם, בלי נייר, תתקלו בבעיה.
הבנקים לא נחים, הם רוצים לדעת כל הזמן מה אתם עושים עם הכסף. מניסיוני, מי שמתנהל בצורה מסודרת, שקופה וחוקית, ימצא את עצמו רחוק מצרות. אין קיצורי דרך. אתם חייבים להגיע למצב שבו הכל עובד חלק, בלי שאלות מיותרות, ובשקט נפשי. זה קצת כמו לשמור על הבית נקי. אם תטפלו בבלגן קטן מיד, הוא לא יהפוך להר.
זה לא עניין של כמות הכסף, אלא של היגיון ותיעוד. פעילות ענפה של הפקדות ומשיכות בנק, גם בסכומים גבוהים, יכולה להיות לגיטימית לחלוטין. הכל עניין של סדר.
מתי הבנק מגלה עניין מיוחד בפעילותכם?
שוק השירותים הפיננסיים בישראל מלא עד אפס מקום בהבטחות לשקט. אבל הבנק? זה משהו אחר לגמרי. הוא לא נח אף פעם.
האמת, הבנקים היום הפכו להיות יותר משמרים עלינו, הם ממש עוקבים אחר כל תנועה. אם אתם מוצאים את עצמכם מבצעים הפקדות ומשיכות בנק תכופות, למשל מפקידים סכום מסוים ולאחר מכן מושכים אותו במהרה, חשוב שתדעו: זהו דגל אדום. לא משנה אם אתם פשוט "מחזירים את הכסף לחשבון" או מסדרים עניינים פשוטים.
הבנק רואה בפעילות כזו כפעילות חשודה. הסיבה המרכזית היא החשש ל'הלבנת הון'. הרשות לאיסור הלבנת הון עוקבת בקפידה אחר כל תבנית פעולה שעלולה להצביע על ניסיון לכבס כספים דרך המערכת הבנקאית.
- לא משנה כמה הסיבה הגיונית לכם.
- כן, הבנק ישאל.
- לא משנה אם הכסף חוקי לחלוטין.
- כן, זה יעורר עניין.
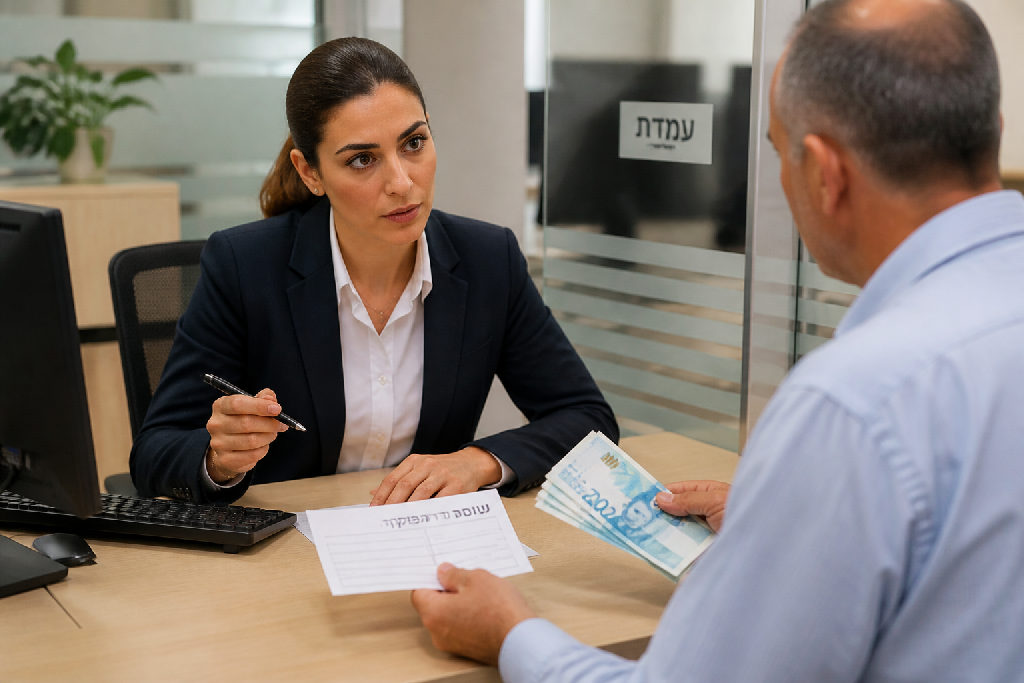
תחשבו על תרחיש שבו אתם מפקידים צ'ק ולאחר מכן מושכים את רוב הסכום במזומן. הבנק לא ישאיר את זה ללא התייחסות. הוא מיד יתחיל לשאול: למה אתה מושך את הכסף? למה לא השארת אותו בחשבון? של מי הצ'ק בכלל? למי מיועדים המזומנים?.
הוא רוצה לדעת כל פרט. הבנק אינו סתם שומר כספים, הוא הפך להיות גורם עם אינטרס עמוק להבין מה אתם עושים עם הכספים שלו, גם אם הם שלכם. המטרה העיקרית היא לוודא שהכול מתבצע באופן שקוף, מסודר וחוקי. למעשה, אין לכם ברירה אלא להגיע למצב שהכל מתנהל ללא דופי.
התמודדות עם שאלות הבנק
שוק השירותים הפיננסיים בישראל מלא עד אפס מקום באפשרויות, אבל בכל הנוגע לפעילות בחשבון הבנק? זה משהו אחר לגמרי. הבנק, בניגוד למה שנהוג לחשוב, אינו רק פלטפורמה טכנית. הוא גורם פעיל, שואל, ולפעמים גם חוקר.
אם חשבתם שאמא או בן הזוג שלכם שואלים הרבה שאלות, חכו שתכירו את הבנק. הוא מעוניין לדעת מה בדיוק אתם עושים עם הכספים בחשבונכם. זה לא משנה אם אתם מפקידים ומושכים, או מושכים ומפקידים. כל תנועה חריגה, גם אם נראית לכם תמימה, עלולה להעלות סימני שאלה.
בסופו של דבר, הבנק מחויב לרגולציה. החוק למניעת הלבנת הון מחייב אותו לוודא שאין "כיבוס כספים". תרחישים כמו הפקדת צ'ק ומשיכת מזומן מיידית עלולים להדליק נורה אדומה. "של מי הצ'ק?", למה משכת מזומן במקום להשאיר את הכסף?, "מה ייעוד הכסף?", אלו רק חלק מהשאלות. מניסיוני, חשוב להיות מוכנים עם תשובות.
אז איך מתמודדים עם זה בפועל?
- כן: מספקים הסברים ברורים ומפורטים.
- כן: מציגים תיעוד רלוונטי (חשבוניות, חוזים, אישורים).
- לא: מתחמקים מתשובות או מנסים להסתיר פרטים.
- לא: מזלזלים בפניות הבנק.
התנהלות מסודרת ושקופה היא המפתח. הבנק היום דורש לדעת הכל. אם אתם עוסקים ב-הפקדות ומשיכות בנק תכופות, למשל, עליכם לוודא שהסיבה לפעילות הזו ברורה ומתועדת. בסופו של דבר, שקיפות היא המגן הטוב ביותר מפני בעיות עתידיות, והיא תאפשר לכם להגיע למצב שהכל עובד חלק ולפי החוק.
הבנק אינו נח לרגע.
הוא רוצה לוודא שהכספים שלכם מגיעים ממקור חוקי ולמטרה חוקית. התיעוד שתציגו, בין אם זה חוזה מכירה, חשבונית עבור שירות, או כל מסמך אחר, יהיה ההוכחה שלכם.
"הבנק היום יותר גרוע מאמא, בן או בת זוג או לא משנה מה. הוא שואל כל הזמן, מעניין אותו כל הזמן, הוא רוצה לדעת מה אתה עושה עם הכסף שלו. הוא לא נח."
רגולציה ובקרת הלבנת הון
שוק הכספים בישראל, כמו בכל העולם, מוגבל ומוסדר בכבדות. אבל האם זה אומר שכל הפקדה או משיכה תיתקל בקיר? התשובה מורכבת.
הרשות לאיסור הלבנת הון ומימון טרור משמשת כשומר סף משמעותי במערכת הפיננסית. תפקידה המרכזי הוא למנוע שימוש במערכת הבנקאית לפעילויות פליליות, וזה כולל גם הלבנת כספים. היא לא רוצה לראות כספים שמכובסים דרך חשבונות בנק, וזו הסיבה שכל תנועה חריגה, גם אם נראית תמימה, עלולה להעלות חשד.
הבנקים, מצדם, משמשים כזרוע הארוכה של הרשות. הם מחויבים לזהות ולדווח על כל פעילות שנחשבת חריגה או חשודה. מה שמעניין אותם זה לא רק הסכום המדויק של הפקדות ומשיכות בנק, אלא גם התדירות, ההקשר והמטרה.
הבנק היום יותר גרוע מאמא, בן או בת זוג… הוא שואל כל הזמן, מעניין אותו כל הזמן, הוא רוצה לדעת מה אתה עושה עם הכסף שלו.
זה משפט שכולנו צריכים להפנים. אם אתם מפקידים צ'ק ואז מושכים מזומן מיד, או אם יש לכם תנועות כספים גדולות תכופות, הבנק בהחלט עלול לשאול שאלות. מי היתה המשיכה? מי נתן את הצ'ק? למה הכסף לא נשאר בחשבון? ברוב המקרים, כפי שמסביר אלעד הדר, יועץ עסקי, כל עוד הכל עובד מסודר וחוקי, אין סיבה לדאגה. השקיפות היא המפתח. אתה פשוט צריך להיות מוכן לספק הסברים הגיוניים ומסמכים תומכים בעת הצורך.
טיפים לשמירה על יחסים תקינים עם הבנק
שוק הבנקאות הישראלי, עם כל הטכנולוגיה, עדיין עובד בשיטה עתיקה. הבנקים לא אוהבים הפתעות.
אבל אתה? אתה יכול להתנהל חכם, למנוע כאבי ראש ולהימנע משאלות מיותרות. כאן לא מדברים על להתחמק, אלא על להתנהל בשקיפות ובסדר.
האמת, היום הבנק הוא כמו המנהל האישי שלך. הוא רוצה לדעת כל פרט על הכסף שלך.
הקפידו על סדר וחוקיות מלאה
הדבר הראשון והחשוב ביותר הוא לוודא שכל הפעולות הכספיות שלכם, כל הפקדות ומשיכות בנק, יהיו חוקיות ומסודרות. זה לא רק עניין של מוסר, אלא גם של הישרדות עסקית.
הרשות לאיסור הלבנת הון עוקבת בדקדקנות. כל פעילות חשודה, ולו הקטנה ביותר, עלולה להעלות דגל אדום. אל תשחקו באש עם העניין הזה.
בסופו של דבר, אתם רוצים שהכל יעבוד חלק.
- לא להתעלם מחובות דיווח.
- כן לנהל ספרי חשבונות מסודרים.
- לא לנסות "להסתיר" מקורות כסף.
- כן להקפיד על תיעוד כל עסקה.
תהיו ערוכים להסברים ולתיעוד
הבנקים שואלים הרבה. מניסיוני, הם לא ירפו עד שיקבלו תשובה. אם אתם מבצעים הפקדות ומשיכות בנק בתדירות גבוהה או בסכומים משמעותיים, הכינו מראש את ההסברים.
לדוגמה, אם הפקדתם צ'ק ומשכתם מזומן מיד אחריו, הבנק ירצה לדעת. למה לא השארתם את הכסף? למי המזומן מיועד? מי היה מושך הצ'ק? אל תחכו לשאלה. תהיו מוכנים עם התשובה.
חשוב לזכור, אין פה עניין של חשד אישי כלפיכם, אלא עמידה בדרישות רגולטוריות נוקשות.
הבנק היום יותר גרוע מאמא, בן או בת זוג או לא משנה מה. הוא שואל כל הזמן, מעניין אותו כל הזמן, הוא רוצה לדעת מה אתה עושה עם הכסף שלו.
הימנעו מדפוסי פעולה חשודים
יש דפוסי פעולה שהבנק פשוט לא אוהב. הפקדות חוזרות ונשנות של מזומן בסכומים שמתחת לרף הדיווח, או משיכה והפקדה תכופות, עלולים להתפרש כניסיון להלבין הון.
- הבינו את מגבלות הדיווח.
- הימנעו מפיצול עסקאות שלא לצורך.
- קיימו יומן מסודר לכל תנועה חריגה.
- פעלו תמיד בשקיפות מלאה.
פעולה שנתפסת כחשודה עלולה להוביל לחסימת חשבון או לעיכובים מיותרים. עדיף תמיד ללכת בדרך הישרה והברורה. זה גם חוסך זמן.
אם אתה מחפש פתרונות קסם שחורים, יש המון כאלה, אבל זה לא אתה. אם אתה מחפש דרך להתנהל נכון, שקוף ויעיל מול המערכת הבנקאית, הפקדות ומשיכות בנק בצורה מסודרת וחוקית זה בדיוק מה שאתה צריך.
סיכום
שוק העסקים בישראל מורכב. גם כשהכסף חוקי. אבל הפקדות ומשיכות בנק? זה סיפור אחר לגמרי. כאן לא מדובר רק על כסף, אלא על הדרך שלו.
הבנקים של היום, יחד עם הרשות לאיסור הלבנת הון, הפכו לשומרי סף קפדניים במיוחד. הם לא נחים לרגע, ושואלים על כל תנועה, קטנה כגדולה. אם אתם מפקידים צ'ק ומיד מושכים מזומן, או מבצעים הפקדות ומשיכות בנק חוזרות ונשנות, גם אם הכל חוקי לחלוטין, תצפו לשאלות. הרבה שאלות.
זה לא בגלל שהם "נחמדים". זה עניין רגולטורי.
כדי להימנע ממצב של פעילות חשודה, ושאלות מיותרות מהבנק, קריטית הבנה מעמיקה של דרישות הרגולטורים.
שקיפות ושיתוף פעולה מלא הם שם המשחק.
- לא: להתחמק משאלות.
- כן: לספק מידע מלא וברור על מקור הכספים והיעדים שלהם.
הדרך לפעילות פיננסית חלקה עוברת דרך סדר וארגון.
אין מה לעשות, ככה זה.
אתם חייבים להגיע למצב שהכל עובד מסודר, שקוף וחוקי. זה המפתח לשקט נפשי ולניהול עסק יציב. הכסף שלכם הוא שלכם, אבל השליטה בו דורשת מכם להבין את הכללים. ואם אתם מחפשים רק להפקיד ולמשוך בלי הגבלות, יש גבולות ברורים בחוק ובבנקים. אם אתם מחפשים שקט ושליטה בכספים שלכם, פעלו בשקיפות מלאה.
שאלות נפוצות
האם הבנק יכול לשאול אותי שאלות על הפקדות ומשיכות כסף?
מדוע הבנק רואה בהפקדות ומשיכות מרובות 'פעילות חשודה'?
מה עליי לעשות אם הבנק שואל אותי שאלות על הכסף שלי?
האם יש הגבלה על סכום הכסף שאני יכול להפקיד או למשוך?
כיצד אוכל למנוע מצבים שהבנק ישאל שאלות רבות?
עוד באותו נושא שיכול לעניין אתכם