שוק הייעוץ הפיננסי מלא עד אפס מקום בהבטחות קסם ו"פתרונות קלים" לבעיות מורכבות. אבל כשזה נוגע להפקדת כסף מזומן בכספומט, הסיפור שונה לגמרי. כאן לא מדובר בעוד טיפ ויראלי, אלא במציאות אפורה הרבה יותר.
המיתוס השגוי: האם כספומט מעלים עין?
רבים נוטים לחשוב כי הפקדת כסף מזומן בכספומט היא דרך קלה ובלתי נראית להכניס כסף "שחור" למערכת הבנקאית. התפיסה הרווחת היא שכאשר אין פקיד אנושי ששואל שאלות, אין גם מעקב. פשוט מכניסים את השטרות למכונה, והכסף נכנס לחשבון כאילו לא קרה דבר.
האמת רחוקה מאוד מהמחשבה הזו. מדובר במיתוס מסוכן, כזה שיכול להוביל לצרות גדולות בהמשך הדרך. הבנק של היום הוא לא מה שהיה פעם. הוא מצויד במערכות מתקדמות, ופחות ופחות דברים נשארים "מתחת לרדאר".
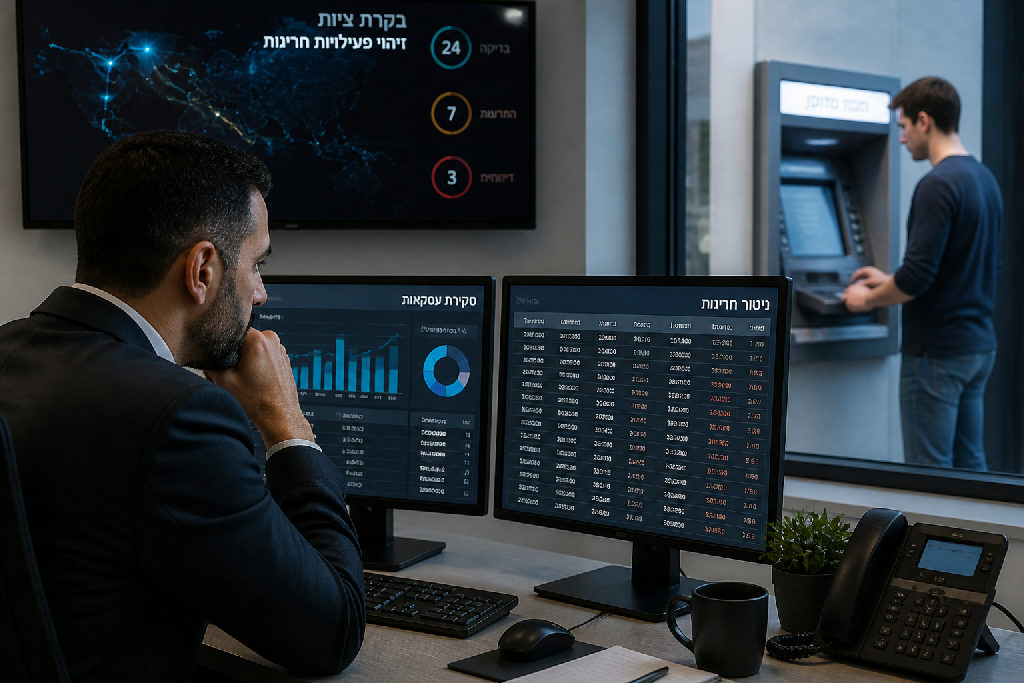
אני אומר לך, הבנקים מצוידים במחשבים ובמערכות בינה מלאכותית (AI) מזה שנים ארוכות. המערכות האלה לומדות את דפוסי ההתנהגות הפיננסית שלך. הן יודעות בדיוק מה ההכנסות הקבועות שלך, מתי הן נכנסות, ומה הסכומים הרגילים.
- לא: פקיד שלא שם לב
- כן: בינה מלאכותית שמנתחת כל פעולה
- לא: מעקף למערכת הבקרה
- כן: התרעה אוטומטית שמופעלת
אם אתה שכיר שמקבל משכורת קבועה אחת לחודש, ופתאום מופיעות הפקדות מזומן תכופות בסכומים משמעותיים, המערכת תזהה זאת. זה יקפוץ כ"חריגה" או "דפוס לא אופייני". גם מי שמקבל דמי אבטלה או קצבת ביטוח לאומי ומתחיל להפקיד מזומן באופן שבועי, לא ייעלם מעיני המערכת.
ייתכן שפעם אחת, פעמיים, ואפילו 32 פעמים, לא תקבל טלפון מהבנק. אבל זה לא אומר שלא מנטרים את זה. הבנקים יכולים לחזור שבע שנים אחורה בבדיקות שלהם. אם לא פנו אליך עד עכשיו, זה לא מבטיח שלא יפנו בעתיד. עדיף תמיד לעבוד עם כסף חוקי.
"זה שאתם מפקידים בכספומט או שלא אמרו לכם כלום או שלא פנו אליכם עד עכשיו, לא אומר שלא יפנו או שזה לא בעייתי."
המוח שמאחורי הבנק: מערכות ממוחשבות ובינה מלאכותית
אתם בטח חושבים שאתם מפקידים כסף במכונה אנונימית, נכון? שזה אשנב בלי עיניים. ובכן, תחשבו שוב. המחשבים בבנקים של היום הם לא מה שהכרתם לפני עשור. מדובר במערכות משוכללות, עם יכולות ניטור ובקרה שרק הולכות ומשתכללות.
הבנקים השקיעו הון עתק בטכנולוגיות מתקדמות. היום, כל פעולה, משיכת כסף, העברה או הפקדת כסף מזומן בכספומט, נרשמת ומנותחת. זה לא סתם יומן אירועים. המערכת לומדת את דפוסי הפעילות שלכם. היא יודעת מתי נכנסת משכורת, מתי אתם מושכים, ואפילו איזה סכומים אתם רגילים להפקיד.
אבל הסיפור האמיתי הוא הבינה המלאכותית (AI). זו לא מדע בדיוני, היא כבר עובדת מאחורי הקלעים בכל בנק.
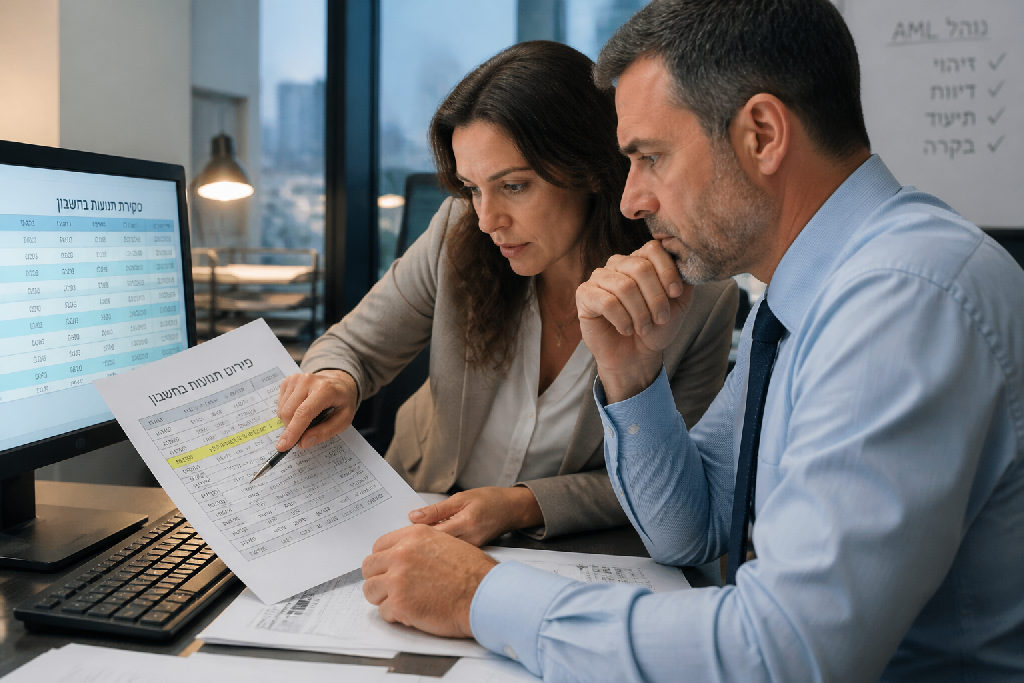
ה-AI יודעת לזהות חריגות בשניות. אם אתם שכירים שמקבלים משכורת קבועה, ופתאום מתחילות לזרום הפקדות מזומן קטנות או גדולות על בסיס שבועי, המערכת תדליק נורית אזהרה. אם אתם מקבלים קצבת ביטוח לאומי, ופתאום יש תזרים מזומנים תכוף ולא מוסבר, זה יקפוץ למערכת.
- זיהוי דפוסים אישיים לכל לקוח.
- ניטור תנועות חשבון בזמן אמת.
- התראה מיידית על חריגות לא שגרתיות.
- קישור בין נתונים שונים כדי לחשוף תמונה מלאה.
לכן, גם אם אף אחד לא שאל אתכם שאלות באותו רגע, זה לא אומר שהפעולה שלכם עברה מתחת לרדאר. המחשב רואה הכל.
זיהוי דפוסים חריגים: מתי הבנק נכנס לתמונה?
שוק ההפקדות דרך כספומט בישראל מלא עד אפס מקום. כולם חושבים שהם פטורים מכל שאלת הסבר. אבל "הפקדת כסף מזומן בכספומט" זה משהו אחר לגמרי. במקום עוד אמונה שגויה, כאן מדברים על המציאות הממשית מאחורי הקלעים.
אם אתם סבורים שהפקדה בכספומט פוטרת אתכם משאלות, אתם טועים בגדול. בבנקים יש מחשבים. לא רק מחשבים פשוטים, אלא מערכות עם בינה מלאכותית מתוחכמת שיודעות לזהות חריגות. הן עוקבות אחרי פרופיל הפעילות הפיננסי שלכם ומייצרות התראות כשהדברים לא מסתדרים.
במערכות הבנקאיות קיימת כבר תקופה ארוכה בינה מלאכותית מתקדמת. היא יודעת לסרוק דפוסי התנהגות פיננסיים ולהתריע על סטיות.
לא מדובר רק על הפקדה בודדת. מדובר בדפוס.
- לא: פקידה שואלת שאלות.
- כן: מחשב בנק מנתח דפוסים.
- לא: הפקדה בכספומט פוטרת הסברים.
- כן: הבנק יכול לדרוש הבהרות בכל עת.
הבנק בוחן תמיד את הפעילות אל מול פרופיל הלקוח. לדוגמה:
- לקוח שכיר שמקבל משכורת קבועה פעם בחודש. פתאום, מתחילה סדרה של הפקדות מזומן קבועות דרך כספומט, שבועיות למשל. זה מדליק נורה אדומה.
- מקבל קצבת ביטוח לאומי או דמי אבטלה. במקביל, מתקבלות הפקדות מזומן תכופות. הבנק יודע שזה לא חלק מהכנסתו המוצהרת.
המערכת יודעת להתריע אוטומטית. זה לא משנה אם הפקדתם באשנב או אם ביצעתם הפקדת כסף מזומן בכספומט. היא תזהה את החריגה. "בבנק יש מחשב. בטח שמעתם על זה, זה קיים איזה כמה שנים."
יכול להיות שפעם, פעמיים או אפילו 32 פעם לא אמרו לכם כלום. יכול להיות שלא פנו אליכם עד עכשיו. אבל זה לא אומר שלא יפנו בעתיד, וזה לא אומר שהדברים תקינים. הבנק יכול לחזור 7 שנים אחורה בדרישת הבהרות. מניסיוני, תמיד עדיף שהכל יהיה חוקי. אם סבתא נותנת לכם כסף חוקי בכל שבוע, אין שום סיבה לדאגה.
ההשלכות האפשריות של הפקדות חשודות
שוק העסקים בישראל מורכב. אבל כשמדובר בכסף שחור והפקדות, זה משהו אחר לגמרי. במקום להסתתר מאחורי תיאוריות, כאן מדברים על סיכונים ממשיים.
אם חשבתם שביצוע **הפקדת כסף מזומן בכספומט** היא דרך יעילה לעקוף שאלות, כדאי לחשוב שוב. הבנק שלכם לא ישן. המערכות הממוחשבות שלו, שכבר כוללות בינה מלאכותית מתקדמת, עוקבות אחרי כל פעולה. הן מזהות דפוסים חריגים. לדוגמה, שכיר שמקבל פתאום הפקדות מזומן רבות, או מי שמקבל קצבאות ובמקביל מפקיד סכומים גדולים במזומן, הכל מצלצל אצלן.
הבנק לא יגיב מיד, אבל זה לא אומר שלא יגיבו בכלל. יכול להיות שתקבלו דרישה להסביר את מקור הכספים. פתאום, אתם נדרשים לפרט מהיכן הגיע הכסף, ואיך הוא מתיישב עם הפעילות הכלכלית הרגילה שלכם. זה לא מצב נעים.
מה הן ההשלכות האמיתיות?
- לא תמיד שואלים: לא אומר שהם לא יודעים.
- כן דורשים הסבר: כשהתבנית חורגת מהנורמה.
- לא יפתור את הבעיה: זה רק דוחה אותה.
- כן יגיעו לבסוף: עם דרישות ברורות.
במקרים חמורים יותר, במיוחד אם אין תיעוד ברור למקור הכסף, הבנק עלול לדווח לרשויות. כאן אנחנו כבר מדברים על חשד להלבנת הון, וזה כבר סיפור אחר לגמרי. ההשלכות המשפטיות יכולות להיות חמורות, החל מחקירות מקיפות ועד כתבי אישום. שקיפות היא המפתח כאן. תיעוד מסודר, הסברים הגיוניים ומקובלים, כל אלה יכולים לחסוך עוגמת נפש רבה. אל תסתמכו על זה ש"לא אמרו לכם כלום עד עכשיו".
"המחשב הזה יודע לפלוט כל מיני התראות כשקורה משהו כמו שנכנס לכם דואר אלקטרוני, תחשבו שנכנסת הפקדה מוזרה."
עד כמה אחורה יכול הבנק לבדוק?
יש הטועים לחשוב שהפקדת כסף מזומן בכספומט היא דרך לעקוף את עיני הפקיד. האמת? זו מחשבה שהייתה רלוונטית אולי בעשור שעבר, אבל לא היום. לבנקים יש מערכות מתוחכמות, ובינה מלאכותית שכבר משולבת עמוק בתהליכים שלהם. הן עוקבות אחר דפוסי הפעילות שלנו באופן שוטף ומזהות חריגות.
הבנק רואה הכל. אם אתה שכיר שמקבל משכורת קבועה פעם בחודש, ופתאום מתחילות להופיע הפקדות מזומן תכופות או בסכומים חריגים, המערכת תתריע. אותו הדבר אם אתה מקבל קצבאות מהביטוח הלאומי ולפתע משולבות הפקדות שבועיות במזומן. אלו לא דברים שחומקים מתחת לרדאר. חשוב להבין שגם אם פקיד לא שואל אותך שאלות במעמד ההפקדה, זה לא אומר ששום פלואו לא נפתח מאחורי הקלעים.
היכולת של הבנק לבחון היסטוריית פעולות פיננסיות רחבה מאוד. הם יכולים לחזור אחורה בזמן, לא רק חודש או שנה.
מסגרת הזמנים המקובלת לבדיקות רטרואקטיביות בישראל היא עד שבע שנים אחורה, ולעיתים אף יותר מכך.
זאת אומרת, הפקדת כסף מזומן בכספומט שנראית תמימה היום, יכולה להיבדק לעומק בעוד שלוש או חמש שנים. הם יכולים לבקש הסברים, מסמכים ואף לנקוט בצעדים נוספים. ה"שקט" שאתה חווה אחרי הפקדה כזו, אינו בהכרח אישור. הוא יכול להיות שקט זמני בלבד. ההשלכות יכולות להגיע שנים לאחר מכן.
לכן, אם אתה מחפש שקט נפשי באמת, תמיד עדיף לשמור על פעילות פיננסית שקופה וחוקית.
- לא: לחשוב שהכספומט הוא אזור אפור.
- כן: להבין שהכספומט הוא חלק בלתי נפרד מהמערכת הבנקאית המפוקחת.
הדבר החשוב ביותר הוא לפעול תמיד בדרך הישרה. אם הכסף חוקי ומקורו ידוע וברור, אין שום סיבה לדאגה. אם סבתא שלך נותנת לך כסף באופן קבוע, זה בסדר גמור. אבל אם מקור הכסף בעייתי, הבנק ידע לזהות זאת במוקדם או במאוחר, גם אם זה דרך הפקדת כסף מזומן בכספומט.
סיכום: פעלו תמיד על פי החוק
שוק העסקים בישראל תמיד הציג אתגרים, אבל כשזה נוגע להתנהלות פיננסית, יש גבולות ברורים שלא כדאי לחצות. לפעמים נדמה שאפשר "לעגל פינות", אולי אפילו לחשוב שפעולות מסוימות הן בלתי נראות. חשוב להבין, בנקאות בעידן הנוכחי היא עולם שקוף הרבה יותר ממה שאתם מדמיינים.
הבנקים של היום מצוידים במערכות מתקדמות, כולל בינה מלאכותית שמנטרת תנועות חריגות. אם אתם שכירים שמקבלים משכורת קבועה, ופתאום מופיעות הפקדות מזומן רבות או בסכומים גבוהים, המערכת תתריע. הפקדת כסף מזומן בכספומט אולי נראית כאנונימית, אבל המחשב יודע לקשר אותה לחשבון שלכם ולפרופיל הפיננסי שלכם. זו לא רק פקידה ששואלת שאלות.
היתרונות של התנהלות פיננסית ישרה עולים בהרבה על כל "קיצור דרך" זמני. כשאתם פועלים על פי חוק, אתם נהנים משקט נפשי. אין חשש מבדיקות, מחקירות או מסנקציות. אתם בונים אמינות מול הבנקים והרשויות, מה שיכול לסייע לכם בעתיד כשתידרשו להלוואות, אשראי או משכנתאות. העתיד שלכם תלוי בבסיס יציב, וכנות היא חלק מהותי ממנו.
זה נכון, אולי פעם אחת או פעמיים, או אפילו 30 פעם, לא אמרו לכם דבר.
אבל המערכות זוכרות הכל.
הבנק יכול לחזור שנים אחורה. אם הכסף שלכם חוקי לחלוטין, קיבלתם אותו מהסבתא או מהדודה, אין שום בעיה. אבל כל פעילות שמעלה סימן שאלה על מקור הכסף, חושפת אתכם לסיכונים מיותרים. השקיפות היא המפתח. אל תתפתו לחשוב שהמערכת עיוורת.
לסיכום, אם אתם מחפשים "פתרונות יצירתיים" למצב כלכלי, יש המון יועצים מפוקפקים שמציעים אותם. אבל אם אתם מחפשים שקט נפשי, בטחון כלכלי והתנהלות אחראית וארוכת טווח, הדרך היחידה היא דרך החוק.
לא מעט מהפערים האלה מתבררים דווקא בתוך ליווי עסקי צמוד לאורך זמן.
זה עיקרון שאלעד הדר מיישם עם בעלי עסקים בשלבי צמיחה.
שאלות נפוצות
האם הבנק באמת יכול לדעת מה מקור הכסף שהפקדתי בכספומט?
מה עלול לקרות אם אפקיד כסף שמקורו אינו חוקי בכספומט?
האם הפקדה קטנה של מזומן תעורר חשד?
כמה זמן אחורה הבנק יכול לבדוק פעולות הפקדה?
מה כדאי לעשות כדי להימנע מבעיות עם הפקדות מזומן?
האם בינה מלאכותית בבנקים באמת משפיעה על זיהוי הלבנת הון?
עוד באותו נושא שיכול לעניין אתכם