עולם העסקים בישראל עמוס ורועש, וכל יום צצות החלטות כלכליות מורכבות. אבל כשזה מגיע לזוגיות ועסק, זה סיפור אחר לגמרי. כאן נכנס לתמונה ההבדל בין חשיבת שכיר לעצמאי, והוא הרבה יותר עמוק ממה שנדמה.
מבוא: הפער בין שותפים לחיים לשותפים לעסק
שוק העצמאים בישראל גדל כל הזמן. יותר ויותר זוגות מוצאים את עצמם כשצד אחד שכיר, והצד השני פותח עסק או מרחיב את הקיים. זה נשמע נפלא, אבל זה טומן בחובו אתגר עמוק שרובם כלל לא מודעים אליו, הפער בין שותפות לחיים לשותפות עסקית.
הסוגיה הזו עולה כמעט בכל בית שבו אחד מבני הזוג הוא עצמאי. זה מתחיל בהחלטות יומיומיות קטנות ומהר מאוד הופך למאבק סביב הוצאות עסקיות מול הוצאות אישיות. למה המסור לעסק קודם לסלון לבית? זו השאלה שמעסיקה לא מעט זוגות, ויוצרת מתחים מיותרים.
האמת היא פשוטה: בן או בת הזוג הם השותפים הכי חשובים בחיים. אבל בעסק? שם נכנסים כללי משחק אחרים לגמרי. הבדל בין חשיבת שכיר לעצמאי הוא עמוק מאוד, והוא מתבטא בכל החלטה פיננסית. שכיר חושב על "מה יש לי בכיס", בעוד עצמאי חושב על "על מה אני מוציא כדי להכניס יותר".
זה קונפליקט אמיתי.
"אשתו עושה לו את המוות כי הוא סיפר לה בדיוק שהוא מעוניין לקנות לנגרייה שלו כרגע מסור חדש."
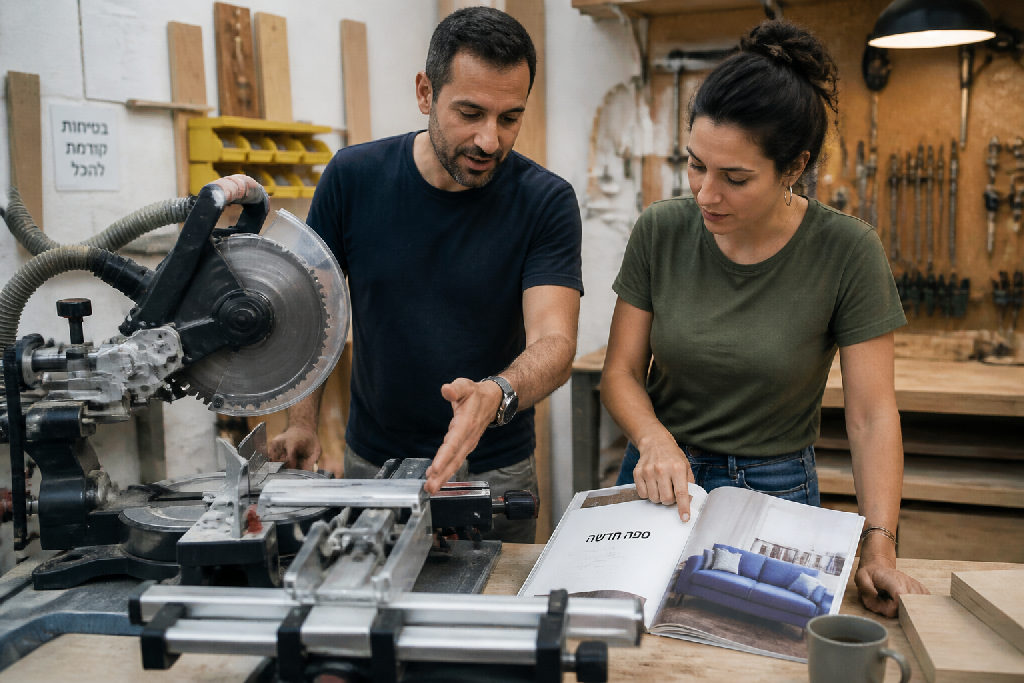
המקרה של ג'וני, שרצה לקנות מסור ב-12,000 שקל לעסק, בזמן שאשתו רצתה סלון ב-10,000 שקל, הוא רק דוגמה קלאסית. שכירה תראה את המספרים היבשים: 12 מול 10,000. מה יותר חשוב? סלון נוח לבית או עוד כלי עבודה? אבל זה ממש לא הסיפור כולו. בשביל הסלון הזה, ייתכן שג'וני יצטרך למשוך מהעסק סכום עתק של 260 אלף שקלים במכירות. המסור? הוא ישלם על עצמו וייצר עבודה. העניין הוא להבין את ההבדלים בתפיסת הכסף.
מקרה המבחן: מסור לנגרייה מול סלון לבית
האמת, סיפור כזה שומעים שוב ושוב. ג'וני, נגר עם נגרייה משגשגת, מצא את עצמו בלב ויכוח ביתי סוער. הוא רצה לרכוש מסור חדש לעסק שלו, השקעה של 12,000 שקלים. הגיוני, נכון? אבל אשתו לא הבינה. היא ביקשה סלון לבית ב-10,000 שקלים כבר חודשיים, וג'וני טען שאין כסף.
הפער כאן מדהים. מה שנראה כמו הבדל של 2,000 שקל, הוא למעשה עולם ומלואו. אשתו ראתה כסף שיוצא מהכיס, בלי להבין את ה"למה". היא חשבה במונחים של הוצאה אישית, סלון מול מסור, שניהם "קניות". אבל עבור ג'וני, המסור הוא כלי עבודה, מנוע צמיחה, נכס שיעזור לו להכניס כסף.
בואו נצלול רגע למספרים, כדי להבין את הדיסוננס העמוק הזה. כעצמאי, כדי למשוך 10,000 שקלים נטו הביתה (לסלון, נגיד), אתה צריך למשוך כ-20,000 שקלים ברוטו. אחרי מיסים והוצאות מסביב, העלות האמיתית לעסק יכולה להגיע ל-26,000 שקלים. אם נגר מרוויח 10% רווח נקי, זה אומר שכדי "להרוויח" את אותם 26,000 שקלים, עליו לבצע מכירות בסך 260,000 שקלים. מטורף, נכון?
אז מסור של 12,000 שקלים הוא השקעה עסקית, כלי שמייצר הכנסות. הוא לא "מוציא כסף" אלא "מכניס כסף". הוא יכול להפיק עבודות חדשות, לייעל תהליכים, ובסופו של דבר לייצר עשרות ומאות אלפי שקלים במכירות. סלון של 10,000 שקלים, לעומת זאת, הוא הוצאה צרכנית נטו. כאן נחשף ההבדל בין חשיבת שכיר לעצמאי, פער שכל עסק חייב להתמודד איתו.
* לא: הוצאה לבית
* כן: השקעה בעסק
* לא: פריט נוחות
* כן: כלי לייצור הכנסה
המסור ישרת את העסק שנים. הוא לא הנאה רגעית. ההפרדה החשיבתית הזו, בין הוצאה שמייצרת רווח להוצאה צרכנית, היא קריטית.
הבנת חישובי המס והרווחיות בעסק
רגע לפני שנתחיל לדבר על ההבדל בין חשיבת שכיר לעצמאי, בואו נצלול רגע למספרים. המספרים, אלה שמספרים את כל הסיפור. נניח שאתה, כבעל חברה בע"מ, רוצה לרכוש סלון חדש לבית ב-10,000 שקלים נטו. זה נשמע פשוט, נכון? רק למשוך כסף מהעסק. אבל העניין מורכב בהרבה.
כדי שאותם 10,000 שקלים יגיעו אליך כנטו, העסק שלך צריך למשוך לך ברוטו סכום כפול, כלומר 20,000 שקלים. וזה לא נגמר כאן. עלות המשיכה הזו לעסק, כולל כל המיסים וההוצאות הנלוות, קופצת בעוד כ-30%. מה שאומר שעלותה האמיתית לעסק היא כבר 26,000 שקלים. זה סכום משמעותי מאוד עבור פריט אחד לבית.
האמת, זה עוד לא הכל. עסק לא רואה כל שקל שנכנס אליו כרווח נקי. לרוב, יש אחוזי רווחיות משתנים. אם נניח שהרווח הנקי של הנגרייה הוא 10% בלבד, כדי לכסות משיכה של 26,000 שקלים מהעסק, שנועדה לממן 10,000 שקלים נטו עבור סלון, העסק צריך לייצר מכירות בסך של 260,000 שקלים! זה פער עצום, וזה משהו ששכירים פשוט לא רואים.
"10,000 שקל סלון, נגיד שאני בעלים של חברה בע"מ, כדי למשוך את הכסף הביתה ולקנות ב-10,000 שקלים האלה סלון, אני למעשה צריך כרגע למשוך 20,000 שקלים בתלוש שלי, בברוטו, כדי שיהיה לי בנטו 10,000 שקלים. כעסק זה עלה לי כרגע עוד 30%. זאת אומרת הגענו ל-26,000 שקלים משיכה מהעסק."
הנה מה שצריך להבין:
- לא כל כסף הוא "כסף פנוי".
- משיכה פרטית מהעסק נושאת עלויות נסתרות רבות.
- הוצאה של 10,000 שקלים מכיס פרטי לא שקולה להוצאה של 10,000 שקלים מהעסק.
המספרים האלה מראים בבירור את ההבדל בין חשיבת שכיר לעצמאי. שכיר רואה את ה-10,000 שקלים כעלות ישירה, בעוד עצמאי מבין שמאחורי כל הוצאה עומדת תמונה פיננסית רחבה ומורכבת הרבה יותר. לכן, כל החלטה עסקית נשקלת אחרת.
חשיבה עסקית: השקעה כמנוע צמיחה
נדמה שזו נקודה קריטית שאבדה בתרגום בין עולם השכירים לעולם העצמאים. בעוד שכיר מתמקד בהוצאות שוטפות וצריכה אישית, עצמאי מבין שהוצאות מסוימות הן למעשה השקעות שמייצרות רווח עתידי.
ההבדל בין חשיבת שכיר לעצמאי בולט במיוחד בהתייחסות לכסף. קחו למשל מסור חדש לנגרייה: זו לא סתם "קנייה", אלא כלי עבודה חיוני. המסור הזה ישפר את מהירות העבודה, את איכות המוצר, ובסופו של דבר, יאפשר לבעל העסק לייצר יותר הכנסות. הוא מנוע צמיחה.
סלון חדש, לעומת זאת, הוא הוצאה לצורך נוחות אישית. הוא לא יכניס לעסק שקל נוסף. המבחן הוא פשוט: האם ההוצאה מקדמת את הפעילות העסקית ומגדילה פוטנציאל רווחים, או שהיא נוגעת לתחום החיים האישיים?
מניסיוני, עצמאי חייב לחשוב אחרת:
- לא נרתע מהוצאות "גדולות" אם הן משתלמות.
- כן רואה בפרסום השקעה חיונית להבאת לקוחות.
- לא חושב במושגים של "אין לי כסף" כשמדובר בצמיחה.
- כן מבין שגיוס עובד, גם אם יקר בהתחלה, משחרר אותו לטפל באספקטים קריטיים אחרים בעסק.
- כן משקיע בייעוץ עסקי מקצועי כדי לקבל פרספקטיבה וכלים חדשים.
השקעה נכונה, זו דרכו של העצמאי לצמוח. זו לא מותרות, אלא חובה.
ההבדל הקריטי בין חשיבת שכיר לעצמאי
זה קורה שוב ושוב. בני ובנות זוג של עצמאים רואים את העסק כמשהו נפרד לגמרי, במקרה הטוב, או במקרה הפחות טוב, כבנקאי אישי. הם לא מבינים את המשמעות האמיתית של כסף ש"יוצא" מהעסק. וזו נקודה קריטית שמפספסים.
רובנו רגילים לחשוב כמו שכירים. אם יש לי 10,000 שקל בחשבון, אני יכול לקנות סלון ב-10,000 שקל. פשוט וברור. אבל בעסק, המספרים משחקים אחרת לגמרי. כדי להוציא 10,000 שקל נטו מהעסק הביתה, צריך להרוויח הרבה יותר.
מניסיוני, כאן טמון שורש המחלוקת, הדיסוננס שתמיד צף ועולה. חשיבה שכירה מתמקדת ב"מה שיש לי, את זה אני מוציא". זו גישה הגיונית וזהירה כשיש לך משכורת קבועה. כעצמאי, זה סיפור אחר לחלוטין.
ההבדל בין חשיבת שכיר לעצמאי הוא תהומי:
- לא: לחשוב במונחים של "כמה יש לי בחשבון עכשיו".
- כן: לחשוב במונחים של "על מה אני מוציא כדי להכניס יותר כסף".
עצמאי מבין שהשקעה מקדימה היא המפתח לצמיחה. אתה משקיע בפרסום כדי לקבל לידים, מגייס עובד שבתחילה יעלה לך כסף, אבל בהמשך יכפיל את הפעילות וההכנסות. הסלון בבית הוא הוצאה נטו. המסור בנגרייה הוא השקעה שתחזיר את עצמה בריבית דריבית.
במילים אחרות:
שכיר: רואה הוצאה כהפסד.
עצמאי: רואה הוצאה כהשקעה.
ההבנה הזו, שצריך להשקיע לפני קבלת התמורה, היא לא פשוטה. היא דורשת אומץ ויכולת ראייה לטווח ארוך. וזו הסיבה שלעיתים קרובות עצמאיים נתקלים בחוסר הבנה מצד הקרובים להם ביותר, שרואים רק את המספר שירד מהחשבון, ולא את פוטנציאל הצמיחה שעומד מאחוריו.
למי כדאי לפנות לפני קבלת החלטות עסקיות?
כשמגיע הרגע לקבל החלטות משמעותיות בעסק, במיוחד אלה שדורשות השקעה כספית, ההתלבטות תמיד עולה: עם מי להתייעץ? לעיתים קרובות, בני ובנות זוג הם הראשונים לשמוע ולייעץ, וזה טבעי לחלוטין. אבל האם זה תמיד הדבר הנכון לעסק?
האמת, זה עניין קריטי. רוב הזוגות לא מבינים את המשמעות הכלכלית האמיתית של החלטות עסקיות, בעיקר כשאחד הצדדים הוא שכיר והשני עצמאי. זה יוצר את הבדל בין חשיבת שכיר לעצמאי, וחשוב לזכור את זה.
שכיר חושב במונחים של "יש לי X, אוציא Y". וזה הגיוני לחלוטין. עצמאי, לעומת זאת, שואל "על מה אני מוציא כדי להכניס יותר?". זו נקודת מבט שונה לגמרי. לכן, ייעוץ עסקי מקצועי הוא לא "הוצאה" אלא "השקעה" עבור מי שמבין את המנגנון העסקי.
- לא: להתייעץ עם מי שרואה את הכסף "יוצא מהכיס המשפחתי".
- כן: להתייעץ עם מי שמבין שהוצאה היא מנוף להכנסה.
כאשר בן או בת הזוג עצמאים, צריך לתת בהם אמון. אם הם מנהלים את העסק בצורה נכונה ומקצועית, הם מבינים את הפוטנציאל של השקעות. אי-הבנה פיננסית מצד אחד, יכולה לגרום למתח מיותר, לבלימת צמיחת העסק ואפילו לערער את היחסים. הרי סלון ב-10,000 ש"ח דורש מאמץ עסקי שונה לחלוטין ממסור ב-12,000 ש"ח.
השורה התחתונה היא פשוטה: אם אתם רוצים שהעסק יצליח, תתייעצו עם מי שמבין עסק. אם אתם סומכים על בן או בת הזוג העצמאיים שלכם, תנו להם את המרחב לקבל החלטות שיקדמו את העסק. זו עשויה להיות ההשקעה הטובה ביותר גם במערכת היחסים וגם בעתיד הכלכלי שלכם.
"אתם צריכים לקבל החלטות עסקיות, תתייעצו עם בעל מקצוע ולא עם בת או בן הזוג."
סיכום
אז, מה השורה התחתונה מכל הדיון הזה? היא פשוטה, אבל לא תמיד קלה לעיכול. ההבנה הפיננסית העמוקה של העסק שלכם היא לא בגדר המלצה, היא חובה מוחלטת. כסף שנכנס לעסק הוא לא כסף שנכנס לכיס, וזו נקודת מפתח. יש הוצאות נלוות, מיסים, עלויות תפעול. זה לא 1:1, וכל עצמאי חייב להפנים את זה.
השותף לחיים הוא אולי האדם הקרוב ביותר אליכם, וזה נפלא. אבל הנה האמת: הוא לא תמיד השותף הנכון להחלטות העסקיות הקריטיות. ההבדל בין חשיבת שכיר לעצמאי בא לידי ביטוי כאן בצורה חדה. שכיר רואה כסף יוצא כהפסד נטו. עצמאי רואה השקעה כהזדמנות להכניס יותר.
זה לא אומר חוסר אמון. זה אומר הבנת תפקידים. כשאשת ג'וני ראתה 12,000 ש"ח למסור מול 10,000 ש"ח לסלון, היא ראתה הוצאה מול הוצאה. היא לא ראתה כלי שמייצר 260,000 שקל במכירות. ההבדל הזה הוא כל העולם. לכן, ייעוץ עסקי, פרסום, גיוס עובדים, אלו לא הוצאות, אלו מנועי צמיחה. אתה מוציא כדי להכניס יותר. וזה סוד ההצלחה.
- לא להתבלבל בין הוצאה אישית להוצאה עסקית.
- כן להבין שהשקעה היום היא רווח מחר.
- לא לצפות שהשותף לחיים יבין את מורכבות ההחלטות העסקיות.
- כן לסמוך על האינסטינקטים העסקיים שלך, ועל אנשי מקצוע.
הדרך להצלחה עסקית עוברת בהבנה פיננסית מעמיקה. נקודה.
זה עיקרון שאלעד הדר מיישם עם בעלי עסקים בשלבי צמיחה.
שאלות נפוצות
למה בן/בת הזוג שלי לא מבינים את ההוצאות העסקיות שלי?
איך הוצאה של 12,000 שקלים על מסור יכולה להיות שווה 260,000 שקלים במכירות?
מה ההבדל המרכזי בין חשיבה של שכיר לעצמאי בהקשר של כסף והוצאות?
האם כדאי להתייעץ עם בן/בת הזוג לפני קבלת החלטות עסקיות?
עוד באותו נושא שיכול לעניין אתכם