שוק ההשקעות בישראל מלא עד אפס מקום בהבטחות מנופחות ופתרונות קסם. אבל כשזה מגיע ל-תשואה בבנק, הכל פתאום נהיה אפור ומשעמם. לא חייבים להסתפק במועט, מסתבר שאפשר למצוא הבדלים דרמטיים.
מדוע התשואה בבנקים משתנה בין לקוחות?
שוק ההשקעות בישראל מלא עד אפס מקום בהבטחות לתשואות. אבל כשמדברים על תשואה בבנק? זה משהו אחר לגמרי. זו לא תורה מסיני, זו אסטרטגיה ומו"מ נטו.
האמת, אין בנק אחד שנותן באופן קבוע את התשואה הכי טובה לכולם. זה לא עובד ככה. הבנקים, כמו כל גוף עסקי, פועלים תחת יעדים סניפיים וכלליים. יש להם מטרות רבעוניות, שנתיות, ולפעמים גם תחרויות פנימיות בין סניפים או בין פקידים.
כשיש יעדים כאלה, ולפתע הבנק רוצה "לזכות" או להגיע ליעד, הוא מוכן לתת תנאים טובים יותר. זו ההזדמנות שלך. יכול להיות שבנק מסוים יחליט לקדם מוצר ספציפי, כמו פיקדון בריבית משתנה, וייתן עליו תנאים אטרקטיביים במיוחד, לזמן קצוב. פשוט כך.
ראיתי לא מעט מקרים בהם לקוחות באותו סניף, עם אותו סכום כסף, קיבלו תנאי תשואה בבנק שונים לחלוטין. אחד קיבל 4.2% והשני 4.7%. איך זה קורה?
- לא אותו פקיד טיפל.
- כן זמן ההפקדה היה שונה.
- לא יעדים פנימיים השתנו.
- כן הבנק החליט לקדם מוצר אחר.
זה עניין של עיתוי, של מידה מסוימת של מזל, ובעיקר, של יוזמה. אם אתה לא עושה סקר שוק ולא מתווכח, פשוט לא תקבל את המקסימום. מניסיוני, הבנקים מצפים לכך. הם רוצים שתתמקח.
"כשאתה הולך ומראה להם הצעה מבנק אחר ואומר להם קיבלתי פה ופה ב-4.7, 4.2 לא מספיק לי אז אני אעבור לבנק אחר, שחררו לי בבקשה את הכסף, יגידו שנייה תן לי לדבר עם האחראי."
זו אסטרטגיה שעובדת. רק תוודא שאתה לא מבלף, כי אמון זה דבר חשוב. סקר שוק יסודי והכנה טובה זה שם המשחק. זה יותר קל ממה שנדמה לך.
החשיבות הקריטית של סקר שוק יסודי
שוק הבנקים בישראל תחרותי הרבה יותר ממה שחושבים. כדי להשיג את התשואה בבנק שתספק לך את התנאים הטובים ביותר, אין מנוס מסקר שוק יסודי. הוא לא רק המלצה, הוא כלי הכרחי.
למה סקר שוק כל כך חשוב?
- זיהוי פערים: יתכן שבשני בנקים שונים, או אפילו באותו בנק בסניפים שונים, תקבל הצעות עם פערים משמעותיים. למשל, האחד יציע 4.2% והשני 4.7% על אותו סכום. זה הבדל שיכול להשפיע מאוד.
- הבנת טווח האפשרויות: מבצעים בנקאיים משתנים כל הזמן. לבנקים יש יעדים סניפיים, מבצעים זמניים לקידום מוצר מסוים או תחרות פנימית. אתה חייב להבין מהו טווח התנאים הריאלי כדי לא להסתפק בפחות.
- כוח מיקוח: הצעה כתובה מבנק אחד היא נשק המיקוח החזק ביותר שלך מול בנק אחר. כשאתה ניגש לפקיד ומציג לו הצעה גבוהה יותר, אתה למעשה מפעיל לחץ. אתה אומר לו: אני רציני, ואני מוכן לעבור אם לא תשוו או תשפרו.
אני אומר לך, הבנקים לא אוהבים לאבד לקוחות. תגיד להם ש-4.2% לא מספיק כשקיבלת הצעה אחרת על 4.7%, ותראה איך פתאום "האחראי" נכנס לתמונה. רק אל תנסה לבלף. בנקאים מזהים את זה. זה יפגע באמינות שלך.
שורה בודדת: תמיד תהיה מוכן לעבור.
מעבר בנק היום קל ומהיר מאי פעם. הידיעה הזו משנה את כללי המשחק. היא מעניקה לך יתרון מול המערכת הבנקאית. השתמש בו נכון.
איך לנהל משא ומתן אפקטיבי עם הבנק?
שוק הבנקאות בישראל רווי, וכל בנק רוצה שתשאירו את הכסף שלכם אצלו. זו נקודת פתיחה מצוינת עבורך, הלקוח. רוב האנשים פשוט מקבלים את מה שהפקיד מציע, וחבל.
הצעד הראשון הוא להבין שיש מקום לשיפור. הבנקים, וגם הסניפים הספציפיים, פועלים תחת יעדים חודשיים ורבעוניים. הם מתחרים ביניהם, ואם תבואו מוכנים, אתם תרוויחו. לא מדובר רק בריבית על פיקדון, אלא בכיצד להשיג את ה**תשואה בבנק** הטובה ביותר עבורכם.
מה עושים בפועל?
- סקר שוק מעמיק: לא רק מתקשרים, ממש הולכים לסניפים שונים, אפילו בנקים מתחרים. מציגים את הכוונה להעביר סכום מסוים, ומבקשים הצעות קונקרטיות בכתב.
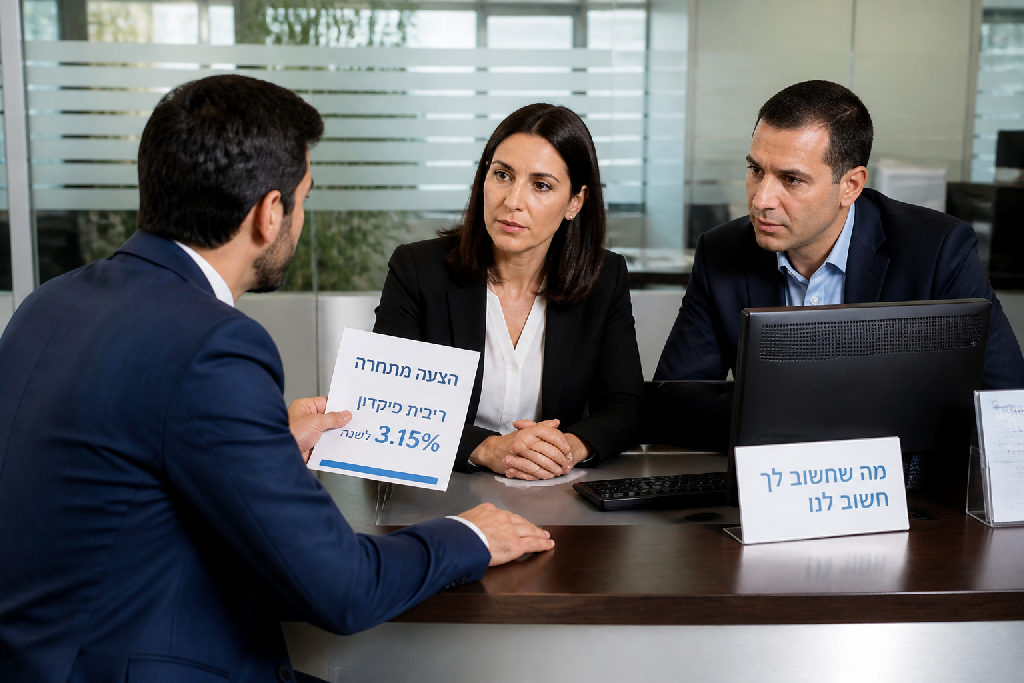
- הצגת ההצעות: עם הצעות מבנקים מתחרים ביד, חזרו לבנק שלכם. הציגו אותן בביטחון. אמרו בבירור: קיבלתי הצעה של 4.7% בבנק X, 4.2% לא מספיק לי.
- הבעת כוונה ברורה: אל תהססו לומר שאתם מוכנים לעבור בנק אם התנאים לא ישתפרו. מעבר בנק היום הוא קל הרבה יותר ממה שחושבים. הבנקאים יודעים זאת.
- אמינות מעל הכל: חשוב שלא תבלפו. אל תציגו הצעות שקריות. אם תעשו זאת, בפעם הבאה לא יאמינו לכם, והשיחות הבאות יהיו הרבה פחות אפקטיביות. כשמציגים הצעה אמיתית, לרוב יגידו תנו לנו שנייה לדבר עם האחראי.
הבנקים לא נותנים מתנות, אבל הם מוכנים להילחם על הלקוחות שלהם, במיוחד על אלה שמבינים את כללי המשחק.
מעבר בנק ככלי לשיפור תנאים
שוק ההון היום פתוח מאי פעם. אם פעם הרעיון של לעבור בנק נשמע כמו מסע בירוקרטי מייגע, הרי שהיום המצב שונה לחלוטין. התהליך הפך להרבה יותר פשוט ונגיש, כמעט בלחיצת כפתור.
הבנקים בישראל מודעים היטב לקלות שבה לקוחות יכולים לנדוד ביניהם. הם יודעים שאם לא יציעו תנאים אטרקטיביים מספיק, הלקוח הפוטנציאלי פשוט יקום ויעזוב. לכן, הם מוכנים להילחם על כל לקוח, במיוחד כשמדובר בסכומים משמעותיים או בפוטנציאל עסקי.
האמת, זוהי נקודת מיקוח עוצמתית בידיים שלך. אל תהסס להשתמש בה. כשאתה ניגש לבנק ובידך הצעת תנאים מבנק מתחרה, זו לא סתם התמקחות, זה קלף מנצח. רוב היועצים יגידו לך "בוא תראה מה יש לנו". אני אומר לך, בוא עם הצעה מבחוץ.
"כשאתה הולך ומראה להם הצעה מבנק אחר ואומר להם קיבלתי פה ופה ב-4.7, 4.2 לא מספיק לי אז אני אעבור לבנק אחר, שחררו לי בבקשה את הכסף, יגידו שנייה תן לי לדבר עם האחראי."
הטקטיקה הזו, של הצגת הצעה קונקרטית מבנק אחר, מניעה את הבנק לפעולה. פתאום, התנאים "הסטנדרטיים" הופכים גמישים. זה לא תמיד קשור לגובה הריבית או ל**תשואה בבנק** שקיבלת, אלא לעיתים קרובות גם ליעדים פנימיים ולמוצרים שהבנק מעוניין לקדם. אל תשכח, לבנקים יש יעדים סניפיים ותחרויות פנימיות. הם רוצים לזכות, ומוכנים לתת לך יותר כדי שזה יקרה. לכן, סקר שוק יסודי ותעוזה קטנה יכולים להניב לך תנאים מצוינים, כאלה שאחרים באותו סניף, עם אותו סכום, לא יקבלו. תדאג שההצעה שלך תהיה אמיתית. בלי בלוף. אחרת, איבדת את האמינות שלך.
טיפים נוספים למקסום התשואה על כספכם
השוק הפיננסי בישראל תוסס ומשתנה. כדי להבטיח שהכסף שלכם עובד בשבילכם בצורה הטובה ביותר, חשוב לנקוט בגישה פרואקטיבית. אל תצפו שהבנק יעשה את זה עבורכם.
ראשית, חשוב לבדוק את התנאים בבנק הנוכחי שלכם באופן תקופתי. הרבה פעמים, מבצעים ותנאים אטרקטיביים ניתנים ללקוחות חדשים, ואתם, כלקוחות ותיקים, נשארים מאחור. שיחה פשוטה עם פקיד הבנק יכולה לחולל פלאים. אל תתביישו להתמקח.
- לא להתבייש לבקש יותר.
- כן לבדוק מה הבנקים האחרים מציעים.
- לא להיתקע על ההצעה הראשונה.
- כן לדרוש את מה שמגיע לך.
מעבר לכך, התייעצות עם יועץ פיננסי מקצועי היא צעד חכם. יועץ אובייקטיבי יכול לספק פרספקטיבה רחבה על השוק, להשוות בין האפשרויות השונות ולעזור לכם להבין איפה באמת כדאי לשים את הכסף כדי למקסם את התשואה בבנק ומחוצה לו.
אתה חייב להיות עם היד על הדופק.
חשוב גם לעקוב אחר שינויים בשוק הריביות. כשנגיד בנק ישראל מעלה או מוריד את הריבית, זה משפיע ישירות על הפיקדונות ועל החיסכונות שלכם. לרוב, כשריבית בנק ישראל עולה, עולה גם פוטנציאל התשואה בבנק על פיקדונות.
ולבסוף, פיזור סיכונים בין אפשרויות חיסכון שונות הוא קריטי. אל תשימו את כל הביצים בסל אחד. זה יכול להיות שילוב של פיקדונות בבנק, קופות גמל להשקעה, קרנות נאמנות או אפילו השקעות אחרות. כך, גם אם תחום אחד יאכזב, השאר עדיין יכולים להניב רווחים ולשמור על הכסף שלכם בטוח וצומח.
אני מכיר אנשים שבאותו סניף מקבלים 4.2 וכאלה שמקבלים 4.7.
סיכום
שוק הבנקאות בישראל רווי בהצעות. זה שאתה אולי לא רואה אותן, לא אומר שהן לא שם. אל תחשוב לרגע שכל הבנקים נותנים בדיוק את אותם תנאים, או שפקיד אחד זהה למשנהו. זה פשוט לא עובד ככה. לכן, מי שרוצה באמת לקבל תשואה בבנק שתשרת אותו, חייב לזוז.
האמת, בלי סקר שוק יסודי ובלי מוכנות אמיתית להתמקח, רוב הסיכויים שתקבל הצעה בינונית. הבנקים, כמו כל גוף עסקי, פועלים מתוך יעדים ברורים. פקידים מקבלים בונוסים, סניפים מתחרים על מספרים, ומוצרים מסוימים מקודמים מסיבות פנימיות. התזמון, ואפילו הפקיד איתו אתה מדבר, יכולים לשנות את כל התמונה. ראיתי בעצמי אנשים באותו סניף, שמו את אותו סכום, קיבלו פער של כחצי אחוז בתשואה, וזה המון.
הכוח בידיים שלך. אתה צריך להבין את המשחק. כשיש לך הצעה מבנק אחר, טובה יותר, ואתה מראה אותה לבנקאי שלך, פתאום הדברים זזים. זה לא איום סרק, זו מציאות. מעבר בנק היום הרבה יותר קל ממה שנדמה. הם יודעים את זה. הם לא רוצים לאבד אותך כלקוח. לכן, הם ייכנסו למשא ומתן.
- לא: לחכות שהבנק יציע.
- כן: לחפש באופן יזום את ההצעה הטובה ביותר.
רק קח בחשבון: אל תבלף. כשיש הצעה טובה ביד, תשתמש בה. כשאין, אל תמציא, כי זה יפגע באמינות שלך בעתיד. הכסף שלך יכול לעבוד קשה יותר בשבילך, אבל זה דורש ממך לעבוד קצת קשה בשבילו.
זו ההזדמנות שלך. אל תפספס אותה.
"כשאתה הולך ומראה להם הצעה מבנק אחר ואומר להם קיבלתי פה ופה ב-4.7, 4.2 לא מספיק לי אז אני אעבור לבנק אחר, שחררו לי בבקשה את הכסף, יגידו שנייה תן לי לדבר עם האחראי."
ייעוץ לבעלי עסקים בשלב הזה חוסך טעויות יקרות בהמשך.
לפי אלעד הדר, בעלי עסקים רבים מתמקדים במחזור ולא ברווח.
שאלות נפוצות
האם התשואה המוצעת על ידי בנקים זהה לכל הלקוחות?
מדוע חשוב לבצע סקר שוק לפני בחירת בנק לחיסכון?
איך משא ומתן יכול לשפר את התשואה שלי?
האם קל לעבור בנק כיום?
עוד באותו נושא שיכול לעניין אתכם