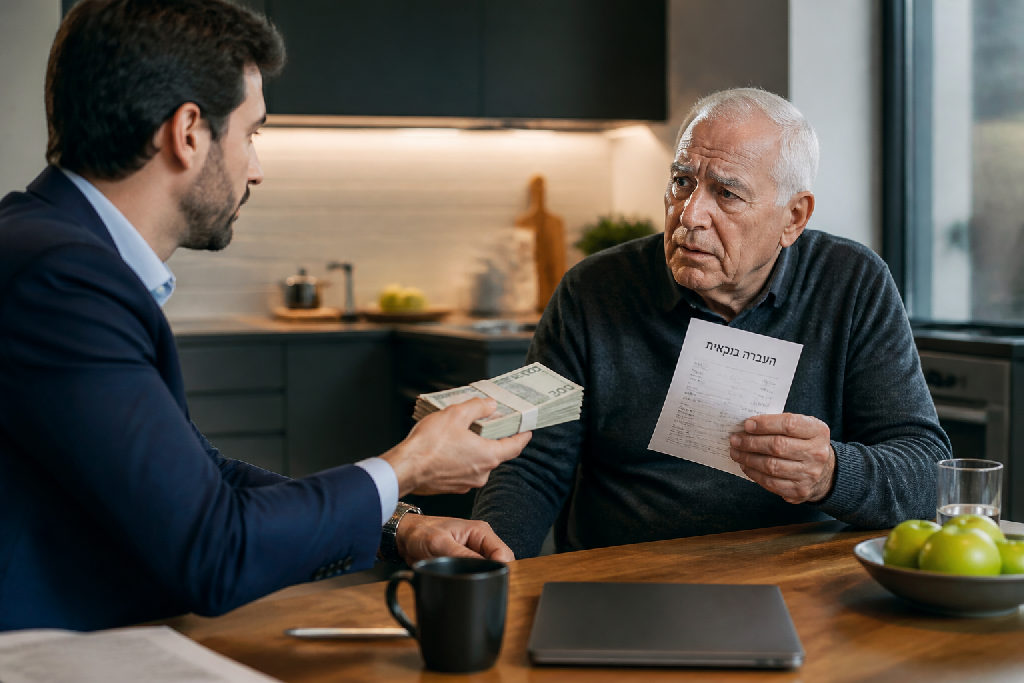
השוק מוצף ב"פתרונות קסם" לכל בעיה פיננסית. אבל כשזה נוגע לניסיונות של הלבנת הון משפחתית, הסיפור שונה בתכלית. כאן לא מדברים על תיאוריות, אלא על המציאות המורכבת שמחכה לכם ולבני משפחתכם.
מהי הלבנת הון וכיצד היא עשויה להתבצע?
הלבנת הון היא תהליך מורכב שמטרתו להסוות את מקורם הבלתי חוקי של כספים. זה לא סתם "כסף שחור". המטרה היא להפוך אותו ללגיטימי, שייראה כאילו הושג בדרכים חוקיות, כך שניתן יהיה להשתמש בו באופן חופשי במערכת הכלכלית. הרעיון הוא להפריד בין הכסף לפעילות העבריינית המקורית.
המניעים לביצוע הלבנת הון מגוונים, אך לרוב נובעים מרצון להימנע מרשויות החוק וממיסוי. עבריינים מעוניינים ליהנות מרווחיהם בלי שהרשויות יעלו על עקבותיהם. פעמים רבות, הם רוצים גם להשתמש בכסף כדי לממן פעילויות עברייניות נוספות.
ישנן שיטות רבות להלבנה. חלקן מתוחכמות, אחרות נאיביות יותר. אחת מהן, למשל, עשויה לערב בני משפחה.
- לא מדובר בהעברה קטנה מדי פעם.
- כן מדובר בהזרמה שיטתית של סכומים משמעותיים.
דוגמה תיאורטית רווחת היא העברת כספים "שחורים" לבן משפחה קרוב, כמו הורים מבוגרים. ההורים, לכאורה, מחזירים את הכסף כ"מתנה" או "תמיכה" באמצעות העברה בנקאית מסודרת. הכסף ה"שחור" שקיבלו בתמורה אמור לשמש אותם להוצאות מחייה רגילות. השיטה הזו, למרות שהיא נשמעת פשוטה, היא בעצם נקודת תורפה רצינית.
למה? רשויות המס והבנקים עוקבים. עסקאות חריגות מדליקות נורות אדומות. במקרה של הורים פנסיונרים שמקבלים ומעבירים עשרות אלפי שקלים מדי חודש, מבלי שיהיה להם מקור הכנסה לגיטימי ברור לסכומים האלה, החשד עולה מיד. יש היום מערכות ממוחשבות שיודעות לנתח הוצאות ורמות חיים סבירות. כמה עולה מחיה חודשית? כמה על אוכל? על מגורים?
אם המאזן לא הגיוני, זו לא שאלה של אם יחקרו, אלא מתי. ודאי שלא תרצו שההורים שלכם ימצאו את עצמם בחקירה במס הכנסה. זה פשוט לא שווה את הסיכון. עדיף לעבוד בצורה מסודרת.
שיטת הלבנת כספים דרך בני משפחה: הבטחה ושברה
שוק העבודה בישראל מורכב. אבל ניסיון להלבנת כספים דרך בני משפחה? זה משהו אחר לגמרי. במקום עוד רעיון "יצירתי", כאן נדבר על למה זה פשוט לא עובד.
יש מי שחושב שמצא את "השיטה": לתת כסף "שחור" להורים או לקרובי משפחה, ואז לקבל מהם בחזרה העברה בנקאית, כביכול "תמיכה" או "מתנה". הרי את הכסף שנתת להם, הם יכולים להוציא על קניות בסופר או על צרכים אחרים. הכל נשמע פשוט וקל.
אבל המציאות מורכבת יותר.
ההנחה שאין מעקב אחרי העברות כאלה היא שגויה. אמנם סכומים קטנים כמו 500 או 1,000 שקלים בחודש לא יעוררו חשד ברוב המקרים, אבל בואו נהיה כנים, אף אחד לא טורח להלבין סכומים כאלה.
כשמדובר בסכומים משמעותיים, התמונה משתנה דרמטית. נניח שההורים, שהם פנסיונרים, מעבירים לכם 10,000 שקלים כל חודש. מהר מאוד תגלו שהמעקב מקיף גם אותם:
- לא בודקים רק אותך.
- כן בודקים גם את ההורים.
- לא מסתכלים רק על ההעברה.
- כן בודקים את מצב חשבונותיהם וממה הם חיים.
האמת, היום למערכת יש מחשבונים משוכללים שיודעים לנתח הוצאות מחיה ממוצעות, כמה אדם מוציא על אוכל, דיור, ועוד. אם ההעברות לא תואמות את ההיגיון הכלכלי של הפנסיונרים, זה עלול לעורר שאלות לא נעימות בכלל. הלבנת הון משפחתית כזו עלולה לסבך את הקרובים שלכם בחקירות מס הכנסה, וזה מצב שאף אחד לא רוצה בו. אני אומר לך, עדיף להימנע מראש.
למה "השחור" לא הופך ל"לבן" כל כך בקלות?
רבים נוטים לחשוב שהדרך הקלה להכניס כסף לא מדווח למערכת היא דרך בני משפחה. הרעיון פשוט לכאורה: מעבירים את הכסף במזומן להורים, הם מצידם מבצעים העברה בנקאית "כתמיכה" או "מתנה", והכסף הלא מדווח מוצא את דרכו לחשבון הבנק, כשרשויות המס מניחות שהוא מגיע ממקור כשר.
אבל תרחיש כזה, למרות שהוא נשמע הגיוני על הנייר, מתרסק במהירות מול המציאות. רשויות המס בישראל, כמו בכל העולם המערבי, עוקבות אחר תנועות כספים באופן הדוק. לא מדובר רק בעסקאות גדולות; גם סכומים "קטנים" יחסית נכנסים תחת הרדאר.
האמת? אם תדבר על כמה מאות שקלים, אולי לאף אחד לא יהיה אכפת.
אבל אף אחד לא טורח להלבין כסף בשביל 500 שקל.
הבעיה האמיתית מתחילה כשמדובר בסכומים משמעותיים יותר.
נניח, העברה של 10,000 שקל בכל חודש, מצד הורים פנסיונרים.
האם זה נשמע לכם הגיוני?
- לא: זה לא עובד ככה.
- כן: רשויות המס בודקות הכל.
- לא: הם לא יפספסו חוסר הלימה.
הפרופיל הפיננסי של כל אזרח נבחן בזכוכית מגדלת. ישנם מחשבונים וניתוחי נתונים שיודעים להעריך כמה אדם ממוצע מוציא על מזון, מגורים והוצאות קיום אחרות. כשרשות המסים רואה הורים פנסיונרים שמבצעים העברות חודשיות גדולות לבנם, והכנסתם המוצהרת אינה תואמת את היכולת הזו, נדלקות נורות אדומות.
לא, אתה לא רוצה שההורים שלך ייגררו לחקירה במשרדי מס הכנסה בגלל ניסיון להלבנת הון משפחתית לכאורה. זה עלול להיות סיכון פלילי לא רק עבורך, אלא גם עבורם. זה לא משתלם.
"אני חושב שעדיף פשוט לעבוד מסודר, זה הרבה יותר טוב."
המקרה של הורים פנסיונרים: דגל אדום בוהק
שוק העברות הכספים בישראל פועל תחת עין פקוחה, וכל תנועה חריגה יכולה לעורר שאלות. האבחנה פשוטה: העברות בנקאיות קבועות וגבוהות, במיוחד לכיוון הורים פנסיונרים, הן לא עוד "העזרה הקטנה" שכולנו מכירים. פתאום, 10,000 שקל בחודש להורים, שחיו עד כה מצניעות פנסיונרית, מתחיל להיראות תמוה.
העניין הוא שבדיקה כזו לא תתמקד רק בך. היא תצלול עמוק לתוך חשבונות ההורים. הרשויות יבדקו את מצבם הפיננסי: ממה הם חיים? כמה הם מוציאים על מזון, דיור, ותחזוקה? ואם ההוצאות הפתאומיות שלהם עולות משמעותית על ההכנסות המוכרות מפנסיה, זו נקודה שדורשת הסבר. מערכות מחשב מודרניות יודעות לנתח היטב דפוסי צריכה ממוצעים.
זה מאוד ברור.
מה שאולי נראה כרעיון מבריק לסוג של הלבנת הון משפחתית, יכול להפוך במהרה לסיוט מתמשך. אם תהיה חקירה, וזו אפשרות סבירה, הורים תמימים ימצאו את עצמם מזומנים למס הכנסה או לרשויות אחרות, רק בגלל ניסיון לעזור לילדיהם.
אני אומר לך, עדיף פשוט לעבוד מסודר.
רוב האנשים רוצים למצוא פתרון קל.
הם לא מבינים את המחיר.
אתה לא רוצה שההורים שלך, שהקדישו את חייהם למענך, ימצאו את עצמם בעין הסערה המשפטית. זה מחיר שפשוט לא שווה לשלם.
הטכנולוגיה בשירות רשויות המס: מחשבונים וניתוח נתונים
רשויות המס בישראל, ובעולם כולו, כבר מזמן הפסיקו להסתמך רק על ביקורות ידניות. היום, הטכנולוגיה עומדת לרשותן, והיא מתוחכמת הרבה יותר ממה שאתם אולי מדמיינים. מדובר במערכות שמסוגלות לזהות חריגות ודפוסים חשודים בקלות.
זה לא עניין של "מישהו בדק". זה עניין של אלגוריתמים משוכללים.
המערכות האלה בונות פרופיל פיננסי לכל אזרח, ויכולות לנתח הוצאות מול הכנסות בצורה אוטומטית. אם הורים פנסיונרים, לדוגמה, פתאום מעבירים לבן/בת שלהם עשרות אלפי שקלים מדי חודש, זה מדליק נורות אדומות באופן מיידי. הרי מימון כזה אינו תואם את הנתונים הידועים על מצבם הכלכלי של אותם פנסיונרים.
יש היום מחשבונים חכמים.
אני אומר לך, רשויות המס מצוידות היטב. הם יודעים להעריך כמה אדם ממוצע מוציא על מזון, דיור, ותחזוקה. זיהוי חוסר התאמות פיננסיות, במיוחד כשמדובר בדפוסי "הלבנת הון משפחתית" דרך העברות כספים קבועות וגבוהות, הוא עניין של שניות למערכות אלו. הם מסוגלים לראות אם ההוצאות המוצהרות תואמות את ההכנסות הרשמיות, וגם לבחון את המקורות הכספיים של כל המעורבים.
רוב היועצים נותנים עצות. הוא נכנס איתך לעסק.
המסקנה ברורה: לנסות "להעלים" סכומים גדולים בשיטות פשוטות דרך בני משפחה זה מתכון לצרות. עדיף בהרבה לעבוד בצורה מסודרת ושקופה.
ההשלכות החמורות של הלבנת הון
שוק ההון בישראל מפקח באדיקות. אבל כשמדברים על הלבנת הון, ובמיוחד כזו שמעורבת בה משפחה? זה סיפור אחר לגמרי. כאן לא מדובר רק על קנס קטן.
רבים חושבים ש"לשחק" עם כסף שחור דרך קרובי משפחה זו הדרך הקלה. אני נותן להורים, הם מעבירים לי תמיכה, וכולם מרוצים. האמת? זה תסריט מהיר לצרות. המערכות היום משוכללות. הן יודעות לזהות חריגות. פתאום, הורים פנסיונרים מתחילים להעביר לכם עשרות אלפי שקלים בחודש. מישהו בבנק ירים גבה. מאוד מהר.
הסיכון משמעותי.
- לא "רק" עבירה כלכלית.
- כן עבירה פלילית עם קנסות כבדים.
- כן סכנת מאסר אמיתית.
הפגיעה במוניטין אינה מוגבלת רק ל"מלבן" הראשי. היא מתפשטת לכל המעורבים. תארו לעצמכם את ההורים שלכם מזומנים לחקירה ברשות המסים. בודקים להם את חשבונות הבנק, שואלים על מקורות ההכנסה, על ההוצאות היומיומיות שלהם, הכל כדי לנסות להבין מהיכן הגיע הכסף. האם הם באמת מוציאים כל כך הרבה על מזון ומגורים? לרוב, זה פשוט לא הגיוני. זו מבוכה, זו פגיעה בכבוד, וזה סיכון כלכלי שחבל להתקרב אליו. הלבנת הון משפחתית משאירה צלקות.
בסופו של דבר, עדיף בהרבה לעבוד מסודר. זה פשוט יותר, בטוח יותר, וחוסך לכם ולמשפחתכם הרבה מאוד עוגמת נפש.
עבודה מסודרת: הדרך הבטוחה והמומלצת
שוק ההון בישראל מנוטר היטב. אם אתם מחפשים "קיצורי דרך" פיננסיים, תחשבו שוב. הרעיון של שימוש בבני משפחה כדי להלבין כסף שחור, כמו תשלום תמיכה כביכול להורים פנסיונרים, נשמע אולי פשוט על הנייר.
אבל בפועל? זו מלכודת.
הרשויות לא טיפשות. יש להן כלים מתוחכמים לזהות חריגות, ולא רק אצלכם. הן בודקות גם את מקבלי הכספים. אם הורים קשישים פתאום מקבלים העברות קבועות של עשרות אלפי שקלים, זה ידליק נורות אדומות. קיימים מחשבונים וסטנדרטים ברורים להוצאות מחיה סבירות. חקירה כזו יכולה לסבך את בני המשפחה שלכם, וזה האחרון שאתם רוצים.
לא מדובר על כמה מאות שקלים פה ושם.
אלא על תבניות חוזרות וסכומים משמעותיים.
הנה מה שחשוב לזכור, במיוחד כשמדובר על הלבנת הון משפחתית:
- לא: להסתמך על חוסר ידע של הרשויות.
- כן: לדווח על כל הכנסה, גם אם היא "קשה" לדיווח.
- לא: לסכן את בני המשפחה במעשים שעלולים להגיע לכדי חקירה.
- כן: להתייעץ עם מומחים פיננסיים ועורכי דין.
אני אומר לכם, עבודה מסודרת משתלמת בסוף. היא חוסכת כאבי ראש, הוצאות משפטיות, ובעיקר, שומרת על השקט הנפשי שלכם ושל המשפחה. לפעול בשקיפות מלאה זה לא רק עניין חוקי, אלא עניין של חוכמה עסקית לטווח הארוך. זה פשוט הרבה יותר טוב.
סיכום
רבים נוטים לחשוב על קיצורי דרך להתנהלות פיננסית, במיוחד כשמדובר בכסף שלא דווח. הרעיון של שימוש בבני משפחה כ"מסלקה" להלבנת כספים שחורים צף לא פעם, אך זוהי טעות קשה ואני חייב להגיד לכם, זה פשוט לא יעבוד. העברה קטנה של כמה מאות שקלים? אולי. אבל סכומים משמעותיים? חד משמעית לא.
הגיון הדברים פשוט: המערכת יודעת לזהות חריגות. אם ההורים, למשל, מעבירים לך עשרות אלפי שקלים מדי חודש, כשהם עצמם פנסיונרים עם הכנסה קבועה וידועה, זה ירים מיד דגל אדום. כל הכספים נבדקים. המחשבים של רשויות המס כבר מזמן עברו לסדר גודל אחר. הם מחשבים כמה משפחה ממוצעת מוציאה על מחיה, מגורים וצרכים בסיסיים.
כשבודקים את מצב החשבונות של בני משפחה, רואים במהירות אם ההכנסות שלהם תואמות את היכולת להעביר סכומים כאלה. כל ניסיון של הלבנת הון משפחתית חושף לא רק אותך, אלא גם את היקרים לך, לחקירה מיותרת ומשפילה.
"אתה בטח לא רוצה שיזמינו את ההורים שלך לחקירה במס הכנסה בגלל שהם עזרו לך להלבין כסף שחור."
ההשלכות עלולות להיות מרחיקות לכת, עבור כולם. פשוט לא שווה את הסיכון. במקום להתפתות לפתרונות מפוקפקים, קיימת דרך אחת שעובדת: התנהלות פיננסית מסודרת, חוקית ושקופה. זה אולי נשמע פחות "מתוחכם", אבל בטווח הארוך, זו הדרך הבטוחה והיחידה לשקט נפשי ועתיד כלכלי יציב.
אם אתה מחפש פתרונות מהירים ואפורים, יש בשוק לא מעט כאלה. אם אתה מחפש ביטחון, שקט נפשי והתנהלות נכונה לטווח ארוך, עבודה מסודרת היא בדיוק מה שאתה צריך.
לא מעט מהפערים האלה מתבררים דווקא בתוך ליווי עסקי צמוד לאורך זמן.
אלעד הדר ממליץ לבדוק את הנתונים האלה לפני כל החלטה גדולה.
שאלות נפוצות
האם העברת כספים להורים שלי לצורך הלבנת כספים נחשבת חוקית?
מהו הסכום המזערי של כסף שחור שעלול לעורר חשד?
אילו השלכות יכולות להיות להורים המעורבים בהלבנת הון?
מדוע עדיף לעבוד מסודר ולא לנסות להלבין כספים?
כיצד רשויות המס מזהות ניסיונות הלבנת הון?
עוד באותו נושא שיכול לעניין אתכם