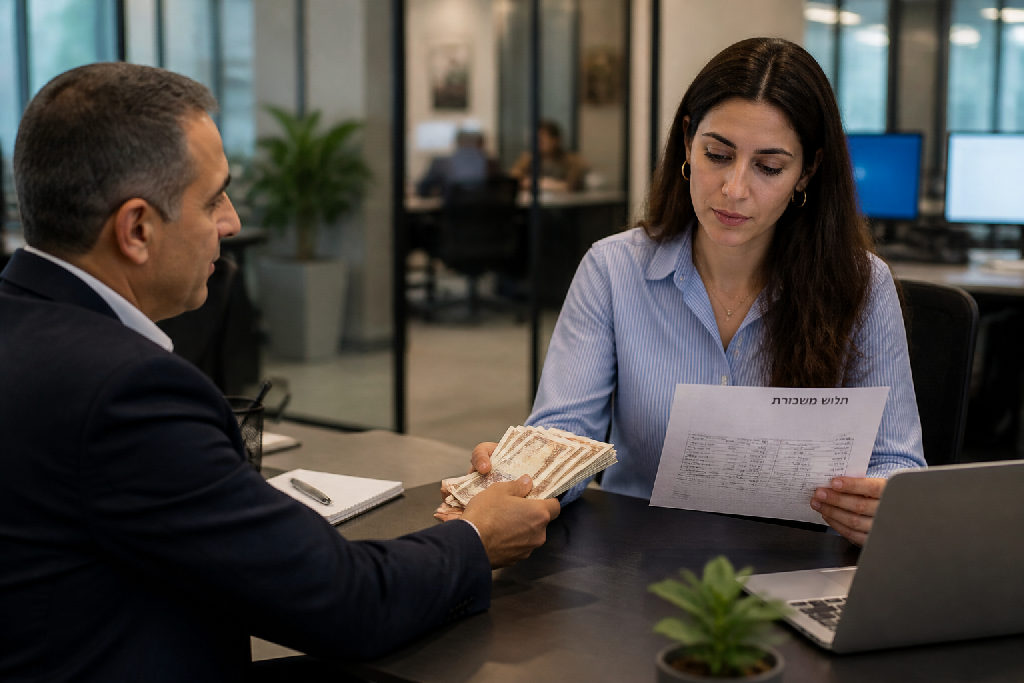
שוק התעסוקה בישראל מלא בסידורים "יצירתיים" בין עובדים למעסיקים. אבל כשזה מגיע לתשלום במזומן, הסיפור שונה לגמרי. כאן לא מדובר בעוד תוספת קטנה, אלא בהיבטים משפטיים ומיסויים שיכולים לסבך אתכם, בייחוד עם חוק הגבלת מזומן שכר.
מבוא: תשלום שכר במזומן, הכללים והסכנות
שוק העבודה בישראל מורכב. לצד עובדים שמקבלים את מלוא שכרם בהעברה בנקאית מסודרת, ישנם עדיין מקרים רבים של תשלום שכר במזומן, בין אם כהשלמה לשכר מדווח ובין אם כחלופה מלאה. המציאות הזו יוצרת לא מעט סיכונים, וחשוב להכיר אותם היטב. אתה חייב להבין את המשמעויות.
קיימת בישראל חקיקה ברורה בנוגע להגבלת מזומן, והיא חלה לא רק על עסקאות בין עסקים, אלא גם על יחסי עובד-מעביד. החוק מגדיר במפורש את התקרות לקבלת תשלום במזומן, בין אם כשכר מלא ובין אם כחלק ממנו. חריגה מהכללים האלו עלולה להוביל לסנקציות. ואני אומר לך, זה לא משחק.
הסכנה המרכזית טמונה בקבלת שכר שלא מדווח כלל או מדווח בחלקו לרשויות המס. כשחלק מהמשכורת שלך משולם "בשחור", כלומר במזומן וללא תיעוד בתלוש, אתה והמעסיק שלך עוברים על החוק. אם קיבלת 10,000 ש"ח, אבל רק 5,000 רשומים בתלוש, והיתרה ניתנה במזומן, זו בדיוק הבעיה. הבנקים, למשל, הם שחקן מרכזי באכיפת החוק. הם מחויבים לדווח לרשויות המס על פעולות חשודות, גם אם מדובר בלקוחות ותיקים וטובים. הם לא בוחלים בכך.
מה צריך לדעת על הגבלת מזומן שכר?
- לא כל סכום מזומן אסור. יש מגבלות ברורות.
- כן, הבנקים מדווחים למס הכנסה. זו חובתם.
- לא משנה כמה זמן אתה לקוח של הבנק. הם ידווחו.
- כן, גם העובד וגם המעסיק עלולים להסתבך.
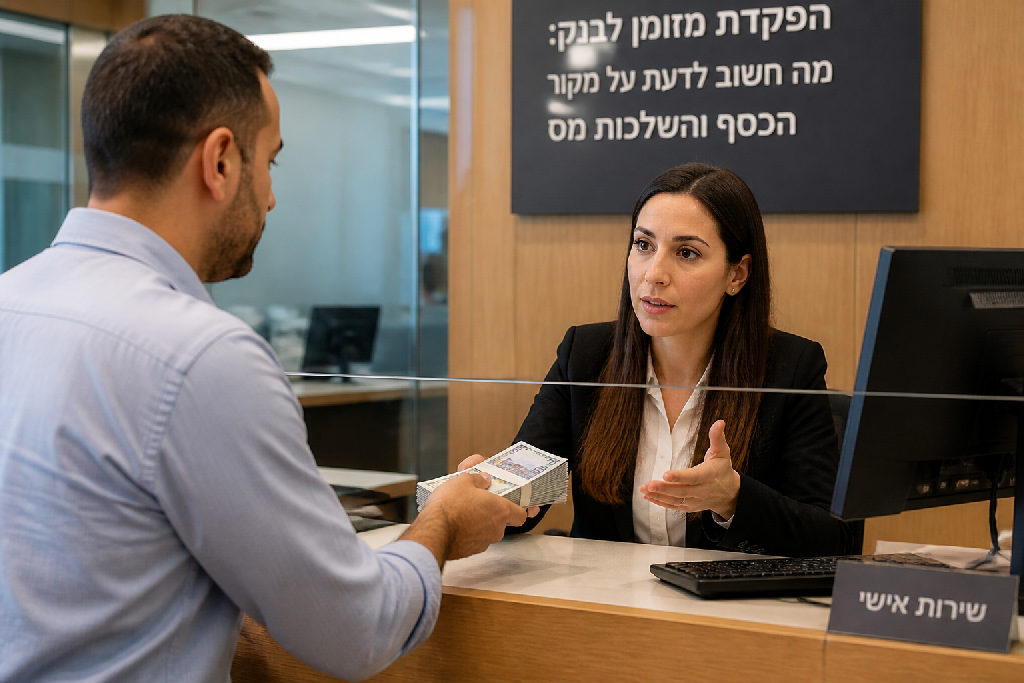
הבנקים פועלים כ"שומרי סף" במניעת הלבנת הון והעלמות מס. כאשר מתבצעות הפקדות מזומן חריגות או חוזרות ונשנות לחשבון, הן עשויות לעורר את חשדם. אל תתפלא אם יום אחד תקבל שיחה דומה מזו שקיבל אותו עובד. אם אתה ממשיך בשיטה הזו, תגיע שיחה.
חוק הגבלת המזומן ותלוש השכר
שוק העבודה בישראל רווי בעסקאות מזומן. המון כסף עובר מיד ליד. אבל יש חוקים. וזה משהו שאי אפשר להתעלם ממנו.
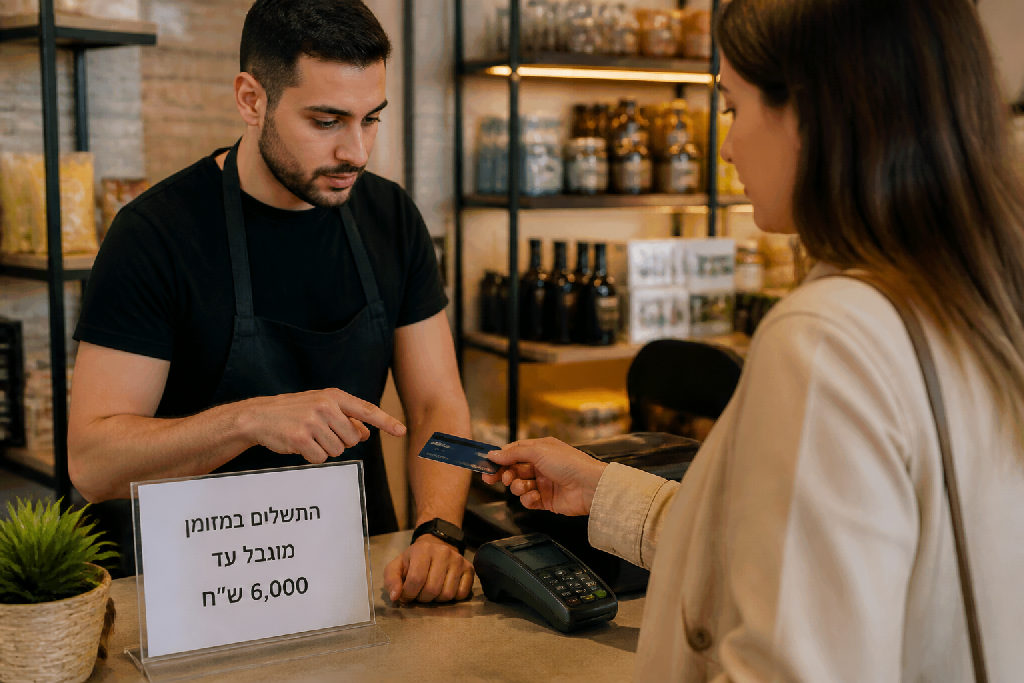
האמת, כשזה מגיע לכסף, המדינה רוצה לדעת. חוק הגבלת המזומן קובע באופן ברור כמה כסף מותר לקבל או לשלם במזומן בעסקה. זה לא משחק. זה מחייב אותך ואת מי שמשלם לך. גם אם אתה עובד מסודר, עדיין יש לזה משמעות. אם מקבלים חלק מהשכר במזומן, יש לבדוק שהסכום עומד במגבלות החוק או שלא עולה על 10% מסך השכר הרשום. זה חשוב מאוד.
תלוש השכר הוא לא רק פיסת נייר. הוא התיעוד הרשמי והמוסמך של כל מה שקיבלת מהמעסיק שלך. כל שקל שמשולם לך צריך להיות משוייך לתלוש שכר מסודר. כשחלק מהשכר ניתן במזומן ולא מופיע בתלוש, זו כבר בעיה אחרת לגמרי. הבנק, לדוגמה, מחויב לדווח. הוא לא מחכה. הוא פשוט מדווח לרשויות המס על כל פעולה שנראית לו חשודה. אין לו שיקול דעת אישי אם אתה לקוח טוב או לא.
אני אומר לך, דיווח מלא של כל השכר לרשויות הוא קריטי.
"אם המשכורת שלך כולה רשומה בתלוש והוא רק נותן לך חצי במזומן, זה עוד בסדר. איפה הבעיה מתחילה? אם החצי שהוא נותן לך בשחור לא רשום בתלוש."
זה מצב שעלול לסבך אותך. מאוד. הגבלת מזומן שכר נועדה לשמור על שקיפות. אל תהפוך את העסקאות שלך למקור לצרות מול רשויות המס.
ההבדל בין מזומן חוקי למזומן 'שחור'
שוק העבודה בישראל מורכב. הרבה אנשים עובדים בעבודות עם רכיב של מזומן, והגבול בין לגיטימי לבעייתי לעיתים מטשטש. חשוב להבין מה מותר ומה אסור כדי להימנע מצרות עם רשויות המס.
בגדול, אם כל המשכורת שלך רשומה ומופיעה בתלוש השכר שלך, כולל הסכום שאתה מקבל במזומן, אתה בדרך כלל בסדר. המעסיק מדווח על כל הסכום, אתה משלם עליו מיסים כחוק, וזהו. עם זאת, קיים חוק הגבלת מזומן שחל גם על שכר. הוא קובע מגבלות על סכום שניתן לקבל במזומן, או עד 10% מסך התשלום, מה שנמוך יותר. תשלום במזומן מעבר לסכומים האלה הוא בעייתי, גם אם הוא מדווח בתלוש.
הבעיה האמיתית מתחילה כשחלק מהשכר שלך אינו מדווח כלל, זהו אותו כסף 'שחור'.
אני אומר לך, זה המקום שבו הבנק נכנס לתמונה.
הבנק מחויב לדווח לרשויות המס על פעולות חריגות, והפקדות מזומן תכופות או בסכומים גבוהים, במיוחד אם הן אינן תואמות את תלוש השכר שלך, מעוררות מיד נורות אדומות. הבנק לא ישאל אותך אם משה משה הוא לקוח ותיק וטוב. יש לו חובת דיווח.
הנה כמה מצבים לדוגמה בהם קבלת מזומן כשכר הופכת לבעייתית מאוד:
- לא מדווח: 5,000 ש"ח בתלוש + 5,000 ש"ח במזומן 'בשחור'.
- עובר גבול: כל השכר מדווח, אבל סכום המזומן עובר את המגבלה החוקית.
- אין קשר: הפקדות מזומן תכופות שאין להן שום תיעוד או הסבר.
הגבלת מזומן שכר נועדה למנוע בדיוק את הדברים האלה. כאשר חלק מהשכר שלך משולם במזומן ולא מדווח בתלוש, גם אתה וגם המעסיק שלך עוברים על החוק. זה לא רק עניין של עבירה טכנית, זוהי עבירה מהותית על דיני המס.
חובת הדיווח של הבנקים למס הכנסה
הרבה אנשים מופתעים לגלות שהבנק שלהם, אותו מוסד פיננסי שהם סומכים עליו, עשוי לדווח עליהם לרשויות המס. האמת, הבנקים מחויבים לעשות זאת. כשיש פעילות חריגה בחשבון, בעיקר הפקדות כספים במזומן בסכומים גבוהים, או פיצול הפקדות קטנות באופן שיטתי, זה מדליק נורות אדומות.
הבנקים לא בוחרים למי לדווח. זו לא שאלה של יחסים אישיים או ותק לקוח.
אני אומר לך, החוק לא רואה בעיניים.
האינטרס הציבורי ברור: מניעת הלבנת הון והעלמות מס. זוהי עמוד תווך לשמירה על כלכלה יציבה והוגנת. לכן, גם אם אתה לקוח ותיק ואמין, וגם אם אתה בטוח שאתה בסדר, הבנק חייב לדווח כשהוא מזהה אינדיקציות מסוימות. הוא פשוט ממלא את חובתו החוקית. כשמדברים על הגבלת מזומן שכר ומשלבים זאת עם הפקדות חריגות, קל להבין למה מודל הדיווח הזה חיוני.
רוב היועצים אומרים לך "הבנק הוא חבר". האמת?
הבנק הוא מוסד. מוסד כפוף לחוק.
הוא מחויב לעשות זאת. זהו חלק מהמאבק הרחב יותר בפשיעה כלכלית, וזה כולל גם עסקים קטנים ואנשים פרטיים שמנסים "ליישר פינות" עם תשלומים במזומן. הבנק לא מתעניין בסיפורים שלך. הוא רואה מספרים. ועל המספרים האלה הוא מדווח. לכן, חשוב מאוד להבין את ההשלכות של הפקדות מזומן חריגות. יש לזה מחיר.
השלכות על עובדים ומעסיקים
כאשר התשלום מתפצל בין משכורת רשמית לחלק במזומן, הסיכון אינו רק בידי הבנק. העובד והמעסיק כאחד נכנסים לשדה מוקשים של עבירות וחשיפות שעלולות להיות כואבות מאוד. האמת, אף אחד לא רוצה להגיע למצב שבו מס הכנסה מתדפק על הדלת.
נתחיל בעובד. אם אתה מקבל חלק מהשכר במזומן, והוא אינו מדווח בתלוש השכר, אתה עלול למצוא את עצמך מסתבך בעבירת מס. הבנק מחויב לדווח על פעולות חשודות, גם אם אתה לקוח ותיק ואהוד. זו חובה חוקית. אתה גם פוגע בעצמך, ללא קשר לרשויות, כי חלק משמעותי מזכויותיך הסוציאליות נגזר מהשכר המדווח. פנסיה, פיצויי פיטורים, דמי אבטלה, דמי לידה, הכל נפגע משכר לא מדווח.
למעסיק, התמונה חמורה אף יותר. העסקה ב"שחור" או תשלום חלקי במזומן, כשהוא לא רשום בתלוש, מהווה עבירה על חוקי המס, חוקי עבודה, וחוק הגבלת מזומן. קנסות כבדים, הליכים פליליים במקרים מסוימים, ופגיעה קשה במוניטין העסקי. אישום בעבירת מס זה לא דבר שמעסיק רוצה להתמודד איתו. לא כדאי להקל ראש בנושא הזה.
זו נקודה קריטית להבין:
- לא קנסות על הגבלת מזומן שכר.
- כן פגיעה אנושה בזכויות סוציאליות.
- לא חיסכון אמיתי לטווח ארוך.
- כן סיכון משפטי ופיננסי עצום.
פגיעה בביטחון התעסוקתי של העובד היא תוצאה ישירה, כי אם המעסיק יסתבך, סביר להניח שגם העובד ייפגע.
סיכום
התנהלות פיננסית תקינה ושקופה היא לא רק עניין של חוק וסדר, אלא גם הדרך הבטוחה לשמור על השקט הנפשי שלך. בתקופה שבה הרגולציה מתהדקת והבנקים מחויבים בדיווחים מחמירים, כל פעולה שאינה עומדת בקריטריונים ברורים עלולה לעלות ביוקר.
אני אומר לכם, אין טעם לקחת סיכונים מיותרים. כדאי מאוד לוודא שהשכר שאתם מקבלים, כולו, משולם על פי חוק ומדווח כנדרש. זה קריטי עבור כל מי שמקבל שכר, בין אם הוא עובד שכיר או עצמאי. חשוב להבין את המשמעויות של הגבלת מזומן שכר.
עבור עובדים, ודאו שכל שקל שאתם מרוויחים משתקף בתלוש השכר שלכם ובחשבון הבנק. עבור מעסיקים, זה הזמן לבדוק שוב את נהלי התשלום שלכם. פשוט וודאו שהכל חוקי.
- לא לעבוד "בשחור".
- כן לוודא שקיפות מלאה.
במקרים מורכבים, או אם אתם כבר מוצאים את עצמכם במצב אפור, אין תחליף לייעוץ מקצועי. רואה חשבון או עורך דין המתמחה בתחום, יכולים להציל אתכם מצרות גדולות ולסייע בבניית תוכנית פעולה נכונה.
רוב היועצים נותנים עצות.
יועץ טוב נכנס איתך לעובי הקורה.
אל תחכו שהבנק ידווח עליכם. קחו אחריות על הכספים שלכם מבעוד מועד.
הרבה פעמים מה שחסר הוא לא עוד מידע אלא ליווי וייעוץ עסקי שמחייב ביצוע.
כפי שמציין אלעד הדר, מי שלא מודד את התהליך לא באמת שולט בו.
שאלות נפוצות
מהו חוק הגבלת המזומן ואיך הוא רלוונטי לשכר?
מדוע הבנק מדווח למס הכנסה על הפקדות מזומן חריגות?
מה ההבדל בין קבלת מזומן כחלק מהתלוש לבין קבלת מזומן 'בשחור'?
האם קבלת חלק מהשכר במזומן תמיד נחשבת לעבירה?
אילו השלכות יכולות להיות על עובד המקבל חלק משכרו במזומן לא מדווח?
עוד באותו נושא שיכול לעניין אתכם