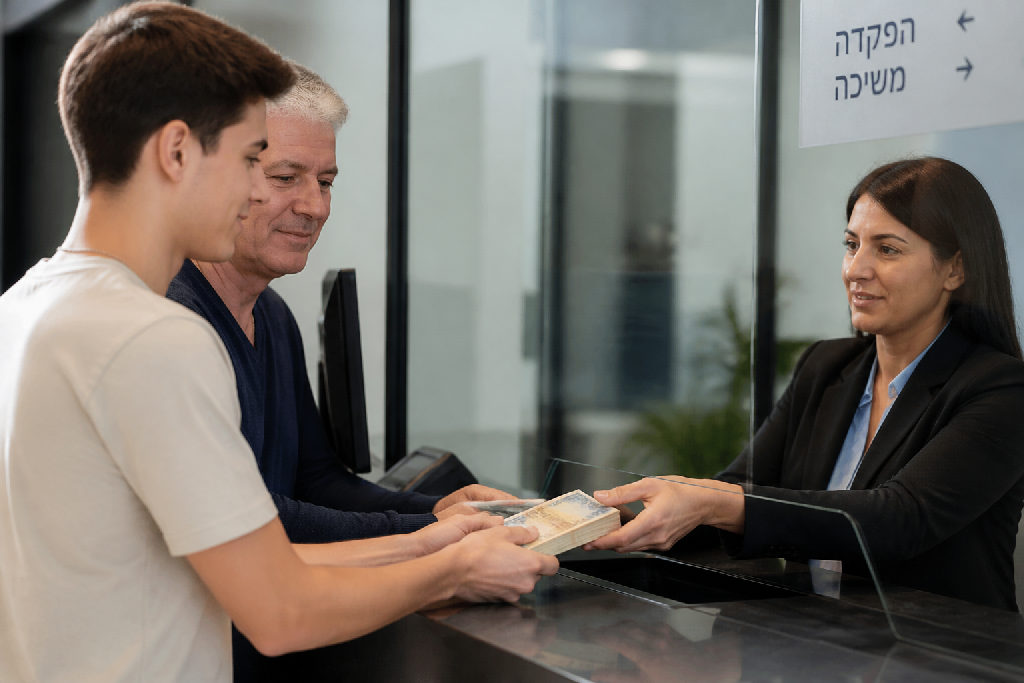
שוק הייעוץ הפיננסי בישראל מלא עד אפס מקום בהמלצות קסם איך להתמודד עם חוק המזומן. אבל הפקדת מזומן מהורים? זה משהו אחר לגמרי. כאן לא מדברים על עוד פטנט קטן, אלא על הבנת המהות של הסיפור כולו.
מקור הכסף: למה הבנק מתעניין?
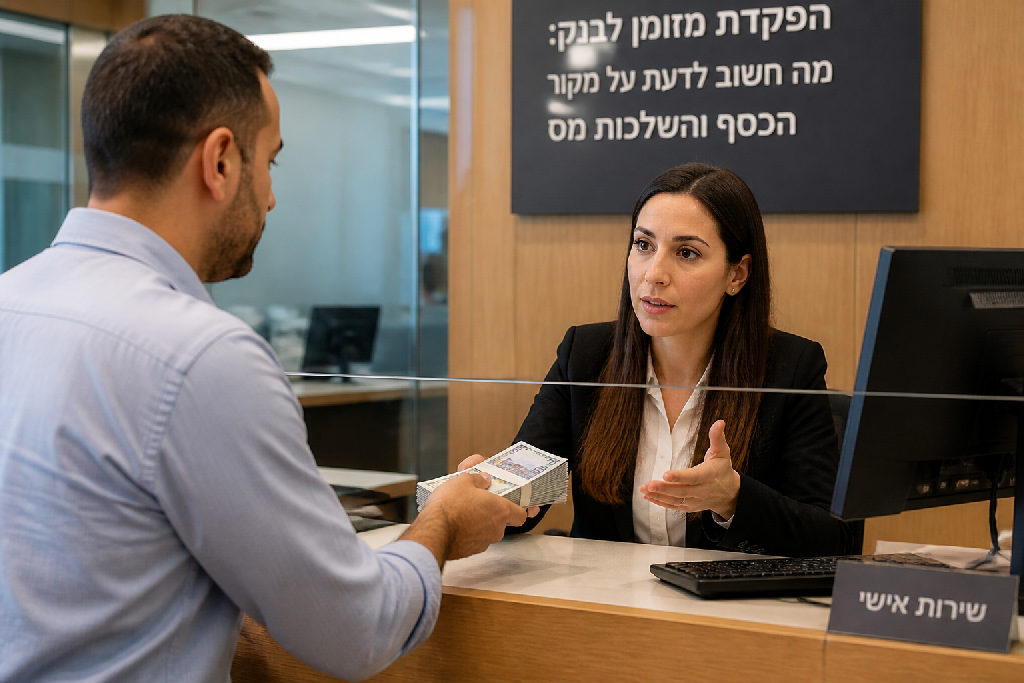
אתה בטח מכיר את הסיטואציה: ניגשים לבנק להפקיד סכום מזומן, ופתאום הפקיד מתחיל לשאול שאלות. מאיפה הכסף? למה במזומן? הרגישות הזו אינה מקרית. חוק איסור הלבנת הון, שמחמיר כל הזמן, מטיל על הבנקים חובה לבדוק את מקורות הכספים, במיוחד כשמדובר במזומן. זו לא סתם בירוקרטיה, זו דרישה רגולטורית אמיתית.
הבנקים מחויבים, על פי חוק, לפקח על תנועות כספים יוצאות דופן. הם משמשים כמעין "שומרי סף" במלחמה נגד עבריינות פיננסית. כשמדובר ב-הפקדת מזומן מהורים, רבים חושבים שזה פתרון קל. פשוט להגיד: "קיבלתי מההורים", ולחשוב שהבעיה נפתרה.
אבל זה לא כל כך פשוט. הבנק לא יסתפק באמירה בעל פה. הוא ירצה להבין את מקור הכסף. אם הכסף אכן הגיע מההורים כתמיכה, הדרך הפשוטה והבטוחה ביותר היא העברה בנקאית מסודרת. ככה, יש תיעוד ברור למקור הכספים. כסף שמקורו במכירת נכס, לדוגמה, יועבר לחשבונך ישירות מהמוכר או מחשבון ההורים עם תיעוד למכירה.
אם תקבלו באופן קבוע מזומנים מההורים ותתקשו להסביר את מקורם האמיתי, הבנק ירים גבה. הוא לא ירפה.
זה לא עניין אישי.
חוסר הסבר מספק עלול להוביל לחקירה של הרשות לאיסור הלבנת הון, הן בחשבונך והן בחשבון ההורים. אתה לא רוצה להגיע לשם. עדיף שקיפות.
תמיכה מההורים במזומן: האם זו תשובה מספקת?
שוק העצות בישראל מלא עד אפס מקום בכל מיני "פתרונות" קסם. אבל כשמדובר בכסף מזומן גדול, במיוחד מול חוק איסור הלבנת הון, זה משהו אחר לגמרי. כאן לא מדברים על עוד טיפים כלליים, אלא על המציאות בשטח.
תגיד לבנק שזה תמיכה מההורים. נשמע פשוט, נכון? זו עצה שצצה לא מעט, ונראית כהתחמקות קלה מבירור מעמיק. אבל האמת? אתה פשוט מעביר את הבעיה הלאה. ברגע שאתה מציין את ההורים כמקור לכספי המזומן, הכדור עובר למגרש שלהם. הבנק, או גרוע מכך, הרשות לאיסור הלבנת הון, יפנו אליהם וידרשו הסבר: מאיפה להם המזומנים הללו?
מניסיוני, המעגל הזה רק מסתבך. אם ההורים עצמם לא יכולים להסביר את מקור המזומנים באופן משכנע, למשל, ממכירת נכס עם תיעוד ברור, או עסקה חוקית עם קבלות, הבעיה הופכת גדולה יותר. אין פה קסמים. אם תקבל תמיכה מההורים בהעברה בנקאית, זה סיפור אחר לגמרי. זה כסף "לבן" עם מסלול ברור.
כדי להימנע מראש ממעגל שאלות אינסופי, חשוב להבין את ההבדל:
- לא: קבלת מזומן מההורים ללא תיעוד מקור ברור.
- כן: קבלת העברה בנקאית מההורים, עם תיעוד למקור הכסף שלהם (לדוגמה, מכירת דירה).
הפקדת מזומן מהורים שאין לו מקור ברור ומגובה בהסברים מתאימים, עלולה לסבך את כולם. זכור, אם תקבל מזומן באופן קבוע ולא תדע להסביר מאיפה הוא הגיע, מישהו בסוף ישאל שאלות לא פשוטות. וזה לא נעים. במיוחד כשהחוק מתהדק והבנקים מחויבים לדווח. אל תהפוך את הבעיה שלך לבעיה של ההורים.
העברה בנקאית: הדרך המועדפת והבטוחה
שוק העסקאות בישראל משתנה. חוק המזומן מקשיח את הכללים, והבנקים עומדים על המשמר. אם אתם מקבלים תמיכה כספית מההורים, הדרך הכי טובה, נקייה ונטולת כאבי ראש היא תמיד העברה בנקאית. זה פשוט. זה שקוף.
למה זה כל כך חשוב? כי העברה בנקאית יוצרת תיעוד ברור ומלא למקור הכסף. הכול מתועד, ואין מקום לספקות. הבנק רואה מי העביר, מתי, ולאיזה חשבון. כל פעולה מקבלת תעודת זהות משלה. זה לא פחות מהותי מהכסף עצמו.
האמת, רוב האנשים לא אוהבים להתמודד עם בירוקרטיה. העברה בנקאית חוסכת לכם הרבה כאב ראש עתידי. היא מונעת שאלות מיותרות מהבנק, או גרוע מכך, מהרשות לאיסור הלבנת הון. כשמגיע סכום מזומן גדול, גם אם מדובר ב"הפקדת מזומן מהורים", הבנק חייב לשאול שאלות. ואז צריך להסביר. ואז ההורים צריכים להסביר. זה סרט שלא כדאי להיכנס אליו.
למעשה, קבלת כסף במזומן מההורים, ואז הפקדתו בחשבון, לא פעם מעבירה את הבעיה אליהם. אם קיבלתם סכום משמעותי, זה יכול להעלות סימני שאלה גם מולם. תחשבו על זה:
- לא מסבך את ההורים בשאלות מיותרות.
- כן מספק עקבות פיננסיים ברורים.
- לא דורש הסברים מורכבים.
- כן מגן עליכם מפני חשדות מיותרים.
נוחות ובטיחות פיננסית הן לא רק מילים. הן דרך פעולה. אם ההורים מכרו דירה ורוצים לעזור לכם, זה נפלא. שיעבירו לכם מיליון שקל בהעברה בנקאית. זה פשוט. זה שקוף. אחרת, אתם עלולים למצוא את עצמכם מתמודדים עם תהיות ובדיקות שלא היו הכרחיות כלל.
חוק המזומן והשלכותיו על עסקאות פרטיות
שוק המזומן בישראל השתנה דרמטית. חוק צמצום השימוש במזומן לא רק מגביל את היכולת של עסקים לקבל כסף מזומן, אלא גם משפיע עמוקות על עסקאות בין אנשים פרטיים. המטרה היא להילחם בהון שחור ובהלבנת הון, וזה אומר שגם "העזרה הקטנה" שהייתה מקובלת, כבר לא פשוטה כל כך.
בעבר, הורים היו יכולים לתת לילדיהם סכומי כסף במזומן, ואלה היו מופקדים לבנק בקלות יחסית. היום זה כבר סיפור אחר לגמרי. ישנן מגבלות ברורות על עסקאות במזומן, והבנקים מחויבים לדווח על הפקדות חריגות.
אני אומר לך, זה לא משחק.
- בכל עסקה בין אדם פרטי לאדם פרטי, אסור להשתמש במזומן מעל 50,000 ש"ח.
- בין עסק לפרטי, הגבול יורד ל-6,000 ש"ח.
- כל הפקדה חריגה של מזומן דורשת הסבר מפורט.
הבנקים כפופים לחוקי איסור הלבנת הון. אם אתם מבצעים הפקדת מזומן מהורים או קרובים אחרים, והסכום מהותי, הבנק יבקש לדעת את מקור הכסף. אם ההורים קיבלו את הכסף במזומן ללא תיעוד מתאים, הבעיה עוברת אליהם. במקרה כזה, רשות המיסים ורשות איסור הלבנת הון עלולות למצוא את עצמן עם שאלות קשות. אלעד הדר, יועץ עסקי, תמיד מדגיש את החשיבות של תיעוד ודוחות מסודרים, גם בעסקאות שנראות תמימות. זו לא רק שאלה של כסף, זו שאלה של חוק.
רוב האנשים חושבים ש"זה רק מזומן".
אבל זה תיק פלילי שיכול להיפתח בקלות.
הסיכון הוא לא רק קנסות כבדים, אלא גם הכתמת המוניטין שלכם ושל בני משפחתכם. לכן, כל תמיכה כלכלית, ודאי כזו הכוללת סכומים משמעותיים, צריכה להיעשות בתיעול נכון, רצוי דרך העברה בנקאית, כדי שיהיה תיעוד ברור למקור הכספים.
הרשות לאיסור הלבנת הון: תפקידה וסמכויותיה
שוק הכסף בישראל נמצא תחת פיקוח הדוק. אם נדמה לך שהבנק הוא הגוף היחיד שמסתכל לך בחשבון, כדאי שתחשוב שוב. מעבר לבנק, הרשות לאיסור הלבנת הון, שהיא גוף עצמאי וחזק, עוקבת מקרוב אחרי תנועות כספים חריגות במערכת הפיננסית.
התפקיד המרכזי של הרשות הוא לזהות ולעצור ניסיונות להלבין הון, להכניס כסף שהושג מפעילות פלילית למערכת הכלכלית הלגיטימית. הרשות לא מכוונת רק לפושעים מאורגנים; היא מגיעה גם לאנשים פרטיים שמוצאים את עצמם מול שאלות על מקור כספם. כאן בדיוק נכנסת הסוגיה של הפקדת מזומן מהורים.
הרשות מקבלת דיווחים אוטומטיים מהבנקים על פעולות שנחשבות "לא רגילות". מניסיוני, כל הפקדה גדולה של מזומן, או סדרה של הפקדות קטנות לכאורה תמימות, מעלה דגל אדום. הרשות משתפת פעולה הדוק עם כלל הבנקים ועם גופי אכיפת החוק בישראל. הם לא מחכים שמישהו יתלונן.
אלה השלכות חקירה מצד הרשות:
- לא צריך "להוכיח" עבירה.
- מספיק חשד סביר.
- ההורים יצטרכו להסביר את מקור הכסף.
- העברת הבעיה לאחרים.
השלכות של חקירה מצד הרשות יכולות להיות מרחיקות לכת. אם הכסף לא מגיע ממקור מוסבר ומתועד, למשל, העברה בנקאית ממכירת דירה, החקירה יכולה להתפתח, והיא לא בהכרח תישאר רק אצלכם.
אם תקבלו כל חודש מזומנים מההורים ולא תדעו להסביר מאיפה זה, הבנק יגיע או אליכם, או אליהם, או יותר נכון, הרשות לאיסור על הלבנת הון.
האמת, זה עניין רציני. לא משחק ילדים. תחשבו על זה.
סיכום: איך להתנהל נכון עם כסף מזומן
שוק הכספים בישראל הולך ונהיה שקוף יותר, והבנקים מצטרפים למאמץ הרגולטורי. כתוצאה מכך, הפקדות מזומן, ובמיוחד סכומים גבוהים, עשויות להעלות שאלות שדורשות תשובות ברורות. אם אתה מקבל תמיכה כספית מההורים, חשוב לדעת איך להתנהל נכון כדי למנוע אי נעימויות.
העצה הכי טובה שאפשר לתת? שקיפות ותיעוד. זה הבסיס לכל התנהלות פיננסית.
רוב האנשים חושבים על מזומן כפתרון קל.
זו טעות.
- לא: להעביר את הבעיה להורים
- כן: לפתור אותה מהשורש
העדפה ברורה צריכה להינתן תמיד להעברה בנקאית מסודרת. כשההורים מעבירים לך כסף ישירות לחשבון, נוצר תיעוד אוטומטי של מקור הכסף. זה חוסך לך וגם להם כאבי ראש מיותרים מול הבנק או הרשות לאיסור הלבנת הון. הפקדת מזומן מהורים, גם אם מדובר בסכומים שנדמה לך שהם נמוכים, תמיד תהיה פחות מועדפת.
אם ההורים מכרו נכס, לדוגמה דירה, ורוצים לתת לך חלק מהתמורה, שיעבירו את הסכום ישירות לחשבונך. המסלול הזה הרבה יותר פשוט ומאובטח.
מניסיוני, אם הבנק רואה העברה ברורה, הוא לא ישאל שאלות.
אם תקבלו כל חודש מזומנים מההורים ולא תדעו להסביר מאיפה זה, הבנק יגיע או אליכם, או אליהם, או יותר נכון, הרשות לאיסור על הלבנת הון.
במקרים של ספק או אם מדובר בסכומים גדולים במיוחד, אל תהססו לפנות לייעוץ מקצועי. רואה חשבון או עורך דין המתמחה בתחום יוכלו להנחות אתכם כיצד לפעול באופן חוקי ותקין. הם יבחנו את המצב הספציפי שלך ויוודאו שאתם עומדים בכל הדרישות הרגולטוריות, וכך יחסכו מכם סיכונים עתידיים.
שאלות נפוצות
האם מותר להפקיד מזומן שקיבלתי מההורים לבנק?
מהי הדרך המומלצת לקבל תמיכה כספית מהורים?
מדוע הבנק שואל על מקור כספי מזומן שהופקד?
האם אני יכול להפקיד כסף לחשבון ההורים והם יעבירו לי אותו בהעברה בנקאית?
עוד באותו נושא שיכול לעניין אתכם