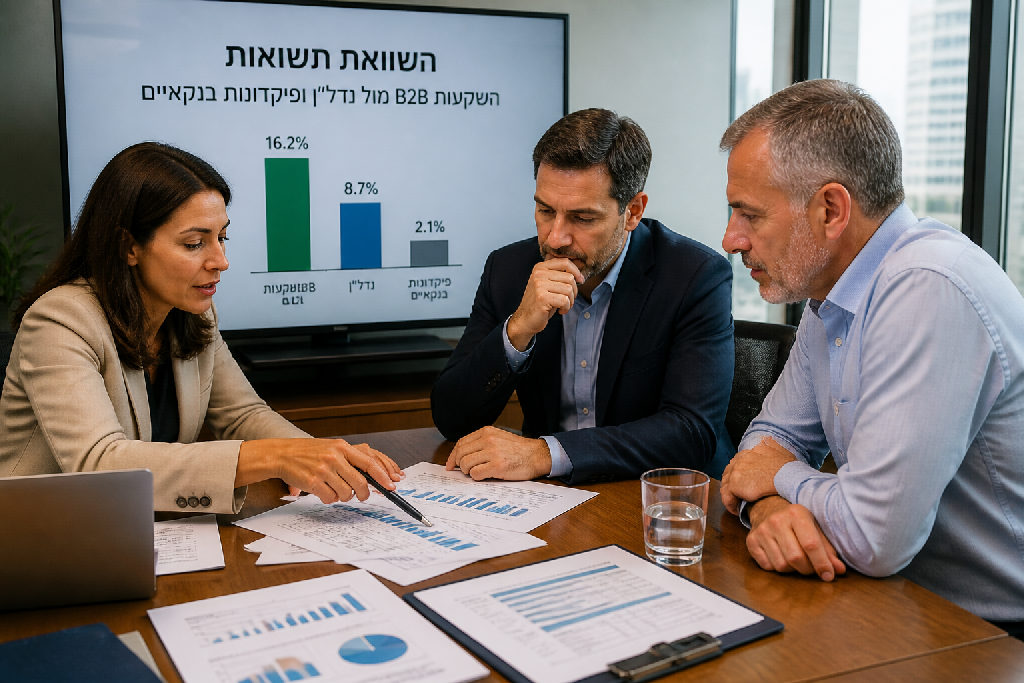
שוק ההשקעות בישראל מלא עד אפס מקום בהבטחות ותשואות צנועות. אבל כשמדברים על תשואות השקעות B2B? זה כבר משהו אחר לגמרי. כאן לא מדברים על עוד אפיק דשדוש, אלא על פוטנציאל אמיתי לרווח.
מבוא: עולם ההשקעות המשתנה
שוק ההשקעות בישראל מלא עד אפס מקום באפשרויות, הבטחות ויועצים. אבל מה שבאמת חשוב לך כמשקיע? אלה השאלות שאתה שואל את עצמך כל בוקר: כמה אני יכול להרוויח, וכמה סיכון אני מוכן לקחת.
היום, כשמדברים על כסף, הראש ישר רץ לאפיקים המוכרים: נדל"ן, בורסה, ואפילו קופת חיסכון פשוטה בבנק. כל אחד מהם מציע הבטחות משלו, אבל גם מגיע עם חבילת סיכונים שונה. תשואה גבוהה כמעט תמיד תבוא עם סיכון גבוה יותר. זו משוואה שאין דרך לעקוף אותה, וחשוב להבין אותה לעומק.
הבנקים לא משלמים הרבה.
הנדל"ן יקר ומורכב.
הבורסה תנודתית.
לכן, כדאי להכיר גם אפשרויות אחרות, פחות קונבנציונליות, כמו השקעות בעסקים, ובפרט, תשואות השקעות B2B. זה עולם שמציע פוטנציאל אחר לגמרי, במיוחד אם אתה יודע לזהות את ההזדמנויות הנכונות. האמת, לא כל יועץ יכניס אותך לעומק של אפיקים כאלה, כי הם דורשים ידע והבנה ספציפיים.
אבל כשבוחנים את זה לעומק, מבינים שיש חלופות מעניינות. אם אתה רוצה תשואה נטו של 7% ויש מי שיכול להבטיח לך את זה באופן מוחלט, עם כל הערבויות הנדרשות, זה אכן אפיק ששווה לבדוק. אני אומר לך, זה נדיר למצוא היום מספרים כאלה, במיוחד עם ביטחון כזה.
* לא עוד הבטחות באוויר.
* כן לחוזים עם התחייבויות ברורות.
* לא ל"כוכביות" קטנות בתחתית העמוד.
* כן לשקיפות מלאה על דמי ניהול ופתיחת תיק.
ההבנה של היתרונות הייחודיים של כל אפיק היא המפתח להחלטה נכונה. בלי זה, אתה פשוט מסתמך על מזל. ועם הכסף שלך, אתה לא רוצה לסמוך על מזל.
השקעות B2B: פוטנציאל תשואה של 7% נטו
שוק ההשקעות מלא באופציות, ורבות מהן מבטיחות תשואות גבוהות. אבל כשמדברים על תשואות השקעות B2B, במיוחד כאלו שמגיעות ל-7% נטו, מדובר כבר בקטגוריה אחרת לגמרי. השקעה כזו, המתבצעת ישירות מול עסקים, יכולה להציע יתרונות משמעותיים בהשוואה לאלטרנטיבות המסורתיות.
תשואה נטו של 7% מתוך השקעה ב-B2B היא לרוב מספר נדיר בעולם הפיננסי הנוכחי. היא בהחלט עדיפה על מה שמציעים היום בנקים או אפילו שוק הנדל"ן, שבו מציאת תשואות כאלה נחשבת ספקולטיבית למדי. לכן, הפוטנציאל כאן עצום.
אבל האמת? יש כמה דברים חשובים לבדוק לפני שקופצים למים. השקעות B2B, כמו כל השקעה, דורשות בדיקה מעמיקה.
מה חשוב לבחון?
- חוזים והתחייבויות: ודא שהכול כתוב, חתום וכולל ערבויות מפורטות.
- שקיפות מלאה: שים לב שאין סייגים נסתרים.
- עמלות נלוות: לא דמי ניהול נוספים, לא הפחתות על פתיחת תיק.
רק כאשר כל הפרטים האלה ברורים ושקופים, אתה יכול להיות רגוע. עסקה שמציעה 7% נטו, בלי "אותיות קטנות", היא אכן אטרקטיבית במיוחד. היא מאפשרת לך להחזיר את ההשקעה מהר יותר.
אם יש מישהו שמסוגל להבטיח לך B2B או כל גוף אחר, כתוב, חתום, עם התחייבויות, עם ערבויות, שאף אחד לא הולך לקרוס, לפשוט רגל, להיעלם, להבריז… וזה יהיה כתוב בלי סייגים, בלי תוספת דמי ניהול, בלי הפחתה של דמי פתיחת תיק, אז בוודאי שזה שווה שבעה אחוזים.
כאשר המנגנונים המשפטיים והחוזיים חזקים, זה נותן שקט נפשי. זה מה שמבדיל בין השקעה ספקולטיבית לבין הזדמנות אמיתית.
רוב המשקיעים מסתפקים בפחות. אתה יכול לקבל יותר.
נדל"ן: ציפיות מול מציאות בתשואות
שוק הנדל"ן בישראל, גם אם הוא נחשב למעוז יציב, כבר לא מציע את התשואות הפנומנליות של העבר. רוב המשקיעים יעידו שקשה מאוד להגיע היום למספרים דו-ספרתיים.
האמת? אם אתה מצליח לייצר תשואה של 7% נטו מנדל"ן, אתה כנראה מחזיק בנכס יוצא דופן או שאתה פשוט מאוד בר מזל. המציאות היא שרבים נאבקים להגיע אפילו ל-3%-4% אחרי ניכוי כל ההוצאות. תשואה כזו בנדל"ן נחשבת היום לדבר נדיר, ואולי אף ספקולטיבי. בטח שלא משהו שאפשר להבטיח מראש.
כשמשווים את זה ל-7% נטו, מבינים את הפער. יש הבדל משמעותי בין תשואה "על הנייר" לבין תשואה אמיתית שנשארת בכיס. ואני אומר לך, בנדל"ן יש הרבה "עלויות נסתרות".
אלה רק חלק מהמורכבויות:
- לא תמיד הנכס מושכר.
- כן צריך להתעסק בתחזוקה.
- לא נשכח את דמי הניהול או ההשבחה.
- כן יש מיסים והיטלים.
למעשה, אם הייתי מוצא גוף שיבטיח לי תשואות השקעות B2B של 7% נטו, בכתב, עם התחייבויות וערבויות ברורות, בלי סייגים, בלי דמי ניהול נוספים או הפחתה של דמי פתיחת תיק, זה היה שינוי משחק. זה עדיף בהרבה מלשים כסף בבנק, ובטח שעדיף מהתמודדות עם כל כאב הראש שניהול נכס נדל"ן מביא איתו.
פיקדונות בנקאיים: בטיחות מול חוסר כדאיות
פיקדונות בנקאיים, על פניו, נשמעים כמו מקום בטוח לכסף שלנו. אין סיכונים, אין תנודתיות, והכסף "שמור" היטב. אבל האמת פחות ורודה. בעידן של היום, כששיעורי הריבית על פיקדונות קרובים לאפס, ועל אחת כמה וכמה עם אינפלציה שמכרסמת בכוח הקנייה, הכסף שלכם למעשה מאבד מערכו מדי יום ביומו.
רוב היועצים ידברו איתך על בטחון. אני אומר לך, בטחון בלי תשואה זו אשליה.
בואו נשווה את זה למצבים אחרים. אם מקבלים תשואה נטו של שבעה אחוזים בעסקאות B2B מול עסקאות נדל"ן שבהן המספרים הללו נדירים, פיקדון בנקאי הוא בכלל לא אופציה. בנדל"ן קשה מאוד להשיג היום תשואות כאלה באופן יציב ולא ספקולטיבי. וזה עוד לפני שדיברנו על תשואות השקעות B2B, שם הפוטנציאל יכול להיות גבוה יותר, במיוחד אם ההשקעה מלווה בהתחייבויות וערבויות ברורות.
אז האם יש בכלל מקום לפיקדונות בתיק ההשקעות? בהחלט כן, אבל לא כמנוע צמיחה. פיקדונות יכולים לשמש כרשת ביטחון, ככרית חירום נזילה, או כחלק מפיזור סיכונים קטן, כסף לטווח קצר מאוד.
- לא להשקעה ארוכת טווח.
- כן ככרית ביטחון נזילה.
- לא כמקור להגדלת הון.
- כן לשמירה על נזילות מיידית.
מניסיונו של אלעד הדר, הכסף "שיושב" בבנק פשוט לא עובד בשבילכם. הוא בקושי שומר על ערכו, אם בכלל. בשוק שבו קיימות אלטרנטיבות עם תשואות אטרקטיביות יותר, פיקדונות בנקאיים הם לעיתים קרובות בזבוז פוטנציאל. תחשוב עליהם כעל מגרש חניה זמני, לא כיעד.
למי מתאימה השקעת B2B ולמי לא?
השקעת B2B, כמו כל אפיק השקעה, לא מתאימה לכולם. היא דורשת הבנה מעמיקה של הסיכונים והתחייבויות, ובעיקר, התאמה לפרופיל המשקיע ולמטרותיו הפיננסיות. חשוב לזכור: שבעה אחוזים נטו, כפי שנאמר, זה מספר שקשה מאוד להשיג היום בנדל"ן או באפיקים סולידיים אחרים.
מי ששוקל להיכנס לתחום צריך לבדוק היטב את האותיות הקטנות. מניסיוני, משקיעים רבים מתמקדים רק בתשואה, ושוכחים את יתר התנאים. האם ההתחייבות כתובה וחתומים עליה? האם יש ערבויות במקרה של קריסת החברה או פשיטת רגל? בלי סייגים, בלי דמי ניהול נוספים, ובלי הפחתות על פתיחת תיק. רק אז מדובר בעסקה משתלמת.
מתי כדאי לשקול תשואות השקעות B2B?
- כן: אם אתם מחפשים תשואה גבוהה יותר מהבנק או הנדל"ן המסורתי.
- כן: אם אתם מבינים את המשמעות של חוזה מחייב וברור.
- לא: אם אתם חוששים מסיכונים, גם כשהם מגובים במסמכים.
- לא: אם אתם מצפים לתשואה בלי לבדוק לעומק את כל הפרטים.
בסופו של דבר, ההתאמה תלויה בך. האם אתה מוכן לבחון לעומק את המציאות שמאחורי ההבטחות? זה קריטי.
סיכום
שוק ההשקעות בישראל מלא עד אפס מקום בהבטחות. אבל כשמדברים על תשואות השקעות B2B? זה משהו אחר לגמרי. כאן לא מדברים על עוד פיתוח נדל"ן גרנדיוזי, אלא על נתונים יבשים ומספרים.
לפני כל החלטה פיננסית, חשוב מאוד לבצע בדיקה יסודית. אתה חייב לוודא שכל ההתחייבויות חתומות, עם ערבויות ברורות. אנחנו מדברים על מצב שבו אף אחד לא הולך לקרוס, לפשוט רגל, להיעלם. זה קריטי. תמיד תבדוק טוב. תמיד.
האמת, אני אומר לך, אם אתה מקבל הצעה לתשואה של שבעה אחוזים נטו בהשקעת B2B, בכתב, בלי סייגים ובלי הפחתות נסתרות, זה בהחלט משהו ששווה לבחון. במיוחד כשמשווים את זה לאפשרויות השקעה מסורתיות.
מה הוא לא ומה הוא כן בהשקעה כזו?
- לא: הבטחות ערטילאיות בלי בסיס.
- כן: הסכם כתוב, התחייבויות ברורות, ערבויות מוצקות.
- לא: דמי ניהול נוספים או דמי פתיחת תיק מפתיעים.
- כן: שקיפות מלאה מראש על כל העלויות.
היום, לשים כסף בבנק בקושי מכסה אינפלציה. ובנדל"ן? קשה מאוד להגיע לתשואות כאלה באופן עקבי, בטח שלא עם אותה רמת ביטחון. אז אם תשואות השקעות B2B נשמעות לך אטרקטיביות, זה הזמן לבדוק לעומק. אל תשאיר אבן אחת בלתי הפוכה.
אם אתה מחפש עוד הבטחות יפות, יש המון כאלה. אם אתה מחפש פוטנציאל אמיתי לתשואה גבוהה, מגובה בבדיקה יסודית ובתנאים ברורים, שווה לך לשקול את האפשרויות בתחום B2B.
בעלי עסקים שמתלבטים בנקודה הזו נעזרים לא פעם בייעוץ עסקי כדי לראות את התמונה מבחוץ.
שאלות נפוצות
מהי השקעת B2B וכיצד היא מתייחסת לתשואות?
מדוע תשואה של 7% נטו נחשבת גבוהה בהשוואה לנדל
אילו גורמים חשוב לבדוק לפני השקעת B2B בתשואה גבוהה?
מהו היתרון המרכזי של השקעת B2B על פני פיקדון בנקאי?
האם השקעות נדל"ן תמיד פחות משתלמות מהשקעות B2B?
כיצד אוודא שההשקעה שלי בטוחה ככל האפשר?
עוד באותו נושא שיכול לעניין אתכם