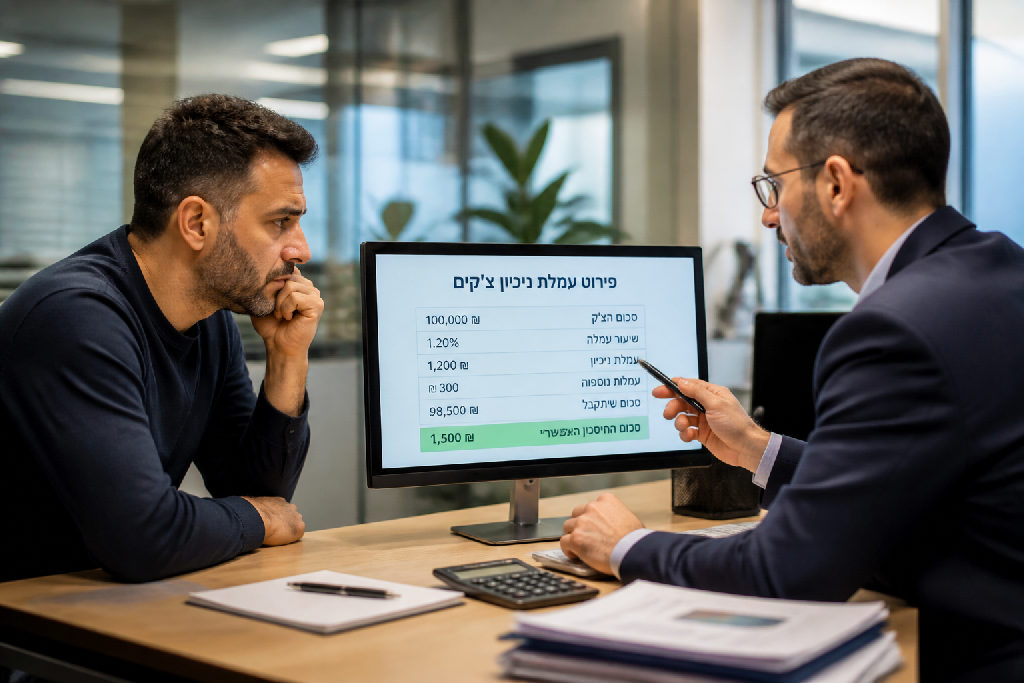
שוק העסקים בישראל רווי בהוצאות נסתרות, כאלו שמתחבאות בין היתרחת לרווח. אבל כשמדברים על עמלת ניכיון צ׳קים, זה כבר סיפור אחר לגמרי. כאן לא מדובר בעוד סעיף קטן, אלא בכסף שפשוט מתאדה.
עמלת ניכיון צ׳קים: מלכודת עלות נסתרת לעסקים
רגע לפני שנצלול לפתרונות, בואו נדבר רגע על משהו שהרבה בעלי עסקים נתקלים בו: ניכיון צ'קים. כשעסק מתחיל, מסגרות אשראי מהבנק לא תמיד זמינות או מספיקות. וכשלקוחות דוחים תשלומים, הפיתרון המיידי הוא לעיתים קרובות לקחת את אותם צ'קים ולנכות אותם אצל גורם חיצוני. זה נראה כמו פיתרון קסם. משיגים מזומן מיידי.
אבל האם פעם עצרתם לחשב כמה בדיוק עולה לכם התענוג הזה? זה לא תמיד ברור.
קח לדוגמה עסק שמגלגל חצי מיליון שקל בחודש. בעל העסק הזה, כמו רבים אחרים, השתמש באופן קבוע בשירותי ניכיון צ'קים עבור כמחצית מלקוחותיו. זה הרגיש לו טבעי לחלוטין. כשהעסק נפתח, הוא קיבל מסגרת אשראי של 100,000 שקלים. היום, עם מחזור כזה, דחיית תשלומים דורשת פתרונות מהירים. אבל מה קורה כשמשהו "מרגיש טבעי" הופך למלכודת שקופה?
כששאלתי אותו לגבי עלות עמלת ניכיון צ׳קים, התשובה הראשונית הייתה "נראה לי משהו כמו חצי אחוז". כבר כאן נדלקה נורית אזהרה. אני אומר לך,
אם זה "נראה לך", כנראה שזה יותר.
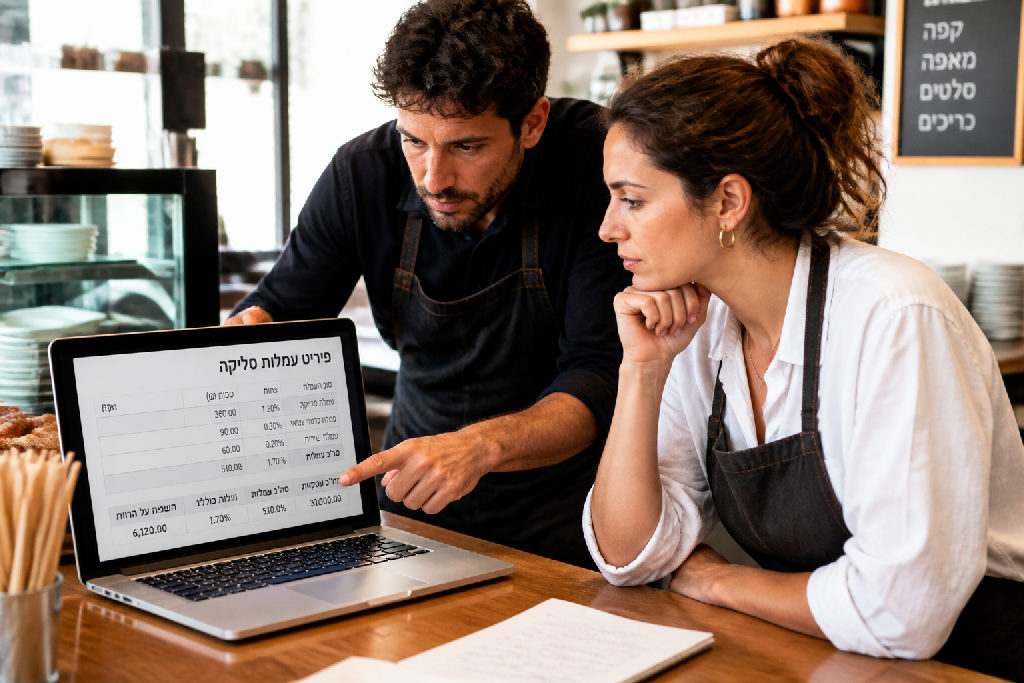
האמת היא, בחשבוניות של חברות הניכיון, לעולם לא תראו את אחוז העמלה מפורט. הן כותבות את סכום הניכיון הכולל. אבל כשביקשנו לבדוק, התמונה האמיתית נחשפה. תוך שניות, בעזרת חישוב פשוט, התגלה שהוא משלם מעל אחוז על ניכיון צ'קים עבור כל חודש אשראי. תחשוב על זה: על 250,000 שקלים שהוא מנכה בחודש, זה המון כסף שפשוט נעלם.
מעל אחוז בחודש, כשבבנק אפשר לקבל רבע אחוז לשנה. הפער מטורף.
הוא פשוט לא עדכן את הבנק. לא הציג תוכנית עסקית חדשה. וזה עולה לו ביוקר.
פענוח העלות האמיתית: איך לבדוק את עמלת הניכיון שלכם?
בעולם העסקים, קל מאוד לאבד את הפוקוס על פרטים קטנים. כשאתה מגלגל מאות אלפי שקלים בחודש, סכומים שנראים שוליים פשוט מתמסמסים. זה בדיוק מה שקרה לבעל עסק שנתקלתי בו: הוא היה בטוח שהוא משלם "בערך חצי אחוז" על עמלת ניכיון צ'קים.
אבל האמת רחוקה מזה. רוב הגופים המנקים לא ממש רוצים שתדע כמה אתה באמת משלם. בחשבוניות שלהם לעולם לא תמצא את אחוז העמלה מפורש. הם יציינו את הסכום הכולל שנוכה, אבל לא את הנתון הקריטי שיחשוף את העלות האמיתית. איך תדע אם אתה משלם יותר מדי?
אין צורך בנוסחאות מסובכות.
"אין בעיה, אפשר לעשות את החשבון, אבל בוא זרוק את זה בצ'אט GPT. תגיד מה הסכום שניקית, זו העמלה, ותחלץ לי את האחוז."
תוך שניות ספורות קיבלנו את התשובה המפתיעה: מעל אחוז אחד על ניקיון, לכל חודש אשראי. זה המון. תחשוב על עסק שמנקה 250,000 ש"ח בחודש, כל אחוז כזה מצטבר לסכומים אדירים שפשוט נשפכים לחינם.
אז איך תפענח את זה בעצמך?
- קח את חשבונית הניכיון.
- אתר את הסכום הכולל שניקית ואת סכום העמלה ששילמת.
- הזן את הנתונים לכלי פשוט כמו צ'אט GPT ובקש ממנו לחלץ את האחוז.
אחוז בודד בחודש נשמע כמו כלום, אבל כשהוא מצטבר, הוא יכול להגיע לעלויות אדירות, גם בעסק שאינו מגלגל מיליונים. מניסיוני, פעמים רבות העלות השנתית האמיתית יכולה להיות פי כמה וכמה גבוהה יותר ממה שנדמה לך בהתחלה. רבע אחוז לשנה במסגרת בנקאית נשמע כמו בדיחה ליד עלויות הניכיון האלה. הכל מתחיל במודעות. אם אתה לא יודע כמה עמלת ניכיון צ'קים באמת עולה לך, אתה לא יכול לשנות את זה.
ההשפעה הכלכלית: כמה כסף העסק שלכם מפסיד?
האמת, רוב בעלי העסקים עסוקים בלשרוד, בלספק שירות טוב ולגדול. המספרים הקטנים לפעמים נבלעים בתוך המהומה. אבל לפעמים, "מספר קטן" הוא רק סיפור שאנחנו מספרים לעצמנו, והעלות האמיתית היא ענקית. קחו לדוגמה עמלת ניכיון צ'קים.
כשאני שואל כמה משלמים על עמלת ניכיון צ'קים, התשובה הטיפוסית היא "נראה לי חצי אחוז". חצי אחוז, זה לא נשמע הרבה, נכון? כשלוקחים 250,000 שקלים בחודש, הסכום שהלקוח שלי ניקה, חצי אחוז הוא עדיין 1,250 שקלים. אבל אז, כמו במקרה שתיארתי, מגלים שהאחוז האמיתי הוא הרבה יותר גבוה.
לדבריו:
"אף פעם לא כתוב אחוז העמלה בחשבוניות."
כי הם לא ממש רוצים להבליט את זה. אחרי חישוב פשוט מתברר שהעלות האמיתית היא מעל אחוז לחודש אשראי. עבור עסק שמגלגל חצי מיליון שקלים בחודש ומנקה 250,000 שקלים, מדובר על מעל 2,500 שקלים בחודש רק על עמלות ניכיון. תכפילו ב-12 חודשים, וקיבלתם הוצאה שנתית של מעל 30,000 שקלים, שבאה ישירות על חשבון הרווח. זו השורה התחתונה.
וזו הנקודה: אותם 250,000 שקלים יכולים להיות מושגים באמצעות מסגרת אשראי בנקאית בעלות שנתית של רבע אחוז בלבד. רבע אחוז! תחשבו על זה רגע. 0.25% לשנה לעומת 1% לחודש. זה הבדל של סדרי גודל. אם תבחרו באשראי בנקאי, תחסכו למעלה מ-29,000 שקלים בשנה.
זה כסף.
זה כסף שאפשר להשקיע בעסק, לשפר שירות, להגדיל שיווק או פשוט לשים בכיס. כל זה קורה כי אף אחד לא טרח להגיש תוכנית עסקית עדכנית לבנק. לפעמים, פשוט צריך להראות להם מה השתנה בעסק. הרווחיות שלכם יכולה להשתפר באופן דרמטי בזכות שינוי אחד קטן בהתנהלות.
מסגרת אשראי בנקאית: חלופה חכמה ויעילה
עסקים רבים, במיוחד אלה שצומחים בקצב מהיר, מוצאים את עצמם מנקים צ'קים באופן קבוע. זה קורה בעיקר כשהתזרים לא תמיד מסונכרן עם ההוצאות, והצורך במזומן מיידי הוא קריטי. הבעיה מתחילה כשמסתמכים על פתרון הניכיון כברירת מחדל קבועה, במקום לבחון חלופות משתלמות יותר.
האמת? יש דרך טובה יותר.
אחת הטעויות הנפוצות היא להישאר עם מסגרת אשראי בנקאית קטנה שנקבעה בתחילת הדרך, גם כשמחזור העסקאות גדל משמעותית. כשעסק מגלגל חצי מיליון שקלים בחודש, מסגרת של 100 אלף שקלים הופכת להיות בלתי רלוונטית בעליל. זה פשוט לא תואם את המציאות העסקית החדשה.
רוב בעלי העסקים לא מגישים תוכנית עסקית חדשה לבנק.
הם לא מעדכנים את הבנק במה שהשתנה.
וזו טעות יקרה.
כשאתה לא מעדכן את הבנק בשינויים ובצמיחה של העסק שלך, אתה בעצם מוותר על היכולת לקבל תנאים משופרים. הבנק רואה אותך דרך עדשות של עסק קטן ומתחיל, ולא עסק מצליח עם פוטנציאל אדיר. זו הסיבה שאתה מוצא את עצמך משלם עמלת ניכיון צ'קים גבוהה, שיכולה להגיע לאחוזים משמעותיים מדי חודש, כפי שמסביר אלעד הדר. תחשוב על עסק שמנקה 250,000 שקל בחודש ומשלם על כך אחוז. מדובר באלפי שקלים שפשוט נזרקים לפח.
במקום זאת, אפשר לבקש מסגרת אשראי מבנק בעלות שנתית של רבע אחוז בלבד. ההבדל הוא תהומי.
הנה מה שצריך לעשות:
- הכנת תוכנית עסקית עדכנית ומפורטת.
- הצגת נתונים פיננסיים עדכניים לבנק (מחזור, רווחיות, צמיחה).
- ניהול משא ומתן פעיל על תנאי מסגרת האשראי.
- השוואת הצעות בין בנקים שונים.
מסגרת אשראי נכונה יכולה לחסוך לך עשרות אלפי שקלים בשנה ולהחזיר את השליטה הפיננסית לידיים שלך. פשוט מאוד.
לצאת מ'עבדות הכספים': צעדים מעשיים לחיסכון
מנהלים עסק שמגלגל מאות אלפי שקלים בחודש? קל מאוד לאבד את הפוקוס על עמלות קטנות שגדלות לממדי ענק. תכל'ס, מי שם לב לחצי אחוז פה ושם כשיש כל כך הרבה תנועה בחשבון. אבל האמת, זו מלכודת. כמו אותו בעל עסק שחשב שהוא משלם "רק חצי אחוז" על עמלת ניכיון צ'קים, ובפועל, כשהסתכלנו על הנתונים, גילינו שמדובר בהרבה יותר.
רוב בעלי העסקים לא בודקים.
אתה חייב לבדוק.
איך מזהים את המלכודת ומצמצמים עלויות?
הדרך היחידה לצאת ממעגל העמלות הגבוהות היא לקחת שליטה. הנה כמה צעדים שכל עסק, בכל סדר גודל, צריך ליישם:
- לא עוד "נראה לי": בדקו באופן תקופתי את עמלות ניכיון הצ'קים שלכם. לא מה ש"נראה לכם" או מה שחברת הניכיון אומרת לכם בעל פה. קחו את החשבוניות, ראו את סכום הניכיון הכולל, והשוו לסכום הצ'קים המנוקים. היום, כלים כמו צ'אט GPT יכולים לחלץ עבורכם את האחוז האמיתי בשניות.
- תוכנית עסקית מעודכנת, הכרחית: אל תישארו עם המסגרת הבנקאית שקיבלתם כשפתחתם את העסק. אם מחזור ההכנסות שלכם השתנה, הציגו לבנק תוכנית עסקית חדשה ועדכנית. הראו להם איך גדלתם, מה השתנה, ולמה אתם זקוקים לתנאים טובים יותר. זו ההזדמנות שלכם לבקש מסגרת אשראי בתנאים משופרים משמעותית, למשל ברבע אחוז לשנה, במקום אחוזים בחודש.
- השוואת הצעות: אל תתביישו לפנות לכמה בנקים וגופים פיננסיים. שוק האשראי רווי, ומי שלא משווה מפסיד. ייתכן שבנק אחר יציע לכם מסגרת משמעותית יותר בעלויות נמוכות יותר, שתחסוך לכם עשרות אלפי שקלים בשנה.
החיסכון הזה לא קורה מעצמו. הוא דורש פעולה יזומה והבנה עמוקה של הנתונים הפיננסיים שלכם. אתה מנהל את הכספים שלך.
סיכום
שוק העסקים בישראל תחרותי, וקל מאוד ללכת לאיבוד בפרטים הקטנים. דווקא שם, בתוך השוטף, מסתתרים בורות תקציביים שאף אחד לא מדבר עליהם. ניהול עסק מוצלח הוא לא רק הכנסות, אלא בעיקר שליטה על ההוצאות.
האמת? רבים מהעסקים, גם אלו שמגלגלים סכומים נכבדים, פשוט לא מודעים לעלויות הנסתרות שנוגסות ברווחים שלהם. לוקחים כמובן מאליו הסדרים ישנים. לא בודקים שוב, לא משווים. והתוצאה? כסף שמתאדה כאילו לא היה. קח לדוגמה את עלות עמלת ניכיון צ'קים: כשלוקחים אחוזים גבוהים על ניכיון במקום מסגרת אשראי בנקאית בתנאים עדיפים, מדברים פה על עשרות אלפי שקלים בשנה שיורדים לטמיון.
אני אומר לך, ידע הוא כוח. ובמקרה הזה, הוא גם חיסכון דרמטי. הדרך לצאת מעבדות לחירות פיננסית מתחילה בהבנה מעמיקה של המספרים שלך. לא משהו מסובך. רק להבין לאן כל שקל הולך.
- לא להניח שמסגרת אשראי ישנה רלוונטית לעסק צומח.
- כן לבדוק כל סעיף הוצאה, קטן כגדול.
- לא להישאר במקום.
- כן לדרוש מהבנק תנאים טובים יותר בהתאם למצב העסק.
הפוטנציאל לחיסכון משמעותי נמצא ממש מתחת לאף, צריך רק לדעת היכן לחפש ואיך לפעול. זה בידיים שלך. פשוט תדרוש את זה.
"אם גם אתם רוצים לדעת איך לצאת מעבדות לחירות בקטע של כספים, תעשו את הקורס הזה."
בתוך תהליך ייעוץ עסקי הנתונים האלה הופכים לתוכנית עבודה ולא לכוונות.
שאלות נפוצות
מהי עמלת ניכיון צ'קים?
כיצד אוכל לדעת מהי העמלה האמיתית שאני משלם?
מדוע חשוב לבחון מחדש את מסגרת האשראי הבנקאית?
האם יש חלופות זולות יותר לניכיון צ'קים?
כיצד תוכנית עסקית חדשה יכולה לעזור לי?
עוד באותו נושא שיכול לעניין אתכם