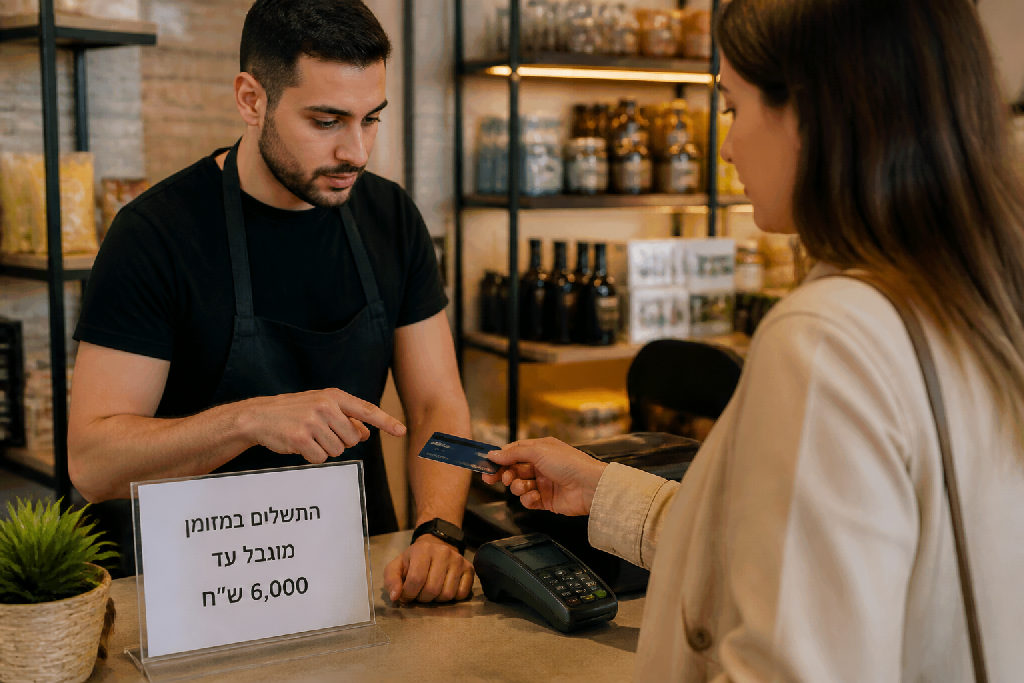
שוק התשלומים בישראל עובר שינויים תכופים ורבים מנסים להבין את הכללים. אבל הגבלת תשלום במזומן? זו סוגיה שמעוררת שאלות שחוזרות על עצמן. כאן לא מדובר בעוד תיקון קטן, אלא בחוק מורכב עם השלכות ברורות.
מבוא: הרקע לחוק צמצום השימוש במזומן
שוק העסקאות בישראל משתנה כל הזמן. המדינה, כמו מדינות רבות בעולם, שואפת להילחם בתופעות של הון שחור והלבנת הון. זה לא קרה ביום אחד. כבר שנים אנחנו רואים את השינויים.
מטרתו העיקרית של החוק היא ליצור שקיפות כלכלית גדולה יותר. איך עושים את זה? על ידי הקטנת השימוש במזומן. ההגבלה נועדה להבטיח שרוב העסקאות יתבצעו באמצעים דיגיטליים, שקל יותר לעקוב אחריהם. זה עוזר לרשויות המס.
תהליך הגבלת תשלום במזומן הוא הדרגתי. לאורך השנים, הסכומים המותרים במזומן רק הלכו וירדו. המדינה רוצה למנוע מאנשים להתחמק מהחוק או לבצע "תרגילים" פיננסיים. לכן, נקבעה תקרת 6,000 שקלים.
ומה קורה אם העסקה גבוהה יותר?
- לא תשלום של 6,000 ש"ח במזומן ועוד 1,000 בהעברה.
- כן הגבלת המזומן ל-10% מסך העסקה במקרה כזה.
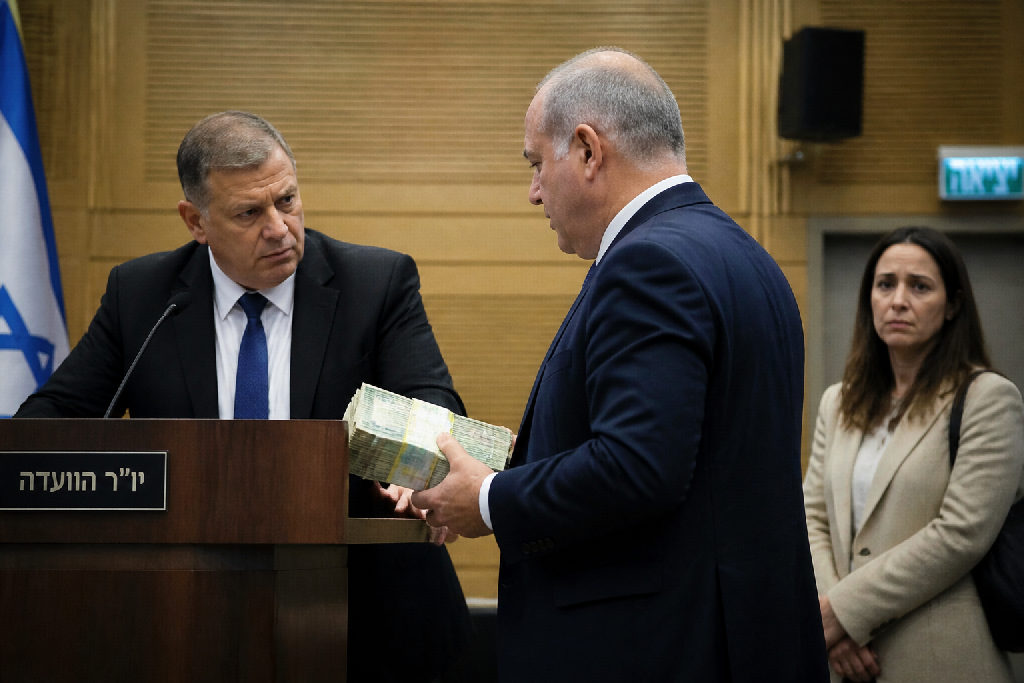
אם העסקה עולה, נניח, 10,000 ש"ח, אפשר לשלם רק 1,000 ש"ח במזומן. את היתרה, 9,000 ש"ח, צריך להעביר בדרכים ממוסדות, כמו כרטיס אשראי או העברה בנקאית. זה החוק.
מהי הגבלת התשלום במזומן בפועל?
שוק העסקאות בישראל מתמודד עם שינויים רגולטוריים תמידיים. בכל הנוגע לתשלום במזומן, יש כאן כללים ברורים. המדינה, במסגרת חוק צמצום השימוש במזומן, קבעה קווים אדומים כדי למנוע התחמקויות.
העיקרון פשוט: אם עסקה היא עד 6,000 שקלים, תוכלו לשלם את כולה במזומן. 5,999 שקלים? אין בעיה. כל הסכום עובר במזומן.
אבל מה קורה בעסקאות שעוברות את הסף הזה? כאן נכנסת לתמונה **הגבלת תשלום במזומן** משמעותית יותר.
הכלל קובע חד וחלק: אם שווי העסקה **מעל 6,000 שקלים**, מותר לשלם במזומן רק עד 10% משווי העסקה הכולל. זו נקודה קריטית שאנשים רבים מפספסים.
האמת, זה לא תמיד אינטואיטיבי.
אז איך זה עובד בפועל?
- **עסקה של 10,000 שקלים:** מותר לשלם במזומן עד 1,000 שקלים (10% מ-10,000). היתר, 9,000 שקלים, חייב לעבור באמצעי תשלום אחרים, כרטיס אשראי, העברה בנקאית, צ'ק, וכדומה.
- **עסקה של 7,000 שקלים:** במקרה כזה, תוכלו לשלם 700 שקלים במזומן. לא שקל יותר.
- **עסקה של 6,500 שקלים:** הסכום המקסימלי במזומן הוא 650 שקלים בלבד.
החוק הזה נועד לייצר ודאות ולמנוע מצבים שבהם "שוברים" עסקה גדולה למספר תשלומים מזומנים קטנים כדי לעקוף את ההגבלה. ברגע שהעסקה חורגת מה-6,000 שקלים, אתה מוגבל ל-10% במזומן מכלל הסכום.
מדוע קיימת הגבלה זו ומה מטרתה?
שוק העסקים בישראל נמצא בתנועה מתמדת. המדינה, מצידה, מחפשת כלים שיסייעו לה לשמור על שקיפות וטוהר כלכלי. הגבלת תשלום במזומן, זו שמטרידה לא מעט אנשים, היא בדיוק כלי כזה. היא לא נולדה בחלל ריק.
המטרה העיקרית היא להילחם בתופעות של הלבנת הון והעלמות מס. במילים פשוטות, כסף מזומן הוא אנונימי. קשה לעקוב אחריו, קשה לדעת מאיפה הוא הגיע ולאן הוא הולך. ככל שיש פחות מזומן בתנועה בעסקאות גדולות, כך קל יותר לרשויות להתחקות אחר הכספים ולמנוע פעולות לא חוקיות.
החוק נועד גם למנוע "תרגילים" ופיצול עסקאות. אתה בטח שואל את עצמך: למה אני לא יכול לשלם 6,000 שקלים במזומן ועוד 1,000 בהעברה? זו בדיוק הנקודה. הרגולטורים הבינו שאנשים ינסו לעקוף את החוק על ידי פיצול עסקאות גדולות למספר עסקאות קטנות יותר, שכל אחת מהן נופלת מתחת לתקרה.
אז מה זה אומר בפועל?
- לא מדובר על עונש.
- כן מדובר על הגברת השקיפות הפיננסית.
- כן מדובר על קושי בהסתרת כספים.
החוק קובע שאם העסקה היא מעל 6,000 שקלים, אסור לשלם יותר מ-10% מגובהה במזומן. אם, לדוגמה, אתה רוכש מוצר ב-10,000 שקלים, תוכל לשלם רק 1,000 שקלים במזומן. היתר, 9,000 שקלים, חייב לעבור באמצעי תשלום אלקטרוני כמו כרטיס אשראי או העברה בנקאית.
איל הסביר לי לאחרונה את הרציונל:
זה החוק, זה מה שהם קבעו. אם זה 5,999 אפשר את הכל במזומן.
המספר 6,000 שקלים הוא הסף שנקבע במפורש כדי למנוע את התחכום הזה. המטרה היא להקשות ככל הניתן על מי שמנסה להתחמק מהוראות החוק.
ההבדל בין עסקאות מעל ומתחת ל-6,000 שקלים
שוק העסקאות בישראל משתנה, והתשלום במזומן נמצא תחת זכוכית מגדלת. אבל מה בדיוק ההבדל בין עסקה של 5,999 שקלים לעסקה של 6,000 שקלים? האמת היא שמדובר בפער עמוק בהרבה מסתם שקל בודד.
החוק הישראלי, שהולך ומחמיר את הגבלת תשלום במזומן, קובע נקודת מפנה ברורה. כל עסקה שגובהה הכולל הוא עד 5,999 שקלים, ניתנת לתשלום במזומן באופן מלא. כלומר, אם קניתם רהיט, שילמתם לשירות או רכשתם מוצר בסכום כזה, אתם חופשיים לשלם את כל הסכום בשטרות, בלי מגבלות נוספות.
אבל כשעוברים את הרף הזה, התמונה משתנה דרמטית. ברגע שהעסקה נחצה את גבול ה-6,000 שקלים, החוק נכנס לתמונה בצורה ברורה: ניתן לשלם במזומן עד 10% בלבד מסכום העסקה הכולל. זו הגבלה משמעותית. אני אומר לך, המטרה היא למנוע התחכמויות והעברות כספים שקשה לעקוב אחריהן.
קח לדוגמה עסקה של 10,000 שקלים.
- לא ניתן לשלם את כל ה-10,000 שקלים במזומן.
- כן ניתן לשלם במזומן עד 1,000 שקלים (10% מ-10,000).
- כן חובה לשלם את יתרת 9,000 השקלים באמצעי תשלום מתועדים: כרטיס אשראי, העברה בנקאית, צ'ק, וכדומה.
המשמעות ברורה: החוק לא מאפשר לחלק את התשלום כך שרק חלקו המזומן עובר את ה-6,000. קריטריון קובע הוא גובה העסקה *הכולל*. לכן, ההפרש בין 5,999 ל-6,000 שקלים הוא עצום, ומשנה לחלוטין את אפשרויות התשלום העומדות בפניכם. זה החוק.
חלופות תשלום מומלצות בעסקאות גדולות
הגבלת תשלום במזומן מכוונת אותנו לחשוב מחוץ לקופסה, או ליתר דיוק, מחוץ לארנק המזומנים. אם העסקה שלכם עוברת את רף 6,000 השקלים, ודאי תמצאו את עצמכם מחפשים פתרונות נוחים ויעילים אחרים.
האפשרויות הנפוצות ביותר הן כמובן כרטיסי האשראי. כמעט כל עסק היום מקבל אותם, והם מאפשרים גמישות בתשלום, החל מתשלום מיידי ועד פריסה נוחה לתשלומים.
אפשרות נוספת, ורלוונטית במיוחד לסכומים גבוהים, היא העברה בנקאית. היא בטוחה, מהירה, ומאפשרת מעקב מלא אחר הכספים. אתה פשוט מעביר את הסכום הרצוי ישירות מהחשבון שלך לחשבון של המוכר.
אני אומר לך, זה פשוט עובד.
לצד אלו, ישנם גם אמצעי תשלום דיגיטליים מתקדמים יותר. חלקם מתאימים לעסקאות מול עסקים, אחרים טובים יותר לפרטיים:
- כן: פייבוקס או ביט להעברות קטנות ובינוניות.
- לא: שיקים לא סחירים כתחליף למזומן בסכומים נמוכים.
- כן: העברות בנקאיות מאובטחות (זה"ב, מס"ב) לסכומים גדולים.
הבחירה תלויה באופי העסקה ובנוחות של שני הצדדים. המטרה היא להבטיח תשלום חלק ובטוח, וכלים דיגיטליים אלה מספקים בדיוק את זה. תנסה.
סיכום: השלכות החוק על חיי היום-יום
החוק שמגביל את השימוש במזומן הוא כבר לא בגדר חידוש, אבל ההשלכות שלו עדיין מרגישות. למעשה, הוא מחייב אותנו לשנות דפוסי חשיבה והתנהגות בכל הנוגע לעסקאות שבהן אנחנו מעורבים. כשמדובר בסכומים שמעל 6,000 שקלים, פתאום אי אפשר פשוט לשלוף את הארנק ולשלם הכל. ההיערכות מראש הופכת קריטית.
זה אומר שבמקום אחרון, עוד לפני שאנחנו סוגרים עסקה גדולה, צריך לתכנן את אופן התשלום. האם נשלם בכרטיס אשראי? האם נעביר העברה בנקאית? מי צריך להתאים את עצמו לחוק? אתה.
הבנת החוק היא לא רק עניין תיאורטי. היא נחוצה כדי למנוע הפרות לא מכוונות שעלולות לגרור קנסות.
אני אומר לך, אף אחד לא רוצה להיתפס לא מוכן.
הנה כמה נקודות שכדאי לזכור:
- לא ניתן לשלם יותר מ-6,000 ₪ במזומן בעסקה עם עוסק (עסק).
- כן, אם העסקה מעל 6,000 ש"ח, מותר לשלם רק 10% מהסכום הכולל במזומן (עד 6,000 ש"ח).
- לא, אי אפשר לשלם 6,000 ₪ במזומן ועוד 1,000 ₪ בהעברה אם העסקה היא על 7,000 ₪.
הרגלים פיננסיים חדשים נטמעים אט אט בציבור. המדינה, באמצעות הגבלת תשלום במזומן, מכוונת אותנו לעולם פחות מבוסס מזומן ויותר מבוקר. זה אולי מרגיש כמו כפייה בהתחלה, אבל בסוף, זה פשוט הפך לחלק מהעניין.
אם זה 5,999 אפשר את הכל במזומן.
ייעוץ לבעלי עסקים בשלב הזה חוסך טעויות יקרות בהמשך.
אלעד הדר מסביר שהסדר הפנימי בעסק הוא מה שמאפשר לו לצמוח.
שאלות נפוצות
מהי הגבלת התשלום במזומן העדכנית בישראל?
למה המדינה מגבילה את השימוש במזומן?
האם ניתן לשלם עסקה בסכום של 5,999 שקלים במלואה במזומן?
מה קורה אם אנסה לשלם יותר מ-10% במזומן בעסקה מעל 6,000 שקלים?
עוד באותו נושא שיכול לעניין אתכם