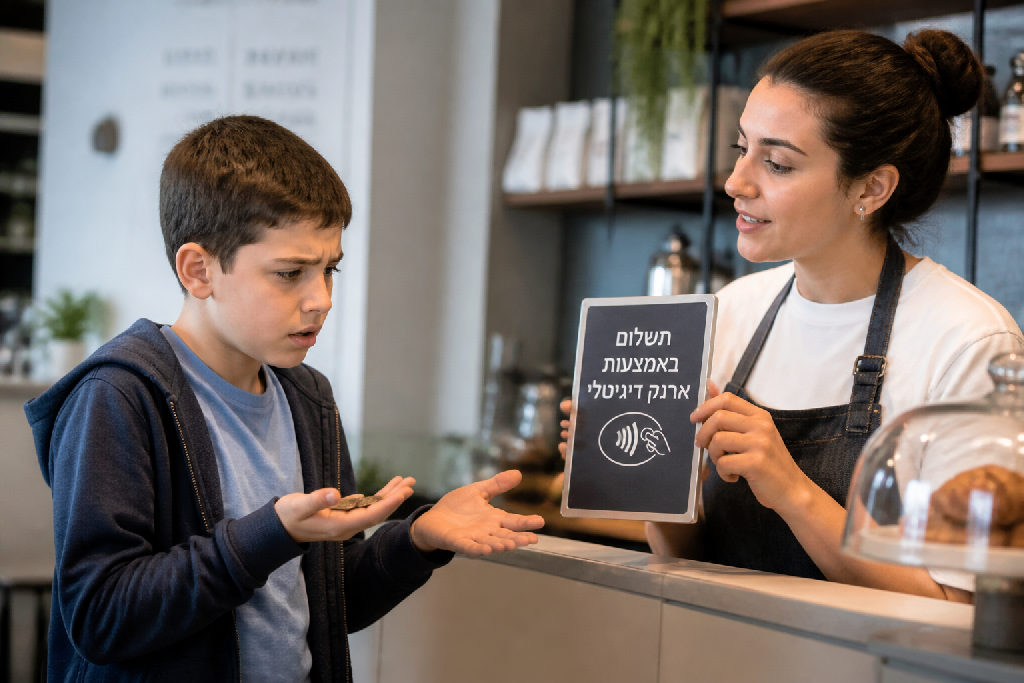
שוק התשלומים בישראל עובר שינויים דרמטיים, עם דחיפה חזקה קדימה לדיגיטל והגבלת מזומן. אבל מה קורה כשקול תמים, קול של ילדה, שואל בפשטות: רגע, אם אני ילדה, איך אני אשלם?. זה פשוט משנה את כל נקודת המבט.
מבוא: האתגר שבצמצום המזומן
שוק התשלומים בישראל עובר שינוי עמוק. יותר ויותר עסקים ומקומות ציבוריים מפחיתים את האפשרות לשלם במזומן, או אפילו מונעים אותה לחלוטין. זה קורה בקצב מהיר. רבים תופסים את זה כקִדמה, כצעד טכנולוגי בלתי נמנע.
האמת היא, שהתמונה מורכבת הרבה יותר. מאחורי הקלעים פועלים אינטרסים כלכליים חזקים. חברות האשראי והבנקים הם השחקנים הראשיים, והם מרוויחים באופן ניכר מכל עסקה שמתבצעת באמצעים דיגיטליים. כשאין מזומן, כל פעולה עוברת דרכם. זה מנגנון מתוחכם.
ומה קורה כשאנחנו מדברים על ילדים?
אחת התגובות הכנות והפשוטות ביותר שנתקלתי בה לאחרונה הגיעה מילדה. היא שאלה, בפשטות מעוררת השראה: "רגע, אני בכלל ילדה, אם יאסרו עליי בבתי קפה לשלם במזומן, איך אני אמורה לשלם?" השאלה הזו חושפת פער אדיר בין התפיסה הציבורית למציאות היומיומית.
אנשים רבים לא מבינים את המשמעויות הרחבות של הגבלת מזומן.
זה לא רק נוחות, זה שינוי יסודי.
"אם יאסרו עליי בבתי קפה לשלם במזומן, איך אני אמורה לשלם?"
היא העלתה נקודה מהותית שמשקפת את האתגרים שעומדים בפני רבים בחברה, לא רק ילדים. אנחנו הופכים להיות חלק ממערכת, שבה לאט-לאט נגבות מאיתנו עמלות נוספות דרך ארנקים דיגיטליים וכרטיסי אשראי, בדיוק כמו שקרה בעבר עם שירותים אחרים. זו לא רק התקדמות טכנולוגית, זה מהלך עסקי שחשוב להבין את מלוא היקפו.
ילדים וכיצד הם משלמים בעידן ללא מזומן
תארו לכם סיטואציה פשוטה: ילד או ילדה רוצים לקנות משהו קטן במכולת השכונתית או בבית הקפה. הם מקבלים דמי כיס, אבל פתאום מגלים שהכסף המזומן שהם מחזיקים ביד כבר לא "שווה" כלום בגלל הגבלת מזומן. זו תחושה מתסכלת.
הילדה ההיא, ששאלה בכנות "איך אני אשלם?", העלתה נקודה מהותית. היא חשפה בעיה שאנחנו, המבוגרים, לפעמים שוכחים בתוך כל הדיבורים על קידמה טכנולוגית. עסקאות ללא מזומן אולי נוחות לנו, אבל מה קורה לדור הצעיר?
הם הרי לא מחזיקים כרטיסי אשראי או חשבונות בנק משלהם. אז איך הם אמורים לתפקד בעולם שבו הכסף הפיזי הולך ונעלם? אנחנו דוחפים אותם לפתרונות דיגיטליים מורכבים. ארנקים דיגיטליים, אפליקציות תשלום. כל אלו דורשים לרוב סמארטפון, ולעיתים קרובות גם חיבור לחשבון בנק של ההורים.
מניסיוני, זה פוגע מאוד בעצמאות כלכלית. ילדים לומדים על ערך הכסף דרך מגע ישיר איתו. כשהם משלמים במזומן, הם רואים את הכסף עובר מיד ליד. הם מבינים את הפעולה.
מה המשמעות של העברת סכום דרך אפליקציה עבור ילד בן 9? פחות מוחשי, יותר מופשט. פחות שליטה. הם הופכים להיות תלויים לחלוטין בהורים, לא רק בלקבל כסף, אלא גם בדרך שבה הם יכולים להשתמש בו. זה לא רק עניין של נוחות, זו שאלה של חינוך פיננסי בסיסי.
"רק אתמול העליתי סרטון עם הסברים על רווחי כרטיסי האשראי מהמהלך לצמצם את השימוש במזומן."
חשבו על הילדים שלנו. הם חלק מהארנק, לא מהקדמה. דרושים פתרונות נגישים, כאלה שלא הופכים את הילד לתלוי בפלטפורמות בנקאיות או חברות אשראי. אחרת, אנחנו פשוט יוצרים דור של צרכנים ללא עצמאות פיננסית אמיתית.
האינטרס הכלכלי מאחורי המהלך: בנקים וחברות אשראי
שוק העסקים בישראל עמוס עד אפס מקום ביוזמות וחידושים. אבל כשזה מגיע להגבלת מזומן והמעבר לתשלומים דיגיטליים, פה הסיפור הוא כבר אחר לגמרי. זה לא רק עניין של נוחות או קדמה טכנולוגית. כאן מדברים על אינטרסים כלכליים ברורים, שפועלים מתחת לפני השטח.
הבנקים וחברות האשראי הם השחקנים הראשיים שיוצאים נשכרים מהמהלך הזה. הם מרוויחים מכל עסקה שמתבצעת בכרטיס אשראי או דרך ארנק דיגיטלי, בין אם זו עמלת סליקה, עמלת המרה, או דמי שימוש חודשיים. הנה מה שמניע אותם:
- כן – הגדלת נפח עסקאות דיגיטליות.
- לא – הקלה על חיי האזרח הקטן.
- כן – מנגנון רווח יציב ומתרחב.
- לא – צמצום בירוקרטיה.
אתה חושב שזה מקרי שחוקים לצמצום השימוש במזומן מועברים בכזו קלות? לא. מי שעומד מאחורי הדחיפה המשמעותית לחקיקה כזו הם לרוב גופים פיננסיים. הם רואים בזה הזדמנות פז להגדיל את ההכנסות שלהם בצורה דרמטית.
האמת, זה לא סוד. כל מעבר מתשלום במזומן לתשלום בכרטיס אשראי או בארנק דיגיטלי, הוא רווח נקי עבורם. וזה לא רק כאן. מניסיוני, המודל הזה חוזר על עצמו בכל מקום שבו חברות אשראי ובנקים מחפשים דרכים חדשות לייצר הכנסות.
"אני בכלל ילדה, אם יאסרו עליי בבתי קפה לשלם במזומן, איך אני אמורה לשלם?"
ההשפעה על רווחיות כרטיסי האשראי היא עצומה. כאשר האפשרות לשלם במזומן מצטמצמת, צרכנים, כולל הילדים שלנו, נאלצים להצטייד בארנקים דיגיטליים וכרטיסי אשראי. ומי הבעלים של אותם ארנקים דיגיטליים? במקרים רבים, שוב, אותם בנקים וחברות אשראי. הם מנצלים את המצב כדי לגבות עמלות נוספות, דמי טיפול, ולפעמים גם ריביות על משיכות או שימוש מסוים. זה מעגל רווחים שתמיד סוגר עליך. אנחנו לא חלק מההתקדמות הטכנולוגית. אנחנו חלק מהארנק שלהם.
ארנקים דיגיטליים: נוחות או כלי לגביית עמלות?
בעולם שבו הגבלת מזומן הופכת למציאות יומיומית, רבים מציגים את הארנקים הדיגיטליים כפתרון האולטימטיבי. נשמע נוח, נכון? מספיק להחזיק טלפון אחד, וכל אמצעי התשלום שלנו נגישים בקלות. הילדים, אגב, מצופים לאמץ את זה באותה מהירות.
אבל האם פעם עצרתם לחשוב מי באמת עומד מאחורי הפתרונות ה"נוחים" האלה?
זו שאלה חשובה.
האמת היא, שמי ששולט ברובם המכריע של הארנקים הדיגיטליים הן בדיוק אותן חברות ענק שמובילות את המהלך לצמצום המזומן: הבנקים וחברות האשראי. הם הבעלים. הם השליטים. זהו מהלך אסטרטגי.
מניסיוני, מודלים עסקיים כאלה טומנים בחובם פוטנציאל לעמלות נסתרות או עתידיות. ממש כמו שראינו בעבר עם חברות ארנקים דיגיטליים אחרות, בהתחלה הכל חינם, ואז מתחילות לצוץ עמלות קטנות שמתאספות לסכומים משמעותיים. זו לא התקדמות טכנולוגית טהורה. אנחנו הופכים לחלק מהארנק שלהם.
הנה כמה סיבות לדאגה:
- לא חופש כלכלי: מרוכז בידיים מעטות.
- כן פוטנציאל עמלות: עמלות סמויות או עתידיות הן עניין של זמן.
- לא שקיפות מלאה: תנאי השימוש משתנים, ולעיתים לרעת הצרכן.
- כן רווח לבנקים: כל פעולה דיגיטלית מייצרת להם הכנסה.
התלות הגוברת באמצעים דיגיטליים, והבעלות המרוכזת עליהם, הופכות אותנו, הצרכנים, לשבויים של המערכת. במקום להתקדם לעולם של חדשנות שמשרתת אותנו, אנחנו עלולים למצוא את עצמנו במציאות שבה כל טרנזקציה כרוכה בתשלום נוסף.
ההשפעות הרחבות על הציבור והצרכן
כשילדה קטנה שואלת "אני ילדה, איך אני אשלם?", היא למעשה נוגעת בנקודה רחבה ועמוקה הרבה יותר. זה לא רק עניין של נוחות, אלא של שינוי מהותי באופן שבו אנחנו מתנהלים כלכלית, ומי באמת מרוויח ממנו. הגבלת מזומן אולי נשמעת כמו קדמה טכנולוגית, אבל האמת מורכבת יותר.
הצעד הזה, של דחיקה הדרגתית של המזומן, מגביר באופן דרמטי את התלות שלנו בגופים הפיננסיים הגדולים, הבנקים וחברות האשראי. כל עסקה, קטנה כגדולה, הופכת להיות מתועדת ועוברת דרכם. אין יותר "כסף שחור" במובן של תשלום על ארטיק בפיצוצייה, אבל יש גם אובדן של אוטונומיה פיננסית בסיסית.
השלכות על פרטיות כלכלית הן משמעותיות. כל קנייה, כל הוצאה, הופכת לנתון חשוף. הבנקים וחברות האשראי רואים בדיוק איפה, מתי ועל מה אנחנו מוציאים כסף.
רוב האנשים חושבים שזה צעד טכנולוגי.
האמת היא שזה מהלך עסקי מתוחכם.
זה מביא אותנו להבחנה קריטית: האם אנחנו עדים להתקדמות טכנולוגית טהורה, או שמא מדובר באינטרסים עסקיים מובהקים שעוטפים את עצמם בעטיפה טכנולוגית? כשמופיעים ארנקים דיגיטליים, והבעלות עליהם חוזרת שוב לבנקים ולחברות האשראי, קשה להתעלם מהדפוס. הם מייצרים עוד ערוצי הכנסה, ועם הזמן, הם גם יוסיפו עוד עמלות, בדיוק כמו שקרה בעבר עם שירותים דומים. אנחנו לא חלק מהקידמה שלהם, אנחנו חלק מהארנק שלהם.
סיכום: נקודת מבט ביקורתית על עתיד התשלומים
השאלה התמימה של ילדה, "אני ילדה, איך אני אשלם?", חושפת סדקים עמוקים במדיניות התשלומים המודרנית. היא מציפה סוגיות ליבה שרבות מאיתנו נוטים לפספס בלהט ה"קידמה". כשמגבילים את השימוש במזומן, אנחנו לא רק עוברים לשיטות תשלום אחרות; אנחנו למעשה מעבירים את השליטה על הכסף שלנו לידיים בודדות.
מדובר כאן במערכת שבה הבנקים וחברות האשראי נהנים מכל הכיוונים. לא רק שהם מרוויחים מעמלות בכרטיסי אשראי, אלא שהם גם הבעלים של אותם ארנקים דיגיטליים ש"נדחפים" אלינו כפתרון. זה צפוי. העמלות כבר מתחילות לצוץ, ועם הזמן הן רק ילכו ויעלו.
זה הזמן לדרוש פיקוח ואסדרה אמיתיים. בלי התערבות רגולטורית חזקה, אנחנו נהפוך לחלק בלתי נפרד מ"הארנק שלהם", ולא באמת נתקדם טכנולוגית. קיימת כאן דילמה: האם נוחות עכשווית שווה ויתור על עצמאות כלכלית ארוכת טווח?
צריך לחשוב מחדש על מדיניות הגבלת מזומן. למה לא לאפשר לילדה לקנות ארטיק בכסף שהיא חסכה? למה להכריח כל אחד להתחבר למערכת שמטרתה העיקרית היא רווח עבור צד שלישי?
"אנחנו חלק מהארנק שלהם ולא חלק מהתקדמות בטכנולוגיה."
בתוך תהליך ייעוץ עסקי הנתונים האלה הופכים לתוכנית עבודה ולא לכוונות.
כפי שמציין אלעד הדר, מי שלא מודד את התהליך לא באמת שולט בו.
שאלות נפוצות
מדוע מוטלות הגבלות על שימוש במזומן?
איך משפיעות הגבלות המזומן על ילדים?
מהו הקשר בין הגבלות מזומן לרווחי כרטיסי אשראי?
האם ארנקים דיגיטליים מהווים פתרון הולם לכלל האוכלוסייה?
כיצד הגבלות אלו משפיעות על מעמדם של בנקים וחברות אשראי?
האם יש חשש מעליית עמלות בארנקים דיגיטליים בדומה לכרטיסי אשראי?
עוד באותו נושא שיכול לעניין אתכם