שוק הזכיינות בישראל מלא בהבטחות על עסקים מוכנים עם אפס סיכון וסחורה בחינם. הוא היה בטוח שכל הסיפור של רכישת זיכיון יסתכם במקדמה של 180 אלף שקל, אבל בדיקת עומק פשוטה חשפה התחייבות מפלצתית של ארבעה מיליון. במקום קיצור דרך לעצמאות, זו הייתה כמעט מלכודת כלכלית במיקום הלא נכון.
המבצעים שמושכים יזמים להיכנס לעולם הזכיינות
כשמציגים לך עסקה כזאת, הכל עטוף בצלופן. מבטיחים לך סחורה בקונסיגנציה מלאה, מעל 45% רווח, ואפילו הקמה של החנות מאפס. אתה רואה מקדמה של 180,000 שקל וחושב שזה כל הסיפור. שקנית לעצמך כרטיס כניסה מהיר לעולם העסקים.
זה נשמע מושלם מדי.
האמת, המצגות השיווקיות תמיד נראות מבטיחות על הנייר. רכישת זיכיון נתפסת אצל יזמים מתחילים כקיצור דרך בטוח, הרי המותג מוכר והרשת מלווה וממליצה בחום על המיקום. בפועל, המקדמה הנמוכה היא רק הפיתיון שמושך אותך פנימה, בזמן שהעלויות האמיתיות מתגלות רק כשאתה כבר עמוק בתוך ההתחייבות.
- לא כרטיס כניסה זול, אלא התחייבות לחוזים של מיליוני שקלים.
- לא שותפות מאוזנת, אלא סיכון של שיפור מושכר ודמי פינוי שנופל עליך.
- לא עסק שמנהל את עצמו, אלא משרה שבה אתה עובד שעות נוספות רק כדי לכסות הוצאות.
הפער בין הבטחות המכירה לשטח הוא תהום כלכלית. המקדמה אולי קטנה, אבל ההסכמים סביב המושכר, עלויות ההתאמה והערבויות לקניונים הופכים עסקה תמימה של מאות אלפים למלכודת של מיליונים.
שאלת את עצמך למה?
אם התנאים כל כך חלומיים והרווח מובטח, למה הרשת לא פותחת את הנקודה הזאת בעצמה? ברגע שאתה מבין שכל הסיכון עובר אליך, התמונה משתנה לגמרי.
אשליית הביטחון במודל קונסיגנציה
על הנייר, זה נשמע כמו דיל מושלם. אתה מקבל מפתחות, המדפים מלאים, ולא שילמת שקל אחד על הסחורה מראש. מודל קונסיגנציה אומר שהסחורה שייכת לרשת עד לרגע המכירה בקופה. מכרת? גזרת עמלה. לא מכרת? המוצר חוזר לספק.
הסיכון לא נעלם. הוא פשוט החליף כתובת.
הרבה יזמים בתהליך של רכישת זיכיון בטוחים שאם אין סיכון מלאי, העסק מוגן. זו אשליה מסוכנת. חוסר השקעה במלאי ראשוני אינו ערובה לרווחיות, כי מה שמרסק זכיינים בשטח הוא לא המלאי שיושב על המדף, אלא בור ההוצאות הקבועות שחונק את התזרים מדי חודש.
- דמי שכירות חודשיים והתחייבות חוזית לכמה שנים קדימה מול בעל הנכס.
- דמי ניהול ודמי שיווק לקניון, שלא תלויים כלל בכמות הפריטים שמכרת.
- עלויות שכר עבודה, ביטוחים והפרשות סוציאליות לצוות העובדים בכל משמרת.
- החזרי הלוואות שנלקחו על בינוי הסניף, התאמת המבנה ושיפור המושכר.
האמת, הקניון לא מתעניין אם הבגדים שייכים לך או לחברה המזכה. כשהראשון לחודש מגיע, הצ'ק של השכירות יורד במלואו. גם אם תחזיר את כל המלאי מחר בבוקר בלי לשלם עליו שקל, ההוצאות הקבועות ימשיכו לתקתק. תבין, עסק עם אפס עלות מלאי עדיין יכול לייצר הפסדים כבדים אם המיקום חלש או שהתקורות חונקות את הפעילות.
עלויות שיפור מושכר והתחייבויות נדלניות כבדות
שילמת מקדמה קטנה של 180 אלף שקלים והרגשת שקנית עולם. הרשת מחייכת, המצגת נוצצת, והסחורה מגיעה בקונסיגנציה בלי שתשלם עליה שקל מראש. זה נשמע חלומי.
המספרים האמיתיים מתחבאים בקירות.
תהליך של רכישת זיכיון מפגיש אותך מהר מאוד עם המציאות של עולם הנדלן המסחרי. אתה לא רק מפעיל חנות, אתה הופך ליזם בנייה בעל כורחך. כשאתה מקבל שטח מעטפת של מאות מטרים, לפעמים אפילו מעל 1,000 מטר, כל מטר דורש עבודה. מיזוג, תאורה, ריצוף, נגרות לפי ספר המותג הקפדני של הרשת, ומערכות כיבוי אש מורכבות. פתאום עבודות ההתאמה שואבות מיליוני שקלים עוד לפני שהלקוח הראשון ראה את הדלת.
האמת, הבעיה האמיתית מתחילה ביום שבו אתה חותם מול חברת הניהול של הקניון.
הקניון לא שותף שלך לסיכונים. הוא רוצה את שלו, ובכל חודש מחדש:
- שכר דירה בסיסי גבוה או אחוזים מהפדיון, הגבוה מביניהם.
- דמי ניהול ואחזקה חודשיים קבועים שלא תלויים במכירות שלך בכלל.
- ערבויות בנקאיות כבדות שנשארות נעולות אצל הנהלת הקניון לשנים קדימה.
- קנסות יציאה ודמי פינוי מפלצתיים במקרה שתרצה לחתוך הפסדים ולסגור את הדלת לפני תום החוזה.
רוב הזכיינים בטוחים שאם המכירות יקרטעו, הם פשוט יסגרו וילכו הביתה. הם מגלים מאוחר מדי שאי אפשר לברוח מחוזה שכירות של חמש שנים. ראיתי כבר זכיינים שנתקעו עם חוב של 1.8 מיליון שקל רק בגלל פינוי מוקדם של סניף במיקום לא נכון. הקניון דורש פיצוי, הרשת מתנערת, ואתה נשאר לשלם על הברזלים והבטון ששמת שם.
ובה פשוטה מאוד. הרשת לא מוכרת סניפים מתוך רצון לחלוק איתך הצלחה, אלא כדי להתרחב במהירות על חשבון הכיס שלך."
In P2:
"תהליך של רכישת זיכיון מאפשר להנהלת המותג להשתמש בהון הפרטי שלך כדלק לצמיחה. הם גובים דמי כניסה נאים, מחייבים אותך לרכוש ציוד, וגוזרים אחוזים שמנים מהפדיון החודשי. הם מרוויחים מהמחזור עוד לפני שראית שקל אחד של רווח נקי בחשבון. כל הסיכון
המלכודת שבין בעל עסק לעובד בחנות
רכישת זיכיון נמכרת לעתים קרובות כחלום של עצמאות כלכלית. המצגת יפה, המותג נוצץ, והמספרים על הנייר נראים מבטיחים. המציאות בשטח שונה לחלוטין. אתה מגלה מהר מאוד שהסניף פתוח שתיים עשרה שעות ביום, שבעה ימים בשבוע. העובדים בשכר מינימום מקבלים את המשכורת שלהם בדיוק בזמן, אבל בסוף החודש אתה מגלה שכיסית בקושי את ההוצאות, ונשארת עם שכר בסיסי בלבד. לפעמים אפילו פחות מזה.
קנית לעצמך עבודה יקרה.
האמת, יש הבדל תהומי בין ניהול נכס מניב לבין קשירת הגורל שלך ברצפת המכירה. ברגע שאתה נאלץ לפתוח את החנות בשמונה בבוקר, להתמודד עם עובדים שלא הגיעו למשמרת, לספור מלאי בלילה ולסגור קופות, אתה לא יזם. אתה פשוט מנהל משמרת ששילם מאות אלפי שקלים על הזכות לעבוד סביב השעון, בלי שום הגנה סוציאלית ובלי ביטחון תעסוקתי.
כדי לבדוק מראש אם העסקה מייצרת רווח אמיתי או רק משרת שכיר בתחפושת, תבצע שלוש בדיקות פשוטות:
- חישוב משכורת מנהל: שים בעלויות התפעול שכר ריאלי של מנהל שכיר, ותראה אם נשאר רווח נקי בכלל.
- בדיקת נוכחות בשטח: בקר בשלושה סניפים קיימים ברשת ובדוק מי עומד מאחורי הקופה באמצע היום.
- ניתוח שעות פעילות: חשב את שעות העבודה הנדרשות מול הרווח הצפוי כדי להבין מה שכר השעה האמיתי שלך.
אם המודל הכלכלי מחזיק מעמד רק כשאתה עובד חינם בחנות, העסקה הזו לא עובדת בשבילך. היא עובדת עליך.
צעדים קריטיים לבדיקת כדאיות לפני חתימה על חוזה
הרשת תמיד תציג לך תמונה ורודה. גרפים עולים, מספרים נוצצים ותחזיות שמבטיחות החזר השקעה מהיר במיוחד. אבל כשהסניף מתחיל להפסיד, אתה זה שנשאר לבד מול הבנק ומול הנהלת הקניון עם ערבויות אישיות שחתמת עליהן.
מצגת יפה לא משלמת שכירות.
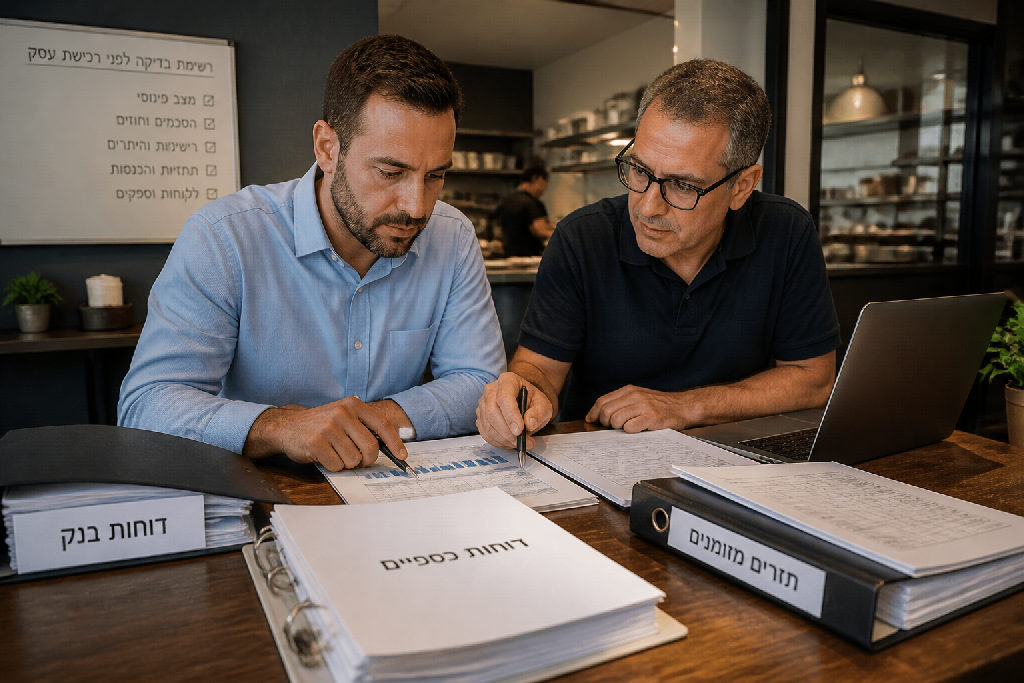
מניסיוני, תהליך של רכישת זיכיון דורש ניתוק רגשי מוחלט מההבטחות של אנשי המכירות. לפני שאתה מעביר שקל אחד של מקדמה, יש כמה פעולות ממשיות שאתה חייב לבצע בעצמך:
- בדיקת מיקום עצמאית בשטח: אל תסתמך על ספירת תנועה של הנהלת הרשת. תעמוד פיזית בפתח הנכס בימי שלישי בבוקר, בחמישי בערב ובמוצאי שבת. תספור כמה לקוחות באמת נכנסים פנימה, וכמה מהם יוצאים עם שקיות ביד.
- בניית תזרים מזומנים לתרחיש קיצון: קח את תחזית ההכנסות ותחתוך ממנה 40 אחוז מיד. עכשיו תבדוק אם העסק מסוגל לשרוד עלויות שיפור מושכר, משכורות, דמי ניהול וקנסות יציאה מוקדמת מול חברת הניהול. עסק שלא מחזיק מעמד בחודשים חלשים יגרור אותך לחובות כבדים.
- ייעוץ כלכלי ומשפטי בלתי תלוי: עורך הדין שמנסח את הסכם הזיכיון דואג לאינטרס של הרשת, לא שלך. אתה חייב כלכלן ועורך דין מטעמך שיעברו על סעיפי הקונסיגנציה, ערבויות הביצוע ועלויות הפינוי, ויפרקו את העסקה לגורמים.
בדיקה יסודית כזו תפריד בין עסק שמייצר הכנסה לבין בור של מיליוני שקלים.
סיכום
האמת, רכישת זיכיון היא לא קיצור דרך פשוט. מקדמה של 180 אלף שקלים נראית לפעמים כמו כרטיס כניסה זול ונוח, אבל מתחת לפני השטח מסתתרות התחייבויות במיליונים על שיפור מושכר, ערבויות לקניון וקנסות יציאה מוקדמת. מי שלא בודק את התמונה המלאה, מוצא את עצמו מופתע בענק.
המספרים על הנייר מטעים.
לפני שאתה חותם על הסכם ומסכן את הכסף שלך, יש פעולות חובה שחייבים לבצע בשטח:
- בדיקת חוזה השכירות ועלויות דמי הפינוי מול הנהלת הקניון במקרה של סגירה
- תמחור מלא של עלויות בינוי, ציוד והתאמת המושכר עם אנשי מקצוע עצמאיים
- בניית תזרים מזומנים שמרני לפי תרחיש שבו הפדיון נמוך ב-30% מההערכות
- בירור הסיבה האמיתית לכך שהרשת בוחרת לא להפעיל את הסניף בעצמה
רוב היזמים מסתכלים רק על מחזור המכירות הפוטנציאלי. יזם פיקח בודק בעיקר את נקודת היציאה.
כשאתה מבין את מלוא החשיפה הפיננסית לפני העברת התשלום הראשון, שום סעיף נסתר לא יוביל אותך לקריסה כלכלית. אתה מפסיק להמר על החסכונות שלך, ומתחיל לנהל סיכונים על בסיס נתונים מוצקים.
אם אתה מחפש הבטחות קלות על עסקים שמנהלים את עצמם, השוק מוצף בהצעות כאלה. אם אתה שוקל רכישת זיכיון ורוצה לשמור על הראש מעל המים, תעשה את החישוב המלא עוד לפני ששמת שקל אחד על השולחן.
בעלי עסקים שמתלבטים בנקודה הזו נעזרים לא פעם בייעוץ עסקי כדי לראות את התמונה מבחוץ.
כפי שמציין אלעד הדר, מי שלא מודד את התהליך לא באמת שולט בו.
שאלות נפוצות
האם שיטת קונסיגנציה מבטלת את הסיכון הכלכלי בעסק
איך מקדמה של 180 אלף שקלים הופכת לחשיפה של מיליונים
מדוע רשתות מעדיפות למכור זיכיונות במקום להפעיל סניפים בעצמן
אילו בדיקות חובה לעשות לפני חתימה על הסכם זכיינות
עוד באותו נושא שיכול לעניין אתכם