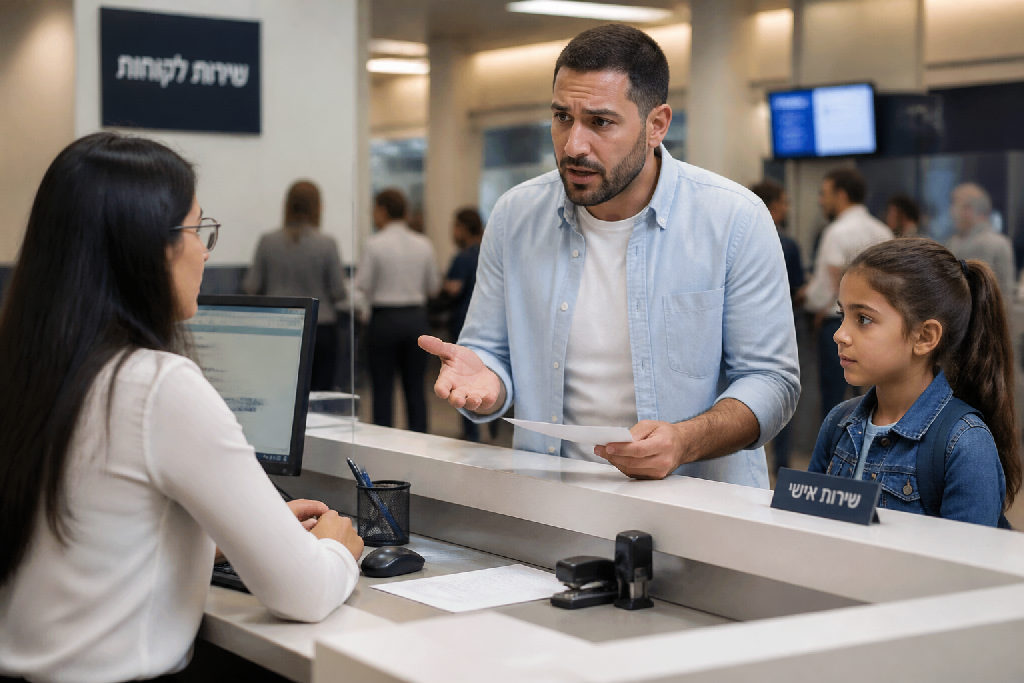
שוק השירותים הבנקאיים בישראל מלא עד אפס מקום, כולם רוצים את הכסף שלך. אבל סירוב בנקאי דווקא להפקיד סכום? זה משהו אחר לגמרי. במקום לקבל בברכה, אתה נתקל בחומות בירוקרטיה נוקשות.
מקור הכסף והחששות הבנקאיים
שוק הבנקאות בישראל, ובאופן כללי, העולם כולו, מתמודד עם דרישות רגולטוריות הולכות וגוברות. כשהבנק מסרב להפקיד כספים, זה לא אישי. זו תוצאה ישירה של חוק איסור הלבנת הון, שמחייב כל מוסד פיננסי לזהות את מקור הכספים המופקדים.
הבנקים פשוט מחוייבים בחוק לדעת מאיפה הכסף מגיע. וזה לא עניין של רצון טוב. זו חובה חוקית. כל הפקדה, במיוחד סכומים משמעותיים כמו 20,000 ש"ח, מפעילה מנגנוני בקרה. לעיתים קרובות, סירוב בנקאי נובע מחוסר מידע או פרופיל סיכון שלא תואם את המידע הקיים לבנק עליך.
מתי עלול להתעורר חשד אצל הבנק?
- לא ידוע מקור הכסף.
- הלקוח אינו מוכר למערכת.
- הסכום חריג ביחס לפעילות הלקוח הרגילה.
- קיים חשש להלבנת הון.
במצבים כאלה, הבנק מבקש הבהרות. אם לא תספק את המידע הנדרש, הסירוב הבנקאי עלול להיות קבוע. אי-ציות לבקשות אלה יכול להוביל לחסימת חשבונות או אפילו לדיווח לרשויות. הבנק מגן על עצמו, אבל גם עליך, מוודא שהכסף כשר. הלבנת הון היא לא רק עניין של פושעים. לפעמים, זה פשוט חוסר הבנה של המערכת.
האמת, יש הבדל עצום בין מתנה לגיטימית מהמשפחה לבין ניסיון הלבנת כספים.
הבנק צריך לוודא שאכן מדובר במתנה. והדרך לשם היא שקיפות מלאה. אם יש לך קרובי משפחה שנתנו מתנה ליום הולדת של בתך, הבנק צריך תיעוד, הסברים, לפעמים אפילו הצהרות. כל זה חלק ממלחמת המערכת בהלבנת הון, מלחמה שאתה, כמעט במקרה, נקלעת אליה.
התנהלות מול פקיד הבנק: מה לעשות כשיש סירוב?
שוק השירותים הבנקאיים בישראל מלא עד אפס מקום בכללים נוקשים. אבל כשיש סירוב בנקאי על הפקדת כספים לילדה? זה משהו אחר לגמרי. זה לא עוד סתם קושי בירוקרטי, כאן מדברים על חסימת גישה לכספים לגיטימיים.
האמת, כדאי להבין את פקיד הבנק. הוא פועל תחת הנחיות ברורות ומגבלות נוקשות של איסור הלבנת הון. הפקיד אינו מכיר אותך או את נסיבות קבלת הכסף, והוא חושש מהשלכות של אי-ציות לנהלים. לפעמים, הוא פשוט לא מוסמך לאשר הפקדות חריגות.
אז מה עושים?
- בחנו את הסיטואציה: האם הפקיד אכן מוסמך לדון בנושא, או שהוא רק מבצע הוראה?
- היו נחמדים: הציגו את העובדות בפשטות ובנימוס. זה לא הזמן לצעוק או לאיים.
- דרשו הבהרה: בקשו שיסביר לכם בדיוק מדוע הכסף לא מתקבל. מהי המדיניות הספציפית שמונעת זאת?
רוב הפקידים נותנים תשובות כלליות.
אתם זכאים לדעת את הסיבה המדויקת לסירוב הבנקאי.
אם הפקיד מסרב, אל תתייאשו. אתם רוצים את הכסף של הילדה בחשבון, לא להשאיר אותו במזומן בבית. הצעד הראשון הוא לדרוש שיחה עם מנהל הסניף. לרוב, הסמכות לפתור מקרים מורכבים נמצאת אצלו. שם, השיחה כבר תהיה אחרת.
הפנייה למנהל הסניף כפתרון למחלוקת
נתקלת בסירוב בנקאי? אל תישארו עם הפקיד בקופה. פנייה ישירה למנהל הסניף היא לעיתים קרובות המפתח לפתרון. במצבים של דרישות מיוחדות או סיבוכים, רק למנהל יש את הסמכות והגמישות הנדרשות לאשר חריגים או למצוא פתרונות יצירתיים.
רוב הפקידים פועלים לפי נהלים קשיחים, ללא שיקול דעת אישי. כשאתה ניצב מול מישהו שחושד בך בניסיונות הלבנת הון, או פשוט מפעיל "טייס אוטומטי", אין טעם להתווכח. מנהל הסניף, לעומת זאת, רואה את התמונה הרחבה ויכול להפעיל שיקול דעת מקצועי.
לקראת הפגישה, חשוב לבוא מוכנים. זה לא עוד ויכוח, זו פגישה עסקית קצרה.
מה להביא איתכם?
- כן תעודת זהות שלכם ושל הילדה.
- כן תאריך הלידה המדויק של הילדה.
- כן פרטי הקרובים שהעניקו את המתנה.
הציגו את המקרה בפשטות ובענייניות: קיבלתי מתנות מהמשפחה, בסך 20,000 שקלים, לרגל הולדת בתי. כוונתי היא לפתוח חשבון חיסכון על שמה.
בקשו מהמנהל למלא טופס מתאים לרשות לאיסור הלבנת הון, וציינו את כל הפרטים הרלוונטיים, שם הילדה, תאריך יום ההולדת, ואת העובדה שמדובר במתנות מהמשפחה הקרובה. הדגישו כי אם יהיו שאלות או צורך בבדיקות נוספות, אתם עומדים לרשותם. אני אומר לך, גישה כזו, של שיתוף פעולה ובהירות, משנה לחלוטין את הדינמיקה.
הוכחת מקור הכסף: מתנות ואירועים משפחתיים
הבנקים כיום מחויבים לבדוק כל מקור לכספים גדולים, וזה נכון. אבל כשמדובר במתנות על הולדת הבת, הסיפור שונה לגמרי. צריך להבין איך להציג את הדברים בצורה שקופה ואמינה. אתה מגיע לבנק לא כדי לבקש טובה, אלא כדי להסביר מצב עובדתי.
ההסבר צריך להיות מפורט ככל האפשר. ציין במדויק מתי נולדה הילדה, את תאריך יום ההולדת, ומי היו נותני המתנות העיקריים. אין צורך לארגן אירוע נוצץ כדי שהמתנות יהיו לגיטימיות. משפחה קרובה, שרוצה לשמח, זה מספיק.
שקיפות מלאה היא המפתח לפתרון הבעיה. אם נתקלת בסירוב בנקאי מצד פקיד זוטר, אל תתייאש. פנה למנהל הסניף. בקש ממנו למלא את הטפסים הנדרשים לרשות לאיסור הלבנת הון, תוך ציון כל הפרטים: שם הילדה, תאריך הלידה וקבלת המתנות מהמשפחה. תדגיש שאתה זמין לכל שאלה.
האם נדרשים אישורים מנותני המתנות? בדרך כלל לא, לפחות לא בשלב הראשון. היות שמדובר במתנות משפחתיות על רקע אירוע משמח, הבנק מחפש בעיקר את השקיפות וההסבר ההגיוני. זה לא עסקאות או רווחים עסקיים. זה כסף שקיבלת מאנשים קרובים. זו מתנה.
והנה הנקודה החשובה:
* לא הכנסה עסקית
* כן מתנה אישית
* לא חשד להלבנת הון
* כן הון לגיטימי לבתך
מניסיוני, רוב הפקידים יתקשו לאשר לבד. המנהל הוא הכתובת. הוא מבין את הניואנסים.
פתיחת חשבון בנק לילדים: כללי יסוד
פתיחת חשבון בנק בגיל צעיר היא הזדמנות מצוינת ללמד את הילדים על כסף, חיסכון וניהול פיננסי אחראי. זהו שיעור חשוב לחיים, המסייע להם להבין את משמעות העצמאות הכלכלית. יש פה יתרונות רבים שלא כדאי לוותר עליהם.
חשבון כזה משמש פלטפורמה להפקדות סכומים קטנים, מתנות יום הולדת, או דמי כיס. הילד לומד להכיר את העולם הפיננסי באופן מבוקר. לא מדובר רק בחיסכון, אלא גם בהבנת התנהלות נכונה.
ההליכים לפתיחת חשבון קטין דורשים לרוב נוכחות של שני ההורים, או לפחות הורה אחד עם ייפוי כוח מתאים. המעורבות ההורית היא מלאה: אתם אלה שמנהלים את החשבון בפועל עד שהילד מגיע לגיל 18, כשכספים אלו רשומים על שמו אך בפיקוח הדוק שלכם.
הנה כמה פעולות מפתח:
- בדיקת תוכניות חיסכון ייעודיות לילדים.
- הגדרת הוראות קבע קטנות להפקדה חודשית.
- ליווי הילד לסניף הבנק כדי להבין את התהליך.
- בדיקת אפשרויות השקעה עתידיות בתיאום עם הבנק.
למרות היתרונות הברורים, לא פעם אנו נתקלים בסירוב בנקאי כשמקור הכסף אינו ברור לבנק. לדברי גורמים, חשוב להגיע מוכנים עם כל המסמכים וגם עם הסבר מפורט. תכינו מראש.
המסמכים הנדרשים כוללים בדרך כלל תעודות זהות של ההורים ושל הילד, ולעיתים גם תעודת לידה. אל תתפלאו אם יבקשו גם אסמכתאות למקור כספים גדולים.
סיכום: להתמודד עם הבנקים בחוכמה ובנחישות
המסע מול המערכת הבנקאית, במיוחד כשמדובר במקרים מורכבים כמו הפקדת כספי מתנה, דורש לא מעט סבלנות והתמדה. אל תתייאשו מהתשובה הראשונית. חשוב לזכור שהבנקים פועלים תחת רגולציה הדוקה, אך גם אתם מגיעים עם זכויות.
הבנה בסיסית של חוקי איסור הלבנת הון מסייעת משמעותית בהתנהלות. כשאתם יודעים מדוע הבנק שואל שאלות מסוימות, קל יותר לספק את התשובות הנכונות. זו לא חקירה אישית, אלא דרישה רגולטורית.
מניסיוני, המפתח לפתרון הוא תקשורת פתוחה וברורה. אל תפחדו לדרוש הסברים. אם נתקלתם בסירוב בנקאי מצד פקיד, תמיד בקשו לדבר עם מנהל הסניף. לרוב, למנהל יש יותר סמכות וגמישות להתמודד עם מקרים חריגים.
אלה זכויותיכם כלקוחות:
- כן לדעת מהן הדרישות הספציפיות להפקדה.
- כן לדרוש הסבר ברור לסירוב.
- כן לבקש לדבר עם דרג ניהולי בכיר.
הנה כמה טיפים פרקטיים להתמודדות מוצלחת עם בירוקרטיה בנקאית:
- הכינו מראש את כל הפרטים: מקור הכסף, תאריכים מדויקים, שמות התורמים.
- היו אסרטיביים אך מנומסים: הציגו את המצב בצורה עניינית.
- בקשו לדבר עם מנהל הסניף: הדגישו את חשיבות העניין עבורכם.
- מלאו את טפסי רשות איסור הלבנת הון: ציינו בבירור שמדובר במתנות יום הולדת מהמשפחה.
פעלו בנחישות. הבנק כאן כדי לשרת אתכם.
הדרך הקצרה לבדוק את זה על העסק שלך היא ייעוץ עסקי מקצועי עם מי שמכיר את השטח.
זה עיקרון שאלעד הדר מיישם עם בעלי עסקים בשלבי צמיחה.
שאלות נפוצות
מדוע בנקים מסרבים לעיתים להפקדת כספי מתנה?
איך אוכל להוכיח את מקור הכסף שקיבלתי במתנה?
האם חובה לשתף את הבנק בפרטי נותני המתנות?
מה עליי לעשות אם פקיד הבנק מסרב לי?
עוד באותו נושא שיכול לעניין אתכם