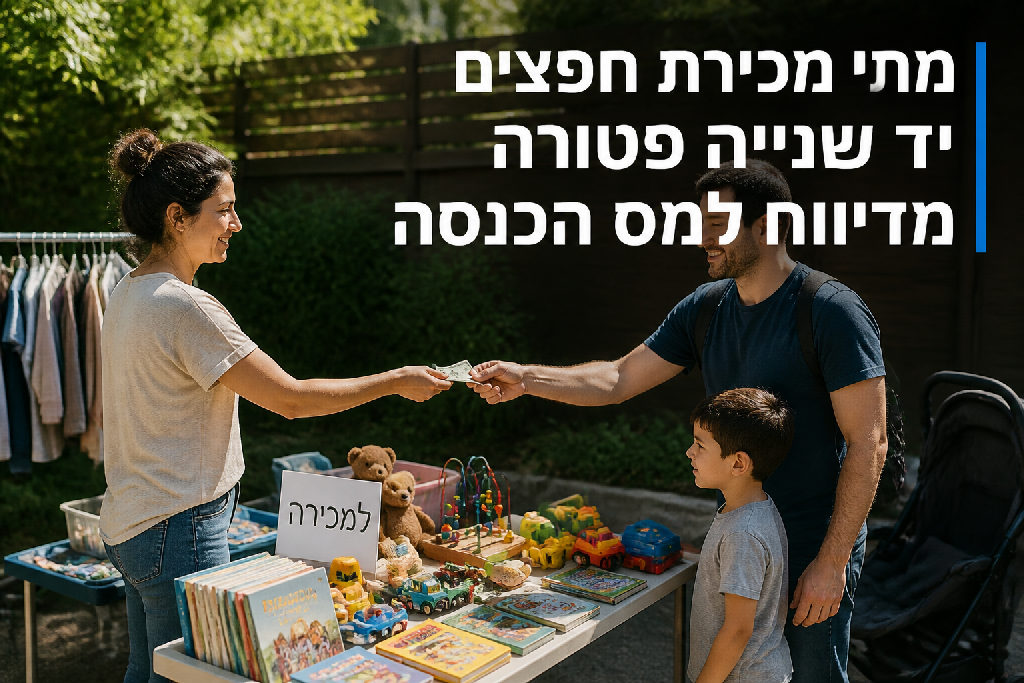
הורים רבים בטוחים שכל שקל שהילד מרוויח בדוכן צעצועים שכונתי דורש בירוקרטיה של עסק אמיתי. אבל בכל מה שנוגע לנושא של הוצאת קבלות במכירת חפצים אישיים וישנים, החוק הישראלי רואה את התמונה אחרת לגמרי. במקום תיק פתוח במס הכנסה, מדובר בסך הכל בפינוי מקום על המדף בחדר.
יוזמות מקומיות ושאלת המיסוי
הרבה ישראלים בטוחים שרשות המסים עוקבת אחרי כל שקל שעובר מיד ליד במדינה. ראית ילדים מקימים דוכן בשוק שכונתי או במרכז קהילתי ומוכרים משחקי קופסה ישנים? מיד קופצת אצל מישהו השאלה האוטומטית על דיווח, קבלות וספרים.
יש פה בלבול עמוק.
התפיסה הציבורית אצלנו נוטה להחמיר. אנשים רגילים לשמוע על פשיטות ומבצעי אכיפה, ולכן מניחים שכל פעילות כלכלית במרחב הציבורי מחייבת רישום מסודר. הם פשוט שוכחים שיש פער תהומי בין מסחר קמעונאי שמייצר הכנסה שוטפת לבין יוזמה ביתית של ילדים שמרוקנים את המגירות.
האמת, החוק הישראלי מבין את ההבדל הזה מצוין.
- לא רכישה סיטונאית של סחורה במטרה מוצהרת לגזור רווח.
- לא ניהול מלאי, תמחור מסחרי או הפעלת קופה רושמת.
- כן מכירה מזדמנת של בובות וספרים ישנים ששכבו בארון.
- כן פעילות ביתית תמימה שמפנה מקום בחדר ומלמדת קצת על ערך הכסף.
הגבול הדק בין השניים נש
סעיף 88 לפקודת מס הכנסה והחרגת רכוש פרטי
החוק היבש לא מנסה לרדוף אחרי כל שקל שעובר בין אנשים פרטיים. כשמדובר בדוכן שבו ילדים מוכרים בובות או מכוניות משחק משומשות, התשובה המשפטית חדה וברורה: אין כאן שום חובת דיווח.
סעיף 88 לפקודת מס הכנסה קובע מה נחשב נכס שמחויב במס, וכאן בדיוק נמצאת ההחרגה המרכזית. החוק מוציא מפורשות מההגדרה מיטלטלין של יחיד המוחזקים לשימושו העצמי או לשימוש בני משפחתו. ברגע שחפץ נקנה במקור לצורך אישי ולא כדי להרוויח ממנו בעתיד, הוא עוזב את עולם המיסוי המסחרי.
קנית צעצוע לילד? הוא שיחק בו. השתמש בו. מיצה אותו. עכשיו החפץ נמכר הלאה בחצי מחיר כדי לפנות מקום בחדר.
האמת, יש מאחורי זה היגיון כלכלי מוצק. הפטור ממס רווח הון על ציוד ביתי קיים פשוט כי אין כאן רווח. ציוד אישי כמעט תמיד נשחק ומאבד מערכו מהרגע שפתחת את האריזה. רשות המסים מבינה היטב שמי שמוכר שולחן ישן או מגלשת פלסטיק לחצר עושה את זה בהפסד מוחלט לעומת מחיר הקנייה המקורי, ולכן אין שום כוונה לייצר סביב זה בירוקרטיה.
רוב האנשים בטוחים שכל החלפת ידיים של כסף דורשת ניירת.
החוק חושב אחרת לגמרי.
בדיוק בגלל זה, הוצאת קבלות במכירת חפצים פרטיים אינה רלוונטית במצבים כאלה. הנה דוגמאות יומיומיות שפועלות על אותו עיקרון בדיוק:
- מכירת אופניים של הילד ברחוב או בקבוצה שכונתית.
- מסירת שידת החתלה או ריהוט ישן תמורת תשלום סמלי.
- מכירת בגדים שכבר קטנים על הילדים ביריד יד שנייה.
- מכירת עגלת תינוק אחרי שהפעוט התחיל ללכת.
כל עוד החפץ שימש אותך בבית ונמכר הלאה באופן אקראי, אתה לגמרי מחוץ למגרש של רשויות המס.
מבחני הפסיקה בין פעילות פרטית לעסקית
איפה בדיוק עובר הגבול בין פינוי של חדר הילדים לבין עסק לכל דבר? ברשות המסים ובבתי המשפט נקבעו מבחנים ברורים מאוד לעניין הזה. הכל מתחיל במטרה שליוותה אותך ברגע ששילמת על המוצר בקופה.
אם קנית משחק קופסה לפני שנתיים כדי שהילדים ישחקו בו בסלון, המכירה שלו עכשיו היא בסך הכל מימוש של רכוש פרטי. אין כאן כוונת רווח, ואין שום מנגנון מסחרי. לעומת זאת, מי שמזמין מראש עשרה ארגזים של צעצועים כדי להעמיד דוכן ולמכור אותם ברווח, נכנס ישירות לתחום העסקי.
הכוונה המקורית קובעת כמעט הכל.
- לא פעילות עסקית: פינוי בובות ישנות מהארון, מכירת אופניים שהילד גדל מהם, סדר של יום שישי.
- כן פעילות עסקית: רכישת סטוקים של צעצועים לשיווק, תמחור שיטתי שמכוון לרווח, פתיחת דוכן באופן קבוע מדי שבוע.
כאן גם נכנס ההבדל שבין עסקת אקראי לבין עסק חי ומתפקד. עסק אמיתי מחזיק תשתית ברורה: ניהול מלאי מסודר, רכישה חוזרת מספקים, שילוט ורצף של עסקאות לאורך זמן. מכירה חד פעמית של חפצים משומשים היא לא עסק. היא אפילו לא קרובה לזה.
האמת, השאלה סביב הוצאת קבלות במכירת חפצים לא נקבעת לפי הגיל של מי שעומד מאחורי השולחן, אלא לפי מהות הפעולה בשטח. כשמדובר בחפץ שיצא משימוש ביתי ונמכר הלאה, אין פה הפקת הכנסה שמחייבת פתיחת תיק ברשויות.
ילד שמוכר את הצעצועים הישנים שלו על מחצלת זה לא עסק.
מי שקונה סחורה כדי לגלגל אותה הלאה הוא סוחר לכל דבר.
מכירות באתרי יד שנייה והיבטי מס
פירקת את המחסן ומכרת אופניים ישנים ביד שנייה? אתה יכול לנשום לרווחה. החוק בישראל לא רודף אחרי אנשים שמפנים את הבית. לפי סעיף 88 לפקודת מס הכנסה, מכירה של מיטלטלין ששימשו אותך לצורך פרטי פטורה לחלוטין ממס. המשמעות פשוטה: אין חובת הוצאת קבלות במכירת חפצים אישיים מפעם לפעם.
זה לא עסק.
הבעיה מתחילה ברגע שהגבול המטושטש נחצה. אם אתה רוכש פריטים במטרה מפורשת למכור אותם ברווח, או מעלה עשרות מודעות בשבוע, רשות המסים תראה בזה פעילות מסחרית לכל דבר ועניין. כפי שמסביר היועץ העסקי אלעד הדר, ההבדל המרכזי נעוץ בכוונה ובתדירות. מכרת ספה ישנה? תקין. פתחת חנות וירטואלית של ריהוט משופץ בלי לדווח? כאן נדלקת נורה אדומה.
כדי שלא תמצא את עצמך מסתבך מול פקיד השומה אם מישהו יחליט לשאול שאלות, יש שלוש פעולות פשוטות שמונעות כאבי ראש:
- שמירת קבלות מקוריות על רכישת הציוד כדי להוכיח שימוש פרטי קודם.
- תיעוד צילומי של הפריטים כשהם עוד מותקנים או מונחים בבית.
- הפרדה מלאה בין חשבון הבנק הפרטי לבין עסקאות מסחריות שוטפות.
האמת, רוב האנשים שנפטרים מציוד ישן ברשת לא צריכים שום ייעוץ עסקי מקצועי כדי להבין שהם פועלים כחוק. יחד עם זאת, ברגע שהמכירות האקראיות הופכות למקור הכנסה קבוע שמגלגל אלפי שקלים בחודש, חובת הדיווח כבר חלה עליך במלואה.
חינוך כלכלי לדור הצעיר בראיית החוק
להעמיד דוכן צעצועים ברחוב זה לא סתם משחק של שבת בבוקר. זה המפגש הראשון של הילד שלך עם עולם המסחר, עם משא ומתן ועם הערך האמיתי של שטרות ומטבעות.
האמת, אין שיעור פיננסי מעשי וטוב יותר משעתיים של מכירת בובות ומשחקי קופסה שסתם תפסו אבק בחדר.
כאן בדיוק מגיעה ההזדמנות להסביר להם איך מערכת החוקים פועלת, בלי להעמיס מושגים משפטיים כבדים. המדינה לא מחפשת ילדים שמפנים מקום במגירות. החוק רואה בדיוק את ההבדל בין פעילות מסחרית שוטפת לבין ילד שנפרד ממשחק ישן כדי לקנות לעצמו משהו חדש.
החוק לא דורש הוצאת קבלות במכירת חפצים אישיים ששכבו בבית.
כדי שהחוויה הזו תישאר חיובית ומעצימה, כדאי להגדיר לילדים מראש איפה עובר הגבול בין יוזמה תמימה לעסק שמחייב דיווח:
- כן למכור משחקים ישנים מהארון כדי ללמוד איך מתמחרים פריט ואיך מחזירים עודף מדויק.
- כן להסביר להם שבמדינה מתוקנת חברות ובעלי עסקים משלמים מסים על הרווחים שלהם.
- לא לקנות מלאי חדש בזול כדי למכור אותו ברווח מתוכנן מראש בכל שבוע.
- לא להפוך את הדוכן בגינה לפעילות קבועה שמגלגלת כספים באופן סדרתי.
כל עוד מדובר בציוד האישי שלהם, הילדים יכולים לעמוד מאחורי הדוכן בראש שקט לגמרי. הם יתרגלו חישובים, ילמדו לדבר עם לקוחות בגובה העיניים, ויבינו איך כסף עובד באמת בלי להסתבך מול אף גורם רשמי.
סיכום
החוק בישראל מבדיל בצורה חדה מאוד בין עסק לבין פינוי מדפים מהבית. האמת, אין שום סיבה להיבהל מכל דוכן שהילדים מקימים בגינה או בשוק מקומי. כל עוד מדובר בציוד שנרכש במקור לשימוש פרטי, הוצאת קבלות במכירת חפצים פשוט לא רלוונטית כאן. סעיף 88 לפקודת מס הכנסה מחריג מכירות כאלה בצורה ברורה לגמרי.
הצעצועים שייכים לילד? הוא פשוט מפנה מקום בחדר.
איפה בדיוק עובר הגבול בין יוזמה תמימה לבין עסק אמיתי? הכל תלוי בכוונה ובתדירות:
- לא פותחים תיק במס הכנסה כשמוכרים אופניים ישנים ביד 2 או בובות ששכבו בארון.
- לא מוציאים חשבוניות על מכירה מזדמנת בלי כוונת רווח מסחרית.
- כן נדרש דיווח ברגע שאתה קונה מלאי חדש כדי למכור אותו הלאה ברווח.
- כן חלה חובת רישום כשדוכן הילדים הופך למסחר שבועי קבוע עם סחורה ייעודית.
תבין את העיקרון. פקיד השומה לא מחפש ילדים שמכרו מכונית צעצוע בחמישה שקלים. הוא מחפש פעילות מסחרית שיטתית. ברגע שיש רכש מכוון, תמחור קבוע ומחזוריות שבועית, הפעילות חוצה את הרף והופכת לחייבת במס לכל דבר ועניין.
אם אתה מחפש ללמד את הילדים שלך שיעור מעשי על עצמאות וחיסכון, תן להם למכור את המשחקים הישנים בראש שקט. אם אתה מתכנן להריץ שם קו מסחרי שמגלגל סחורה שוב ושוב, פתיחת תיק עסק היא בדיוק מה שאתה צריך לעשות.
שאלות נפוצות
האם ילדים שמוכרים צעצועים ישנים בשוק צריכים להוציא קבלה?
מה קובע סעיף 88 לפקודת מס הכנסה לגבי מכירת רכוש פרטי?
איך מבדילים בין מכירה פרטית ביד שנייה לפעילות עסקית?
מתי מכירה של פריטים משומשים הופכת לחייבת במס?