עולם ההוצאות המוכרות בישראל רווי בסימני שאלה ודעות חלוקות. אבל כשזה מגיע ל"טנדר רישיון B הוצאה מוכרת"? פה הסיפור מסתבך, ויש דרך אחת להתמודד איתו. לא עוד ניחושים, כאן נדבר על המציאות מול רשויות המס.
מבוא: האתגר בהכרת טנדר רישיון B כהוצאה מוכרת
שוק העסקים בישראל תמיד מחפש דרכים לייעל את ההוצאות. אבל כשזה מגיע ל"טנדר רישיון B הוצאה מוכרת", אנחנו מדברים על סיפור אחר לגמרי. זה לא עוד דיון תיאורטי על מיסוי, אלא התמודדות יומיומית מול רשויות המס.
הקושי המרכזי נובע מהשימוש הכפול ברכב. מצד אחד, הוא כלי עבודה חיוני לעסק. מצד שני, ברגע שעובד לוקח אותו הביתה, נדלקות נורות אזהרה. הרשויות רואות בזה מיד שימוש פרטי, גם אם בפועל הרכב נועד לקריאות בלבד. זה הפער הגדול, וגם המקור לאתגר.
מיסים זה עסק רציני.
שימוש עסקי מול שימוש אישי, איפה עובר הגבול?
ההבחנה הזו היא לב ליבה של הסוגיה. אם הטנדר נשאר באופן קבוע בעסק, הסיפור שונה. אבל ברגע שהוא משמש לנסיעה יומיומית מהעבודה הביתה, קשה מאוד לשכנע שמדובר בהוצאה מוכרת של 100%. במיוחד כשמדובר ברישיון B, ולא ברישיון C לרכב כבד המיועד מטבעו רק למשלוחים. זו הנקודה שהופכת את הדיון למורכב.
רוב היועצים אומרים "זה בעייתי".
אנחנו אומרים "צריך להוכיח".
הוכחות ותיעוד, המשחק מול רשויות המס
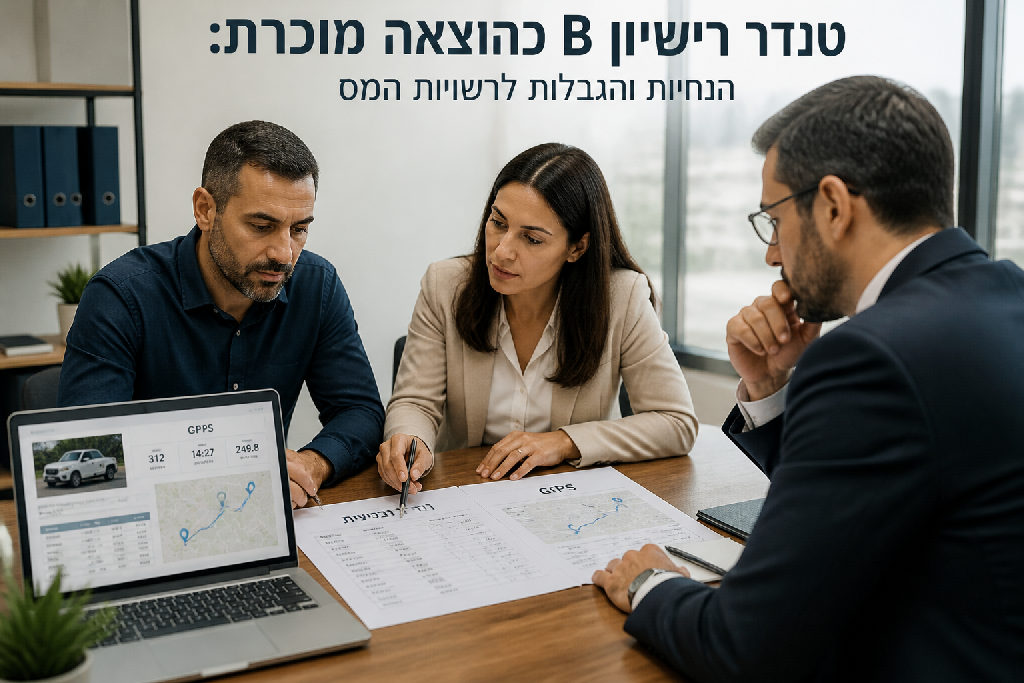
הדרך היחידה להכיר ב"טנדר רישיון B הוצאה מוכרת" באופן מלא היא באמצעות תיעוד בלתי מתפשר. כאן נכנסים לתמונה האיתורן, דוחות הנסיעה המפורטים, וכל פיסת מידע שיכולה להעיד על כך שהרכב משמש *אך ורק* לצורך עבודת החברה.
אם זו ניידת שירות ואתה יכול לצורך העניין להוציא דוח שהוא נסע אך ורק לקריאות ולא לשום דבר אחר, שזה עובד שיש לו צורך להיות זמין. נגיד טכנאי של מעליות שנותן שירות לקריאות או טכנאי של הזקות, כיבוי, יש דברים כאלה.
בסופו של דבר, זה לא רק מה אתה טוען, אלא מה אתה יכול להוכיח. המספרים לא משקרים. תיעוד מדויק, גיבוי מרואה החשבון, אלה הקלפים החזקים שלך.
אם אתה מחפש דרך פשוטה ונטולת התעסקות, יש המון כאלה. אם אתה מחפש להכיר ב"טנדר רישיון B הוצאה מוכרת" באופן מלא, כאן מדברים על ביצוע בשטח.
טנדר בשימוש עובד הנוסע הביתה: הקושי בהוכחה
השאיפה להכיר בטנדר כהוצאה מוכרת מלאה היא טבעית לכל בעל עסק. אבל מה קורה כשהעובד לוקח את הטנדר הביתה? כאן, עולם המיסים הופך למורכב יותר.
ברגע שהרכב חונה מחוץ לעסק בסוף יום העבודה, קשה מאוד לשכנע את רשויות המס שמדובר ב-100% שימוש עסקי בלבד. הסיכון הוא שהרשויות יראו בזה שימוש פרטי, גם אם הטענה היא שהרכב משמש רק לקריאות.
הרשויות נוטות לראות בכל שימוש פרטי, ולו מזערי, ככזה שמחייב זקיפת שווי שימוש. גם איתורן ודוחות קריאות לא תמיד מספיקים. מניסיוני, המלחמה מולן הופכת לקשה במיוחד.
זה לא פשוט.
מעבר לכך, יש הבדל משמעותי בין סוגי הרישיונות. טנדר רישיון B, המיועד לרכב פרטי או רכב מסחרי קל עד 3.5 טון, נבחן בעין הרבה יותר ביקורתית מטנדר ברישיון G (למשאית). האחרון, מעצם הגדרתו ורישיונו, נתפס ככלי עבודה מובהק יותר.
רוב העסקים מתקשים.
- להוכיח שאין שימוש פרטי כלל.
- לשכנע שזמינות העובד מחייבת נסיעה הביתה עם הרכב.
- להציג תיעוד בלתי ניתן לערעור.
אז, אם אתה מחזיק בטנדר רישיון B ורוצה להכיר בו כהוצאה מוכרת מלאה למרות שהעובד לוקח אותו הביתה, עליך להיות מוכן לקרב מול רשויות המס. הדרך היחידה היא לקבל גיבוי מוצק מרואה החשבון, הוא מסביר. זה חובה. הוא זה שיוכל לבנות את התיק הנכון.
מתי ניתן להכיר בטנדר כניידת שירות 100% מוכרת?
שוק הרכבים בישראל מוצף באפשרויות, ובעלי עסקים רבים תוהים כיצד לייעל את ההוצאות. אם יש לך טנדר רישיון B הוצאה מוכרת היא מטרה לגיטימית. אבל הדרך להכיר ברכב כניידת שירות שמוכרת ב-100% היא מורכבת, והיא מתחילה בהבנת ההגדרה. עובד שלוקח את הטנדר הביתה בסוף יום העבודה הופך את המצב למסובך. זה יקשה עליך לשכנע את רשויות המס שהרכב משמש אך ורק לעבודה.
ההכרה המלאה הזו נשמרת לרכבים שאין עליהם כלל שימוש פרטי. אם הטנדר נשאר בעסק, הסיפור שונה. הבעיה מחמירה אם מדובר ברישיון ב', ולא ג' (רכב כבד יותר), מה שמחזק את הטענה לשימוש פרטי.
אז מה בכל זאת הופך טנדר לניידת שירות 100% מוכרת?
- לא שימוש פרטי: הרכב נשאר בעסק או שמטרתו הבלעדית היא לקריאות עבודה.
- כן תיעוד: דוחות נסיעה מפורטים, יומני קריאות, ואפילו נתוני איתורן.
- כן זמינות הכרחית: העובד חייב להיות זמין עם הרכב באופן מיידי.
מי צריך כזה דבר?
מקצועות מסוימים מחייבים זמינות גבוהה ושימוש קבוע ברכב לשם מתן שירות. לדוגמה, טכנאי מעליות שצריך להגיע לכל קריאת חירום, או טכנאי אזעקות וכיבוי אש. כאן, הצורך ברכב צמוד, גם מחוץ לשעות העבודה הרגילות, הוא מובן.
היכולת להוציא דוחות המעידים על נסיעות לקריאות בלבד, ללא שימוש אחר, היא קריטית. רואה החשבון שלך חייב לגבות את הטענות הללו בתיעוד מקיף. בלעדיו, כל הסיכויים להכרה מלאה פשוט נעלמים. אם קיבלת ייעוץ מרואה חשבון מומחה והוא צייד אותך בכל הכלים הנדרשים, אז, ורק אז, יש סיכוי שזה יהיה אפשרי. אתה חייב להיות מוגן.
השורה התחתונה
אם אתה מחפש פתרון קל להכרה בטנדר רישיון B הוצאה מוכרת עם שימוש פרטי, יש המון דרכים להוריד קצת מס. אבל אם אתה מחפש הכרה מלאה של 100% כניידת שירות, אתה חייב עסק שמחייב זמינות מיידית של הרכב ומשמעת ברזל בתיעוד.
האמת, בלי גיבוי מלא מרואה חשבון, אל תבנה על זה.
כלים ושיטות לתיעוד שימוש בלעדי
להפוך טנדר רישיון B להוצאה מוכרת מלאה, בטח כשהוא נוסע הביתה עם העובד, זו משימה מורכבת. רשויות המס לא מקבלות הצהרות כל כך בקלות. הן דורשות הוכחות חותכות לכך שהרכב משמש אך ורק לצרכי עבודה.
כאן נכנסים לתמונה כלים טכנולוגיים ושיטות תיעוד קפדניות. איתוראן ומערכות ניטור נסיעות אחרות הם קריטיים. הם מאפשרים להפיק דוחות מפורטים על מסלולי נסיעה, זמנים ומרחקים, ומוכיחים שהרכב נסע רק לקריאות שירות. בלי מערכת כזו? יהיה לכם קשה מאוד לשכנע.
אלעד הדר, יועץ עסקי, ממליץ לשלב את התיעוד הטכנולוגי עם יומן נסיעות מפורט. יומן כזה צריך לכלול את כל הפרטים: תאריך, שעת יציאה וחזרה, יעד הנסיעה, מטרתה (לדוגמה: קריאת שירות ללקוח X בכתובת Y), ומספר הקילומטרים שנסעו. זה לא מספיק שיהיה, הוא צריך להיות מדויק ועדכני.
בנוסף, כל קריאת שירות וכל אישור עבודה חייבים להישמר בקפדנות. זה כולל:
- כן תיעוד קריאות ממערכת הדיספצ'ינג.
- כן חתימת לקוח על אישור סיום עבודה.
- כן חשבוניות וקבלות הקשורות לקריאה.
שקיפות מלאה היא המפתח. הרשויות מחפשות התאמה מושלמת בין יומן הנסיעות, דוחות האיתוראן ותיעוד העבודה. רק כך, בהתמודדות על טנדר רישיון B הוצאה מוכרת, תוכלו לבסס טענה איתנה. בלי זה, אתם פשוט משחקים בנדמה לי.
התפקיד של רואה החשבון בתהליך ההכרה
שוק העסקים בישראל מורכב, והתמודדות מול רשויות המס היא אתגר תמידי. אם אתה מנסה להפוך טנדר רישיון B להוצאה מוכרת, בלי ייעוץ מקצועי אתה עלול למצוא את עצמך במצב בעייתי. כאן נכנס לתמונה רואה החשבון שלך.
התפקיד שלו הוא קריטי. הוא לא סתם ימלא טפסים, אלא יסייע לך לבנות תיק ראיות חזק שישכנע את רשות המיסים. במיוחד כשמדובר ברכב שהעובד לוקח הביתה, זה נהיה מסובך פי כמה. העובדה שהרכב לא נשאר בעסק מקשה מאוד להוכיח 100% שימוש עסקי.
מניסיוני, המפתח הוא גיבוי יסודי. אם מדובר בניידת שירות שנדרשת לזמינות מיידית לקריאות, כמו טכנאי מעליות או מערכות אבטחה, יש מקום לדון. אבל זה דורש דוחות מפורטים שיכולים להוכיח שהטנדר שימש אך ורק למטרות עסקיות.
- לא: להגיש דו"ח חלקי ולצפות לטוב.
- כן: להכין תיק עובדתי מוצק מראש.
הימנע מטעויות נפוצות. רשויות המס רואות בעין חשדנית כל ניסיון להכיר ברכב פרטי כהוצאה מלאה. אם רואה החשבון שלך יבנה את הטיעון בצורה נכונה ויגבה אותו עם נתונים אמיתיים, דוחות איתוראן, קריאות שירות, זמני תגובה, יש סיכוי שזה יצליח. בלי הגיבוי הזה, אתה כנראה תתקל בסירוב. זה הכסף שלך, אל תקח סיכונים מיותרים.
סיכום
שוק העסקים הקטנים בישראל מלא באתגרים, במיוחד כשמדובר בהוצאות רכב. כשמדובר בטנדר רישיון B הוצאה מוכרת, המצב עלול להיות מורכב. ההנחה הראשונית אומרת שאם עובד לוקח את הרכב הביתה, קשה מאוד להכיר בו כהוצאה עסקית מלאה. רשויות המס נוטות לראות בכך הטבה, גם אם הטנדר משמש אך ורק לעבודה.
המלצה חד משמעית? אל תתפשר על תיעוד. זה קריטי.
הגישה לרכב שמגיע הביתה לעובד היא לא טריוויאלית מול רשויות המס. ההבחנה החשובה היא בין רכב שירות אמיתי, לבין רכב המשמש גם לנסיעות פרטיות. אם הטנדר היה נשאר בעסק בתום יום העבודה, הסיפור היה שונה לגמרי. אבל ברגע שהמפתח עובר עם העובד הביתה, רף ההוכחה עולה דרמטית.
אז מה עושים? היערכות נכונה היא המפתח. אתה חייב להיות מוכן להוכיח, מעל לכל ספק סביר, שהטנדר משמש אך ורק לקריאות עבודה חיוניות. למשל, עובד שזקוק לזמינות מיידית לקריאות שירות, כמו טכנאי מעליות או מערכות אבטחה. זה כבר סיפור אחר.
להלן הדרך הנכונה להתמודד:
- קבל גיבוי מלא מרואה החשבון שלך לפני כל צעד.
- הוצא דוחות מפורטים מאיתורן: שעות עבודה, מסלולי נסיעה, נקודות קריאה.
- הגדר מדיניות שימוש ברורה וחד משמעית: רק לעבודה.
- ודא שאין כל שימוש פרטי ברכב, אפילו לא קצר.
אם אתה מחפש "לשחק על הקצה" עם הוצאות רכב, יש הרבה כאלה. אם אתה מחפש וודאות והכרה מלאה של טנדר רישיון B כהוצאה מוכרת, הדרך עוברת דרך רואה חשבון מקצועי ותיעוד בלתי מתפשר. עליך להראות לרשויות שהרכב הוא כלי עבודה נטו, ולא הטבה.
שאלות נפוצות
האם ניתן להכיר בטנדר רישיון B כהוצאה מוכרת מלאה?
מהו הקושי בהכרה בטנדר כהוצאה מוכרת כשעובד נוסע איתו הביתה?
אילו ראיות יכולות לסייע בהכרה בטנדר כהוצאה מוכרת?
האם מיקום הטנדר בסוף יום העבודה משפיע על ההכרה בהוצאה?
מתי כדאי להתייעץ עם רואה חשבון בנוגע לטנדר כהוצאה מוכרת?
עוד באותו נושא שיכול לעניין אתכם