עסקים רבים בישראל מגלגלים מאות אלפי שקלים כל חודש ונשארים עם אגורות בכיס. אבל תמחור נכון? זה משהו אחר לגמרי. במקום להביא עוד מכירות שמייצרות רק בור בבנק, הגיע הזמן לגלות לאן הכסף שלך נעלם בפועל.
מלכודת המחזור הגבוה ושולי הרווח הנמוכים
אתה רואה חשבוניות של מאות אלפי שקלים וחושב שהעסק טס קדימה. יש סחורה שיוצאת, לקוחות שמתקשרים ותנועה בלתי פוסקת בחשבון. אבל גלגול כספים הוא לא רווח.
מחזור מרשים לא קונה במכולת.
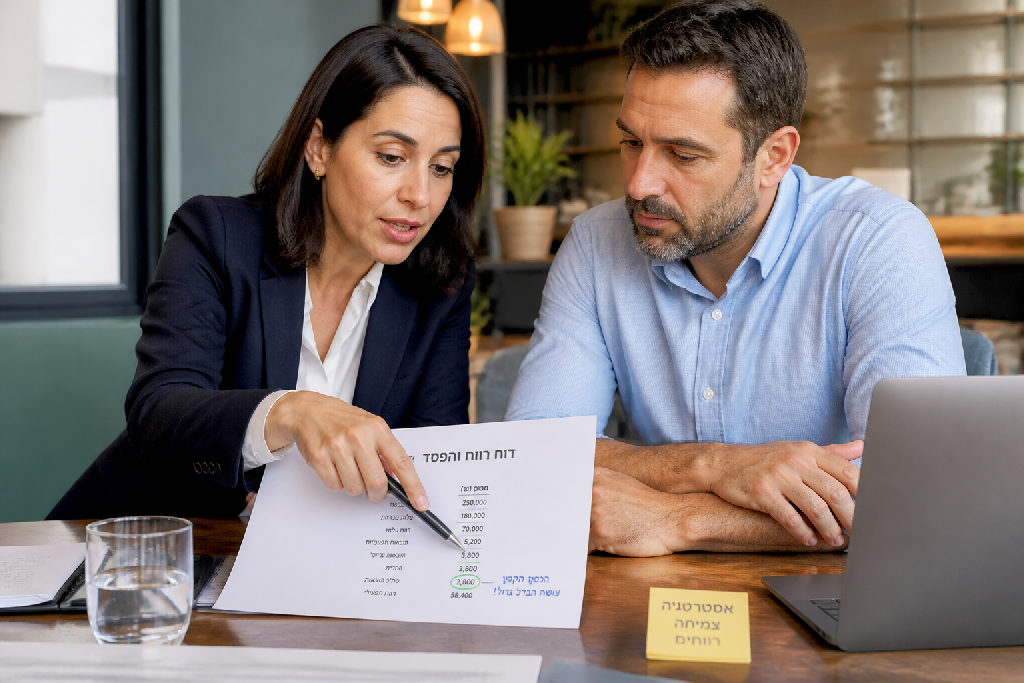
קח למשל עסקה טיפוסית של 400,000 שקל שנסגרת עם רווח גולמי זעיר על כל מוצר. על הנייר נראה שנשארים 5,000 שקל ביד. מעט, אבל לפחות יש תנועה, נכון? הבעיה מתחילה במימון. אתה קונה את הסחורה במזומן כדי לקבל הנחת ספק, ומוכר אותה ללקוח בתנאי שוטף 90 או שוטף 120. כדי לגשר על הפער הזה, אתה הולך ומנכה צ'קים בעלות של 2% לכל חודש.
התבלבלת? בצדק.
האמת, רוב בעלי העסקים פשוט מסתנוורים מכמויות ומתעלמים מהתקורה היומיומית. הם שוכחים להעמיס על כל מכירה עוד 6.47 שקלים של הוצאות תפעול, רכב, הובלה וזמן עבודה.
רוב הסוחרים סופרים משאיות שיוצאות מהמחסן.
בעל עסק פיקח סופר מה נשאר בכיס.
בלי תמחור נכון שלוקח בחשבון את עלויות המימון והתפעול המלאות, כל מכירה גדולה רק מקרבת אותך לבור תזרימי. אתה עובד מסביב לשעון, מגלגל מיליונים, ונשאר ביד עם אגורות וחובות בבנק.
עלויות מימון וניכיון צ'קים שלא נלקחו בחשבון
קנית סחורה בהנחת מזומן? יופי. הרגשת שניצחת את המערכת. רק שאתה מוכר אותה הלאה ללקוח שלך בתנאי שוטף פלוס 90, או אפילו שוטף פלוס 120.
הכסף תקוע בחוץ. אתה חייב תזרים כדי להמשיך להפעיל את העסק, ואז מגיע הפתרון הכי יקר על המדף: ניכיון צ'קים. חברת המימון או הבנק גובים ממך ריבית של כ-2% בכל חודש מחדש. אם לא הכנסת את האחוזים האלה מראש לתוך התחשיב, אתה פשוט מסבסד את הלקוח מהכיס הפרטי שלך.
זה נשמע כמו פער קטן. בפועל, זו מלכודת מוות לעסקים עם שולי רווח נמוכים.
תמחור נכון דורש להסתכל על לוח השנה באותה רמת רצינות שבה אתה מסתכל על חשבונית הרכש. ברגע שהרווח שלך על מוצר עומד על שקלים בודדים, פער של שלושה חודשים מוחק לחלוטין כל שקל שתכננת להשאיר אצלך. עסקה שנראית על הנייר כמו מחזור ענק של 400,000 שקל, מסתיימת לפעמים ברווח של 5,000 שקל בלבד, ועוד לפני שהורדת את הוצאות התפעול הבסיסיות של ההובלה והעובדים.
מניסיוני, רוב בעלי העסקים לא מפסידים כסף בגלל שהם לא יודעים למכור, אלא כי הם שוכחים לחשב את עלות הזמן של הכסף.
- לא בודקים רק את מחיר הקנייה מול מחיר המכירה.
- כן מחשבים מראש כמה יעלה לפרוט את הצ'ק הדחוי.
- לא מתעלמים מהפער שבין תשלום מזומן לספק לבין גבייה דחויה מלקוח.
- כן מעמיסים את עלויות המימון ישירות על מחיר היחידה הסופי.
בלי החישוב הזה, מחזור המכירות ממשיך לטפס, אבל בחשבון הבנק נשארות רק אגורות.
בלבול בין מעמ לתזרים מזומנים
זה מתחיל כמעט תמיד באותה נקודה עיוורת. אתה קונה סחורה מהספק ורואה בחשבונית את המחיר הסופי ששילמת, כולל מעמ, אבל ללקוח שלך אתה מוכר במחיר נטו ומצרף את המס רק בחשבונית. ברגע שאתה מערבב בין השניים, המספרים שלך מתחילים לשקר לך.
הכסף הזה לא שלך.
העניין מסתבך פי כמה ברגע שנכנס התזרים. נניח ששילמת לספק במזומן כדי לתפוס הנחה יפה, אבל הלקוח משלם לך בשוטף 90 או 120. בינתיים אתה מממן את כל הסחורה מהכיס שלך, מעביר את המעמ למדינה עוד לפני שראית שקל מהלקוח, ואז פונה לניכיון צ'קים בעלות של שני אחוזים לחודש רק כדי לסגור את החודש. תמחור נכון לא יכול להישען על השערות, כי פערי המימון האלה מחסלים כל מה שבנית עליו.
מניסיוני, הדרך היחידה לראות את המציאות היא לעבוד על בסיס נקי ואחיד:
- לא מסתכלים על תזרים בעובר ושב וקוראים לזה רווח.
- לא משווים עלות קנייה ברוטו למחיר מכירה נטו.
- כן מנקים את רכיב המס מכל שלב בתחשיב עוד לפני שקובעים מחיר.
- כן מעמיסים על כל יחידה את עלות המימון ואת הוצאות התפעול עד שהכסף מגיע בפועל.
כשאתה בודק הכל בנטו אחיד, האשליה נמחקת ברגע. מחזור ענק של 400,000 שקל יכול להיראות מרשים מאוד על הנייר, עד שמגלים שבפועל נשאר רווח מגוחך של 5,000 שקל, ועוד לפני שקיזזת שינוע, עובדים או שעות עבודה שלך. אם אתה לא מחשב כל אגורה מהבסיס, אתה מייצר פעילות במקום לייצר כסף.
ההוצאות התפעוליות הנסתרות שמכרסמות ברווח
קל מאוד להתפתות למחזורים גדולים. אתה רואה עסקה של 400,000 שקלים, פותח שמפניה ומניח שחלק יפה מזה יישאר אצלך בכיס. מניסיוני, כאן בדיוק מתחילה המפולת. על הנייר יש רווח של 5,000 שקלים אחרי עלויות מימון בסיסיות, אבל בפועל שכחת להכניס למשוואה את כל מה שמסביב. מתוך הסכום הזה נשארות בסוף רק אגורות בודדות, לצד שבועות של עבודה מאומצת.
זה לא מחזיק מים.
תמחור נכון חייב לקחת בחשבון את כל התחנות שהמוצר עובר בדרך ללקוח, ולא רק את מחיר הקנייה מול מחיר המכירה. בעלי עסקים רבים מתעלמים מהמשקל של הפעילות השוטפת, עד שהכסף פשוט נעלם בין השורות. כפי שמסביר אלעד הדר, ברגע שלא מעמיסים את ההוצאות התפעוליות על כל שקל שנכנס, העסק עובד בפועל בהתנדבות.
אלו הפעולות שנוגסות לך במספרים בלי שתשים לב:
- הובלה ושינוע של הסחורה מהספק למחסן ומשם ללקוח הקצה.
- דמי אחסון, שטח מדף וביטוחים שוטפים על המלאי.
- שעות עבודה של עובדים על אריזה, בדיקת איכות והכנת משלוחים.
- התעסקות לוגיסטית וטלפונים סביב עיכובים, החזרות ותיאומים.
הדברים האלה עולים כסף אמיתי. כל משאית שיוצאת לדרך, כל שעה של מחסנאי וכל דקת מעקב במשרד שוות כסף שיוצא ישירות מתוך הרווח המזערי שלך. תהליך ייעוץ עסקי מפרק את המספרים האלה בדיוק לגורמים כדי למנוע מצב שבו אתה מגלגל מאות אלפי שקלים ומשלם על הזכות לעבוד.
שיטת העמסת העלויות על כל יחידת מכירה
רוב בעלי העסקים מחשבים רק את מחיר הקנייה של המוצר. הם בטוחים שאם קנו משהו בעשרה שקלים ומכרו בעשרים, יש להם עשרה שקלים רווח ביד.
זה פשוט לא עובד ככה.
מניסיוני, הרווח האמיתי מתאדה בדיוק במקומות שאתה שוכח לספור: עמלות סליקה, שליחויות, שעות עבודה של עובד במחסן, וריבית על ימי אשראי. תמחור נכון מחייב אותך לקחת את כל הערפל הזה ולתרגם אותו למספר אחד ברור, מקדם קבוע שמעמיסים על כל עסקה.
במקום ללכת לאיבוד בטבלאות אקסל מורכבות בכל פעם שיוצאת חשבונית, אתה מייצר נוסחה ישירה שעובדת בשבילך:
- סוכמים את כל ההוצאות העקיפות השנתיות, כולל מימון ותפעול שוטף, ומחלקים אותן במחזור המכירות הכולל.
- גוזרים מקדם קבוע לכל מאה שקלים, למשל תוספת של 6.47 שקלים על כל מאה שקל מכירה, שמכסה מראש את כל מה שמסביב.
- מוסיפים מרווח ביטחון קשיח של כמה אחוזים מעל העלות הזאת, כדי שעיכוב בתשלום או תקלה בסחורה לא ימחקו לך את החודש.
אתה לא מנחש יותר.
ברגע שיש לך את המספר הזה מול העיניים, אתה יודע בדיוק איפה עובר הקו האדום שלך. עסקה שנראית נוצצת על הנייר עשויה להתגלות כבור ששואב ממך כסף, וברגע שתעמיס עליה את המספר האמיתי תבין מיד אם שווה לך להתאמץ או שעדיף לוותר מראש.
צעדים מעשיים לבניית מודל תמחור רווחי
הרבה בעלי עסקים בטוחים שמחזור גבוה פותר הכל. הם רואים עסקאות של מאות אלפי שקלים ונרגעים. המציאות דופקת בדלת כשמגלים שבסוף החודש נשארים עם אגורות ביד. תמחור נכון לא נמדד בכמה כסף נכנס לחשבון, אלא בכמה באמת נשאר אצלך בכיס אחרי שכל הגורמים בדרך קיבלו את הנתח שלהם.
האמת, מחזור בלי רווח זה פשוט עבדות.
כדי לעצור את הדימום ולבנות מודל שעובד בשבילך, תעשה סדר בבסיס:
- זיהוי וניפוי מוצרים מדממים: תבדוק בדיוק כמה עולה לך כל פריט, כולל מע"מ, שינוע והזמן של העובדים שלך. אם מוצר משאיר לך רווח של שקל ושישים אבל דורש התעסקות אינסופית, תוציא אותו מהמדף. אין שום היגיון למכור המון רק כדי להגיד שמכרת.
- התאמת תנאי תשלום ליכולת המימון: אתה לא הבנק של הלקוחות שלך. אם קנית סחורה במזומן ואתה מוכר אותה בשוטף 90 או 120, אתה משלם עלויות ניקיון צ'קים וריביות שגוזרות ממך אחוזים יקרים בכל חודש. תקבע תנאי אשראי לפי תזרים המזומנים שלך, לא לפי מה שנוח לצד השני.
- חיתוך עסקאות ענק ריקות מרווח: עסקה של 400,000 שקל שמשאירה לך רווח של 5,000 שקל לפני הוצאות תפעול היא מלכודת. מספיק עיכוב קטן, תקלה במשלוח או לקוח שמתעכב בתשלום, והעסקה כולה עוברת להפסד. תוותר עליה בלי למצמץ.
זה לא עובד ככה.
עסקה גדולה בלי שורת רווח אמיתית היא לא הישג. היא סיכון טהור.
רוב בעלי העסקים רודפים אחרי גודל. בעל עסק חכם רודף אחרי כסף נקי.
סיכום
רוב בעלי העסקים מתמחרים לפי תחושת בטן. הם רואים מחזור עסקאות שנראה מעולה, בטוחים שהכל דופק, ובסוף החודש נשארים בהלם מול יתרת העובר ושב בבנק.
האמת, מחזור של 400,000 שקל לא שווה כלום אם בסוף נשארים לך ביד רק 5,000 שקל לפני הוצאות תפעול.
תחושת בטן לא משלמת ספקים.
המעבר מאינטואיציה לניהול מבוסס נתונים הוא ההבדל המרכזי בין עסק שנחנק מחובות לבין עסק שמרוויח. בשביל לעשות את השינוי הזה, אתה חייב לשבת עם איש מקצוע פיננסי ולפרק כל עסקה לגורמים. אי אפשר להסתמך על הערכות באוויר. צריך לדעת בדיוק מה המשמעות של עבודה בשוטף 90 או 120, כמה עולה ניקיון הצ'קים בכל חודש, ואיך מעמיסים הוצאות תפעול של שקלים בודדים על כל מאה שקל שנכנסים לקופה.
זה דורש סדר. זה דורש דיוק.
- מיפוי עלויות מימון ואשראי לכל עסקה ועסקה.
- העמסת הוצאות תפעול ישירות ועקיפות על מחיר המכירה.
- בדיקת שורת הרווח הנקי האמיתית לפני שלוחצים ידיים.
תמחור נכון הוא לא עוד פעולה טכנית של הוספת אחוזים למחיר הקנייה. זה הבסיס היחיד שמייצר חוסן כלכלי ומאפשר צמיחה עסקית בריאה באמת. כשאתה שולט במספרים שלך ברמת השקל והאגורה, אתה מפסיק לסבסד את הלקוחות שלך ומתחיל לראות כסף אמיתי בחשבון.
אם אתה מחפש להמשיך לגלגל מיליונים בלי לראות שקל בכיס, תמשיך לנחש. אם אתה רוצה עסק יציב שמשאיר רווח נקי בסוף כל חודש, תמחור נכון זה בדיוק מה שאתה צריך להתחיל ליישם עכשיו.
שאלות נפוצות
מהי עלות ניכיון ולמה היא משפיעה על התמחור
מדוע עסקה בהיקף גדול עלולה להסתיים ברווח אפסי
איך מחשבים העמסת הוצאות תפעוליות על מחיר המכירה
כיצד פערי מעמ ותנאי אשראי משבשים את חישוב הרווח
עוד באותו נושא שיכול לעניין אתכם