כולם מחפשים "לתת מכה" של כמה אלפי שקלים ברגע האחרון כדי לממן את הטיסה הבאה. אבל להבין איך לחסוך כסף לחופשה באמת? זה משהו אחר לגמרי. במקום לחלום על סכום שנוחת משום מקום, מייצרים הוראת קבע קטנה שעובדת על אוטומט ולא שואלת אותך שאלות.
המלכודת של חיפוש מכה פיננסית לחופשה
כולם רוצים לצאת לחופש, אבל כמעט כולם נזכרים מאוחר מדי. שבועיים לפני הקיץ אתה פתאום מבין שצריך שמונה אלפים שקלים כדי לטוס, ואז מתחילה הפאניקה. אתה מחפש איזה פרויקט מהצד, מחכה לבונוס שלא מגיע, או פשוט מגרד את הכסף מאיפה שרק אפשר.
זה פשוט לא עובד ככה.
האמת, הניסיון לגייס סכום גדול בבת אחת הוא בדיוק מה שמרסק את התקציב של הבית. במקום ליהנות מהנסיעה, אתה חונק את כרטיס האשראי, מושך כסף שיועד להוצאות שוטפות, וחוזר מנתב"ג ישר לתוך בור של מינוס. כשמנסים להבין איך לחסוך כסף לחופשה בצורה שפויה, מבינים מהר מאוד שהמכה החד-פעמית היא אשליה מסוכנת.
- לא לסמוך על סכום שייפול עליך משום מקום בדקה התשעים.
- לא לקחת הלוואות או לפרוס תשלומים שיעיקו עליך חודשים אחרי שהחופשה תיגמר.
- כן להגדיר יעד מראש: אם החופשה עולה 8,000 שקלים, שמים בצד 800 שקלים בכל חודש.
- כן לייצר מקדם הגנה: אותם 800 שקלים בחודש יתנו לך 9,600 שקלים בשנה, והעודף יסגור בלת"מים והפתעות לא מתוכננות.
הסוד האמיתי הוא להוציא את השליטה מהידיים שלך. פותחים הוראת קבע שיורדת בתחילת כל חודש, בדיוק כמו חשבון חשמל או החזר של הלוואה. הכסף יורד אוטומטית לפני שאתה מספיק לבזבז אותו. ככה מתקדמים צעד אחרי צעד, ברוגע, בלי לפגוע בהתנהלות השוטפת של המשפחה ובלי הפתעות לא נעימות בחשבון הבנק.
שלב ראשון קביעת יעד ופירוק התקציב לתשלומים חודשיים
רוב האנשים שמחפשים איך לחסוך כסף לחופשה מנסים לתת מכה. הם בטוחים שבחודש או חודשיים שלפני הטיסה הם יסגרו את הפינה וישימו בצד סכום ענק בבת אחת.
זה פשוט לא עובד ככה.
האמת, ברגע שמנסים להביא סכום גדול ברגע האחרון, התוכנית כמעט תמיד קורסת מול המציאות. הדרך הנכונה מתחילה בהגדרה מדויקת של המספר הסופי ובפירוק שלו למנות קטנות, כאלה שלא ירסקו לך את העובר ושב.
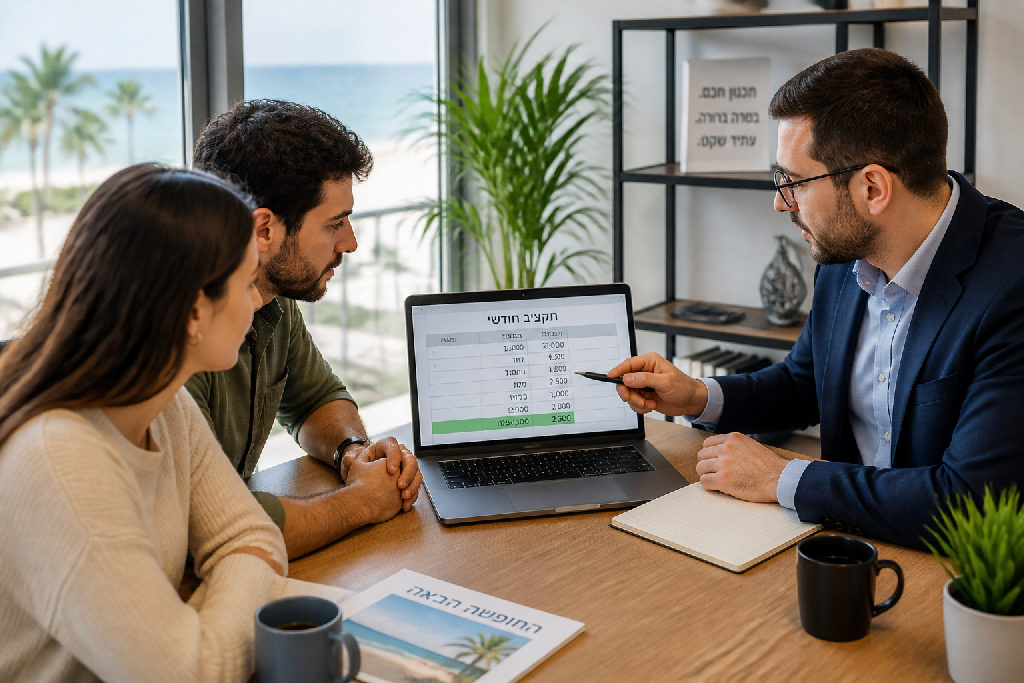
נניח שהחופשה המתוכננת שלך בעוד שנה עולה 8,000 שקל. במקום לחשב על השקל ולנסות להגיע בדיוק לסכום הזה, שים בצד 800 שקל בכל חודש. במשך שנה זה מצטבר ל-9,600 שקל. למה לחסוך יותר מהיעד המקורי? כי בחיים תמיד יש דברים שלא תכננת. מוסך, אירוע מפתיע או חודש קצת פחות טוב בעבודה. המרווח הזה מגן עליך מראש מכל הפתעה.
- קובעים יעד תקציבי ברור לחופשה.
- מחלקים את הסכום במספר החודשים שנותרו עד הטיסה ומוסיפים מרווח ביטחון קטן.
- מגדירים הוראת קבע בבנק שתעביר את הכסף לחשבון נפרד ביום כניסת המשכורת.
הכסף חייב לרדת אוטומטית, בדיוק כמו החזר הלוואה שלא שואל אותך אם נוח לך החודש. לא מחכים לראות מה יישאר בסוף החודש כדי להפקיד. הצלחת לחסוך יותר באחד החודשים? תוסיף עוד. אבל הבסיס הקבוע הזה הוא מה שיביא אותך לשדה התעופה בלי חובות.
חשיבותו של מרווח ביטחון להוצאות בלתי צפויות
הטעות הנפוצה ביותר שמכשילה אנשים שמנסים להבין איך לחסוך כסף לחופשה היא החיפוש אחרי "המכה". אתה משכנע את עצמך שבחודש אחד פתאום תחסוך בבת אחת סכום ענק, והטיסה תיסגר מעצמה. זה פשוט לא עובד ככה. המציאות היומיומית לא עוצרת בשביל תוכניות הנופש שלך.
תקציב מדויק הוא מלכודת.
החיים תמיד יפתיעו אותך. טיפול שיניים דחוף, מוסך, חשבון מנופח או חודש חלש בהכנסות. ברגע שאתה מתכנן תקציב מדויק על השקל, כל אירוע כזה מוחק לך את החיסכון ברגע. ההבדל בין תקציב יבש לתקציב עם מרווח ביטחון הוא בדיוק ההבדל בין חופשה שמתבטלת לבין חופשה שיוצאת לפועל למרות הכל.
נניח שהיעד שלך הוא נופש שעולה 8,000 שקל. במקום לחשב בדיוק לפי חודשים, אתה קובע לעצמך יעד של 800 שקל בכל חודש. במשך שנה אחת תצבור 9,600 שקל. למה להפריש יותר מהעלות בפועל? בדיוק בשביל אותם בלת"מים שלא מופיעים בשום אקסל. תוספת קטנה כזו מגינה עליך משינויים ומבטיחה שלא תישאר בלי כלום אם חודש אחד ישתבש.
- לא לתכנן תקציב חופשה שנשען על שאיפות באוויר.
- כן לבנות מרווח ביטחון מראש לכל תרחיש אפשרי.
- לא לחכות לסוף החודש כדי לבדוק מה נשאר בעובר ושב.
- כן להפעיל הוראת קבע שמורידה את הכסף כמו תשלום הלוואה.
האמת, ברגע שהוראת הקבע לוקחת את ה-800 שקלים בלי לשאול אות
אוטומציה של התהליך באמצעות הוראת קבע
רוב האנשים בטוחים שחיסכון נולד מאיזו מכה גדולה. הם מחכים לחודש חזק במיוחד, לבונוס מפתיע או לסגירת עסקה שתממן להם טיסה. המציאות מראה שזה פשוט לא עובד ככה. אם אתה מנסה להבין איך לחסוך כסף לחופשה, הצעד הראשון הוא להוציא את כוח הרצון מהמשוואה.
האמת, להסתמך על מה שיישאר בחשבון בסוף החודש זו אשליה מוחלטת.
אם היעד שלך לחופשה הוא 8,000 שקלים, אל תנסה לחסוך את הכל בבת אחת. כפי שמסביר אלעד הדר, הדרך הנכונה היא להפריש 800 שקלים בכל חודש דרך הוראת קבע. הבנק לא שואל שאלות. הכסף יורד בדיוק כמו החזר חודשי של הלוואה שאתה חייב לפרוע. בדיוק כמו בניהול תזרים במסגרת ליווי עסקי, מה שלא מנוהל בצורה אוטומטית פשוט נבלע בתוך ההוצאות השוטפות.
שנה של 800 שקלים בחודש תייצר לך 9,600 שקלים. למה לצבור יותר מעלות החופשה בפועל? כי החיים מלאים בהפתעות. משהו ברכב עלול להתקלקל, חודש אחד יהיה אולי לחוץ יותר, והמרווח הזה מגן עליך מאירועים בלתי צפויים בלי לפגוע בנסיעה שתכננת.
- לא מחכים לראות כמה יישאר בעובר ושב בסוף החודש.
- לא מקבלים החלטה מנטלית מחודשת בכל אחד לחודש.
- כן מגדירים הוראת קבע אוטומטית ליום כניסת הכסף.
- כן מתייחסים להפרשה הזו כאל חוב שאין עליו פשרות.
במקום לנהל מאבק פסיכולוגי מדי שבוע, אתה מייצר שקט בראש. ההחלטה התקבלה פעם אחת בלבד. הכסף זז הצידה לבד, החיסכון נבנה בעקביות, והחופשה שלך מובטחת מראש בלי שתצטרך לגרד שקל ברגע האחרון.
מה עושים כשמצליחים לחסוך יותר מהיעד החודשי
הוראת הקבע שלך של 800 שקל יורדת בכל ראש חודש כמו שעון. המערכת עובדת, הכסף זז הצידה, ואתה כמעט לא מרגיש את זה בעובר ושב. ואז פתאום מגיע חודש מוצלח במיוחד. קיבלת החזר מס של 1,500 שקל, בונוס קטן בעבודה, או מתנה כספית שלא תכננת. מה עושים עכשיו עם הסכום שנחת עליך?
רוב האנשים ימסמסו את זה בסופר או בקניות אונליין.
אתה מעביר את זה מיד לקופת החופשה.
כשמבינים איך לחסוך כסף לחופשה בצורה נכונה, לא בונים על מכות כסף חד פעמיות. מצד שני, כשהן כבר מגיעות, הן משנות את התמונה לטובתך. כאן נפתחות בפניך שתי אפשרויות מעולות:
- לקצר את זמן ההמתנה: במקום לטוס בעוד שנה, אתה מגיע ליעד התקציבי הרבה קודם וסוגר טיסות כבר בעוד שבעה חודשים.
- לשדרג את החופשה: נשארים באותו תאריך יעד, אבל משדרגים למלון במיקום מרכזי יותר, מוסיפים הופעה יקרה, או לוקחים רכב שכור נוח במקום תחבורה ציבורית.
האמת, המלכודת הכי גדולה בנקודה הזו היא להרגיש שהסתדרת, ואז להגיד לעצמך: שמתי סכום כפול החודש, אז אפשר להקפיא את החיסכון הבא.
אל תיגע בהוראת הקבע.
ההוראה החודשית חייבת להמשיך לרדת כמו חשבון חשמל או הלוואה שחייבים לפרוע. כספים בלתי צפויים שנכנסים הם בונוס טהור, לא תחליף לעקביות. שמור על גמישות מלאה עם העודפים שמגיעים מבחוץ, תכניס אותם פנימה, ותן למנגנון האוטומטי לעשות את העבודה שלו בשקט.
סיכום הדרך הבטוחה לחופשה מהנה ללא דאגות
רוב האנשים חולמים על מכה של חיסכון ברגע האחרון. בפועל? זה כמעט אף פעם לא עובד.
חופשה אמיתית מתחילה ברגע שבו אתה עולה למטוס בתחושת שחרור מלאה, בלי לחשוב על חיובי האשראי שמחכים לך בחודש הבא. שקט נפשי אמיתי נבנה כשיודעים שהנסיעה כולה ממומנת מראש, עד השקל האחרון, בלי לגעת בהלוואות ובלי פריסה מעיקה לתשלומים. השאלה איך לחסוך כסף לחופשה לא תלויה במזל, אלא במערכת אוטומטית פשוטה שמנהלת את הכסף במקומך.
האמת, אין כאן שום קסם.
כדי לצאת לחופשה הבאה בלי דאגות, כל מה שנדרש זה ליישם שלושה צעדים מעשיים כבר מהחודש הנוכחי:
- הגדרת יעד ברור ומדויק: קבע סכום סופי לכל הטיול, למשל 8,000 שקלים, וחלק אותו במספר החודשים שנותרו עד היציאה.
- בניית מרווח ביטחון: הוסף תמיד עשרה או עשרים אחוז מעבר להערכה הראשונית. אם אתה צריך 8,000 שקלים, תחסוך 800 שקלים בכל חודש במשך שנה. תגיע ל-9,600 שקלים, ויהיה לך כיסוי מלא לכל הוצאה לא מתוכננת.
- הפעלת הוראת קבע אוטומטית: פתח הוראת קבע שתעביר את הסכום לחיסכון נפרד ביום כניסת המשכורת. אל תשאל את עצמך אם להעביר. תתייחס לזה בדיוק כמו לתשלום חובה שאי אפשר לדחות.
זה פשוט עובד.
אם נשאר לך עודף פנוי בחודש מוצלח, תוסיף אותו מיד לחיסכון ותקצר את הדרך ליעד.
אם אתה מחפש פתרונות פלא או הלוואות בזק לחופשה הבאה, השוק מלא בהצעות כאלה. אם אתה מחפש חופש אמיתי ושקט נפשי מתמשך, חיסכון חודשי קבוע עם מרווח ביטחון זה בדיוק מה שאתה צריך.
שאלות נפוצות
למה לא כדאי לנסות לגייס את כל הסכום לחופשה בחודש אחד
מדוע חשוב לחסוך יותר מעלות החופשה המשוערת
איך הוראת קבע עוזרת להתמיד בחיסכון
מה לעשות אם מצליחים לחסוך מעבר לסכום החודשי שנקבע
עוד באותו נושא שיכול לעניין אתכם