שוק הנדל"ן בישראל כבר לא מציע בקלות תשואות דו-ספרתיות, בטח לא כשמדברים על תשואה נדל"ן מסחרי שפעם הייתה נחלתם של מעטים. אבל סיפור ההצלחה בלונדון? זה משהו אחר לגמרי. כאן לא מדברים על ניירות תיאורטיים, אלא על עשייה שהניבה 11% בשטח.
הפוטנציאל הטמון בנדל"ן מסחרי מול נדל"ן למגורים
שוק הנדל"ן בישראל מלא עד אפס מקום בהזדמנויות, לפחות לכאורה. אבל נדל"ן מסחרי? זה משהו אחר לגמרי. במקום עוד דירה להשקעה עם תשואה בינונית, כאן מדברים על ביצועים פיננסיים יוצאי דופן.
משקיעים רבים נוטים להעדיף נדל"ן מסחרי על פני נדל"ן למגורים, וזה לא במקרה. בעוד שנכסים למגורים מתאפיינים לרוב בתשואות נמוכות יותר ובקצב עלייה מתון, נכסים מסחריים מציעים לרוב פוטנציאל תשואה נדל"ן מסחרי גבוה יותר באופן משמעותי. לא מעט אנשים משקיעים שנים בבדיקת נכסים למגורים, ובסוף מגיעים לתשואה של 3%-4%. לא רע, אבל אפשר יותר.
הסיבה העיקרית לפער טמונה במודל העסקי. בנדל"ן מסחרי, ההכנסה נגזרת מעסקים, ולרוב מדובר בחוזים ארוכי טווח עם שוכרים יציבים. אתה מקבל שכר דירה גבוה יותר. נקודה.
* לא עוד ריצה אחרי דיירים שבורחים באמצע החוזה.
* כן חוזים ארוכי טווח.
* לא עוד בלאי מהיר וצורך בשיפוצים תכופים.
* כן השבחת נכס מהירה.
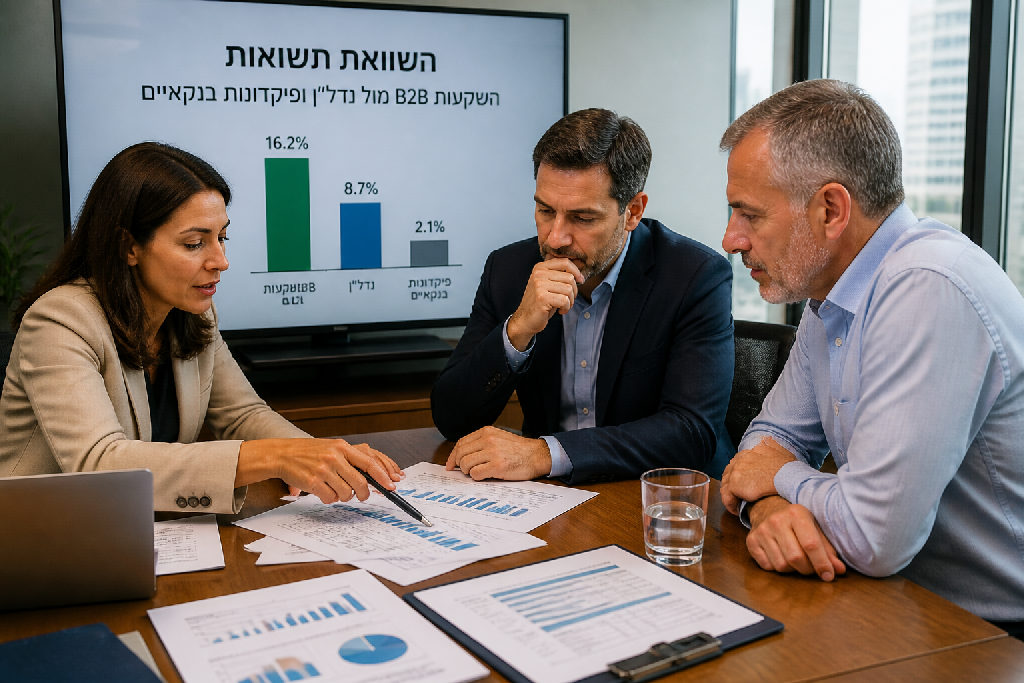
השוואת תשואות מציגה תמונה ברורה.
רוב הנכסים למגורים מניבים תשואה של 2%-4%.
נדל"ן מסחרי יכול להגיע בקלות ל-7%-11% ואף יותר.
הפוטנציאל הזה הוא לא רק תיאורטי. מניסיוני, משקיעים שעושים את המעבר לנדל"ן מסחרי מדווחים על שינוי דרמטי בתיק ההשקעות שלהם. ומה לגבי תנודות השוק? נכסים למגורים מושפעים יותר מתנודות כלכליות קצרות טווח, בעוד נכסים מסחריים, במיוחד כאלה עם שוכרים חזקים, נוטים להיות עמידים יותר. צריך רק לבדוק טוב את החוזה. אל תתפשר על זה.
מקרה בוחן: 11% תשואה על משרד בלונדון
שוק הנדל"ן בישראל, ובפרט המסחרי, מציע הזדמנויות. אבל הסיפור של המשקיע הישראלי הזה? זה משהו אחר לגמרי. במקום להישאר במוכר והידוע, הוא בחר ללכת על קונספט אחר.
הוא לא הסתפק בלהקשיב לעצות, הוא יישם. המשקיע המדובר זיהה פוטנציאל אדיר דווקא בנדל"ן מסחרי, בניגוד למגורים, ובחר לצאת מגבולות הארץ. היעד? מרכז לונדון. שם, הוא רכש משרד שהחל להניב תשואה מרשימה של 11%.
מניסיוני, לראות את ההבדל בין דיבורים למעשים זו כבר חצי הדרך להצלחה. הרכישה בוצעה בחו"ל, ולצורך המימון הוא פנה לבנק ישראלי, בנק לאומי, ולקח הלוואת בלון חלקית. זו שיטה פיננסית חכמה שמאפשרת גמישות.
אבל יש פה גם נקודה קריטית:
- לא כל מי שמקבל עצות גם פועל לפיהן.
- כן, יש הבדל בין תשואה ברוטו לתשואה נטו.
הרבה משקיעים שוכחים שאחרי עמלות למתווכים וחברות ניהול בחו"ל, ה-11% עלולים להפוך ל-7%. וגם 7% תשואה נדל"ן מסחרי בישראל, היום, זה נתון חריג. כמעט אף אחד לא מגיע לשם. ההצלחה בלונדון, במקרה הזה, משקפת תעוזה ותכנון.
הוא לא פחד מהמורכבות. זו החלטה. וזה שווה את זה.
תשואה ברוטו מול תשואה נטו: למה חשוב לשים לב?
שוק הנדל"ן המסחרי בישראל, וגם בחו"ל, מפתה עם מספרים נוצצים. כשאנחנו שומעים על "11% תשואה נדל"ן מסחרי", העיניים מיד נוצצות. אבל האם זו באמת כל התמונה? לא בהכרח.
ההבדל בין תשואה ברוטו לתשואה נטו הוא קריטי, והוא למעשה קובע כמה כסף נשאר לך בכיס בסוף היום. תשואה ברוטו היא התחלה. היא מציגה את פוטנציאל ההכנסה לפני כל הניכויים והעלויות השונות.
יש המון הוצאות נסתרות.
מה שממש משנה זה הנטו.
קח לדוגמה את המתווכים.
לרוב, חברה מתווכת יכולה לגבות עמלות שגוזלות נתח משמעותי מהתשואה הפוטנציאלית. מה שנראה כמו 11% תשואה נדל"ן מסחרי, יכול בקלות לרדת ל-7% ואפילו פחות, אחרי כל הקיזוזים.
"הרבה פעמים יש חברה מתווכת באמצע והיא לוקחת כל כך הרבה אחוזים שבסוף מה שנשאר לך פה בארץ, הוא יכול להגיע לשבעה אחוזים."
וכאן זה לא נגמר. צריך לזכור שיש גם דמי ניהול, עלויות תחזוקה, מיסים מקומיים, ואפילו הוצאות בלתי צפויות שעלולות לצוץ. בדיקה קפדנית, מעמיקה ויסודית של כל העלויות הנלוות היא חובה.
לפני כל השקעה, תעשה שיעורי בית.
- בחנו את דמי הניהול הצפויים.
- חשבו את עמלות התיווך והייעוץ.
- בדקו את המיסוי המקומי והמדיני.
- העריכו עלויות תחזוקה ובלאי.
- קחו בחשבון שינויים בשערי מטבע אם מדובר בהשקעה בחו"ל.
אני אומר לך, זה ההבדל בין הצלחה לאכזבה. זה מה שהופך עסקה טובה למעולה, או חלילה, לכישלון. גם 7% תשואה, בענף הנדל"ן הישראלי של היום, זה נחשב ליוצא דופן אם באמת מצאת משהו מיוחד. אבל רק אחרי שבדקת הכל, רק אז תדע את התשואה האמיתית שלך.
השוואת תשואות: שוק הנדל"ן בלונדון מול ישראל
שוק הנדל"ן העולמי מציג פערים משמעותיים, וזה בולט במיוחד כשמשווים בין לונדון לישראל. בזמן שבחו"ל אפשר למצוא מציאות יוצאות דופן, כמו 11% תשואה בנדל"ן מסחרי שמישהו הרוויח ממשרד במרכז לונדון, השוק המקומי פועל לפי כללים אחרים לגמרי. זו לא רק השאלה איפה קונים, אלא איך מחשבים את התשואה האמיתית.
האמת? בישראל, 7% תשואה נדל"ן מסחרי נחשבים למשגעים. במציאות הנוכחית, לרוב מדובר בטווח של 3%-5% על נכסים מסחריים רגילים, ולפעמים גם פחות. מי שמצליח להגיע ל-7% תשואה, כפי שמציין אלעד הדר, כנראה מצא הזדמנות אמיתית או יצר אותה.
ישנם גורמים רבים המשפיעים על התשואה בשווקים הללו. בלונדון, לדוגמה, התשואות הגבוהות יכולות להגיע לעיתים גם בגלל התמודדות עם עמלות תיווך גבוהות, שעלולות "לכרסם" בתשואה הנקייה ולהותיר את המשקיע עם 7% בפועל במקום 11%. בישראל לעומת זאת, האתגרים שונים:
- לא תמיד קל למצוא נכסים מניבים במיקומים אטרקטיביים.
- רגולציה מורכבת ועליות מחירים משפיעות על פוטנציאל הרווח.
- התחרות על נכסים מסחריים איכותיים קשה.
אז מה ההבדל בין להקשיב לבין ליישם? המידע זמין, אבל היישום דורש הבנה עמוקה של השוק, ניהול סיכונים חכם והחלטות אמיצות. מניסיוני, משקיעים מצליחים הם אלה שמבינים את הניואנסים האלה ומוכנים לפעול לפיהם. ההבדל בין ברוטו לנטו? קריטי. תמיד לבדוק את השורה התחתונה.
טיפים למימון חכם של השקעות נדל"ן מסחרי
רכישת נדל"ן מסחרי היא צעד פיננסי משמעותי, ולכן ההיבטים המשפטיים והפיננסיים של המימון דורשים תשומת לב מיוחדת. לא מדובר רק בכסף, אלא גם בעריכת הסכמים חכמים ובבחירת מסלול המימון הנכון. חשוב להבין את כל הפרטים הקטנים.
אחת האפשרויות הנפוצות למימון היא הלוואת בלון חלקי.
היתרונות שלה ברורים:
- לא מחזירים קרן לאורך חיי ההלוואה.
- תזרים מזומנים חודשי נמוך יחסית.
- מאפשר גמישות בתכנון פיננסי.
החסרונות? בסוף התקופה תצטרך לגייס סכום גדול לפירעון הבלון. כאן נכנסת החשיבות של תכנון ארוך טווח.
אני אומר לך, שקיפות מול מוסדות המימון היא קריטית ברוב המקרים. לטווח ארוך, מערכת יחסים כנה עם הבנק היא נכס בפני עצמה. עם זאת, יש מקרים בהם יזמים בוחרים שלא לחשוף את מטרת ההלוואה, במיוחד אם מדובר בנכס בחו"ל שאינו בטוחה ישירה לבנק בישראל. זו החלטה שיש לשקול היטב את השלכותיה.
ישנן גם אפשרויות מימון נוספות להשקעות נדל"ן, מעבר להלוואות בנקאיות. קרנות השקעה פרטיות, משקיעים פרטיים ואף מימון המונים יכולים להיות רלוונטיים. כל אפיק דורש בדיקה מעמיקה של התאמתו למטרת ההשקעה וליעד התשואה נדל"ן מסחרי שאליו אתם שואפים.
האמת, לא תמיד הכל ורוד.
זה לא עוד עסקאות קטנות. מדובר בסכומים גבוהים, בסיכונים ובסיכויים. בסופו של דבר, מימון נכון יכול להפוך עסקה טובה למצוינת.
סיכום: מקסום רווחים בנדל"ן מסחרי
שוק הנדל"ן המסחרי בישראל ובעולם טומן בחובו הזדמנויות אדירות, אבל יש הבדל עצום בין לשמוע על הצלחות לבין לייצר אותן בעצמך. הסיפור של משקיע שהשיג 11% תשואה בלונדון הוא דוגמה מצוינת, אך הוא גם תזכורת חדה לכל מה שמסביב. לא מספיק למצוא נכס מבטיח.
אתה חייב להבין את התמונה המלאה של ההשקעה, מכל זווית אפשרית. כלומר, לא רק את נתון התשואה הגולמי. מי ששואף ל-11% תשואה נדל"ן מסחרי צריך לצלול לעומק.
מניסיוני, יש דברים קריטיים שפשוט אסור לדלג עליהם.
- לא רק "הבטחות על הנייר".
- כן בדיקת נאותות קפדנית.
- לא להתעלם מעמלות נסתרות.
- כן להבין את ההבדל בין ברוטו לנטו.
הבנק מסתכל על מספרים יבשים. אתה צריך להסתכל רחב יותר.
הצלחה בנדל"ן מסחרי דורשת ניהול סיכונים חכם וציפיות ריאליות. קח לדוגמה את נושא דמי התיווך או דמי הניהול: 11% תשואה בלונדון יכולים להפוך ל-7% נטו בפועל אחרי כל הגורמים המתווכים. וגם 7% בישראל זה נתון מטורף. זה נדיר מאוד היום.
התמדה וקבלת החלטות מבוססות נתונים הם שם המשחק.
אל תסתפק בשמועות. דרוש דוחות, מספרים, תזרים. תבין מה קורה בשטח.
אם אתה מחפש פתרונות קסם, יש המון כאלה. אם אתה מחפש מישהו שיכניס אותך לעולם הנדל"ן המסחרי בראייה מפוכחת ואחראית, עם דגש על תשואה נדל"ן מסחרי ריאלית אחרי כל החישובים, זה בדיוק מה שאתה צריך.
"יש הבדל מאוד גדול בין להקשיב לבין ליישם."
לא מעט מהפערים האלה מתבררים דווקא בתוך ליווי עסקי צמוד לאורך זמן.
שאלות נפוצות
מה ההבדל בין נדל"ן מסחרי למגורים בהקשר של תשואה?
האם 11% תשואה בנדל"ן מסחרי בלונדון היא ריאלית?
מהו מימון בשיטת "בלון חלקי"?
מה המשמעות של תשואה ברוטו לעומת תשואה נטו בהשקעות נדל"ן?
האם ניתן להשיג 7% תשואה בנדל"ן בישראל כיום?
מהם הסיכונים בהשקעה בנדל"ן מסחרי בחו"ל?
עוד באותו נושא שיכול לעניין אתכם