שוק הקריפטו מלא באנשים שבטוחים שהמערכת הבנקאית הישנה גמורה. אבל כשמתרחשת פריצה לבורסת קריפטו והמיליארדים פשוט נעלמים מהחשבונות, פתאום כולם רצים לבדוק אם יש בכלל ביטוח על הכסף. בבנק יש רשת ביטחון מוכחת, וכאן אתה מגלה מהר מאוד שאף אחד לא חייב לך כלום.
אירועי אבטחה בעולם המטבעות הדיגיטליים
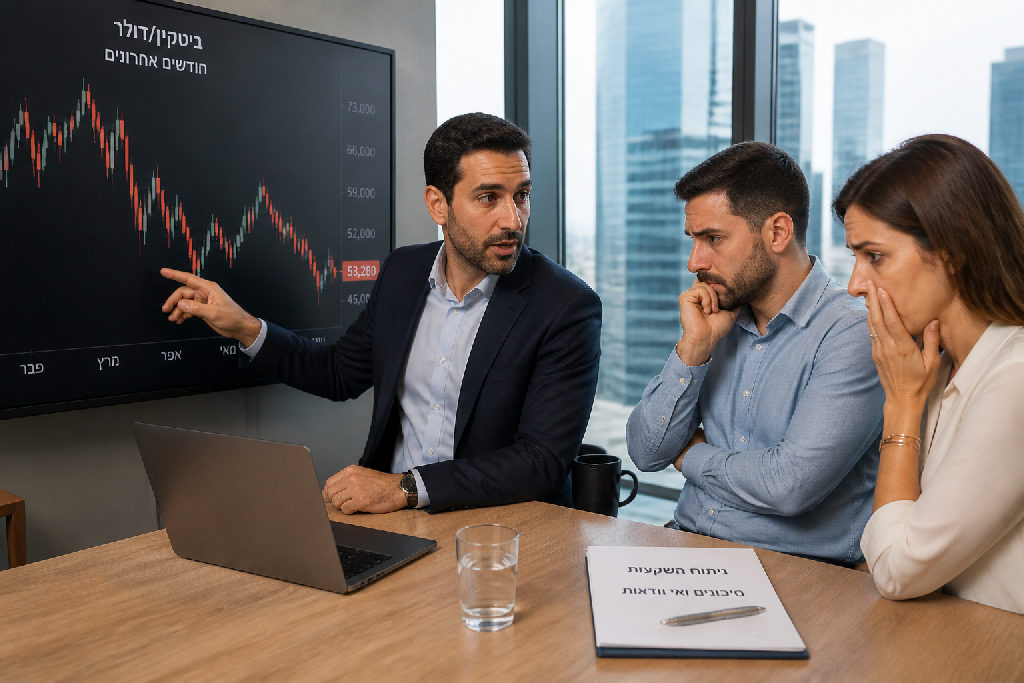
חדשות רעות בקריפטו מתפשטות תוך שניות. מספיק ציוץ אחד, צילום מסך או שמועה ברשת על פריצה לבורסת קריפטו מהגדולות בעולם, והמסכים נצבעים באדום. כשיש דיווח על מיליארדי דולרים שנעלמו בפחות מיממה, אין מקום לסבלנות.
הבטן מתהפכת מיד.
בבנק רגיל אתה יודע שיש פיקוח, ערבויות מדינה ורשתות ביטחון שמגינות על הפיקדון שלך. המערכת אולי איטית ומסורבלת, אבל הכסף מבוטח. בזירת המטבעות הדיגיטליים, לעומת זאת, אתה מגלה מהר מאוד את הפער בין ההבטחה הטכנולוגית לבין המציאות בשטח:
- לא מה כותבים במסמכי השיווק, אלא אם יש כיסוי כספי מאחורי המספרים בחשבון.
- לא הצהרות על ביטחון, אלא אם הפלטפורמה תעצור פתאום את המשיכות.
- לא הבטחות על ביזור, אלא מי לוקח אחריות כשהכפתור האדום נלחץ.
האמת, קשה להאשים את מי שנכנס ללחץ ברגעים כאלה.
השוק הזה חי על אמון נטו. ברגע שמופיע סדק במערך ההגנה של שחקנית ענק שכולם סמכו עליה, כל תחושת השליטה מתפרקת. אתה פתאום קולט שאין סניף ללכת אליו, אין נציג שיענה לך בטלפון, ואין שום גוף רשמי שיבטיח לך שהכסף שלך אי פעם יחזור.
ההבדל בין ביטוח בנקאי לביטוח בפלטפורמות מסחר
אם מישהו חודר מחר לחשבון הבנק שלך ומרוקן את העובר ושב, אתה ישן יחסית בשקט. המערכת הבנקאית המסורתית בנויה על רשת ביטחון הדוקה, תקנות מחמירות ופיקוח קפדני של בנקים מרכזיים. ברוב המדינות פועלים מנגנונים לביטוח פיקדונות שמבטיחים את הכסף שלך עד תקרה מסוימת, בלי קשר לשאלה אם הסניף נשדד או המחשב הותקף.
שם יש גב ברור.
בעולם הנכסים הדיגיטליים, המצב שונה מהיסוד. אירוע של פריצה לבורסת קריפטו מעמיד את המשתמשים מול מציאות פשוטה: פלטפורמות מסחר אינן בנקים, והמטבעות שלך אינם פיקדון מוגן על פי חוק. אין רגולטור ממשלתי שמכריח את הבורסה להחזיק רזרבות ביטוח סטנדרטיות, ואין מוסד ממלכתי שיזרים כספי חילוץ ברגע של קריסה פתאומית.
- לא ביטוח מדינתי: אין כיסוי של קרן ממשלתית לפיקדונות.
- לא רשת ביטחון ממוסדת: הבורסה עומדת מול הגניבה לבדה.
- כן הסתמכות על רזרבות פרטיות: הפיצוי תלוי רק ברווחי הפלטפורמה.
- כן סיכון ישיר של המשתמש: המאזן הדיגיטלי נשאר חשוף לתקלות.
האמת, משתמשים רבים נמשכים לעולם המבוזר בדיוק בגלל הריחוק מהמערכת הבנקאית הוותיקה. אבל ברגע שמתרחש כשל אבטחתי חמור, מתברר שהניתוק הזה משאיר את היתרה שלך ללא שום שכבת הגנה רשמית.
קרנות ביטחון ופיצויים עצמאיים של בורסות קריפטו
רוב האנשים בטוחים שיש להם גב של בנק.
המציאות שונה לגמרי. כשאתה מחזיק מטבעות בזירות מסחר כמו בייננס, אין גוף ממשלתי או ביטוח פיקדונות שמבטיח להחזיר לך את הכסף. במקום פיקוח חיצוני, הפלטפורמות הגדולות יצרו מנגנוני הגנה עצמאיים. הדוגמה המוכרת ביותר היא קרן SAFU של בייננס, שהוקמה עוד ב-2018. המנגנון פועל כך: החברה מפרישה נתח קבוע מעמלות המסחר של הלקוחות אל תוך ארנקים קרים ומבודדים. המטרה הרשמית היא ליצור כרית ביטחון שתגן על המשתמשים ברגע של אסון טכנולוגי.
באילו מקרים הקרן הזו אמורה לפצות אותך מהכיס של הבורסה?
- כן במקרה של חדירה לתשתיות האבטחה המרכזיות וגניבת מפתחות חמים של הזירה
- כן בעקבות כשל פנימי בקוד או באלגוריתם המסחר שמחק יתרות של סוחרים
- לא כשהאקר גנב את פרטי הגישה שלך בעקבות פישינג או סיסמה חלשה
- לא במצב של העברה שגויה של כספים שביצעת בעצמך
ההבדל חד וברור.
הבורסה לוקחת אחריות רק כשהתקלה יושבת בתוך השרתים שלה. אבל כאן בדיוק מתחילה הבעיה הגדולה של המודל הזה. קרנות החירום הללו מוגבלות בהיקפן, ובדרך כלל עומדות על שווי של סביב מיליארד דולר. על הנייר זה נראה כמו סכום עתק שיכול לכסות כל נזק.
האמת, ברגע שמתרחשת פריצה לבורסת קריפטו בהיקף של כמה מיליארדי דולרים, הכיסוי העצמאי הזה פשוט קורס.
אין פה קסמים.
כאשר שודדי סייבר מרוקנים סכומים שחורגים מהרזרבות שהוקצו מראש, שום קרן פנימית לא יכולה לספוג את הפגיעה. במצב כזה הבורסה נאלצת לעצור משיכות מיידית, להכניס את היד להון העצמי שלה, או להודיע על פשיטת רגל שמשאירה את הלקוחות חסרי אונים.
הסיכונים בהחזקת כספים בתוך זירות מסחר ריכוזיות
כשאתה משאיר מטבעות בתוך זירת מסחר, הם לא באמת שלך. המפתחות הפרטיים שמורים על השרתים של החברה, ואתה מקבל גישה לממשק נחמד עם מספרים ירוקים. ברגע האמת, אין לך שליטה ישירה על הנכס.
זה פשוט לא הכסף שלך עד שהוא יושב בארנק פרטי.
האמת, יש הבדל עצום בין גניבה מחשבון בודד לבין מתקפה מערכתית על התשתית כולה. פריצה לבורסת קריפטו מתרחשת בדרך כלל דרך פרצות אבטחה בקוד, חולשות בארנקים החמים או חדירה מתוחכמת למערכות הניהול הפנימיות. כשהתוקפים שוברים את מנגנוני ההגנה של הזירה עצמה, כל הנזילות מתאדה תוך דקות ספורות בלי שום יכולת התערבות של המשתמש הקטן.
- לא טעות אישית שלך שנפתרת באיפוס סיסמה או אימות דו שלבי.
- כן כשל מערכתי כולל שמרוקן את הקופות המרכזיות של הפלטפורמה.
כפי שמציין אלעד הדר, ניהול סיכונים פיננסי דורש תמיד בדיקה של התרחיש הגרוע ביותר מראש. במסגרת ייעוץ לבעלי עסקים שמנהלים רזרבות פיננסיות או פעילות מסחר, ההמלצה היא לא להשאיר סכומים משמעותיים בידי צד שלישי בלי ביטוח מפורש. בנק מסורתי מציע ערבויות מדינה ורשתות ביטחון מוכרות, בזמן שזירת קריפטו ריכוזית פועלת לעיתים קרובות בלי שום חובת שיפוי או פיצוי אוטומטי כלפי הלקוח.
מעבר לארנקים קרים כאמצעי הגנה מרכזי
כששומעים על עוד אירוע של פריצה לבורסת קריפטו, הנטייה הראשונה היא להאשים את המערכת. אבל הבעיה האמיתית מתחילה במקום שבו בחרת לשמור את המטבעות שלך.
רוב הסוחרים משאירים הכל באפליקציה. הם מתייחסים אליה כמו אל חשבון בנק רגיל. זו טעות יקרה. ארנק חם מחובר לרשת 24 שעות ביממה, מה שהופך אותו למטרה קבועה להתקפות סייבר מתוחכמות, פרצות אבטחה וכשלים בשרתי החברה.
- לא להשאיר מפתחות פרטיים בידיים של פלטפורמת מסחר חיצונית.
- לא להסתמך על הבטחות מעורפלות לקרנות ביטוח ופיצויים.
- כן להחזיק מכשיר פיזי שמנותק לחלוטין מכל חיבור לאינטרנט.
- כן לאשר כל תנועה ופעולה בלחיצת כפתור ידנית בלבד.
אין מפתחות? אין מטבעות.
זה כלל הברזל של השוק הזה. ברגע שהמפתחות הפרטיים נמצאים על רכיב חומרה ייעודי אצלך במגירה, אף האקר לא יכול לגעת בהם מרחוק, אפילו אם הזירה שבה רכשת אותם נמחקה מהרשת ברגע זה.
האמת, המעבר לניהול עצמאי של ארנק קר דורש למידה ומעט משמעת אישית, אבל הוא מוחק בבת אחת את התלות בגורם שלישי. במקום לקוות שהחברה הבאה תשמור עליך ממתקפות ענק, השליטה המלאה על הנכסים חוזרת סוף סוף לידיים שלך.
צעדים מעשיים להגנה על תיק ההשקעות שלכם
כשמדברים על פריצה לבורסת קריפטו בסדר גודל כזה, רוב האנשים נכנסים לפאניקה וקופאים במקום. הם פשוט יושבים ומחכים לראות אם מישהו יפצה אותם על הנזק.
טעות ענקית.
האמת, אי אפשר לבנות על זה שזירת מסחר תתנהג כמו בנק מסחרי ברגע האמת. בבנק יש פיקוח ממשלתי הדוק וביטוח פיקדונות ברור. בזירת מסחר דיגיטלית, גם אם היא בין הגדולות בעולם, אתה תלוי לגמרי ברצון הטוב של החברה ובגודל קרן החירום הפנימית שהיא הגדירה לעצמה. אם אתה רוצה שהכסף שלך יישאר שלך, אתה חייב לקחת עליו בעלות מלאה.
- מעבר לאימות דו שלבי מתקדם: תנתק מיד אימות באמצעות הודעות SMS. תעבור לאפליקציית קודים ייעודית כמו Google Authenticator או עדיף מפתח אבטחה פיזי שמתחבר בחיבור USB.
- פיזור נכסים ושימוש באחסון קר: אל תחזיק את כל התיק במקום אחד. מה שמיועד למסחר שוטף יישאר בזירה, וכל יתרת ההון צריכה לעבור ישירות לארנק חומרה מנותק מהרשת.
- בדיקת מדיניות הביטוח והפלטפורמה: לפני שאתה מפקיד דולר אחד, תבדוק אילו קרנות ביטחון מפעילה הזירה, מה גובה הכיסוי שלהן והאם קיימים מנגנוני החזר מוכחים במקרה של כשל אבטחתי.
רוב הסוחרים משאירים את כל ההון באפליקציה מטעמי נוחות. משקיעים אחראיים לא לוקחים את הסיכון הזה לעולם.
ארנק קר לא יכול להיפרץ מרחוק. שרת מקוון תמיד יהיה יעד למתקפה הבאה.
זה לוקח עשר דקות של הגדרה. זה מציל חיסכון של שנים.
סיכום
האמת, קל מאוד להתלהב מהחזון של כלכלה חופשית ללא תיווך, עד שמתעוררים לבוקר של כאוס מוחלט.
בבנק המסורתי יש פיקוח ממשלתי, פוליסות ביטוח פיקדונות וכתובת ברורה לפנות אליה כשמשהו משתבש. בזירת מסחר דיגיטלית, גדולה ומפורסמת ככל שתהיה, כללי המשחק שונים לחלוטין. ברגע שמתרחש אירוע חמור כמו פריצה לבורסת קריפטו, אתה מגלה תוך דקות ששום קרן פיצויים לא מחויבת להחזיר לך את מה שהלך לאיבוד.
הכסף שלך נמצא באחריותך הבלעדית.
הדבר הראשון שמתפשט ברגעים כאלה הוא לא האקרים, אלא הפאניקה. קבוצות טלגרם מתמלאות בשמועות חסרות בסיס, צילומי מסך מפוברקים רצים בכל מקום, ומשתמשים מבוהלים לוחצים על קישורים זדוניים שמבטיחים הצלת כספים. במקום להיכנע ללחץ ולעשות טעויות בלתי הפיכות, צריך לפעול בצורה מחושבת:
- אימות כל פיסת מידע מול הודעות רשמיות בלבד בחשבונות המאומתים של החברה.
- ניתוק חיבורי API ואפליקציות צד שלישי שאינן הכרחיות באותו רגע.
- השארת סכומים המיועדים למסחר יומי שוטף בלבד על גבי הפלטפורמה.
- העברה עקבית של יתרת ההון המיועדת להשקעה ארוכת טווח לארנק חומרה קר ומנותק מהרשת.
רוב הפעילים משאירים את כל הנכסים באפליקציה מתוך עצלנות. מי שמבין את הסיכון שומר שם רק את הדרוש לפעילות המיידית.
אם אתה מחפש גוף שיחזיק לך את היד ויבטח כל שקל מטעויות, המערכת הבנקאית הישנה עדיין מחכה לך. אם אתה מחפש את העצמאות וה
שאלות נפוצות
האם כסף בבורסות קריפטו מבוטח כמו בבנק
מהי קרן הביטחון של בייננס
מדוע מומלץ להחזיק קריפטו בארנק קר ולא בבורסה
מה צריך לעשות אם בורסת קריפטו שבה החזקתי כסף נפרצה
עוד באותו נושא שיכול לעניין אתכם