שוק העסקים הקטנים בישראל מוצף באנשים שרדפו אחרי חופש כלכלי. אבל כשבודקים עצמאי מול שכיר ברמת הנטו בבנק? זה משהו אחר לגמרי. במקום רווחי עתק, יותר מדי בעלי עסקים עובדים סביב השעון רק כדי לסיים את החודש עם פחות שכר ממנהל משמרת.
הפער בין הכנסות העסק לבין הרווח שנשאר בפועל
מחזור זה לא שכר. בעלי עסקים רואים 50,000 או 60,000 שקלים שנכנסים לחשבון הבנק ומרגישים לרגע שהם עשו את זה. בפועל, אחרי שמורידים תשלומים לספקים, מע"מ, מקדמות מס הכנסה, דמי ביטוח לאומי ואינסוף הוצאות שוטפות, בקושי נשאר משהו בכיס.
מניסיוני, האשליה הזו מרסקת את רוב העסקים הקטנים בישראל.
קח למשל מנהל משמרת שכיר. הבן אדם עושה 170 שעות בחודש ויוצא הביתה עם 16,000 שקלים נטו. הוא לא לוקח עבודה למקלחת. הוא לא קם בשלוש בלילה מחרדות על תזרים מזומנים. לעומתו, עצמאי נותן 250 שעות עבודה בחודש, סופג את כל הלחץ מול הלקוחות, ובסוף מושך בקושי 13,000 שקלים נטו הביתה אחרי כל הניכויים.
זה פשוט לא הגיוני.
כשמסתכלים על המציאות של עצמאי מול שכיר ברמת השטח, מגלים פער כואב. השכיר נהנה מיציבות, פנסיה, ימי חופשה ושכר שנכנס כמו שעון בכל עשירי לחודש. העצמאי נושא על הגב את כל הסיכון של הפעילות, עובד מסביב לשעון, ומקבל תמורה חודשית נמוכה משמעותית ממה שהיה מרוויח אילו היה משקיע את אותן שעות בדיוק כשכיר מוכשר.
- לא סיכון שמשתלם: אתה מסכן את הביטחון הכלכלי שלך בשביל תמורה של עבודה זוטרה.
- כן שחיקה אינסופית: השקעה של כפול שעות עבודה בשביל לקבל פחות כסף נקי לחשבון.
- לא חופש אמיתי: העסק לא זז בלעדיך ואתה משועבד לכל שיחת טלפון.
במצב כזה, התחושה שכשכיר מרוויחים יותר בפחות סיכון היא כבר מזמן לא תחושה סובייקטיבית. זו עובדה מתמטית פשוטה.
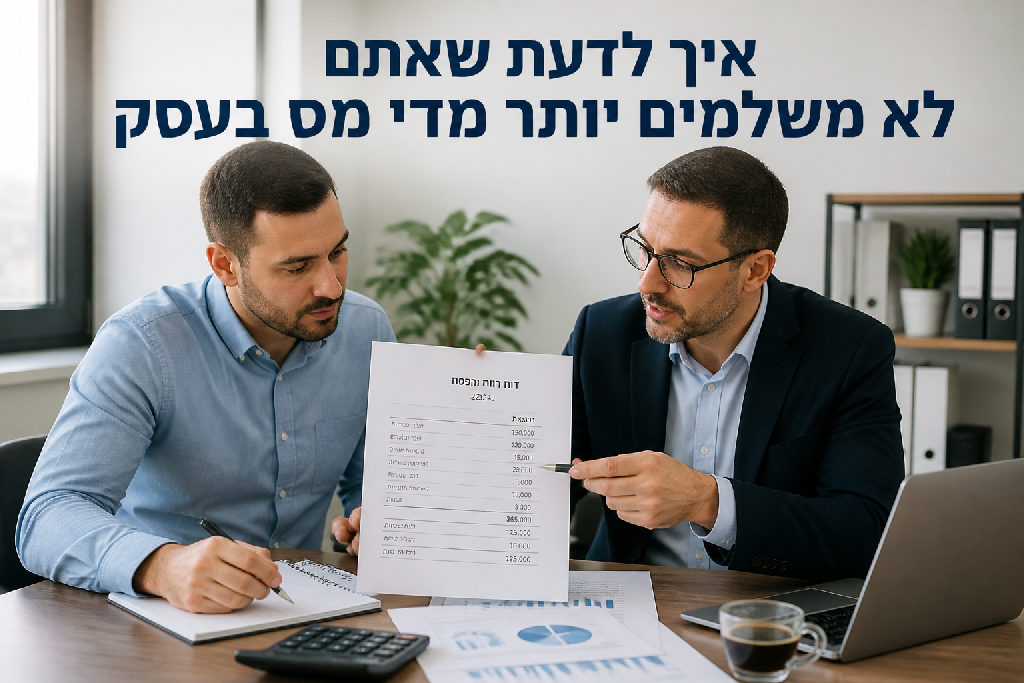
קריאת דוח רווח והפסד בצורה נכונה
תקבולים בחשבון הבנק אינם רווח. כסף שנכנס מלקוח אינו שייך לך במלואו, ולמעשה חלק גדול ממנו כבר שייך לספקים, לרשויות המס ולעובדים. כאן בדיוק נוצרת האשליה הכי כואבת בהשוואה בין עצמאי מול שכיר: מנהל משמרת מרוויח 16,000 שקלים נטו עבור 170 שעות עבודה, בזמן שבעל עסק שמגלגל עשרות אלפי שקלים בחודש מגלה שנשארו לו רק 13,000 שקלים ביד אחרי ניקוי כל ההוצאות.
מחזור הוא לא רווח.
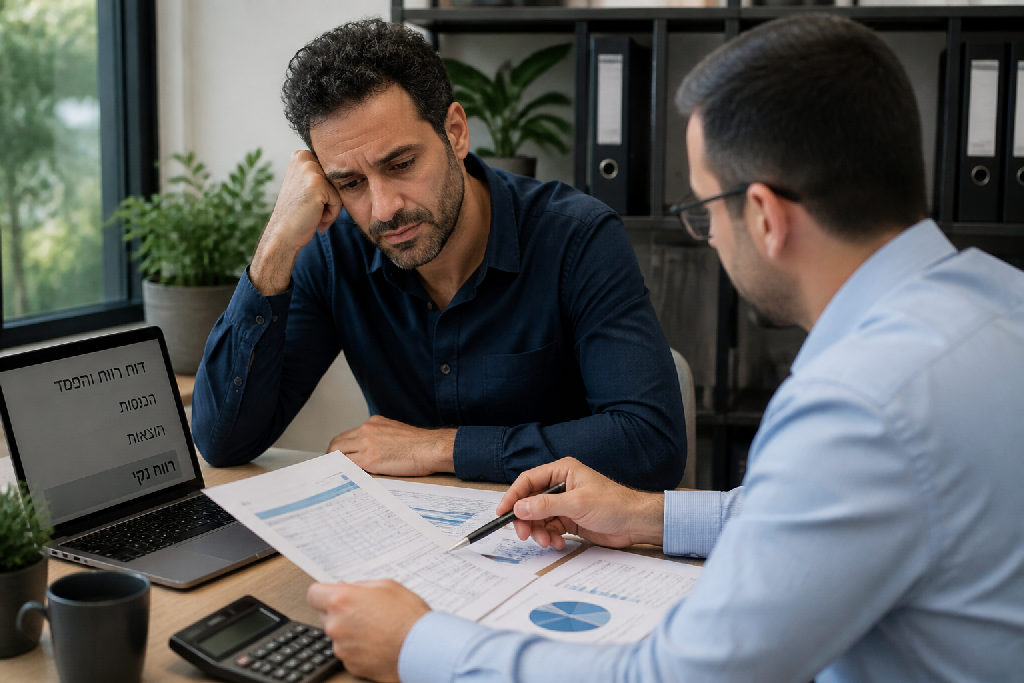
דוח רווח והפסד בנוי משכבות. למעלה יושבות ההכנסות השוטפות. מתחת להן יורדות ההוצאות הישירות על חומרי גלם או קבלני משנה, מה שמשאיר את הרווח הגולמי. משם מנכים הוצאות הנהלה, שיווק, שכירות ומימון כדי להגיע לרווח התפעולי. רק אחרי תשלום מס הכנסה וביטוח לאומי מקבלים את הרווח הנקי. מי שלא יודע לקרוא את המספרים האלה משלם מס על כסף שלא באמת נשאר אצלו בכיס.
מניסיוני, עסקים מדממים מזומנים בגלל ארבע נקודות תורפה קבועות:
- השארת הוצאות עסק מוכרות מחוץ לדוח בגלל חוסר איסוף חשבוניות קטנות.
- תשלום מקדמות מס לפי הערכה כללית ולא על בסיס רווח תפעולי עדכני.
- ערבוב בין תזרים מזומנים שוטף לבין כספי מע"מ ששייכים למדינה.
- ספיגת עמלות סליקה וריביות בנקאיות שלא הוכנסו לתמחור המוצר.
כשאתה לא מנהל את המספרים, הם מנהלים אותך. תלמד לקרוא את הדוח, תדרוש הסברים מרואה החשבון שלך, ותוודא שכל שקל שיוצא מוכר במלואו על פי חוק.
הטעויות הנפוצות בחישוב מיסים והוצאות עסקיות
אתה עובד בלי הפסקה. נותן 250 שעות בחודש, נלחם על כל לקוח, ובסוף נשאר עם 13 אלף שקלים נטו ביד. באותו זמן בדיוק, מנהל משמרת שכיר סוגר 16 אלף שקלים נטו ב-170 שעות עבודה, והולך לישון בשקט. במבחן של עצמאי מול שכיר, הפער הזה מקומם. אבל הוא קורה כל הזמן.
הכסף שלך פשוט נוזל בדרך.
האמת, רוב העצמאים לא מרוויחים פחות בגלל שהם לא עובדים קשה, אלא בגלל שהם לא יודעים לקרוא דו"ח רווח והפסד. הם לא מבינים מה מותר לדרוש מול מס הכנסה, מוותרים על הוצאות מוכרות שוטפות, ומאבדים מעקב. כל הוצאה עסקית אמיתית שלא נרשמת בספרים נחשבת בעיני הרשויות כרווח נקי. וכשיש יותר רווח על הנייר? משלמים מס עודף שמשאיר אותך עם כיסים ריקים.
כדי לעצור את הדימום הזה, יש כמה פעולות בסיסיות שחייבים ליישם:
- איסוף קפדני ותיעוד בזמן אמת של הוצאות תקשורת, נסיעות, חניה ודלק.
- הכרה בחלק יחסי מהוצאות הבית כמו ארנונה, חשמל ואינטרנט אם הפעילות מתבצעת ממנו.
- מעקב חודשי אחרי תזרים מזומנים והתאמות בנקים כדי למנוע עמלות וריבית מיותרת.
- כיול מדויק של מקדמות ביטוח לאומי ומס הכנסה לאורך השנה במקום לחכות לדוח השנתי.
אין כאן שום קסם. שימוש נכון בכלים שרשות המסים מעניקה כחוק משאיר אלפי שקלים בכיס שלך בכל חודש, במקום לתרום אותם סתם למדינה מחוסר סדר.
צעדים מעשיים להעלאת הרווחיות בעסק
לעבוד 250 שעות בחודש כדי להישאר עם שכר של מנהל משמרת מתחיל זו לא גזירת גורל. במשוואה התמידית של עצמאי מול שכיר, היתרון אמור להיות אצלך בכיס, לא רק בתחושת החופש המדומה. כדי להפסיק לסבסד את הלקוחות שלך ולהתחיל לראות תגמול אמיתי, צריך להזיז הצידה תחושות בטן ולעבור לניהול קר ומדויק.
אלה הפעולות שחייבות לקרות אצלך בעסק כבר השבוע:
- תמחור מחדש לפי עלויות אמיתיות: רוב בעלי העסקים מחשבים חומרי גלם או שעות עבודה ישירות, ושוכחים את כל המסביב. פחת, רואה חשבון, נסיעות, ימי מחלה, שיווק ומיסים. תחשב כמה בדיוק עולה לך לייצר שעת עבודה בפועל, תוסיף את מרווח הרווח הנקי שאתה דורש, ורק אז תנקוב במחיר. בלי הנחות אוטומטיות.
- שליטה קשוחה בתזרים המזומנים: תפסיק לממן אחרים על חשבונך. אם לקוחות משלמים לך בשוטף פלוס שישים בזמן שאתה משלם לספקים במזומן, נוצר בור שחונק את הפעילות. זה בור ללא תחתית. גבה מקדמה לפני תחילת עבודה, קצר ימי אשראי ללקוחות, ותתאים את זמני התשלום לספקים לקצב כניסת הכסף.
- התנהלות מקצועית ויזומה מול הבנק: הבנק שלך הוא ספק כסף, לא שופט. אל תגיע לסניף רק כשיש שריפה בחשבון או כשהמסגרת נחנקת. תגיע לפגישה יזומה עם דוחות רווח והפסד מסודרים, תנהל משא ומתן תקיף על עמלות וריביות, ותסגור קווי אשראי מראש בתנאים נוחים.
מספרים לא משקרים.
האמת, ללא שליטה בנתונים האלה, כל גידול במכירות רק יגדיל את הבור הפיננסי שלך. אלעד הדר ממליץ לעבור על דוח הרווח וההפסד אחת לחודש לפחות, לבודד הוצאות שאינן מייצרות הכנסה, ולוודא שהרווח הגולמי לא נשחק בדרך. כשמשלבים ליווי עסקי מקצועי עם משמעת תזרימית פשוטה, מגלים פתאום שהפער בין עבודה שוחקת לכסף אמריקאי בחשבון נסגר הרבה יותר מהר ממה שחשבת.
רכישת ידע פיננסי וכלים לניהול הכסף בעסק
בהשוואה הפשוטה של עצמאי מול שכיר, המספרים בשטח חותכים. מנהל משמרת ממוצע סוגר 16,000 שקלים נטו על 170 שעות עבודה בחודש, בזמן שעצמאי שקורע את עצמו מסביב לשעון מגלה שנשארו לו רק 13,000 שקלים ביד.
הפער הזה לא נובע מחוסר חריצות. הוא נובע מפערי ידע.
האמת, רוב בעלי העסקים לא יודעים לקרוא דו"ח רווח והפסד. הם מעבירים קלסר חשבוניות לרואה החשבון, מקווים לטוב, ומופתעים בכל פעם מחדש מגובה המקדמות ומתשלומי המע"מ. כדי לייצר רווחיות אמיתית, חייבים לחבר בין ראייה עסקית יומיומית לבין ליווי חשבונאי צמוד. רואה החשבון לא יכול להיות רק פקיד שמגיש דוחות בסוף שנה, אלא שותף אסטרטגי שמלמד אותך בדיוק מה מותר לתבוע ואיך לתכנן מס כחוק.
הכשרה פרקטית בהבנת המספרים מאפשרת לך לפתח הרגלים פיננסיים ברורים:
- ניתוח חודשי קבוע של דו"ח רווח והפסד כדי לזהות זליגות תקציב בזמן אמת.
- מיצוי מלא של הוצאות מוכרות כדי לא לשלם מס על כסף שכבר הוצאת מהכיס.
- ניהול תזרים מזומנים הדוק מול הבנקים שמונע ריביות חריגות וחנק אשראי.
- תמחור מדויק של שירותים ומוצרים לפי עלות שעה אמיתית ולא לפי ניחושים.
כשאתה מסגל הרגלים כאלה, היציבות הכלכלית מגיעה מהר מאוד. ברגע שאתה מבין את השפה של הכסף שלך, העסק מפסיק לדמם והופך למערכת שמייצרת רווח אמיתי.
סיכום
הפער בהשוואה של עצמאי מול שכיר לא נסגר מעצמו. הוא נסגר ברגע שאתה מקבל החלטה לעצור את המרדף, להפסיק לנחש ולהתחיל לנהל את הכסף שלך בידיים שלך. לעבוד 250 שעות בחודש כדי להישאר עם פחות ממנהל משמרת שכיר זו לא גזירת גורל.
זו פשוט תוצאה של ניהול עיוור.
האמת, אף אחד לא פתח עסק כדי לעבוד מסביב לשעון ולהרוויח פחות ממה שהיה מרוויח בתור עובד בחברה מסודרת. כדי שהעסק יחזיר לך תמורה ראויה על הסיכון ועל הזמן שלך, אתה חייב להחליף את שיטת העבודה. צריך לבנות מודל תמחור שמייצר רווח אמיתי מכל שעה שמושקעת, במקום לגלות בסוף השנה שההוצאות והמיסים מחקו את כל המאמץ.
שליטה במספרים היא הדבר היחיד שמעניק ביטחון אישי ועסקי בשטח:
- קריאה שוטפת של דו"ח רווח והפסד כדי לדעת בדיוק מה נשאר ביד.
- מיפוי מלא של כל הוצאה מוכרת כחוק להורדת חבות המס.
- בניית תזרים מזומנים מסודר לפני שנוצר לחץ בחשבון הבנק.
- עדכון מחירון השירותים כך שכל שעת עבודה תתגמל אותך יותר משכיר מקביל.
אתה לא צריך להיות רואה חשבון. אתה כן חייב להבין מה נכנס ומה יוצא.
ברגע שאתה מחזיק בנתונים, חוסר הוודאות מול הבנקים והרשויות פשוט מתפוגג. במקומו מגיעה יציבות אמיתית.
בקיצור: אם אתה מחפש להמשיך להשקיע את הנשמה ולהתפלא לאן נעלם הרווח – אפשר להמשיך באותו האופן. אם אתה מחפש להפוך את המאמץ לשכר גבוה שמתגמל אותך באמת – שינוי הניהול הכלכלי של העסק זה בדיוק מה שאתה צריך.
שאלות נפוצות
מדוע עצמאים רבים מרוויחים פחות משכירים?
כיצד ניתוח דוח רווח והפסד יכול לשפר את הרווח?
איך חוסר ידע בהוצאות מוכרות פוגע בהכנסה?
מה החשיבות של ניהול תזרים מזומנים שוטף?
עוד באותו נושא שיכול לעניין אתכם