שוק העסקים בישראל רווי בסיפורי הצלחה, אבל גם בכאלה שמסתיימים בבום חזק מדי. במקרה שנתקלתי בו לאחרונה? זה סיפור אחר לגמרי על מה קורה כשמזניחים ניהול סיכונים בעסקים, והמחיר שהוא גובה.
מבוא: הסכנה הטמונה בתלות בלקוח יחיד
שוק העסקים בישראל תמיד הפכפך. תמיד. אבל כשמדובר בניהול סיכונים בעסקים, זה כבר סיפור אחר לגמרי. במקום לקוות לטוב, אנחנו חייבים להיות מוכנים לרע.
לפני כשנה פגשתי בעל עסק. הוא היה בטוח בעצמו, הכל עבד פיקס. הלקוח העיקרי שלו, כ-80% מהמחזור, "היה איתו שנים", כדבריו. כשהתרעתי בפניו שהתלות הזו מסוכנת, הוא ביטל את הדברים. הוא האמין שהקשר חזק מדי מכדי שייפגע.
ואז זה קרה. לא רק שהלקוח הגדול הפסיק לעבוד איתו, הוא גם השאיר אותו עם חוב עצום. עסק של שנים, שהיה נטול דאגות לכאורה, מצא את עצמו בפני שוקת שבורה. אותו בעל עסק פתח אשראי ללקוח, השקיע את הרווחים בסחורה, ואז הלקוח סגר את העסק. בן רגע, כל היציבות נעלמה. הוא נכנס לקושי כלכלי עצום.
אני אומר לך, זה לא מקרה בודד. רבים נופלים במלכודת הזו. ההשלכות הדרמטיות של אובדן לקוח מרכזי יכולות למוטט עסק שלם. איש לא רוצה לחשוב על תרחישים רעים, אבל בעסקים, חייבים להיות מציאותיים. מי חשב שחברת ביטוח לרכב היא מותרות? רק עד שמגיע הרגע שצריך אותה.
הנה כמה נקודות לתשומת לב:
- לא להסתמך על לקוח אחד.
- לא להסתמך על עובד אחד.
- לא להסתמך על בנק אחד.
- לא להסתמך על ספק אחד.
התכוננות לתרחישים בלתי צפויים היא לא המלצה, היא הכרח. במקום ליהנות מההכנסה היציבה ולקחת אותה "הביתה", יש חובה לפתח לקוחות נוספים, לפזר את הסיכון ולהבטיח את עתיד העסק. זה לא יקרה לי, אומרים רבים. אבל לפעמים, זה קורה לכולם.
הלקוח העיקרי: נקודת חוזקה או חולשה?
שוק עסקים בישראל תחרותי ואכזרי. אבל עסק שמסתמך על לקוח אחד? זה כבר סיפור אחר לגמרי.
במקום יציבות ובטחון, כאן מדובר על הליכה על חבל דק, כשהקצה השני נעלם באופק.
כולנו מכירים את התחושה. לקוח גדול, רווחי, שמאפשר לך להתרווח ולהוריד רגל מהגז. מניסיוני, זו מלכודת דבש. מה שנראה כמו עוגן בטוח, עלול להפוך במהירות לסיכון קיומי, רעידת אדמה שתטלטל את כל מה שבנית.
לא פעם פגשתי עסקים שהתמכרו לנוחות הזו. הם האמינו שהקשר חזק, שלעולם לא ייפרם. כשמדינה מכריחה אותך לעשות ביטוח לרכב, זה לא כי היא רוצה להרע לך. זה כי היא מבינה שעל הכביש, גם הנהג הזהיר ביותר יכול להיקלע לתאונה.
אותו דבר בעסקים.
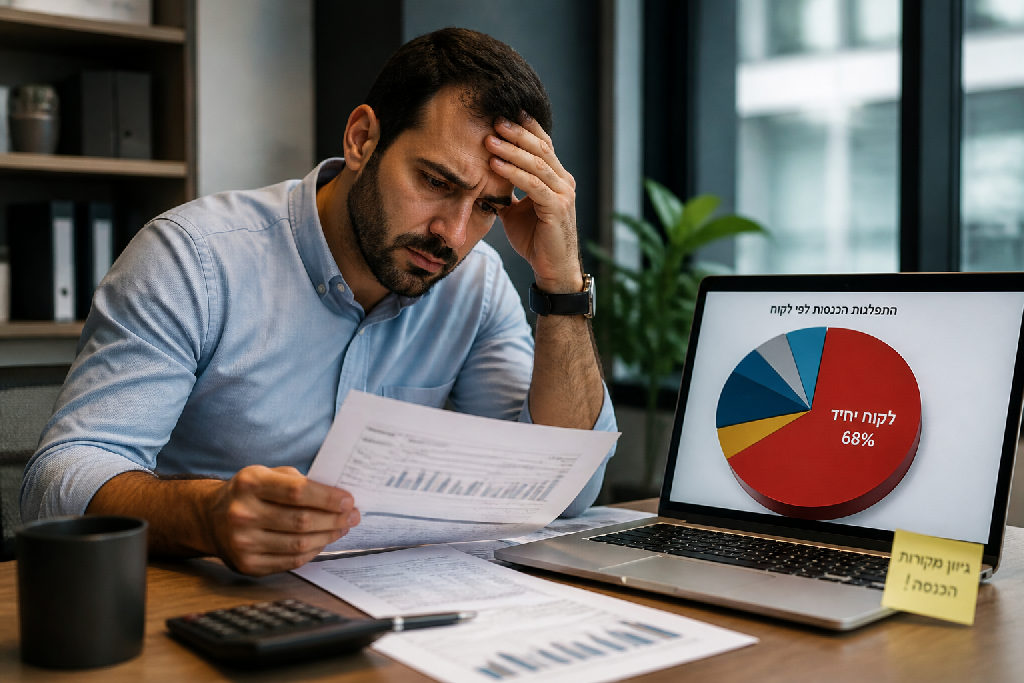
פעם, בפגישה, התרעתי בפני בעל עסק על הסכנה שבתלות בלקוח עיקרי אחד. הוא ביטל את זה, "הם עובדים איתי שנים, מה הבעיה?". הסברתי לו שאם הלקוח הזה יפסיק לעבוד איתו, הוא יהיה בבעיה רצינית. לא רק שהוא לא הקשיב, אלא הוא גם פתח להם אשראי. התוצאה? הלקוח הפסיק לעבוד איתו, סגר את העסק ונשאר חייב לו כסף רב. אותו לקוח היווה קרוב ל-80% מהמחזור שלו, וכעת הוא נקלע לקושי עצום, כשהוא מחכה לכספים שלא יגיעו.
זה ההבדל בין דמיון למציאות.
- לא: "הוא לקוח איתי לכל החיים."
- כן: אני בונה מודל עמיד לשינויים.
היבטים פסיכולוגיים מקשים עלינו לראות את הנולד. כשדברים טובים, אנחנו נוטים ליהנות מהרגע ולדחוק מחשבות על תרחישים רעים. זה אנושי, אבל זה מסוכן מאוד בניהול סיכונים בעסקים. אסור להסתמך על גורם יחיד: לא על לקוח אחד, לא על ספק אחד, לא על עובד אחד.
האמת, העולם העסקי רווי הפתעות. הדרך היחידה לשרוד ולשגשג היא לבנות חוסן אמיתי.
פיזור סיכונים: מודל להבטחת יציבות עסקית
הרעיון של פיזור סיכונים בעסק הוא לא עוד ביטוי שיווקי. זוהי פילוסופיה עסקית שנועדה להגן על העסק שלך מפני זעזועים בלתי צפויים, כאלה שלרוב מגיעים מהמקומות הכי פחות צפויים. זה אומר שלעולם אסור לך להישען על עמוד תווך אחד בלבד, לא לקוח אחד, לא ספק אחד, ואפילו לא בנק אחד.
האמת? אם המדינה לא הייתה מחייבת ביטוח רכב, רובנו היינו משוכנעים שתאונה לעולם לא תקרה לנו. אותו דבר בדיוק קורה בעסקים. אנחנו מעדיפים להאמין שהלקוח הוותיק יישאר לנצח, וש"הכל יהיה בסדר". אבל המציאות מראה אחרת.
אני אומר לך, עסקים חכמים משקיעים באופן קבוע בפיתוח והרחבת בסיס הלקוחות שלהם, גם כשהכל הולך טוב.
"אף פעם אל תסתמכו לא על לקוח אחד, לא על עובד אחד, לא על בנק אחד ולא על ספק אחד."
ניהול סיכונים בעסקים מתבטא במעשים בשטח:
- כן משקיעים בשיווק דיגיטלי מתמשך.
- כן בונים תשתית למכירות חדשות.
- לא נחים על זרי הדפנה.
- לא מחכים שהבעיה תדפוק בדלת.
זה לא אומר לבזבז כסף בלי חשבון, אלא להקצות משאבים חכמים לפיתוח עסקי. דמיין לעצמך עסק עם 80% הכנסות מלקוח אחד. זה לא רווחי, זה מסוכן. כשזה מתרסק, וזה קורה, הנזק עצום. פיזור סיכונים הוא לא רק הישרדות, אלא גם פלטפורמה לצמיחה אמיתית. עסק יציב הוא עסק חזק יותר, שמוכן לכל תרחיש. הוא פשוט ככה.
מעבר ללקוחות: היבטים נוספים של פיזור
שוק העסקים בישראל תנודתי, ותמיד צריך להיות צעד אחד קדימה. אומנם הסיפור על הלקוח העיקרי מדגים היטב את הצורך בפיזור, אבל האמת? זה רק קצה הקרחון.
הסתמכות על גורם יחיד, מכל סוג שהוא, היא מתכון לצרות. זה נכון לגבי לקוחות, אבל גם לגבי ספקים ובנקים.
חשוב לזכור:
- לא ספק יחיד, לא בנק יחיד.
- כן גיבויים, כן תוכנית חלופית.
רוב בעלי העסקים רואים רק את הלקוחות שלהם. את הסכנה הם לא מזהים באמת.
אחד המרכיבים הקריטיים בניהול סיכונים בעסקים הוא לבחון את שרשרת האספקה שלכם. מה קורה אם הספק היחיד שלכם מחליט להעלות מחירים, נקלע לקשיים תפעוליים, או פשוט מפסיק לייצר את המוצר שאתם תלויים בו? העסק שלכם עלול להיפגע אנושות, וכל ההבטחות ללקוחות ירדו לטמיון.
זה קרה לרבים וטובים.
דוגמה נוספת היא תלות בבנק יחיד. אנחנו חיים בעולם פיננסי משתנה, והיכולת לגייס אשראי או לנהל תזרים מול גורם אחד בלבד, עשויה להיות בעוכריכם ברגע האמת. קו אשראי שנסגר במפתיע, שינוי מדיניות או פשוט יחסים שהתקררו, והעסק בסכנה. חשוב שתהיו מוכנים עם אלטרנטיבות, ובנק נוסף לפחות, שיוכל לגבות אתכם.
ומה עם כוח האדם? עסק שנשען על עובד מפתח אחד, יזדעזע כולו אם אותו עובד יעזוב או ייעדר. חיוני ליצור מערכות ידע מסודרות, לחלק אחריות ולדאוג שיהיו מספר אנשים שיכולים לבצע תפקידים קריטיים. אלעד הדר מסביר כי "אתם צריכים להיות מוכנים לכל אירוע שלא יהיה". זה אומר גם לטיפול בתחום כוח האדם.
- זהו את נקודות התורפה בשרשרת האספקה.
- צרו קשרים עם ספקים חלופיים באופן יזום.
- פתחו חשבון עסקי בבנק נוסף.
- תעדו תהליכי עבודה וצמצמו תלות באנשים ספציפיים.
לקחים וכלים למניעת קריסה פיננסית
שוק העסקים בישראל תמיד מפתיע. אבל המקרה הספציפי של העסק הזה? זה סיפור אזהרה אמיתי. במקום עוד תיאוריה יפה, כאן מדברים על ביצוע בשטח, ועל המחיר הכואב כשזה לא קורה.
איך בונים עמידות עסקית?
הסיכון בלהישען על לקוח יחיד הוא אדיר. זה כמו לבנות מגדל קלפים. אם אותו לקוח דומיננטי נעלם או קורס, העסק שלך עלול להיגרר אחריו. ניהול סיכונים בעסקים הוא לא מותרות, אלא צורך קיומי.
בניית רזרבות כספיות היא עמוד תווך. תקציב חירום שתוכנן מראש יכול להציל אותך ברגעים הקריטיים. אסור להשאיר את הדברים ליד המקרה.
- לא: להניח "לי זה לא יקרה".
- כן: להתכונן לתרחיש הגרוע ביותר.
- לא: להתמכר להצלחה מיידית.
- כן: לתכנן צעדים קדימה.
מה לעשות כדי לא למצוא את עצמך שם?
תכנון אסטרטגי הוא המפתח. זה אומר לנתח סיכונים, להגדיר יעדים מגוונים ולבנות תוכנית פעולה. אל תיתן לאופטימיות יתר לבלבל אותך.
- בצע סקרי סיכונים תקופתיים לעסק.
- הגדר מספר ספקים ולקוחות מפתח, ואל תאפשר ללקוח אחד להגיע ל-20% מהמחזור.
- בנה תקציב חירום שמכסה לפחות שישה חודשי פעילות.
- הטמע בקרה פיננסית שוטפת על תזרים מזומנים ואשראי לקוחות.
רוב בעלי העסקים רואים "עסקים כרגיל". הוא תמיד מסתכל על ה"מה אם". זו הגישה הנכונה. איתור תקלות, דפוסים, סיכונים, לפני שיהיה מאוחר מדי. זה מה ששומר על העסק חי.
אם אתה מחפש "הזדמנות קלה", יש המון כאלה. אם אתה מחפש ביטחון ויציבות, מתוך הבנה של ניהול סיכונים בעסקים, זה בדיוק מה שאתה צריך.
"אף פעם אל תסתמכו לא על לקוח אחד, לא על עובד אחד, לא על בנק אחד ולא על ספק אחד."
סיכום: עסק יציב הוא עסק מוגן
השוק העסקי בישראל משתנה כל הזמן. יום אחד אתה על הגל, למחרת כבר רודף אחריו.
אבל עסק יציב? זה משהו אחר לגמרי. זה עסק שיודע להתמודד עם הפתעות.
כאן לא מדברים רק על רווחים, אלא על חוסן אמיתי.
כמו אותו עסק שהסתמך על לקוח אחד בלבד, גם אם הוא עבד איתו שנים ארוכות. הלקוח הזה לא רק עזב, הוא גם השאיר חובות כבדים. תוצאה קשה וכואבת, שמשאירה עסק שלם על הברכיים.
זה מראה כמה קריטי לא להיתפס עם המכנסיים למטה.
האמת, אני אומר לך, אסור להסתמך על גורם יחיד, ויהיה אשר יהיה.
ניהול סיכונים בעסקים הוא לא מותרות, הוא הכרח קיומי. הוא מחייב ראייה רחבה, שצופה פני עתיד ומתכוננת לתרחישים בלתי צפויים.
אל תניח שלעולם לא יקרה משהו רע.
תמיד תהיה מוכן.
"אם המדינה לא הייתה מכריחה אתכם לעשות ביטוח לרכב, תמיד הייתם מאמינים שלעולם לא תקרה לכם תאונה כי אתם נהגים ממש ממש זהירים."
כדי לבנות עסק יציב באמת, כזה שישרוד גם כשהשוק משתולל, אתה חייב להפנים:
- לא להישען על לקוח יחיד, פזר את המאמץ.
- לא להיות תלוי בספק יחיד, צור אלטרנטיבות.
- לא לתת לבנק אחד לשלוט, גוון את מקורות המימון.
- לא להסתמך על עובד אחד חיוני, דאג לחפיפה והכשרת מחליפים.
זו לא רק המלצה, זו תוכנית עבודה. בנה את העסק שלך כך שיהיה מוגן, מפולח ומגוון. רק כך תבטיח עתיד יציב ושגשוג מתמשך, גם כשהכל סביב משתנה.
כשההחלטות נעשות מורכבות, תהליך ייעוץ עסקי מסודר עוזר לתרגם אותן לצעדים מעשיים.
שאלות נפוצות
מדוע הסתמכות על לקוח יחיד מסוכנת לעסק?
מהם ההשלכות הפיננסיות של אובדן לקוח עיקרי?
כיצד ניתן להימנע מתלות בלקוח יחיד?
מהי החשיבות של התכוננות לתרחישים שליליים בעסק?
האם כדאי להגדיל את העסק מול לקוח אחד בלבד?
אילו סיכונים נוספים קיימים בתלות בגורם יחיד?
מה הקשר בין ביטוח רכב לניהול סיכונים עסקי?
האם ההסתמכות על 'קשרים ארוכי שנים' מספקת ביטחון?
עוד באותו נושא שיכול לעניין אתכם