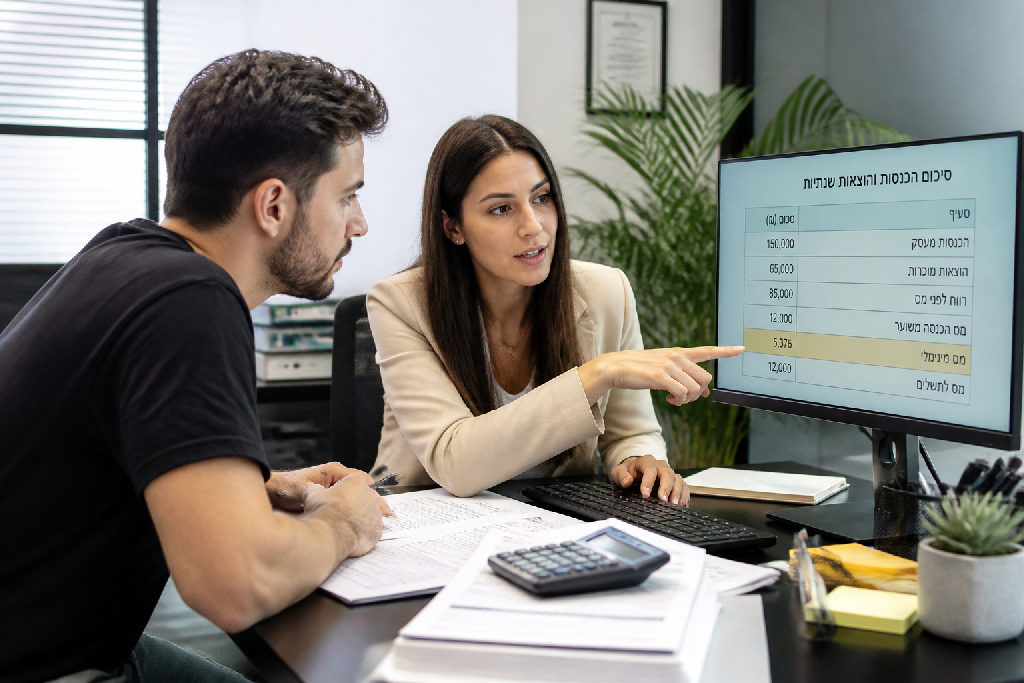
שוק הייעוץ הפיננסי בישראל רווי במומחים שמבטיחים לכם רווחים. אבל כשמדברים על מדרגת המס המינימלית לעצמאי? זה סיפור אחר לגמרי. כאן לא מדברים רק על תיאוריה, אלא על איך זה משפיע ישירות על הכיס שלכם כבר מהשקל הראשון.
מדרגות המס בישראל: איך זה עובד?
שוק העבודה בישראל מורכב. בין אם אתה עצמאי טרי, שכיר ותיק או משלב את השניים, מערכת המס היא חלק בלתי נפרד מהמשוואה הכלכלית. הבנת שיטת המיסוי הפרוגרסיבית כאן היא קריטית, והיא הבסיס לכל דיון על כמה באמת נשאר לך בכיס.
הרעיון מאחורי שיטת המס הוא פשוט: ככל שמרוויחים יותר, משלמים אחוז גבוה יותר. זה תקף לכולם, בלי קשר לסטטוס העסקי. האמת, אף אחד לא אוהב לשלם מיסים. אבל זה המנגנון שמאפשר לנו לחיות במדינה עם שירותים חיוניים כמו כבישים, בתי חולים וביטחון. ככה זה עובד.
נקודות הזכות הן גורם משמעותי שמפחית את נטל המס. הן ניתנות על פי קריטריונים שונים, ומורידות בפועל את סכום המס לתשלום. ההבדל המרכזי בין עצמאי לשכיר טמון בעיקר במועד התשלום ובאופן ניהול התיק, אך העקרונות הבסיסיים של מדרגות המס נשארים זהים.
- לא משנה אם אתה שכיר או עצמאי, מס הכנסה עובד באותו אופן בבסיסו.
- כן תשלם יותר ככל שתרוויח יותר, זוהי שיטה פרוגרסיבית.
אם הרווחת רק 6,000 שקלים בחודש כעצמאי, סביר להניח שעיקר התשלום יהיה לביטוח לאומי, ואולי סכום זניח למס הכנסה, בייחוד עם נקודות זכות רלוונטיות.
הבנה לעומק של
אבל אם 6,000 השקלים הללו מצטרפים למשכורת של 10,000 שקלים כשכיר, התמונה משתנה דרמטית. פתאום, המיסים הופכים למשמעותיים הרבה יותר. אין מה לעשות, זה פשוט ככה.
הכנסה נמוכה לעצמאי: ביטוח לאומי ומס הכנסה
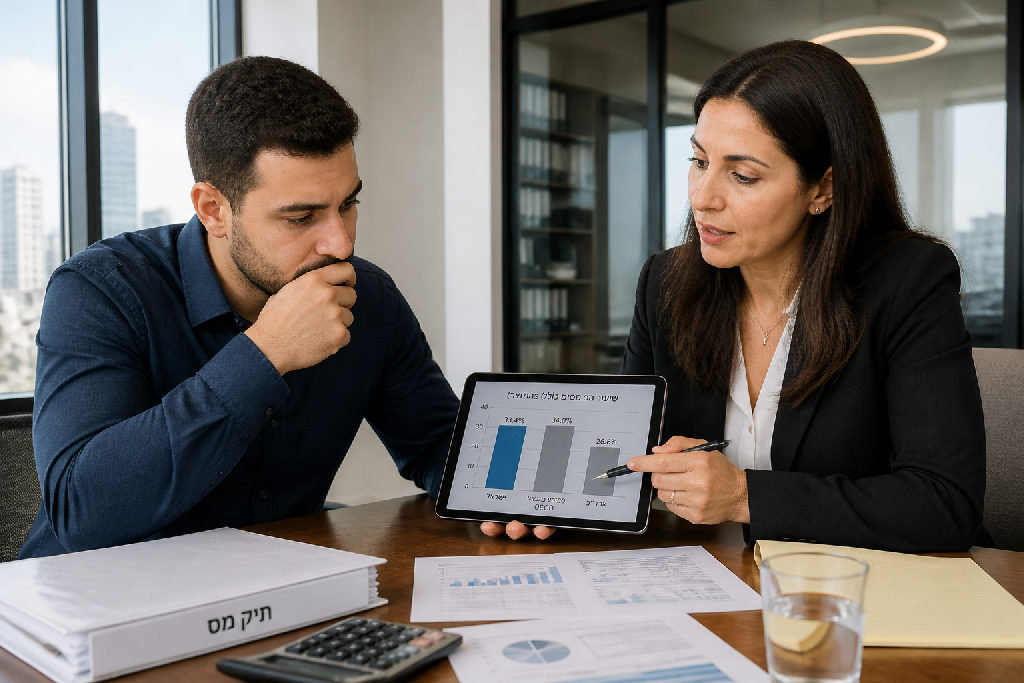
שוק העצמאים בישראל מורכב, במיוחד כשמדובר במס הכנסה. רבים שואלים האם קיים סף מינימלי לתשלום מס, בעיקר בתחילת הדרך העצמאית. קח לדוגמה עצמאי שרק פותח עסק ומרוויח 6,000 ש"ח ברוטו בחודש. האם הוא ישלם מס הכנסה על סכום כזה? התשובה מורכבת מגוונים.
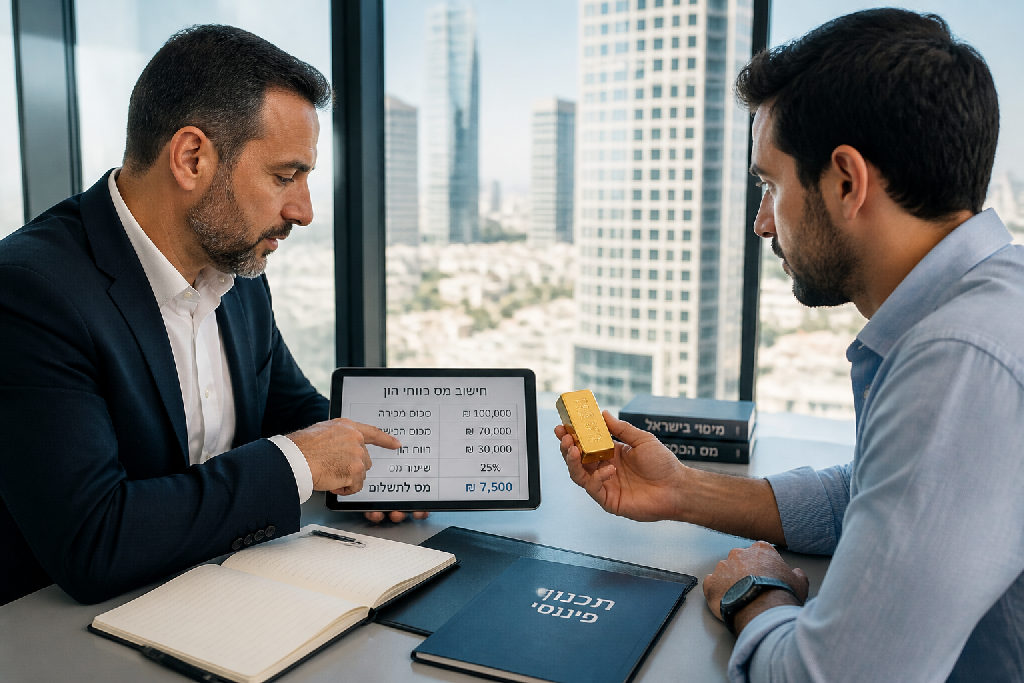
לרוב, על הכנסה חודשית נמוכה יחסית כמו 6,000 ש"ח, סביר להניח שלא ישולם מס הכנסה בפועל. זאת, בזכות נקודות זיכוי אישיות והעובדה ש-מדרגת המס המינימלית לעצמאי מתחילה רק לאחר ניצול נקודות אלו. המדינה רוצה שתרוויח.
אבל יש "אבל" גדול, והוא מגיע מכיוון הביטוח הלאומי. גם אם אתה מרוויח מעט, חובת תשלום ביטוח לאומי חלה עליך מרגע שאתה מוגדר כעצמאי. זוהי רשת ביטחון סוציאלית חיונית, והתשלום אינו תלוי בהכרח בגובה מס ההכנסה.
האמת, מס הכנסה עובד בצורה הגיונית. השיטה מבוססת על מדרגות מס, כשנקודות הזכות מורידות את סכום המס לתשלום. אם זו ההכנסה היחידה שלך, רוב הסיכויים שעיקר התשלום יהיה לביטוח לאומי בלבד.
- לא תשלום אוטומטי של מס הכנסה.
- כן תשלום חובה לביטוח לאומי.
זאת ועוד, התמונה משתנה אם יש לך הכנסות נוספות. עצמאי שמרוויח 6,000 ש"ח כעצמאי, ובמקביל משתכר 10,000 ש"ח כשכיר, יצטרך לשלם מס הכנסה על סך כל הכנסותיו. המערכת מחשבת את הכל כמקשה אחת, ורק אז קובעת את הסכום לתשלום.
השילוב של עצמאי ושכיר: הכנסות משני מקורות
שוק העבודה הישראלי רווי היום ב"היברידיים", אנשים שהם גם שכירים וגם עצמאים. מצב כזה, כביכול אידיאלי, יוצר מורכבות מיסויית לא פשוטה בכלל. הרי אם אתה מרוויח 6,000 שקלים בלבד כעצמאי, ייתכן מאוד שתחמוק מתשלום מס הכנסה, ותשלם בעיקר ביטוח לאומי.
אבל מה קורה כשיש לך הכנסה משמעותית כשכיר? הכל משתנה.
מערכת המס בישראל רואה את ההכנסות שלך באופן כוללני. כלומר, אין הפרדה בין משכורת משכיר לרווחים מעסק עצמאי. כל ההכנסות מצטרפות יחד לקביעת מדרגת המס שלך. אם כשכיר אתה כבר נמצא במדרגת מס גבוהה, הרווחים מהעסק העצמאי שלך, גם אם הם נמוכים יחסית בפני עצמם, יתווספו "מלמעלה" וימוסו בשיעור גבוה יותר כבר מהשקל הראשון.
האמת, זה משהו שרבים לא חושבים עליו.
נקודות למחשבה בניהול הכנסות מעורבות:
- כן להתנהל בשקיפות מלאה מול רשויות המס.
- לא להסתמך על תשלום מינימלי בגין ההכנסה העצמאית בלבד.
- כן לבצע תיאום מס כבר בתחילת השנה.
ניהול נכון של הכנסות מעורבות דורש הבנה עמוקה של כללי המס ותכנון פיננסי מקצועי. במקרים אלה, מדרגת המס המינימלית לעצמאי כבר לא רלוונטית כשהיא עומדת בפני עצמה, וכל הרווחים נכנסים לתוך "סל" אחד. חשוב להבין כיצד נקודות הזכות מנוצלות, ולאן "נופלים" הרווחים מהצד. תכנון מוקפד ימנע הפתעות לא נעימות בסוף השנה מול מס הכנסה.
מדוע אנחנו משלמים מיסים? התפקיד החברתי והכלכלי
רבים תוהים האם בכלל יש מדרגת המס המינימלית לעצמאי, במיוחד כשההכנסות בהתחלה לא בשמיים. אבל לפני שצוללים למספרים, חשוב להבין למה בכלל אנחנו משלמים מיסים. הרי אף אחד לא קם בבוקר עם חשק לשלם למדינה.
האמת היא שהמערכת הזו היא הבסיס לכל מה שאנחנו מקבלים כחברה. כל כביש שאנחנו נוסעים בו, כל בית חולים שמציל חיים, ואפילו הצבא שמגן עלינו, כל אלה ממומנים מכספי המיסים. זה לא קסם, יש מישהו שצריך לשלם על זה, וזה אנחנו.
לדברי אלעד הדר, רבים נוטים לשכוח את הקשר הישיר בין תשלומי המס לשירותים שהמדינה מספקת. אנחנו מקבלים תשתיות, בריאות וביטחון, אבל לעיתים נדירות אנחנו עוצרים לחשוב מאיפה הכסף מגיע. זה התפקיד החברתי המובהק של המיסוי.
ומה לגבי ההוגנות? כאן הדעות חלוקות. על פניו, מערכת המס מנסה להיות הוגנת, ככל שאתה מרוויח יותר, אתה משלם יותר, באמצעות מדרגות מס ונקודות זיכוי. אבל בין ה"הגיוני" ל"הוגן" יש פער. עצמאים וגם שכירים, כולנו היינו רוצים שכל השכר יישאר אצלנו.
זו הנחה אנושית, כמובן. אבל המציאות מורכבת יותר. מניסיוני, הבנה עמוקה של מטרת המיסוי, מעבר לסכומים שאנחנו רואים בתלוש, יכולה לשנות את הפרספקטיבה.
- לא: עוד סתם הוצאה
- כן: השקעה בחברה שבה אנחנו חיים
טיפים לתכנון מס נכון לעצמאים
שוק העצמאים בישראל גדל כל הזמן, עם הזדמנויות ואתגרים כאחד. רבים שואלים על מדרגת המס המינימלית לעצמאי, אבל השאלה הנכונה היא איך למקסם את הרווח הנקי בתוך המגבלות הקיימות. תכנון מס נכון הוא לא רק עניין של חוק וסדר, אלא כלי עסקי לגיטימי וחשוב. הוא יכול לעשות את ההבדל בין עסק ששורד בקושי לעסק שצומח ומשגשג.
האמת? אסור לך להשאיר את זה ליד המקרה. המערכת מורכבת. מס הכנסה, ביטוח לאומי ומע"מ דורשים הבנה מעמיקה, והתייעצות עם איש מקצוע היא לא המלצה, היא חובה. יועץ מס או רואה חשבון יכולים לנתח את המצב הייחודי שלך ולמצוא עבורך את הדרך היעילה ביותר לחיסכון במס, בהתאם לחוק.
אחד הדברים החשובים ביותר הוא להכיר את כל נקודות הזיכוי וההטבות שמגיעות לך. יש הרבה כאלה. חלקן אוניברסליות, חלקן ספציפיות לעצמאים, להורים, לתושבי פריפריה ועוד. כל נקודה שווה כסף. לכן, חשוב מאוד לעבור על זה עם רואה החשבון שלך.
ניהול ספרים מסודר הוא עמוד התווך של כל עסק עצמאי, גדול כקטן. זה לא רק נועד לעמוד בדרישות החוק; זה הבסיס לתכנון מס אפקטיבי.
- לא תאוריות מופשטות.
- כן פעולות בשטח.
הפרדה ברורה בין הוצאות עסקיות ופרטיות היא קריטית. כל הוצאה עסקית מוכרת מפחיתה את ההכנסה החייבת, ובכך גם את נטל המס. שמור על כל קבלה. כל חשבונית. תיעוד מלא של כל הכנסה והוצאה הוא המפתח. מניסיוני, עסקים קטנים נוטים לזלזל בזה. אל תהיה אחד מהם.
סיכום
אז מהי בעצם מדרגת המס המינימלית לעצמאי? התשובה היא קצת יותר מורכבת מ"מספר קסם" אחד. אין פשוט מדרגת מס מינימלית לעצמאי כשלעצמה, אלא חישוב כולל הלוקח בחשבון את מכלול ההכנסות, ההוצאות, נקודות הזכות ואפילו את הסטטוס התעסוקתי שלך.
עצמאי מתחיל, גם כשהוא מרוויח 6,000 שקלים ברוטו בחודש, לא ישלם בהכרח מס הכנסה גבוה. אבל הוא כן ישלם ביטוח לאומי. למעשה, ביטוח לאומי הוא תשלום כמעט ודאי, מהשקל הראשון, וחשוב לזכור אותו כחלק מהנטל הכולל.
הדברים מסתבכים מעט יותר כשאתה גם עצמאי וגם שכיר. כאן נכנס לתמונה חישוב מס כולל לכלל ההכנסות שלך, מה שיכול להקפיץ אותך למדרגת מס גבוהה יותר גם על הרווחים העצמאיים, גם אם הם נמוכים יחסית. המערכת הגיונית, אבל לא תמיד מרגישה הוגנת.
האמת, אף אחד לא אוהב לשלם מיסים. כולנו רוצים שהכסף יישאר אצלנו. אבל הנה העניין: המדינה, הכבישים, שירותי הבריאות, הביטחון, כל אלה דורשים מימון. וזה מגיע מהמיסים שאנחנו משלמים.
אז איך מנווטים נכון?
- מבינים את מדרגות המס בישראל.
- מתכננים את ההכנסות וההוצאות באופן מושכל.
- מתייעצים עם איש מקצוע להבנת ההשלכות של שילוב עצמאי-שכיר.
- זוכרים שביטוח לאומי הוא מרכיב קבוע.
הבנה ותכנון מס נכונים הם קריטיים להצלחה כלכלית. זה לא רק לשלם פחות, אלא לשלם נכון.
אם אתה מחפש מי שיגיד לך "הכל בסדר" בלי להסתכל על המספרים, יש המון כאלה. אם אתה מחפש הבנה עמוקה של
מדרגת המס המינימלית לעצמאי עבורך, כולל כל המשתנים, הבנה יסודית היא בדיוק מה שאתה צריך.
הדרך הקצרה לבדוק את זה על העסק שלך היא ייעוץ עסקי מקצועי עם מי שמכיר את השטח.
שאלות נפוצות
האם יש מדרגת מס מינימלית קבועה לעצמאי?
האם עצמאי שמרוויח 6,000 ש"ח בחודש ישלם מס הכנסה?
מה קורה כאשר עצמאי עובד גם כשכיר?
מדוע אנחנו משלמים מיסים?
עוד באותו נושא שיכול לעניין אתכם