שוק האשראי בישראל עמוס עד אפס מקום, עם אינספור פתרונות לכל גיל ומצב. אבל כשמדברים על כרטיסי אשראי נטענים לילדים? זה משהו אחר לגמרי. זו לא סתם עוד אפליקציית בנק; זו תופעה שצריך להבין את ההשלכות שלה.
צמצום שימוש במזומן: המציאות החדשה
שוק כרטיסי האשראי והתשלומים הדיגיטליים בישראל מלא עד אפס מקום. אבל כרטיסי אשראי נטענים לילדים? זה משהו אחר לגמרי. במקום עוד טקסט יבש על רגולציה, כאן מדברים על איך זה משפיע עלינו ביומיום.
חוק צמצום השימוש במזומן שינה את כללי המשחק. פתאום, קניות קטנות שפעם היינו עושים במזומן הפכו למסובכות יותר, גם עבורנו וגם עבור הילדים שלנו. אם פעם הילד היה יכול לקנות ממתק או משחק קטן בכסף שהרוויח, היום זה כבר לא כל כך פשוט. המציאות הזו יוצרת אתגרים משמעותיים. אתה רוצה שהילד שלך יהיה עצמאי, אבל גם שתהיה לך שליטה.
המעבר לחברה ללא מזומן הוא הדרגתי, אבל הוא כאן. כיום, יותר ויותר בתי עסק, אפילו קטנים, מעדיפים תשלום דיגיטלי. זה אומר פחות קופות עם עודף, פחות התעסקות, ויותר מהירות.
- לא עודף שצריך לספור.
- לא לחפש שטרות בכיס.
- כן תשלום מהיר ונוח.
- כן מעקב אחרי ההוצאות.
האמת, העולם משתנה בקצב מסחרר. זה לא רק נוחות; זו מגמה כלכלית רחבה שמטרתה גם להילחם בהון שחור. אבל ההשפעות? אתה מרגיש אותן בכיס, וגם הילדים שלך מרגישים אותן. וזה מוביל אותנו בדיוק לפתרונות כמו כרטיסי אשראי נטענים לילדים.
כרטיסי אשראי נטענים: המענה לילדים
שוק האשראי בישראל הולך ומתרחב, ועכשיו הוא מגיע גם לכיס של הדור הצעיר. כרטיסי אשראי נטענים לילדים הם כבר לא מדע בדיוני, אלא פתרון מעשי שצובר תאוצה. אבל מה זה בכלל, ואיך זה עובד?
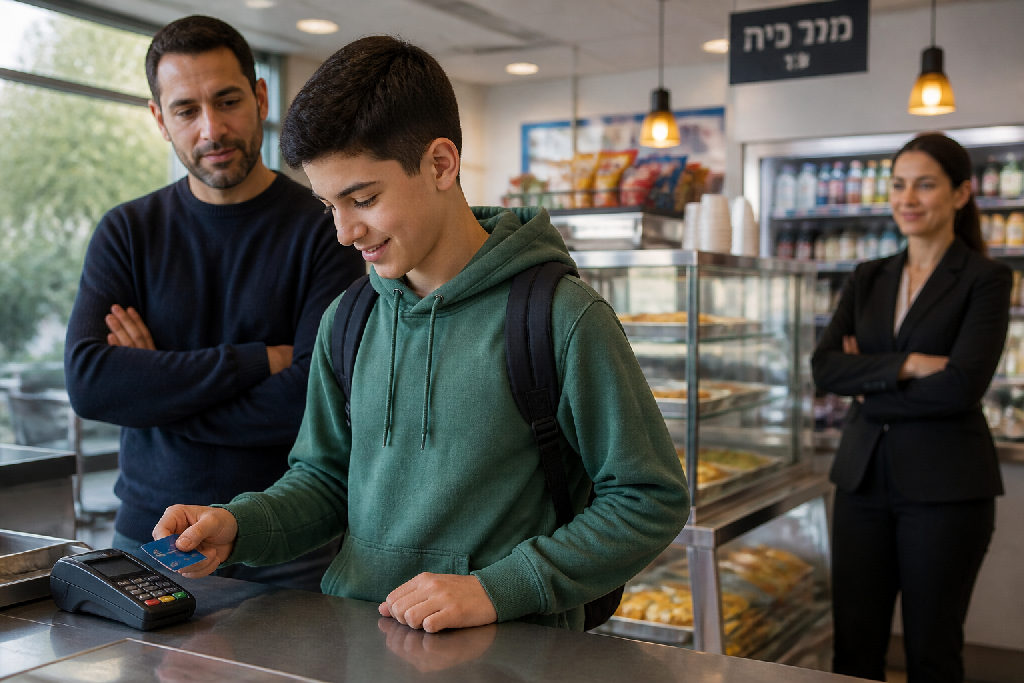
מדובר בכרטיס פלסטיק לכל דבר, עם פס מגנטי ושבב, שמתפקד כמעט כמו כרטיס דביט רגיל, אך עם מגבלה מהותית אחת: הוא עובד רק על בסיס טעינה מראש. ההורים מעבירים אליו סכום כסף מוגדר, ורק את הסכום הזה הילד יכול לבזבז.
השליטה המלאה נמצאת אצל ההורים. אתה מחליט כמה כסף להעמיס, ומתי. זה מאפשר ללמד את הילדים אחריות פיננסית בצורה מבוקרת. בלי הפתעות, בלי חריגות.
"זה קצת כמו שתעשיית התרופות עם הזמן מורידה את גובה הרף שממנו צריך לקחת את התרופה, כדי שיהיו יותר חולים שצורכים תרופות."
היתרונות ברורים. מצד אחד, לילדים יש עצמאות כלכלית. מצד שני, להורים יש שקט נפשי. זהו כלי מצוין ללמד אותם על ערך הכסף, על תקציב, ועל קבלת החלטות צרכניות.
אז איך זה משתלב בחיי היומיום שלהם?
- כן – קניית חטיף בקיוסק בית הספר.
- כן – תשלום על ספר חדש בחנות.
- לא – חריגה מהתקציב שהוגדר מראש.
- לא – יצירת חובות בלתי צפויים.
ילד יכול לקנות עם הכרטיס את ארוחת הצהריים בבית הספר, או לשלם על כניסה לבריכה עם חברים. יש לו גמישות, אבל עם גבולות. אתה נותן לו חופש, אבל שומר על בקרה.
מאחורי הקלעים: מניעי חברות האשראי
חברות האשראי רואות בילדים קהל יעד אסטרטגי. הן לא סתם "טובות לב" כשהן מציעות פתרונות תשלום. המטרה ברורה: להגדיל את בסיס הלקוחות ולהבטיח נאמנות כבר מגיל צעיר. ככל שיותר אנשים משתמשים בכרטיסים שלהן, כך גדלים הרווחים.
זוהי דינמיקה מוכרת מעולמות תוכן אחרים. תחשבו על תעשיית התרופות, למשל. לעיתים קרובות, היא מורידה את סף ה"מחלה" שמצדיקה טיפול, פשוט כדי להגדיל את מספר הלקוחות. יותר מטופלים? יותר מכירות. אותה לוגיקה בדיוק חלה כאן.
תעשיות שמגלגלות מיליארדים, כמו בנקים וחברות אשראי, מחפשות תמיד דרכים להתרחב. והן מצאו קהל יעד חדש: הילדים.
אבל איך גורמים לילדים, ובעיקר להוריהם, לאמץ את השינוי?
- הפחתת השימוש במזומן: החוק החדש מקשה על קנייה במזומן במקומות מסוימים.
- פיתרון קל להורים: מציעים כרטיסי אשראי נטענים לילדים כמענה נוח ובטוח.
- "דמי טיפול" שקופים: גובים אחוז קטן, לא מההורה, אלא מבית העסק בו הילד מבזבז.
זה win-win לכאורה. ההורים נהנים משקט נפשי, הילדים עצמאים יותר, וחברות האשראי? הן מרוויחות מכל עסקה ועסקה, ומחנכות דור שלם להשתמש בכרטיסים. זו לא המלצה, זו עובדה בשטח.
הזדמנות לחינוך פיננסי או חשיפה מוקדמת לצריכה?
השוק הישראלי מלא בפתרונות תשלום לכל גיל. אבל כרטיסי אשראי נטענים לילדים? זה משהו אחר לגמרי. במקום עוד כלי תשלום שקוף, כאן מדברים על צומת דרכים בחינוך הפיננסי של הדור הבא.
מצד אחד, יש פה פוטנציאל אדיר. הורים רבים רואים בכרטיס הנטען כלי מצוין ללמד את הילדים על ערך הכסף, ניהול תקציב ואחריות. לא עוד בקשות ספונטניות ברגע האחרון, אלא הבנה שהכסף בכרטיס הוא סופי, ושיש לתכנן את ההוצאות. זהו שיעור מעשי בכלכלה.
מצד שני, אי אפשר להתעלם מהצד השני של המטבע. האם אנחנו לא חושפים את הילדים לעולם הצרכנות המודרני מוקדם מדי? חברות האשראי מעוניינות להרחיב את מעגל הלקוחות שלהן. זה טבעי. אך יש מי שטוען, וצריך להקשיב לו, שהקלות הבלתי נסבלת של התשלום בכרטיס, לעומת הכסף המזומן המוחשי, עלולה דווקא לטשטש את תחושת הערך.
האמת, זו דילמה אמיתית.
ההחלטה אם להעניק לילד כרטיס אשראי נטען היא אישית לחלוטין, ודורשת מחשבה עמוקה על העקרונות שרוצים להנחיל לו.
- לא כלי לבזבוז בלתי מבוקר.
- כן כלי ללימוד ניהול כספים.
הורים צריכים לשאול את עצמם: האם הכרטיס ילווה בהסברים, בקרה והכוונה, או שהוא יהפוך לעוד אמצעי קל להשגת מטרות צרכניות? כפי שמסביר אלעד הדר, יועץ עסקי, לעיתים הפתרונות הפשוטים ביותר טומנים בחובם אתגרים מורכבים יותר ממה שנראה לעין. אנחנו כהורים, בוחרים אם זה שיעור לחיים או עוד שיעור קנייה.
לבחור נכון: טיפים להורים
השימוש בכרטיסי אשראי נטענים לילדים הוא כלי שיכול להיות מצוין, אבל הוא דורש אחריות והכוונה. כאן, ההורים נכנסים לתמונה. המטרה היא לא רק לתת לילד כרטיס, אלא להפוך את זה לכלי חינוכי אמיתי.
הגדירו מגבלות תקציב מראש וכללים ברורים. זה קריטי. לפני שאתם מעמיסים כסף על הכרטיס, שבו עם הילד והחליטו יחד כמה כסף מיועד למה. ממה הוא קונה דברים "כיפיים"? מה לצרכים בסיסיים? ברור מאוד: אין חריגות.
זה לא נגמר בזה.
מעורבות ושיחות פתוחות הן המפתח. דבר איתם על כסף, על ערך, על סדרי עדיפויות. תשאלו אותם מה הם מתכננים לקנות, איך הם מתקצבים. מניסיוני, ילדים שמבינים את המגבלות וההיגיון מאחוריהן, מתנהלים בצורה אחראית יותר, אני אומר לך. זה שיעור לחיים.
בחנו גם אלטרנטיבות ופתרונות נוספים לניהול כסף. כרטיסי אשראי נטענים לילדים הם פתרון אחד, אבל לא היחיד. יש אפליקציות לניהול תקציב, יש קופת חיסכון פיזית ואפילו חשבונות בנק ייעודיים לנוער עם פיקוח הורי. המטרה היא שהילד ילמד לנהל כסף, לא רק לבזבז אותו.
- לא עודף כסף זמין בלי פיקוח.
- כן כלי לחינוך פיננסי.
- לא פתרון קסם לבעיות תקציב.
- כן הזדמנות ללמד אחריות.
תחשבו תמיד: מה השיעור שאני רוצה שהילד שלי ילמד מזה?
סיכום: שילוב בין נוחות, בקרה והבנת האינטרסים
כשמדברים על כרטיסי אשראי נטענים לילדים, אי אפשר להתעלם מהפרקטיקה. מדובר בכלי נוח שמקל על ההורים ומאפשר לילדים עצמאות מסוימת. אין צורך במזומן, יש שליטה על ההוצאות, וקל לעקוב אחרי כל פעולה. זהו יתרון משמעותי בעולם שהולך ונעשה פחות מזומן. לילד יש כסף זמין, וההורה יודע בדיוק כמה ואיפה הוא הוציא אותו. זו פשטות מנצחת.
אבל מעבר לנוחות, יש כאן הזדמנות אמיתית לחינוך פיננסי. כרטיסים נטענים מאפשרים להורים להעניק לילדיהם שיעור חשוב בניהול תקציב, קבלת החלטות כלכליות ובקרה על הוצאות. אתה יכול ללמוד על ערך הכסף, לתכנן קניות ולהבין את המשמעות של מסגרת תקציב. זו אחריות קטנה שבונה בסיס גדול לעתיד. בקרה הורית היא המפתח כאן.
עם זאת, אי אפשר להתעלם מהמניעים הכלכליים מאחורי התופעה. תעשיית האשראי והבנקים הן מעצמות שמגלגלות מיליארדים. כמו תעשיית התרופות שמורידה את הרף לצריכת תרופות, כך חברות האשראי רואות בילדים קהל יעד חדש ומשתלם. הגבלת השימוש במזומן לצד הצעת כרטיסי אשראי נטענים לילדים היא לא מקרית. הם מעוניינים להכניס אותך למערכת מגיל צעיר, לא רק כדי להרוויח מכל עסקה, אלא כדי להבטיח את נאמנותך כשהילד יגדל. זו האמת.
המטרה היא להרחיב את מאגר הלקוחות שלהם. אתה רוצה להבין את המשחק. אז האם כרטיסי אשראי נטענים לילדים הם דבר טוב? כן, במידה ואתה ההורה מודע, משתמש בכלי לחינוך, ומבין בדיוק מה האינטרסים שמניעים את השוק. כי בסופו של דבר, מישהו מרוויח. תמיד.
שאלות נפוצות
מהו חוק צמצום השימוש במזומן וכיצד הוא משפיע על ילדים?
מהם כרטיסי אשראי נטענים המיועדים לילדים?
האם חברות האשראי מרוויחות מכרטיסים נטענים לילדים?
מה היתרונות של כרטיס אשראי נטען עבור ילדים והורים?
האם יש חששות אתיים בנוגע לשימוש בכרטיסים נטענים לילדים?
עוד באותו נושא שיכול לעניין אתכם