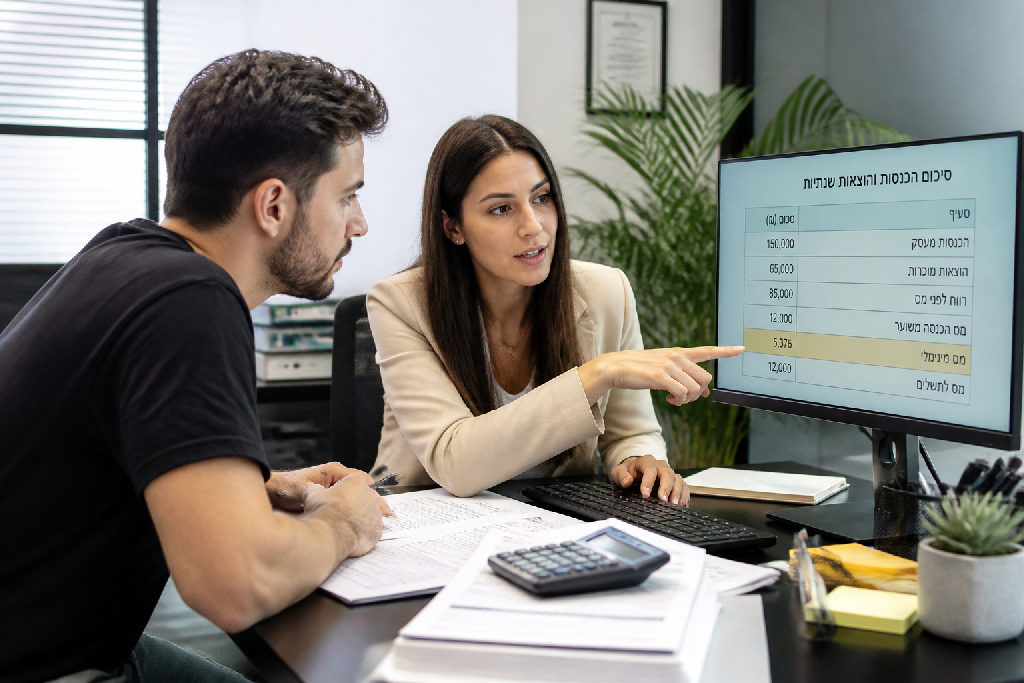
עולם העסקים בישראל מלא בעצמאיים שבטוחים שהממשלה אשמה בכל שקל שחסר להם בקופה. אבל האמת על מיסים על עסקים קטנים? זה משהו אחר לגמרי. במקום עוד תלונה על ארנונה וחשמל, הגיע הזמן להבין איך הסיכון שבחרת לקחת קשור ישירות למס שאתה משלם.
תחושת הנטל של בעלי העסקים בישראל
כמעט כל עצמאי שתפגוש ברחוב יספר לך את אותו הסיפור תוך שתי דקות. הארנונה העסקית חונקת, חשבון החשמל מנופח, והביטוח הלאומי לוקח אלפי שקלים כל חודש אבל נעלם בדיוק ברגע שאתה צריך גב. כשרואים את התחשיב בסוף החודש, קל להרגיש שהנושא של מיסים על עסקים קטנים הפך למלכודת שנועדה להכשיל אותך מראש.
זה מתסכל. זה מכעיס.
האמת, קל לשקוע בזעם מול המערכת, אבל צריך לראות את התמונה הרחבה. מדינה צריכה תקציב שוטף כדי לתפקד, ואת הכסף הזה אי אפשר לגבות מעובד ניקיון שמרוויח שכר מינימום במשרה חלקית. עסק הוא מנוע שמייצר כסף, ומדרגות המס פועלות כך שככל שהרווח שלך עולה, כך גם הנתח שהרשויות דורשות. אף אחד לא חייב להיות עצמאי. זו בחירה אישית לקחת סיכון גדול יותר בשביל הסיכוי להרוויח הרבה יותר, וההוצאות הגבוהות הן חלק בלתי נפרד מכללי המשחק האלה.
במקום להיתקע במלחמה יומיומית מול המציאות, עדיף לחלק את הפעולות בצורה חדה:
- לא לשרוף שעות עבודה על כעס מול פקידי שומה, דוחות וחשבונות ארנונה.
- כן לתמחר את השירותים שלך נכון, לחשב מקדמות מראש ולהכניס את עלויות המס ישירות לתוך התמחור ללקוח.
ההבדל בין עסק שמחזיק מעמד לכזה שנסגר אינו גובה המס שהמדינה דורשת. שני העסקים פועלים תחת אותם חוקים בדיוק. השוני האמיתי נמצא בהבנה שהמיסוי הוא פשוט עוד שורת עלות בעסק, בדיוק כמו שכר דירה או רכישת מלאי. ברגע שאתה מפסיק להילחם בזה ומתחיל לנהל את זה כנתון קיים, הרווח הנקי שלך נשאר בידיים שלך.
איך עובדות מדרגות המס על הרווח העסקי
קל לצעוק שהמדינה שותה לנו את הכסף בקש.
האמת, השיטה עובדת לפי היגיון ברור ודי פשוט. מס הכנסה בישראל הוא מס פרוגרסיבי. זה אומר דבר אחד בסיסי: אתה לא משלם מס לפי כמה שרעשת, כמה התאמצת או כמה חשמל העסק צרך, אלא רק לפי מה שנשאר לך בכיס בסוף החודש. יש רווח? משלמים. אין רווח? לא משלמים שקל מס הכנסה.
קח עובדת ניקיון בעירייה שעובדת ארבע שעות ביום. ההכנסה שלה נמוכה, ולכן מדרגת המס שלה אפסית. אם העסק שלך מייצר רווח זהה לשכר שלה, תשלם בדיוק את אותו המס שהיא משלמת. אבל אם העסק מרוויח פי עשרה ממנה, אתה כבר מטפס בסולם המדרגות. ככה זה עובד. מי שמייצר יותר, נושא בנטל כבד יותר.
כשמסתכלים על הנושא של מיסים על עסקים קטנים, חייבים להפריד בין תחושת הבטן לבין המספרים:
- לא משלמים מס על המחזור, אלא על הרווח הנקי בלבד.
- לא קופצים למדרגת מס גבוהה על כל השקל הראשון, אלא רק על החלק שמעל הרף.
- כן משלמים סכומים גדולים יותר ככל שהצלחת לייצר יותר כסף.
עסק הוא לא שכיר.
בעסק יש הוצאות כבדות יותר, סיכון יומיומי ואי ודאות מתמדת. יחד עם הסיכון מגיע גם הפוטנציאל לייצר הכנסה ששכיר ממוצע לא יכול להגיע אליה. אי אפשר לשאוף לרווחים של פעילות עסקית צומחת ולצפות לשלם מס של משרה חלקית.
עלויות תפעול שוטפות שכל עצמאי חייב לקחת בחשבון
הרבה בעלי עסקים מרגישים שהמדינה פשוט מחפשת דרכים לרוקן להם את הקופה. האמת, קשה להתווכח עם התחושה הזו כשרואים את החשבונות בסוף החודש. תעריף החשמל העסקי מזנק, והארנונה ברשויות המקומיות יקרה פי כמה מזו של דירת מגורים רגילה. כל מטר מרובע בעסק עולה כסף עוד לפני שהלקוח הראשון בכלל נכנס בדלת.
עסק זה לא תחביב.
מעבר להוצאות המבנה, יש את התשלום החודשי למוסד לביטוח לאומי. שכיר בקושי מסתכל על השורה הזו בתלוש. אתה, לעומת זאת, רואה את המקדמות יורדות ישירות מחשבון הבנק בכל חודש, ובזמן משבר אתה זה שנשאר להוכיח שמגיע לך סיוע. הדיון סביב נושא של מיסים על עסקים קטנים הוא לא תיאורטי. הוא יושב לך ישירות על התזרים.
כדי לשרוד תקופות של האטה בלי לקרוס, כרית ביטחון פיננסית היא לא המלצה אלא חובה. הנה מה שצריך לעשות בפועל:
- פתיחת חשבון בנק נפרד להפקדות מסים וביטוח לאומי בלבד
- שריון רזרבה נזילה שמכסה שלושה חודשי תפעול מלאים
- בדיקה מקצועית של סיווג הארנונה בעירייה להפחתת חיובים עודפים
- ניהול מעקב שבועי קפדני אחרי תזרים המזומנים הצפוי
אף אחד לא מבטיח חיים קלים למי שבוחר בעצמאות. ההוצאות הקבועות ימשיכו לדפוק כמו שעון, והאחריות להחזיק את הראש מעל המים היא לגמרי שלך.
המשוואה הכלכלית של סיכון מול סיכוי בעסק
קל להאשים את המערכת. קל מאוד לצעוק שחשבון החשמל מנופח, שהארנונה כבדה ושהמדינה לוקחת נתח גדול מדי. אבל האמת, מי שבוחר לפתוח עסק חותם מראש על חוזה של אי ודאות מתמדת. אף אחד לא מבטיח לך הפקדה לחשבון בראשון לחודש. אין הבטחות ואין הנחות.
אין פה רשת
דרכים מעשיות להתמודדות עם יוקר הניהול העסקי
קל מאוד להאשים את המדינה. החשמל יקר, הארנונה לוחצת, והתחושה היא שכולם שותפים לרווחים שלך בלי לשאת בשום סיכון. אבל צעקות לא ישנו את המציאות. ברגע שבחרת להקים עסק, בחרת לקחת סיכונים כדי לייצר הכנסה גבוהה יותר. עכשיו צריך לדעת לנהל אותה.
המספרים לא משקרים.
האמת, חלק גדול מבעלי העסקים שמתלוננים על חנק כלכלי פשוט לא בנו תשתית נכונה מהיום הראשון. התמודדות עם מיסים על עסקים קטנים דורשת משמעת ותכנון קר, לא תסכול.
- מעקב קפדני אחרי הוצאות מוכרות: שמור כל קבלה וחשבונית. דלק, ציוד משרדי, תקשורת, נסיעות וכל רכישה שמשרתת את העסק. כל שקל שאתה מפספס ולא מדווח מגדיל את הרווח הרשמי שלך על הנייר, ואיתו קופץ תשלום המס שתשלם בפועל בסוף השנה.
- תמחור שמגלם את עלויות המס מראש: אל תתמחר שירות או מוצר לפי מה שמתחשק למתחרים שלך. התעריף שלך חייב לכלול בתוכו ביטוח לאומי, מקדמות מס הכנסה, פנסיה והוצאות תפעול שוטפות. אם לא גילמת את נטל המס בתוך המחיר ללקוח, אתה עובד בהפסד.
- עבודה רציפה עם רואה חשבון ויועץ עסקי: אל תדבר עם אנשי המקצוע שלך רק פעם בשנה לקראת הדוח השנתי. קבע פגישת עבודה קבועה מדי רבעון לבדיקת מקדמות, תכנון מס חוקי והבנת הרווחיות הריאלית שלך. ליווי מקצועי נכון חוסך לך אלפי שקלים של קנסות וטעויות חישוב.
רוב העסקים מחכים למשבר כדי להציץ בדוחות. עסקים יציבים בודקים אותם בכל שבוע.
במקום לצפות שהחשמל יוזל או שהמיסוי יירד מחר בבוקר, קח שליטה על המספרים שלך. סדר בהוצאות ותמחור מדויק ישאירו אצלך בכיס הרבה יותר כסף מכל ויכוח על מדיניות.
סיכום
קל מאוד להאשים את המדינה. ארנונה עסקית, מחירי חשמל, ביטוח לאומי. הנטל קיים וכבד, אבל תשלום מיסים על עסקים קטנים הוא לא הפתעה שנחתה משום מקום. אלה כללי המשחק. מי שמייצר הכנסות משלם מס לפי מדרגות, ומי שמרוויח יותר נדרש לשלם יותר. אי אפשר לבנות תוכנית עסקית על משאלת לב שההוצאות ייעלמו מעצמן.
זה פשוט לא עובד ככה.
רוב השכירים בוחרים ביטחון, שעות קבועות ותלוש שנכנס בזמן. עצמאי בוחר לקחת סיכון מחושב תמורת הסיכוי לייצר עצמאות ורווחים גבוהים בהרבה. אף אחד לא חייב לפתוח עסק, אבל ברגע שבחרת להיכנס לזירה הזו, האחריות לעמוד בהתחייבויות עוברת ישירות אליך. אי אפשר לדרוש הכנסה של בעל עסק יחד עם שקט נפשי של עובד שכיר.
האמת, להילחם במציאות לא יכניס לך שקל לקופה. יציבות פיננסית מגיעה רק מתוך שליטה במספרים:
- תמחור ריאלי שמגלם מראש את עלויות המס והתקורות
- הפרדה מוחלטת בין כספי מע"מ ומקדמות לבין הכסף הפנוי בעובר ושב
- בניית כרית ביטחון של שלושה חודשי פעילות לפחות לזמני משבר
אם אתה מחפש ודאות נטולת סיכונים, עדיף להישאר שכיר. אם אתה מחפש לבנות משהו משלך, תפסיק להתווכח עם המציאות הכלכלית ותתחיל לנהל אותה.
לפי אלעד הדר, בעלי עסקים רבים מתמקדים במחזור ולא ברווח.
שאלות נפוצות
כיצד נקבע גובה המס שמשלם עצמאי בישראל?
מה ההבדל המרכזי בין סיכוני העצמאי למעמדו של שכיר?
האם ניתן להתמודד בצורה יעילה עם נטל התשלומים לרשויות?
מדוע עצמאיים נדרשים לשלם ביטוח לאומי גם בתקופות משבר?
עוד באותו נושא שיכול לעניין אתכם