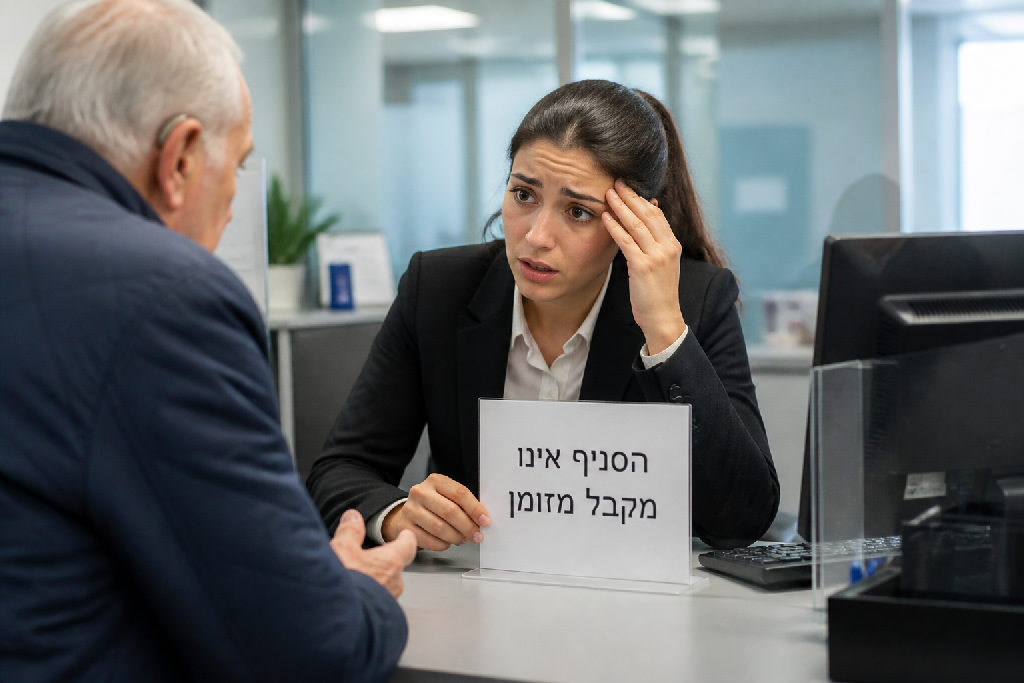
השיח על העלמת מזומן מהחנויות צובר תאוצה, ורבים מרגישים שמדובר בעוד גזירה שהציבור צריך לבלוע. אבל מה אם מדובר בתוכנית גדולה בהרבה? יש מי שמכיר את התמונה המלאה, ולא מהיום.
מבוא: המגמה העולמית להעלמת המזומן
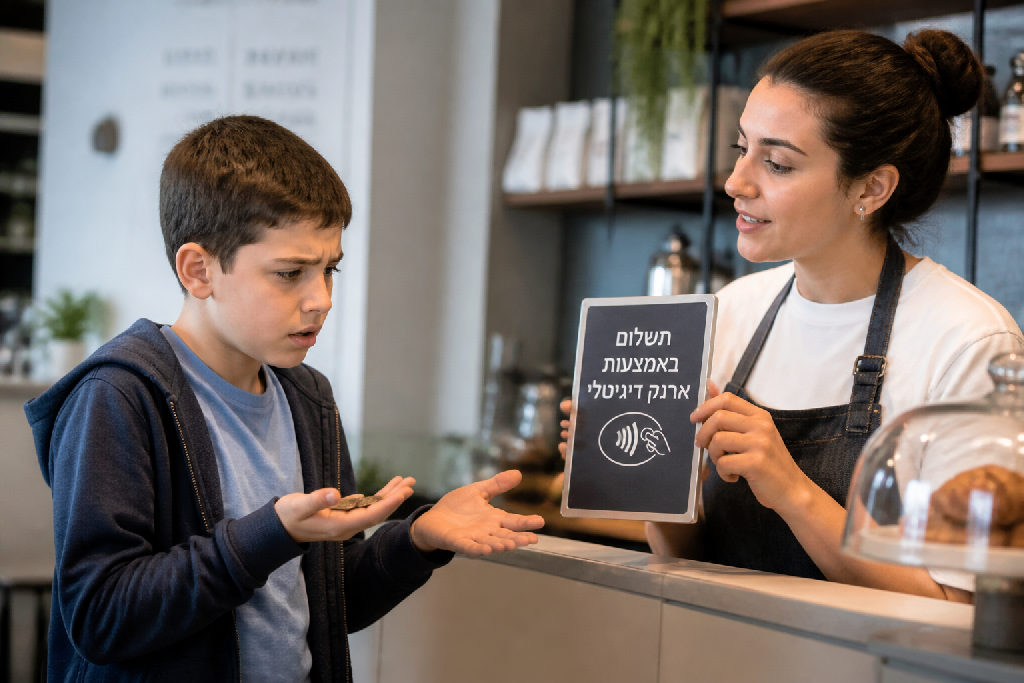
שוק העסקאות בישראל ובעולם משתנה במהירות. המזומן, שפעם היה מלך, מוצא את עצמו נדחק לפינה. יותר ויותר עסקים עוברים לעבוד ללא קבלה פיזית, ויותר צרכנים מעדיפים כרטיסי אשראי, אפליקציות תשלום ופתרונות דיגיטליים אחרים.
האמת? זו לא רק מגמה ספונטנית. מניסיוני, יש כאן תוכנית ברורה להפחתה משמעותית בשימוש במזומן, ובסופו של דבר, להעלמת מזומן כמעט מוחלטת מהמחזור. נכון, זה יכול להישמע דרמטי, אבל אם תסתכל מסביב, תבין שזה כבר קורה.
ההתנגדות למהלכים האלה אינה חדשה. עוד כשהועלה חוק צמצום השימוש במזומן בישראל, והיה ניסיון להעביר את ההגבלה על השטר של ה-200 שקלים, רבים נלחמו בזה. ההתנגדות הציבורית והפוליטית היא קריטית במקרים כאלה. הנה כמה דברים שהבנו לאורך הדרך:
- לא כל תוכנית ממשלתית חייבת לעבור חלק.
- כן, ללחץ ציבורי יש כוח אמיתי.
- לא, אי אפשר פשוט לשתוק כשינויים כה מהותיים מתרחשים.
חשוב להבין לא רק את המצב הקיים, אלא גם את ההשלכות העתידיות של תוכניות כמו שקל דיגיטלי או מעקב אחרי קריפטו. יש כאן פוטנציאל לשינוי דרמטי באופן שבו אנחנו מנהלים את הכספים שלנו, פרטיותנו הכלכלית, ואפילו את חופש הפעולה שלנו. האם אנחנו מודעים לכך מספיק? האם אנחנו מוכנים לזה?
הבנת התוכנית כולה היא המפתח.
חוק המזומן: אבן דרך בצמצום השימוש במזומן
שוק העסקאות בישראל רווי בשינויים. תוכנית העלמת המזומן מתקדמת בצעדי ענק, וחוק המזומן הוא חלק אינטגרלי ממנה. המטרה הרשמית היתה להילחם בהון השחור ובהלבנת הון, להגביר את השקיפות ולצמצם את האפשרות להעלמות מס.
אבל האם זו התמונה המלאה? ההגבלות על עסקאות במזומן, שהחלו כבר לפני מספר שנים, צמצמו בהדרגה את הסכומים שניתן לשלם במזומן בעסקים וגם בין אנשים פרטיים. היום, אתה כבר לא יכול לשלם כל סכום על רכב יד שנייה במזומן. ההשפעה על הציבור? היא ניכרת בכל כיס.
הוויכוח הציבורי סביב החוקים האלה היה סוער, והוא עדיין כזה. יש מי שרואים בכך פגיעה בחופש הפרט ובפרטיות, בעוד אחרים תומכים במהלך מתוך ראייה של טובת הכלל.
רוב האנשים רק מקבלים את זה.
היו ניסיונות ממשיים לשנות את המגמה, לבלום את העלמת המזומן ואפילו להחזיר גלגל אחורה. המאבקים האלה, גם אם לא תמיד הצליחו במלואם, כן חשפו חלקים נסתרים בתוכנית הגדולה.
"אתה לא מבין את המשך התוכניות. וואו כמה שאני מבין."
היה מאבק עיקש סביב הצעת חוק שביקשה לבטל את הגבלת השימוש בשטר של 200 שקלים. בסוף, בזכות התגייסות ציבורית רחבה, הניסיון הזה נפל. וזה לא נגמר. התוכנית כוללת עוד צעדים, כמו הכנסת שקל דיגיטלי ואפילו מעקב אחרי עסקאות בקריפטו. הישראלים יצטרכו להתרגל למציאות כלכלית שונה לגמרי.
התוכניות העתידיות: שקל דיגיטלי ורגולציית קריפטו
השינויים שאנחנו רואים כיום בתחום התשלומים הם רק קצה הקרחון. בעוד שהעלמת מזומן מהמחזור הפיזי מתקדמת, מאחורי הקלעים נרקמות תוכניות רחבות הרבה יותר, שנועדו לעצב מחדש את המערכת הפיננסית שלנו. אחת הבולטות שבהן היא הרעיון של "שקל דיגיטלי", מטבע דיגיטלי מרכזי, או CBDC (Central Bank Digital Currency).
בנק ישראל בוחן ברצינות את האפשרות להנפיק שקל דיגיטלי. זה לא עוד ביטקוין או מטבע קריפטו פרטי, אלא ממש גרסה דיגיטלית לכסף שהבנק המרכזי מנפיק. המניעים ברורים: קידום חדשנות בתשלומים, חיזוק היציבות הפיננסית, התמודדות עם אתגרי העתיד והרחבת הכלים לניהול המדיניות המוניטרית. זהו צעד אסטרטגי במעבר לעולם ללא מזומן.
מערכת כזו, אם תצא לפועל, תשנה לגמרי את האופן שבו אנחנו מתנהלים כלכלית.
אבל מה לגבי עולם הקריפטו הקיים?
השקל הדיגיטלי צפוי להשפיע גם על הרגולציה של מטבעות קריפטוגרפיים אחרים. כבר היום, אנו רואים מגמה גוברת של רצון לפקח על שוק הקריפטו, כדי למנוע הלבנת הון, למסות עסקאות ולהגן על משקיעים. מטבע דיגיטלי ממשלתי יכול להוות אלטרנטיבה יציבה ומבוקרת יותר, ובה בעת לדחוף לרגולציה הדוקה יותר על נכסים דיגיטליים שאינם בשליטת בנק מרכזי. המשמעות היא מעקב הדוק יותר, וככל הנראה פחות חופש תמרון, ככל שהמערכת הפיננסית הדיגיטלית תהפוך לממוסדת ומרכזית יותר.
התוכניות הללו הן לא בגדר "תיאוריית קונספירציה".
הן מתנהלות בימים אלה, וההשלכות שלהן על כל אחד מאיתנו הן דרמטיות.
השלכות העלמת המזומן: פרטיות, חירות ובקרה
שוק המזומן בישראל אולי הצטמצם, אבל השיח על השלכותיו? זה משהו אחר לגמרי. כאן לא מדברים על תיאוריות קונספירציה, אלא על מציאות פיננסית שמשנה את כללי המשחק.
הקשר בין העלמת מזומן למעקב דיגיטלי ובקרה ממשלתית הוא ישיר ובלתי ניתן להכחשה. כשכל עסקה עוברת במערכת דיגיטלית, היא משאירה עקבות. עקבות שאפשר לעקוב אחריהם. עקבות שאפשר לנתח. זה אומר שליכולת של המדינה, ושל גופים אחרים, לפקח על ההוצאות וההכנסות שלנו, יש פתח רחב.
זה לא עניין תמים.
הדאגה המרכזית היא הפגיעה האפשרית בחירויות פיננסיות ואישיות. מה יקרה אם המדינה תחליט שמשהו שאתה רוכש אינו "ראוי"? או שתגביל את היכולת שלך לבצע עסקאות מסוימות? אלעד הדר, יועץ עסקי, הדגיש לא פעם את חשיבות השמירה על האוטונומיה הכלכלית שלנו. במציאות שבה אין מזומן, כל פעולה כזו הופכת להיות קלה ומהירה הרבה יותר.
- לא עוד פרטיות מוחלטת בעסקאות קטנות.
- כן מעקב מדוקדק על כל תנועה כספית.
- לא עוד חופש מוחלט לרכוש כל מוצר או שירות לגיטימי.
- כן סכנה לבקרת יתר והגבלות.
מעבר לכך, ההיבטים החברתיים והכלכליים של חברה ללא מזומן נוגעים בעצב חשוף. קבוצות מסוימות באוכלוסייה, כמו קשישים או אוכלוסיות שאין להן גישה קלה לבנקאות דיגיטלית, ייפגעו באופן קשה. זה גם עלול להשפיע על המגזרים העסקיים הקטנים, שרבים מהם עדיין מסתמכים על מזומן לצורך תפעול יומיומי. תחשוב על דוכן פלאפל קטן בשוק. איך הוא יתנהל? כל אלה שאלות חשובות שצריך לשאול, ולא רק להנהן כשהמגמה מנסה לטאטא אותן הצידה.
מבט השוואתי: מדינות שונות ויחסן למזומן
שוק המזומן בישראל אולי עדיין מתנדנד, אבל בעולם הגדול כבר רואים מגמות ברורות. מדינות רבות בוחנות, מגבילות או אף מבטלות את השימוש בכסף פיזי, כל אחת מסיבותיה שלה. השאלה היא לא האם, אלא מתי ואיך.
קח לדוגמה את שבדיה. שם, השימוש במזומן נמצא בירידה דרסטית כבר שנים, עד כדי כך שחנויות רבות כלל אינן מקבלות אותו. הם חווים הצלחה משמעותית בהפחתת פשיעה והלבנת הון, וגם נוחות תשלום גבוהה יותר. אבל גם שם, האתגרים לא איחרו לבוא: סוגיית הפגיעה באוכלוסיות מבוגרות או אלה ללא גישה לשירותים דיגיטליים עלתה במהרה.
במדינות כמו הודו, ניסיון קיצוני לביצוע העלמת מזומן מהירה באמצעות דה-מונטיזציה גרם לטלטלה עצומה. אמנם המטרה הייתה להילחם בשחיתות ובכסף שחור, אך המהלך יצר קשיים אדירים לאזרחים רבים ופגע קשות בכלכלה היומיומית. זה מראה לנו שיש מחיר חברתי כבד לשינויים דרמטיים ללא היערכות מתאימה.
- שקלול ההשפעה על כל שכבות האוכלוסייה.
- פיתוח חלופות דיגיטליות נגישות ואמינות.
- חינוך ציבורי מקיף לפני ביצוע שינויים.
- הימנעות ממהלכים קיצוניים ופתאומיים.
האמת, כשמסתכלים על הניסיון העולמי, רואים דבר אחד ברור: אין מתכון קסם. מדינות מנסות, מצליחות, ולומדות בדרך הקשה. לישראל יש כאן הזדמנות פז ללמוד מהטעויות ומההצלחות של אחרים, ולבנות מודל מותאם אישית שייקח בחשבון את המאפיינים הייחודיים שלנו. פשוט להיות חכמים, לא להיות ראשונים.
רוב המדינות שקלו צד אחד.
אנחנו חייבים לשקול את כולם.
הפקת לקחים משמעותה כאן לבחון את היתרונות של הפיכת התשלומים לדיגיטליים תוך כדי הבטחה שאף אחד לא יישאר מאחור. זה דורש תכנון זהיר, שלבים הדרגתיים, והרבה מאוד רגישות חברתית.
הכנה לעתיד: איך להתמודד עם השינויים?
שוק הכסף בישראל נמצא בתהליך שינוי דרמטי. בעוד רבים מתרכזים ברגע הנוכחי של העלמת מזומן הדרגתית, חשוב להבין שהתוכנית גדולה בהרבה. היא נוגעת לכל אזרח, לכל עסק. ההבנה הזו היא הצעד הראשון להתמודדות יעילה.
אם אתה רוצה להישאר צעד אחד קדימה, יש כמה פעולות שאתה יכול להתחיל ליישם כבר עכשיו. הן נוגעות להתנהלות פיננסית אישית ועסקית. האמת? הזמן הוא עכשיו.
- כן: להבין לעומק את המשמעויות של שקל דיגיטלי ומטבעות קריפטוגרפיים.
- לא: לחכות שהממשלה תקבל את ההחלטות עבורך.
- כן: לבדוק חלופות תשלום דיגיטליות מתקדמות לעסק שלך.
- לא: להישאר עם הפתרונות המיושנים שהכרת עד היום.
המעבר הזה מציב בפנינו לא מעט אתגרים. זה ברור. בין אם מדובר בפרטיות, בחופש הכלכלי או ביכולת לפעול מחוץ למסגרת מוסדית. אבל לצד האתגרים, מסתתרות גם הזדמנויות. סטארט-אפים חדשים יקומו, שירותים פיננסיים מתקדמים יצוצו. צריך לדעת לזהות אותן.
פשוט תתעדכן.
ההתעדכנות פה קריטית. לא רק בהבנת הטכנולוגיה, אלא גם בהשתתפות אקטיבית בדיון הציבורי. זה הכוח שלנו. אנחנו יכולים להשפיע, להביע עמדה. לכן, אני ממליץ לך:
- עקוב אחרי פרסומים ודיונים בנושא שקל דיגיטלי וקריפטו.
- הצטרף לקבוצות דיון ופורומים מקצועיים.
- השמיע את קולך, במרחב הציבורי, ברשתות, בכל מקום שבו אתה יכול להשפיע.
זו לא רק סוגיה כלכלית, זו סוגיה חברתית רחבה. תבין את זה.
סיכום: עתיד המזומן בעולם מתפתח
שוק המטבעות הדיגיטליים בישראל מתפתח בקצב מהיר. אבל כשאנחנו מדברים על העלמת מזומן וההשלכות שלה? זה משהו אחר לגמרי.
השיח על עתיד המזומן והתוכניות להגבלתו או העלמתו לגמרי, הוא לא עניין טכני. הוא נוגע בליבת החופש הכלכלי שלנו, ובסופו של דבר, גם בפרטיות. ראינו בעבר ניסיונות להגביל שימוש בשטרות, כמו המאבק על שטר ה-200 שקלים. מניסיוני, אלו אירועים שמחייבים עירנות ציבורית.
הגיע הזמן לדון בפתיחות בשאלות המהותיות. אתה צריך להבין: מהן ההשלכות האמיתיות של שקל דיגיטלי? איך הוא ישפיע על היכולת שלך לנהל את הכסף שלך? מי יפקח על הפעולות שלך? אלו שאלות עמוקות, והתשובות עליהן ישפיעו על כולנו.
אנחנו חייבים דיון ציבורי מעמיק ושקוף. כזה שבו לא רק בנקים ומוסדות פיננסיים קובעים את הטון. צריך להבין את התוכנית המלאה.
- לא עוד ניסיונות נקודתיים.
- כן הצגת תמונה רחבה של כלל המהלכים.
- לא עסקאות מאחורי הקלעים.
- כן שיתוף הציבור בכל פרט ופרט.
קריאה לפעולה ומודעות אזרחית הן קריטיות עכשיו. אל תהיה אדיש, תחקור בעצמך. התוכנית כוללת שקל דיגיטלי, מעקב על קריפטו, ועוד. עלינו לוודא שאנחנו מבינים היטב את הכיוון. עתיד הכסף שלנו, ושל הילדים שלנו, תלוי בזה.
שאלות נפוצות
מהו חוק המזומן וכיצד הוא קשור להעלמת המזומן?
מהו שקל דיגיטלי ומדוע הוא מתוכנן?
האם יש חששות לגבי שקל דיגיטלי ומעקב?
כיצד תוכניות אלו משפיעות על עולם הקריפטו?
מהם היתרונות של חברה ללא מזומן לדעת התומכים?
עוד באותו נושא שיכול לעניין אתכם