הרבה ישראלים בטוחים שיש סכום קסם שמתחתיו הפקיד פשוט יעצום עיניים. אבל הפקדת מזומן בבנק? זה עובד אחרת לגמרי. במקום לשאול כמה כסף הבאת, השאלה היחידה שלהם היא אם יש לך תלוש שכר ביד או רק סיפור יפה בלי הוכחות.
מדיניות הבנקים בנוגע להפקדת כספים במזומן
הרבה ישראלים בטוחים שיש כאן מספר קסם סודי. הם מנסים לחשב אם להביא תשעת אלפים שקלים או אולי עשרים אלף, מתוך הנחה שאם לא יעברו רף מסוים, איש לא ישאל שאלות. האמת, המציאות בסניף עובדת אחרת לגמרי.
הבנקים בישראל כפופים לחוק איסור הלבנת הון בצורה עיוורת כמעט. החוק הזה לא רק ממליץ לפקיד לבדוק אותך, הוא מחייב אותו לתחקר כל פעולה שנראית קצת חריגה ביחס לפעילות השוטפת שלך בחשבון. אם מעולם לא הפקדת שטרות ופתאום הגעת עם מעטפה שמנה, המערכת תינעל. יבקשו ממך הסברים, הצהרות ומסמכים רשמיים.
הבנקאי לא נגדך. הוא פשוט חושש מהקנסות.
כאן בדיוק נוצר הבלבול הגדול אצל רוב האנשים. הם חושבים שקיימת תקרה נוקשה שאוסרת על הפקדת מזומן בבנק, אבל הפוקוס האמיתי של הפקיד נמצא במקום אחר לגמרי:
- לא הסכום המספרי הוא הבעיה של המערכת.
- כן היכולת שלך להוכיח שהסכום הזה הגיע מעבודה חוקית ומדווחת.
- לא יעזור שום סיפור על חסכונות ששמרת בארון בלי אסמכתה כתובה.
אם עבדת אצל מעסיק ששילם לך במזומן, יש לך תלושי שכר מסודרים, ורואים שמעולם לא הפקדת את המשכורות האלה לחשבון, אתה יכול להפקיד גם מאתיים אלף שקלים. הבעיה מגיעה ברגע שאתה טוען שחסכת מעבודה, אבל אין לך תלוש, אין חשבונית ואין שום דיווח. ברגע שאין הוכחה, המזומן נשאר בחוץ.
הפקדת שכר שהתקבל במזומן על בסיס תלושים
הבנקים לא מאמינים לסיפורים. הם מאמינים לניירת.
כשאתה מגיע לסניף וטוען שחסכת כסף מעבודה, הפקיד לא מנסה לנחש כמה עבדת קשה. הוא בודק התאמה מתמטית יבשה. תהליך כמו הפקדת מזומן בבנק על בסיס חסכונות משכר דורש הוכחה פשוטה: תלוש שמראה תשלום חוקי במזומן, מול דפי חשבון שמוכיחים שלא הפקדת את הכסף הזה בעבר.
מניסיוני, אנשים מסתבכים כאן על פערי רישום קטנים.
אם המעסיק שילם לך 7,000 שקלים נטו בכל חודש במזומן והוציא תלוש מסודר, יש לך נקודת פתיחה מצוינת. אבל אם המשכורת הזו כבר עברה אי פעם בהעברה בנקאית או בצ'ק לחשבון, אתה לא יכול לטעון שהמזומן ששוכב אצלך בבית מגיע מאותם חודשים. המערכת סופרת כל שקל פעם אחת בלבד. כסף שכבר נכנס לבנק לא יכול "להיוולד מחדש" כמזומן מתחת לבלטות.
- איסוף תלושי שכר מקוריים שבהם מסומן במפורש אופן תשלום במזומן.
- הפקת דפי חשבון בנק מלאים מאותה תקופה כדי להראות שאין הפקדות כפולות.
- חישוב מדויק של סך הנטו המצטבר מול הסכום שאתה מבקש להפקיד בפועל.
- הצגת מכתב חתום מהמעסיק שמאשר את מסירת הכספים במזומן לפי החוק.
אין כאן תקרה שרירותית של שקלים.
הבנק יכול לקבל 30,000 שקלים ויכול לאשר גם 120,000 שקלים, כל עוד כל שטר מכוסה בתלוש תואם. הבעיה האמיתית מתחילה ברגע שאין הלימה. אם צברת 80,000 שקלים אבל יש לך תלושים רק על מחצית מהסכום, הבנק יעצור את הפעולה במקום וידרוש הסברים על ההפרש.
הוכחת מקור כספים במזומן עבור עצמאים ובעלי עסקים
בעלי עסקים ועצמאים בישראל בטוחים לפעמים שהסטטוס שלהם פוטר אותם מהסברים. המציאות בדלפק שונה לגמרי. ברגע שאתה מגיע לסניף, הפקיד לא בודק כמה קשה עבדת החודש.
מעניין אותו דבר אחד בלבד: שרשרת הדיווח.
מניסיוני, הבנקאי לא מחפש להכשיל אותך בכוונה, הוא פשוט חייב לכסות את עצמו מול נהלי הלבנת הון. אם הלקוח שילם לך במזומן והוצאת לו חשבונית מס וקבלה באותו הרגע, יש לך בסיס חזק. אין מגבלה על גובה הסכום, כל עוד כל שקל מגובה במסמך מקורי שיצא בזמן אמת ולא בדיעבד לקראת ההפקדה.
הבעיה מתחילה כשהמספרים לא נפגשים. המערכת הבנקאית בודקת התאמה מוחלטת מול הדיווחים התקופתיים שהגשת למעמ ולמס הכנסה. דיווחת בדוח הדו חודשי על עשרים אלף שקלים? אי אפשר להגיע עם שישים אלף שקלים במזומן ולטעון שזה כסף מהעסק. כל תהליך של הפקדת מזומן בבנק חייב להתיישב בול עם מחזור העסקאות המדווח של אותה תקופה.
כדי שהכסף ייכנס לחשבון העסקי בלי חקירות, אלה הפעולות שחייבות להופיע בתיק שלך:
- הפקת חשבונית מס וקבלה על כל תשלום מיד ברגע קבלת השטרות ליד.
- הצלבת הסכום המדויק מול דוח מעמ ומקדמות מס הכנסה באותו חודש.
- שמירה רציפה של ספר תקבולים ותשלומים מסודר למשך שבע שנים.
הבנק דורש עקביות מלאה. שמרת את הניירת בזמן? ההפקדה תעבור חלק ובלי שאלות מיותרות.
מהן ההשלכות של הפקדה ללא אסמכתאות מספקות
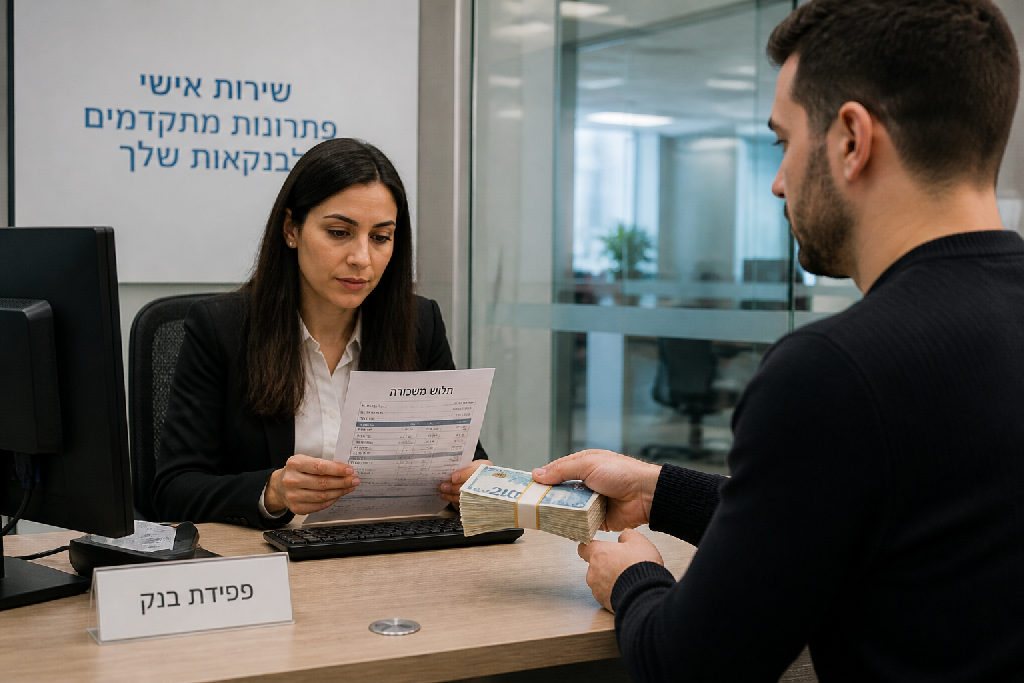
הגעת לסניף עם חבילת שטרות ביד. הפקיד שואל אותך מה מקור הכסף, ואין לך שום נייר שמגבה את התשובה. כאן בדיוק מתחיל הבלאגן האמיתי.
הבנק לא שואל מסקרנות. הוא פועל תחת חוק נוקשה.
כשאין לך תלושי שכר שמראים שהסכום הזה שולם במזומן, או חשבוניות מסודרות שהוצאת, הבנק פשוט יסרב לקבל את הכסף. הסירוב הזה הוא לא סתם חוסר נעימות מול הדלפק, אלא אירוע שנרשם במערכות הפנימיות. אם ההסבר שלך נשמע קלוש, הבנק מחויב על פי חוק להעביר דיווח ישיר לרשות לאיסור הלבנת הון. אתה אפילו לא תקבל הודעה על כך שהדיווח נשלח.
ההשלכות של ניסיונות חוזרים להפקיד סכומים ללא מסמכים תומכים ברורות ומידיות:
- סימון החשבון שלך במערכת כחשבון בסיכון גבוה.
- הקפאה זמנית של פעולות מסוימות או חסימת מסגרות אשראי.
- פתיחת בדיקה רחבה יותר מול רשויות המס על כלל ההכנסות שלך.
- דרישה רשמית לסגירת החשבון וסילוק הפעילות שלך מהבנק לחלוטין.
האמת, ראיתי לא מעט אנשים שמנסים לפצל סכומים קטנים לאורך שבועות כדי לא למשוך תשומת לב. זו טעות גדולה. המערכות הבנקאיות מזהות דפוסים כאלה מיד. כפי שמסביר אלעד הדר, התנהלות כספית שמתבססת על תחושות בטן במקום על סדר מול המערכת תמיד נגמרת בנזק. בכל מסגרת של ייעוץ עסקי מקצועי הדבר הראשון שלומדים הוא שכל שקל חייב מסלול ברור עם ניירת מלאה עוד לפני שיוצאים לכיוון הסניף.
בלי הוכחות ברורות, הפקדת מזומן בבנק עלולה להפוך פעולה פשוטה לכאב ראש מתמשך שילווה את הפעילות הכלכלית שלך עוד שנים.
צעדים מעשיים להכנת הבקשה לפני הפקדת המזומן
להגיע לאשנב עם מעטפה נפוחה זה רעיון רע. פקיד הבנק לא מתרשם מסיפורים על עבודה קשה ושנים של חיסכון בצד. הוא מחפש הוכחות שחור על גבי לבן. האמת, אם לא תכין את התיק מראש, יסרבו לקבל ממך את הכסף עוד לפני שתסיים להסביר.
הבנק בודק מספרים, לא כוונות.
כדי לעבור את המשוכה הזו בשלום, צריך לעבוד מסודר ולפעול לפי שלבים ברורים:
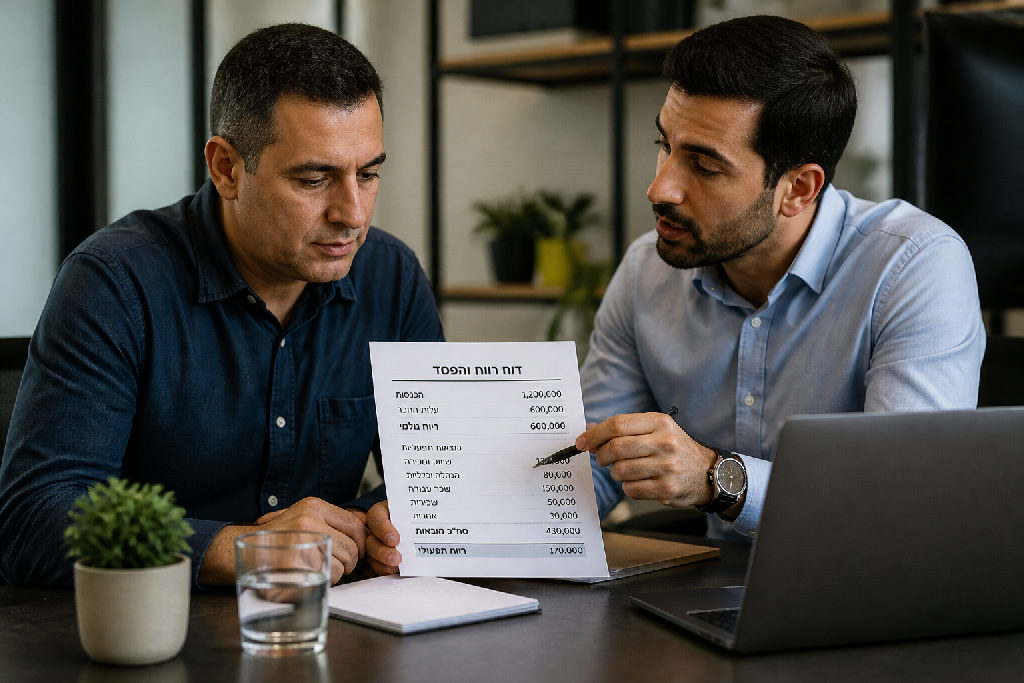
- איסוף תלושי שכר ודוחות רווח והפסד: תרכז את כל תלושי השכר שמראים תשלום במזומן לאורך התקופה שבה חסכת. אם אתה עצמאי, תדפיס דוחות רווח והפסד חתומים על ידי רואה חשבון, לצד חשבוניות מס שהוצאת בפועל.
- בדיקת תדפיסי עובר ושב: המטרה כאן היא להוכיח היעדר הפקדות כפולות. הבנקאי יבדוק מיד אם באותם חודשים נכנסה לך משכורת בהעברה. אם תלוש השכר מציג תשלום במזומן ובדפי החשבון אין שום זכר להפקדה מקבילה, הוכחת שהסכום אכן נשאר אצלך ביד.
- תיאום מוקדם מול הסניף: אל תנחת בהפתעה. פנה מראש לבנקאי שלך, תודיע שאתה מתכנן הפקדת מזומן בבנק וציין את הסכום המדויק. תציע לשלוח את כל המסמכים לבדיקה מקדימה במייל עוד לפני ההגעה לסניף.
רוב האנשים בטוחים שמספיק להביא מכתב מהמעסיק. זה לא נכון.
בלי הצלבה מלאה בין גובה ההכנסה המדווחת לחשבון הבנק שלך, אף מנהל סניף לא יאשר את הפעולה. תסגור את הניירת בבית, ורק אז תגיע לדלפק.
סיכום
רוב האנשים בטוחים שיש רף מספרי קסום. עשרת אלפים שקלים? חמישים אלף?
האמת, המספר עצמו בכלל לא מעניין את הבנקאי שיושב מולך.
מה שקובע הוא הנייר שמגבה את השטרות. אם עבדת כשכיר וקיבלת שכר במזומן, יש לך תלושים מסודרים ורואים שבחשבון העובר ושב שלך לא נרשמה הפקדת משכורת מקבילה, אתה יכול לגשת ולהפקיד. אין כאן הגבלה על הסכום. כל עוד יש התאמה מדויקת בין התלושים או החשבוניות לכסף הפיזי, הדרך פתוחה.
בלי ניירת? אל תנסה אפילו.
כשמבצעים הפקדת מזומן בבנק, הכללים ברורים מאוד:
- לא מגיעים לסניף ומקווים שאף אחד לא ישאל שאלות.
- לא מפצלים את הסכום לכמה פעולות קטנות כדי לנסות לעקוף את המערכת.
- כן מביאים תלושי שכר ודוחות שמראים במדויק מאיפה השקל הראשון הגיע.
- כן מציגים תמונה שקופה ומסודרת מהרגע שנכנסת בדלת.
המערכת הבנקאית פועלת תחת רגולציה קשוחה של איסור הלבנת הון. הפקיד בסניף לא מנסה להציק לך אישית, הוא פשוט מחויב לבדוק את מקור הכסף. ברגע שאתה מגיע עם מסמכים מסודרים, החשד נעלם מיד והתהליך עובר חלק.
השורה התחתונה פשוטה. אם אתה בונה על תירוצים בלי שום קבלה, אף בנק לא יסכים לגעת בכסף שלך. אם יש לך אסמכתאות חוקיות וברורות, אתה יכול להפקיד בראש שקט.
שאלות נפוצות
האם יש סכום מקסימלי שמותר להפקיד במזומן בבנק?
אילו מסמכים צריך להציג לבנק כדי להוכיח שהמזומן נחסך מעבודה?
מה קורה אם צברתי מזומן בבית ואין לי תלושי שכר מתאימים?
איך עצמאי יכול להוכיח מקור כספים במזומן?
עוד באותו נושא שיכול לעניין אתכם