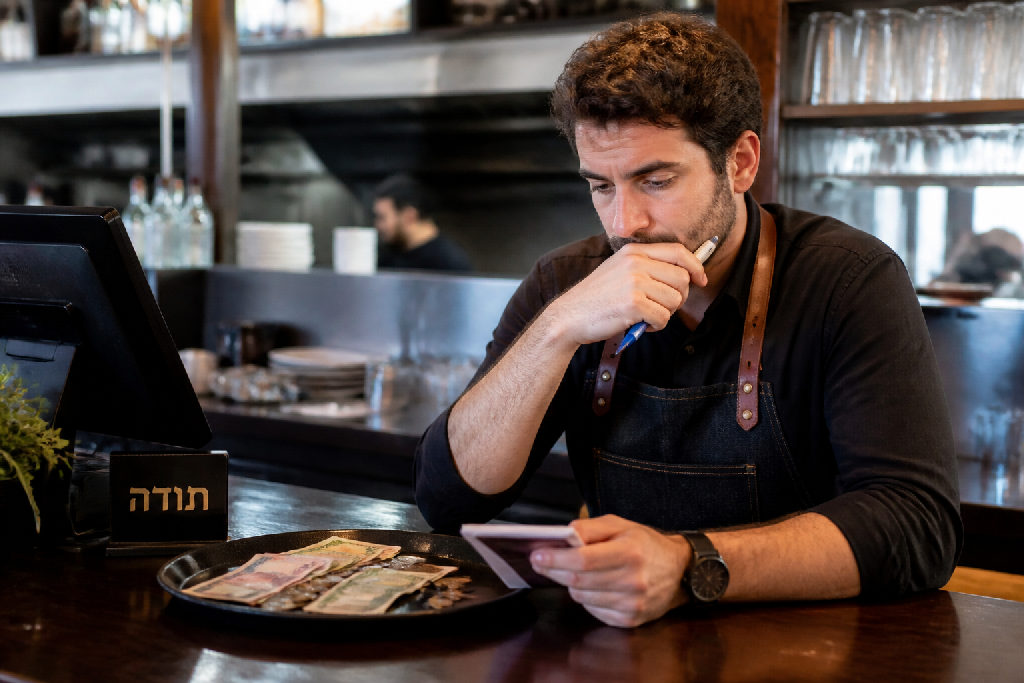
שוק ההכנסות הנוספות בישראל מלא עד אפס מקום, כל אחד מחפש עוד דרך לייצר כסף. אבל כשמדובר בהפקדת טיפים במזומן? זה משהו אחר לגמרי. כאן לא מדובר בעוד בונוס קטן, אלא בפוטנציאל לסיבוכים מול הרשויות.
טיפים כהכנסה חייבת במס: ההגדרה והחשיבות
שוק העבודה הישראלי רווי בהכנסות מגוונות, אבל מעטים מבינים לעומק את המשמעות של טיפים מבחינת רשויות המס. ההגדרה פשוטה: טיפים, במובן החוקי, נחשבים כהכנסה לכל דבר ועניין. זו לא "מתנה" או "בונוס" שניתן לפי שיקול דעת, אלא חלק אינטגרלי משכר העבודה בענפים מסוימים, או הכנסה נוספת שנוצרת כתוצאה ממתן שירות.
האמת? רבים מופתעים לגלות זאת.
רשות המסים רואה בטיפים הכנסה שמחויבת במס לכל דבר. המשמעות היא שכל שקל שמתקבל כטיפ, בין אם הוא מצטבר בכוס בקפה או משולם באפליקציית תשלום, אמור להיות מדווח. זה מקפיץ אותך במדרגות המס ומשנה את התמונה הכלכלית הכוללת שלך. פה מתחילות הצרות למי שלא מודע.
יש הבדל מהותי בין טיפים למתנה. מתנה היא לרוב אקט חד פעמי, אישי ולא תלוי באופן ישיר במתן שירות תמורת תשלום. טיפים, לעומת זאת, הם תמורה ישירה לשירות שניתן. לכן, גם אם נדמה לך שזו "הטבה" קטנה, החוק לא רואה את זה כך. הכללים ברורים.
אחד המאפיינים הבולטים של טיפים הוא שהם לרוב משולמים במזומן. הדבר יוצר אשליה מסוימת של חמקנות, כאילו הכסף "שקוף" למערכת. אלא שרשויות המס מתחילות להדק את הפיקוח. חובת הדיווח חלה על כל הכנסה, גם אם היא לא משכר עבודה קבוע או עוברת דרך תלוש משכורת.
מה זה אומר בפועל?
- לא מתנה תמימה מלקוח מרוצה.
- כן הכנסה חייבת במס לכל דבר.
- לא פטור מדיווח רק כי זה במזומן.
- כן חובה לדווח עליה לרשויות.
הבעיה מתעצמת כשמדובר על הפקדת טיפים במזומן באופן קבוע לחשבון הבנק. אם אתה מפקיד באופן עקבי סכומים שנראים חריגים ביחס להצהרת ההכנסות שלך, הבנק יזהה זאת. הוא עלול לתהות: "מאיפה הכסף הזה?" ההתחקות אחר מקור הכסף תהיה בלתי נמנעת ותכלול את רשות המסים והרשות לאיסור הלבנת הון. העצה שלי? תהיה ישר מול הרשויות. זה משתלם בסוף.
הסיכון בהפקדת מזומן לחשבון הבנק: מה הבנק רואה?
שוק העבודה בישראל מלא עד אפס מקום בהכנסות צדדיות. אבל הפקדת טיפים במזומן לחשבון הבנק? זה משהו אחר לגמרי. במקום עוד טיפים שאף אחד לא רואה, כאן מדברים על נראות מסוכנת.
הבנקים של היום הם לא רק קופות חוסכים, הם שומרים סף. הם מנטרים כל פעילות בחשבון, לא רק כדי להגן עליך, אלא גם כדי לעמוד בדרישות רגולטוריות נוקשות. כל הפקדה, משיכה או העברה נכנסת תחת מיקרוסקופ, והבנק מחפש דפוסים חריגים.
מתי הפקדות מזומן הופכות ל"דגל אדום"?
הפקדות מזומן קבועות, בסכומים משתנים אבל עקביים, נגיד, פעם 1,800 ש"ח, פעם 2,200 ש"ח, עלולות להדליק נורה אדומה. במיוחד אם הן מתווספות למשכורת הרגילה שלך. אתה יודע, הזרמה עקבית של מזומן היא טריגר.
הבנק מחויב לבדוק את מקור הכסף.
אז מה יקרה כשהבנק שלך ישאל מהיכן הכסף? אתה תגיד שזה טיפים. ובדיוק כאן מתחיל הבלגן.
- לא: עוד הכנסה שקופה.
- כן: כסף שדורש הבהרה ובירור.
הבנק, ברגע שהוא שומע "טיפים", מחויב לרשום את זה ולדווח הלאה. לא ישירות למס הכנסה, אלא לרשות לאיסור הלבנת הון.
הקשר בין בנקים לרשות לאיסור הלבנת הון
הרשות לאיסור הלבנת הון היא הגוף שתפקידו למנוע הלבנת הון ומימון טרור. הבנקים הם העיניים והאוזניים שלה. כשהבנק מזהה פעילות חריגה כמו הפקדת טיפים במזומן באופן קבוע, הוא מעביר דיווח. משם, הדרך קצרה לרשות המיסים. שם כבר יבדקו אם שילמת מס על ההכנסה הזו. לפעמים זה מוביל לזימון לשיחה, שבה תתבקש להציג דפי חשבון שבע שנים אחורה.
האמת, טיפים הם הכנסה לכל דבר, ומחויבים במס. אם לא ידעת, זה הזמן להבין את זה.
"זה שזה מס הכנסה רוצה ביס מזה, זה הכל, אתה יודע. מבחינת מס הכנסה, טיפים זה כסף שמחויב במס."
המסלול לרשות המיסים: מה קורה אחרי שהבנק מתערב?
הפקדת טיפים במזומן לחשבון הבנק, במיוחד אם מדובר בסכומים קבועים יחסית, יכולה להיראות תמימה בהתחלה. הרי מדובר בכסף שאתה עבדת עבורו. אבל מהר מאוד, העניין מקבל תפנית. בנק ישראל והמדינה מפעילים מנגנונים לזיהוי פעולות חריגות.
הבנקאי רואה את הפקדות המזומן החוזרות, פעם 1,800 שקל, פעם 2,200, פעם 1,200, בנוסף להכנסה הרגילה שלך. בשלב מסוים, הוא ישאל. וזה לא שאלה תמימה. אתה יכול להסביר שמדובר בטיפים. אוקיי, הוא רושם. ואז מתחיל המסע האמיתי של הכסף.
אני אומר לך, מכאן זה מתגלגל מהר:
- לא נשאר רק בבנק.
- כן עובר לרשות לאיסור הלבנת הון.
- כן מגיע משם היישר לרשות המיסים.
פתאום, קריאה לשיחה.
רשות המיסים דופקת על הדלת. הם יגידו לך, חביבי, על הכנסה כזו היה צריך לשלם מס. ואז מגיעה הבקשה הלא נעימה: "תביא דפי חשבון שבע שנים אחורה". מי שלא ידע את זה, זה בדיוק הזמן להבין: טיפים זו הכנסה שמחויבת במס לכל דבר ועניין. אי אפשר להתחמק מזה.
השלכות אי-דיווח ותשלום מס על טיפים
שוק העבודה בישראל מתפתח במהירות, ואיתו גם הפיקוח. אם חשבתם שטיפים במזומן הם סוג של "כסף שחור" בלתי נראה, כדאי שתחשבו שוב. מס הכנסה רואה בטיפים הכנסה לכל דבר ועניין, והיא חייבת בדיווח ובמס.
כשאתה מפקיד כספים לחשבון הבנק באופן קבוע, גם אם מדובר בסכומים קטנים יחסית, זה מייצר דפוס. הבנק רואה את זה. פעם 1,800 ש"ח, פעם 2,200 ש"ח, פעם 1,200 ש"ח, ההתנהלות הזו בולטת. בשלב מסוים, כשתתבצע הפקדת טיפים במזומן באופן עקבי, הבנק יתחיל לשאול שאלות. מה מקור הכסף הזה?
האמת, התשובה ש"זה טיפים" לא תספק אף אחד. היא רק תעביר את הכדור הלאה.
ברגע שהבנק מזהה דפוס כזה ומתעורר חשד, המידע מועבר הלאה: לרשות לאיסור הלבנת הון, ומשם היישר לרשות המיסים. זהו השלב שבו המצב עלול להפוך למסובך. פתאום מוצאים את עצמכם מזומנים לשיחה, ונדרשים להציג אסמכתאות.
השלכות אי-דיווח על טיפים יכולות להיות מרחיקות לכת:
- לא דיווחת? צפה לקנסות כבדים וריביות על כל הסכומים שלא דווחו.
- במקרים חמורים, אי-דיווח והעלמת מס עלולים להוביל לפתיחת תיק פלילי.
- תידרש להציג דפי חשבון ודוחות כספיים לשבע שנים אחורה.
כפי שמסביר אלעד הדר, יועץ עסקי ותיק, "מי שלא ידע, הגיע הזמן שתדעו. גם טיפים מחויבים במס". ההתעלמות מהחובה הזו לא רק מסוכנת, אלא גם עלולה לעלות לך ביוקר רב בעתיד. מניסיוני, עדיף להיות מסודר מראש.
כיצד לנהל נכון את הכנסות הטיפים כדי להימנע מבעיות?
שוק העבודה בישראל מציע מגוון רחב של דרכי התפרנסות, והטיפים הם חלק בלתי נפרד מהכנסתם של רבים. אבל איך מתמודדים עם זה מול רשויות המס? זו שאלה מהותית. הפקדת טיפים במזומן לחשבון הבנק, מבלי לדווח עליהם כהלכה, עלולה להוביל לצרות.
למעשה, טיפים נחשבים להכנסה לכל דבר ועניין, ומחויבים במס. זו לא רק המלצה, זו חובה. אי דיווח עלול להקפיץ אותך לדרגת מס גבוהה יותר, וכשזה מתגלה, עלולות להיות השלכות לא נעימות בכלל.
הבנק, למשל, עוקב אחר תנועות חשבון. כשאתה מפקיד באופן קבוע סכומים משתנים, פעם 1,800 ש"ח, פעם 2,200 ש"ח, זה מצית נורות אדומות. הבנק ישאל, ובצדק: "מאיפה הכסף הזה?" אם תאמר "טיפים", המידע יעבור לרשות לאיסור הלבנת הון, ומשם לרשות המיסים. משם הדרך לשיחה עם פקיד השומה קצרה מאוד. הוא יבקש דפי חשבון שבע שנים אחורה.
אז מה עושים בפועל כדי לנהל את הטיפים בחוכמה?
- כן דיווח מסודר: רשום כל טיפ שאתה מקבל. זה הבסיס להכל.
- כן ייעוץ מקצועי: רואה חשבון או יועץ מס ידעו לכוון אותך.
- כן הפרדה ברורה: נהל את הכנסות הטיפים בנפרד, ודווח עליהן כנדרש בחוק.
האמת, בליווי נכון, אין שום סיבה לחשוש. רוב האנשים פשוט לא מודעים לכך.
הדרך הנכונה היא לדווח על הטיפים באופן עקבי, בדרך שרשות המיסים מכירה. זה יכול להיות דרך המעסיק, אם הטיפים נאספים ומחולקים, או באמצעות דיווח עצמי כעצמאי, אם אתה מקבל אותם ישירות. התייעצות עם יועץ מס היא צעד חיוני. הוא יסביר לך בדיוק איך לנהל את הרישומים, מתי ואיך לדווח, וכיצד למנוע מצב שבו הפקדת טיפים במזומן הופכת ממקור פרנסה לנטל מס. עבודה נכונה עם יועץ מס תבטיח שכל ההכנסות שלך יהיו שקופות וחוקיות. זה נטו שקט נפשי.
סיכום: מיסוי טיפים, ידע הוא כוח
שוק העבודה בישראל מורכב, והבנת חוקי המס בו היא קריטית לכל עובד. בפרט, כשמדובר בהכנסות כמו טיפים, יש אי-בהירות לא מעטה. זו אינה עוד הכנסה צדדית. זו הכנסה שמחויבת במס, והתעלמות ממנה עלולה לעלות ביוקר.
הרבה אנשים חושבים שטיפים הם כסף "שחור" שחופשי ממס. אבל זו טעות נפוצה. מבחינת רשויות המס, כל טיפ שאתה מקבל הוא לכל דבר ועניין הכנסה. ועל הכנסה, צריך לשלם מס. הכנסה כזו יכולה בקלות להקפיץ אותך לדרגת מס גבוהה יותר.
מה קורה כשאתה מפקיד טיפים במזומן בבנק? הבנק, כמו שאמרתי לך, לא פראייר. הוא שם לב לתנועות חריגות. פעם 1,800, פעם 2,200. "מאיפה הכסף הזה?" הוא ישאל. כשאתה עונה "טיפים", המידע הזה עובר הלאה.
ברגע שאתה מפקיד את זה לבנק, בשלב מסוים הבנק ישאל איזה קטע? מה זה הדבר הזה שאתה מפקיד פה כל חודש בנוסף… ואז זה עובר לרשות לאיסור על הלבנת הון ומשם זה עובר לרשות המיסים ומשם פתאום קוראים לך לשיחה.
משם, הדרך לביקורת מרשות המיסים קצרה מאוד. פתאום יבקשו ממך דפי חשבון שבע שנים אחורה. אתה רוצה להימנע מזה? כדאי לך. האחריות להבין ולדווח את ההכנסות האלה מוטלת עליך, מקבל הטיפים. אל תחכו שרשויות המס יפנו אליכם.
אם אתה מחפש פתרונות קסם שחוסכים לך כסף בטווח הקצר, יש המון כאלה. אם אתה מחפש שקט נפשי, עמידה בחוק, והימנעות מצרות עתידיות, הבנת מיסוי טיפים היא בדיוק מה שאתה צריך.
שאלות נפוצות
האם טיפים מחויבים במס הכנסה?
מה עלול לקרות אם אפקיד סכומי טיפים גדולים במזומן לבנק?
מדוע הבנק עשוי לשאול שאלות לגבי הפקדות מזומן?
מה המשמעות של 'הכנסה שמקפיצה אותך מדרגת מס' בהקשר של טיפים?
האם חוקי המס על טיפים תקפים גם למלצרים ונותני שירותים אחרים?
עוד באותו נושא שיכול לעניין אתכם