תחום המסעדנות בישראל מלא במלצרים שצוברים ערימות של שטרות בסוף כל משמרת. אבל הפקדת טיפים במזומן? זה משהו אחר לגמרי. במקום חיסכון תמים בבית, הבנק ורשות המסים רואים מולם הכנסה לא מדווחת שדורשת תשלום מס מלא.
האתגר בהפקדת חסכונות מטיפים בבנק
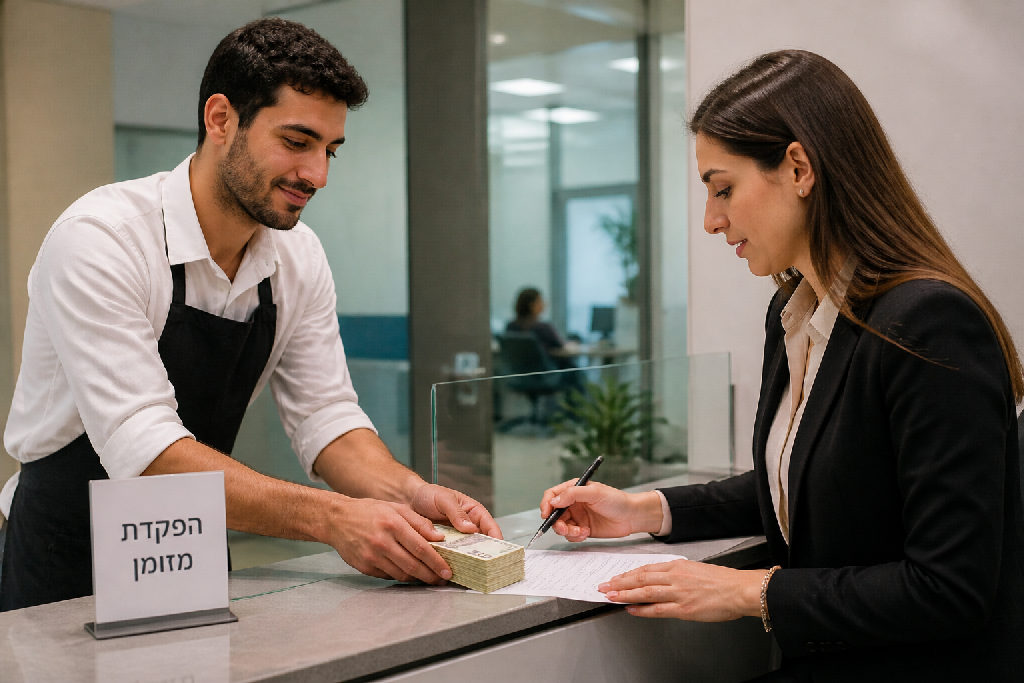
עבדת שנה שלמה במלצרות, משמרת אחרי משמרת. בסוף כל ערב ספרת שטרות, שמת בצד, ובאיזשהו שלב גילית שיש לך 40,000 שקל במזומן מתחת למזרן או במגירה נעולה. עכשיו אתה רוצה לסגור את הכסף בפיקדון, אולי לקנות רכב, ופשוט מגיע לסניף הבנק עם חבילת שטרות ביד.
זה הרגע שבו הכל נעצר.
הפקיד לא יחייך ויגיד כל הכבוד על החיסכון. הוא פשוט ישאל מאיפה הכסף. ברגע שתסביר שמדובר בטיפים שצברת כל השנה, המערכת הבנקאית תינעל. מניסיוני, אנשים בטוחים שבנק רק רוצה לקבל כסף, אבל בפועל חוק איסור הלבנת הון מחייב את הבנקאים לבדוק כל שקל שנכנס בלי הסבר ברור.
כאן מגיע הניגוד שהורס לרוב המלצרים את התוכניות:
- לא שכר מתועד: מזומן שעבר מיד ליד על הבר, בלי שום עקבות בתלוש המשכורת.
- כן שכר כדין: סכום שמופיע שחור על גבי לבן בתלוש, גם אם המעסיק שילם אותו בפועל במזומן ולא בהעברה בנקאית.
אם המעסיק מילא תלוש שמתעד את השכר, תוכל להראות הוכחה חותכת מאיפה המזומן הזה הגיע. אבל אם הסכום לא דווח, ביצוע הפקדת טיפים במזומן בסכום של 40 אלף שקל, או אפילו חצי מזה, פשוט יקפיץ עליך נורות אדומות. הבנק ידרוש לדעת בדיוק איפה מס הכנסה היה לאורך כל הדרך הזו.
רוב המלצרים חושבים שטיפ הוא מתנה אישית מהסועד. החוק רואה את זה לגמרי אחרת.
ההבדל בין כסף ששילמו עליו מס לבין שטרות שהצטברו בצד הוא תהום עמוקה. אם אין לך תיעוד רשמי שמוכיח את מקור הכסף, הבנק פשוט יסרב לקבל אותו, ובמקרים מסוימים גם ידווח על הפעולה הלאה.
מעמדם של טיפים בעיני רשות המסים
רוב המלצרים בטוחים שטיפ הוא מחווה אישית מהסועד. מתנה נחמדה שלא קשורה לאף אחד.
החוק חושב אחרת לגמרי.
בתי המשפט ורשות המסים קבעו מזמן: תשר הוא הכנסת עבודה לכל דבר ועניין. זה לא משנה אם הלקוח השאיר שטר בכוס על השולחן, שילם באפליקציה או הוסיף סכום בשובר האשראי. ברגע שהכסף נכנס לכיס שלך תמורת השירות שנתת, מדובר בהכנסה חייבת במס. אין בפקודת מס הכנסה שום סעיף שמעניק פטור על כסף שמלצר מקבל ביד. אפס פטורים.
הכלל פשוט: המעסיק חייב לתעד כל שקל שנכנס כטיפ, להעביר אותו דרך הקופה ולהוציא לך תלוש משכורת מסודר שכולל ניכויי מס, ביטוח לאומי ופנסיה. אם המעסיק לא עשה את זה ולקחת את המזומן הביתה, החוק מטיל את חובת הדיווח ישירות עליך.
האמת, כמעט אף מלצר לא פותח תיק במס הכנסה כדי לדווח על הטיפים שלו.
כל עוד השטרות יושבים במגירה בחדר, קל לשכוח מזה. הבעיה מתחילה ברגע שאתה מנסה לקחת את החסכונות האלה ולעשות איתם צעד כלכלי אמיתי. כשמגיעים לבנק לצורך הפקדת טיפים במזומן בסכום של 20 אלף או 40 אלף שקל, המציאות מתפוצצת בפנים:
- אין תלוש תואם למזומן? הבנקאי יסרב לקבל את הכסף מחשש להלבנת הון.
- הסברת שאגרת טיפים במשך שנה? המידע יועבר הלאה, ופקיד השומה ידרוש מס מלא בתוספת ריבית וקנסות.
- העלמת עין מהחוק? אי דיווח על הכנסות הוא עבירה פלילית לכל דבר ועניין, גם אם מדובר בכסף ממלצרות.
כסף מזומן לא נהיה חוקי רק כי עבדת שמונה שעות במשמרת על הרגליים. בלי תלוש ובלי דיווח, מבחינת המדינה מדובר בהכנסה שחורה.
חובת המעסיק לכלול טיפים בתלוש השכר
הכסף נשאר אצלך בכיס בסוף המשמרת. אתה בטוח שזה נגמר שם. האמת, החוק רואה את זה אחרת לגמרי. ברגע שלקוח משאיר לך תשר, בין אם באשראי ובין אם במזומן על השולחן, הכסף הזה שייך להכנסות העסק. הוא חייב לעבור רישום מלא ומדויק בקופת המסעדה לפני שמישהו נוגע בו.
המעסיק לא עושה לך טובה.
הוא מחויב בחוק. ברגע שהטיפ נרשם בקופה, המעסיק נדרש להעביר אותו אליך כחלק בלתי נפרד מהשכר. התשר חייב להופיע בשורה ברורה ומוגדרת בתלוש החודשי, בדיוק כמו שכר השעה הרגיל שלך.
- רישום כל שקל של תשר ישירות בקופת העסק בזמן אמת.
- הצגת הטיפים כרכיב שכר חייב במס לכל דבר בתלוש המשכורת.
- הפרשות מלאות לקרן פנסיה ופיצויי פיטורים מתוך סך הטיפים.
- ניכוי דמי ביטוח לאומי וביטוח בריאות כחוק מכל סכום התשר.
רוב המלצרים מעדיפים מזומן ביד כאן ועכשיו. בלי שאלות, בלי ניכויים. אבל כשאין תלוש שתומך במספרים האלה, הפקדת טיפים במזומן בסכומים של עשרות אלפי שקלים הופכת לחקירה מול הפקיד בבנק. אין לך שום דרך להוכיח שהסכום הזה שייך לך. כשהמעסיק רושם את הטיפ בתלוש ומפריש ממנו לפנסיה שלך, הכסף הופך ללבן וחוקי. ואז? אף אחד לא יקפוץ עליך כשתבוא להפקיד אותו.
למה הבנק מקשה על הפקדות מזומן גבוהות
הגעת לסניף עם מעטפה של 40 אלף שקלים. עבדת קשה, חסכת שקל לשקל, ואתה בטוח שהבנק ישמח לקבל אותך בידיים פתוחות.
אבל לפקיד יש תוכניות אחרות לגמרי.
הבנקים בישראל פועלים תחת משטר קפדני מאוד. הוראות חוק איסור הלבנת הון מטילות עליהם אחריות כבדה, וכל ערימת שטרות חריגה מקפיצה מיד התראה במערכת. מבחינת הרגולטור, כסף מזומן שלא ברור מאיפה הגיע נחשב לכסף חשוד. נקודה.
ברגע שתניח את הכסף על הדלפק, יתחיל תחקיר. מאיפה הסכום? איך בדיוק צברת אותו? למה החזקת סכום כזה בבית ולא הפקדת לאורך השנה?
אם תסביר שמדובר בתוצאה של הפקדת טיפים במזומן ממשמרות במלצרות, זה פשוט לא יעזור. הבנק לא עובד על אמון, והוא לא מאשר פעולות על סמך מילים יפות. רוצים ניירת.
כדי לאשר את הפעולה, הפקיד ידרוש הצגת אסמכתאות ברורות:
- תלושי שכר שמראים שהטיפים נרשמו ושולם עליהם מס מלא
- תיעוד על משיכות והפקדות שמתאימות ליכולת החיסכון שלך
- דוחות מס רשמיים אם ההכנסה דווחה באופן עצמאי ברשויות
האמת, בלי תלוש שכר שמציג את הטיפים שחור על גבי לבן, הבנק יסרב לקבל את הכסף. כפי שמסביר היועץ העסקי אלעד הדר, מקומות עבודה רבים בתחום המסעדנות נמנעים מהסדרת הנושא, ובהיעדר תהליך ייעוץ עסקי שמסדיר את רישום הטיפים בקופה, העובד נשאר חסר אונים מול המערכת הבנקאית.
הבנק מפחד מקנסות עתק, ולכן הוא יעדיף לשלוח אותך הביתה מאשר להסתבך עם החוק.
הסיכונים בהפקדה ללא דיווח מסודר
צברת עשרות אלפי שקלים במזומן מתחת למזרון. מה עושים עכשיו?
הפיתוי המיידי של כמעט כל מלצר הוא ללכת לכספומט ולהפקיד את הסכום במנות קטנות. אלפיים שקל ביום ראשון, עוד שלושת אלפים ביום רביעי.
אל תעשה את זה.
במערכת הבנקאית קוראים לטריק הזה פיצול פעולות במטרה לעקוף חובת דיווח. מבחינת החוק היבש, זו עבירה פלילית חמורה על חוק איסור הלבנת הון. זה בדיוק הדבר שמקפיץ את הנורות האדומות של המערכת. ברגע שהאלגוריתם קולט סדרה של הפקדות מזומן רציפות מאדם שמרוויח שכר בסיס על הנייר, החשבון נכנס מיד לרשימה השחורה של קצין הציות.
האמת, הבנקים לא מתווכחים איתך אלא פשוט מעבירים דיווח ישיר לרשויות.
הדיווח הזה מגיע ישירות לפקיד השומה, ומשם הדרך לביקורת פתע קצרה מאוד:
- דרישה להצהרת הון ולהוכחת מקור הכספים.
- פתיחת שומות מס רטרואקטיביות ובדיקת ספרי העסק של המסעדה.
- חיוב במס מלא בתוספת קנסות גירעון וריביות פיגורים.
רוב העובדים חיים את הרגע. הרשויות חושבות קדימה.
גם אם תבחר לא להפקיד ותשאיר את השטרות בארון, המלכודת תחכה לך בהמשך הדרך. תרצה לקנות רכב חדש? תצטרך להסביר מאיפה הגיע התשלום. תרצה להביא הון עצמי למשכנתא עבור רכישת דירה? שום בנק למשכנתאות לא יסכים לגעת בכסף שאין לו גב של תלוש שכר. הפקדת טיפים במזומן שלא דווחו בזמן אמת שורפת את היכולת שלך להשתמש בהם בעתיד.
בלי תלוש מסודר, הכסף שקרעת עליו את הגב פשוט תקוע.
צעדים מומלצים למי שצבר מזומן מטיפים
יש לך ערימה של שטרות בבית. 20 אלף שקל, אולי 40 אלף. מה עושים עכשיו?
אל תרוץ לבנק.
האמת, אם תנסה לבצע עכשיו הפקדת טיפים במזומן בלי שום כיסוי, הפקיד יקפיא את הפעולה ואתה תסתבך בשאלות קשות על מקור הכספים. במקום להמר על העתיד הכלכלי שלך, בצע את הפעולות הבאות לפי הסדר:
- פגישת ייעוץ עם רואה חשבון או יועץ מס לצורך מיפוי סך ההכנסות ובחינת חשיפת המס מול הרשויות.
- פנייה רשמית למעסיק בבקשה לתקן תלושי שכר לאחור, להצהיר על הטיפים ולשלם את הפרשי הביטוח הלאומי.
- הגשת דוח שנתי ישיר לפקיד שומה במקרה שהמסעדן מסרב לתקן את התלושים, כדי לנקות את שמך.
- דרישה מפורשת בעבודות הבאות לקבלת כל הטיפים ישירות דרך הקופה ותלוש השכר.
השיחה מול המעסיק לא תמיד תהיה נעימה. מסעדנים רבים מפחדים מהעלויות הנלוות של ביטוח לאומי ופנסיה רטרואקטיבית. אל תוותר לו. אם הוא מתנער, איש המקצוע שלך יגיש דיווח עצמי לרשות המסים. תמיד עדיף להסדיר חוב מס אמיתי ומדויק מאשר לעמוד מול חקירה על הלבנת הון.
במשמרת הבאה שלך במסעדה חדשה, תפסיק לקחת מעטפות ביד. תוודא מראש שכל שקל שאתה מקבל מהשולחן נרשם במערכת, מופיע בתלוש השכר ונכנס לחשבון הבנק שלך בסוף החודש.
סיכום
החוק בישראל ברור לגמרי: טיפ הוא הכנסת עבודה. אין פה שטחים אפורים. אם הכסף לא עבר דרך תלוש שכר מסודר, מבחינת רשות המסים והמערכת הבנקאית מדובר בהכנסה לא מדווחת.
זה פשוט ככה.
האמת, צבירת שטרות במגירה מעניקה אשליה של ביטחון, אבל ברגע האמת היא הופכת למלכודת. הפקדת טיפים במזומן בסכומים של עשרות אלפי שקלים תדליק בבנק כל נורה אדומה אפשרית. פקיד הבנק לא מתרשם ממשמרות כפולות ומעבודה קשה. הוא דורש הוכחות, ניכוי מס כחוק, ותלוש שמגבה כל שקל.
- לא לאגור הררי שטרות בלי שום אסמכתה חוקית.
- לא לבנות על הסברים בעל פה מול הבנק.
- כן לדרוש מהמעסיק רישום מלא של הטיפים בתלוש.
- כן לייצר היסטוריית הכנסות נקייה לקראת העתיד.
חשיבה כלכלית לטווח ארוך נשענת על שכר לבן ומתועד. כסף שנשאר במזומן מחוץ למערכת הוא כסף שתתקשה להשתמש בו לקניית רכב, לסגירת חוזה שכירות, לקבלת הלוואה או לרכישת דירה, בלי להסתבך בחקירות של פקידי שומה על מקור ההון שלך.
אם אתה מחפש כסף מהיר לכיס בלי לחשוב על המחר, אפשר להמשיך להחביא מזומנים. אם אתה מחפש עצמאות כלכלית אמיתית, שקט נפשי ויכולת להשתמש בכסף שלך בחופשיות, שכר מדווח כחוק זה בדיוק מה שאתה צריך.
שאלות נפוצות
מדוע הבנק מסרב לקבל הפקדת מזומן שמקורה בטיפים?
האם טיפים במלצרות חייבים במס הכנסה?
מה עושים אם המעסיק לא דיווח על הטיפים בתלוש?
האם מותר להפקיד את המזומן בסכומים קטנים לאורך זמן?
עוד באותו נושא שיכול לעניין אתכם