שוק הייעוץ הפיננסי בישראל מלא עד אפס מקום, כולם רוצים לייעץ לך איך להתנהל נכון. אבל כשמדובר במצב אמיתי של איך לצאת מחובות ענק, זה כבר סיפור אחר לגמרי. כאן לא מדברים על טיפים לחיסכון, אלא על תוכנית פעולה ברורה כשאתה עמוק בפנים.
מקורות לחובות: כיצד אנו נקלעים למלכודת?
אף אחד לא מתכנן להיכנס למצב של חובות, אבל המציאות מראה שרבים מוצאים את עצמם שם. לעיתים קרובות, מדובר בשילוב של כמה גורמים שמתחברים יחד ויוצרים כדור שלג פיננסי שקשה לעצור. הבנת המקורות האלו היא הצעד הראשון כדי לצאת מחובות.
אחת הדרכים הנפוצות היא השקעות עסקיות שאפתניות מדי. רעיון גדול, חזון מבריק, ואז מגיעה ההשקעה העצומה. כמו הסיפור על הקמת קניון לעסקים במרכז תל אביב: שכירות, ארנונה, חשמל בעלות של 400 אלף שקל בחודש עוד לפני שיפוצים ורהיטים שעלולים לטפס למיליונים. פתאום, התחייבות של מיליוני שקלים מרגישה קלה, עד שזה כבר לא.
ואז מגיע שלב לקיחת ההלוואות. לא תמיד מדובר בהחלטות שגויות מתוך חוסר אחריות, אלא לפעמים מתוך צורך או אמונה עיוורת בעתיד טוב יותר. שימוש נרחב בהלוואות ובכרטיסי אשראי ללא תכנון קפדני של יכולת ההחזר הוא מתכון בטוח לצרות. פתאום יש 14 הלוואות שונות והחזר חודשי של 121,000 שקל.
לכל אלו מצטרפים אירועים בלתי צפויים, כמו משברים כלכליים. הקורונה, למשל, הראתה לנו איך תוכניות עסקיות מבריקות יכולות לקרוס בן לילה. הפסד תזרימי של 250,000 שקל בחודש ובסך הכל שבעה מיליון שקלים הפסד, זה מציאותי מאוד. לבסוף, חוסר מודעות לניהול תזרים מזומנים והוצאות קבועות הוא גורם קריטי. בלי לדעת כמה כסף נכנס וכמה יוצא, אי אפשר לשלוט במצב.
- לא מבינים את גובה ההתחייבויות האמיתי.
- כן מתפתים לרעיונות גדולים בלי גיבוי מספק.
- לא עוקבים אחרי תזרים המזומנים באופן שוטף.
- כן נותנים למשברים חיצוניים להפתיע אותנו בלי תוכנית ב'.
הכרת המצב: ההיקף האמיתי של החובות
כדי באמת לצאת מחובות, הדבר הראשון והקריטי ביותר הוא להפסיק להתעלם. אסור לטאטא דברים מתחת לשטיח. צריך להסתכל למספרים בעיניים, אפילו אם זה מפחיד. הכרת המצב האמיתי, על כל הכיעור שלו, היא תמיד נקודת ההתחלה.
קודם כל, יש לאסוף את כל המידע: כמה הלוואות יש? איפה? מה גובה ההחזר החודשי של כל אחת מהן? כמה סך הכל ההחזרים החודשיים? זה יכול להיות מורכב, עם 14 הלוואות שונות, כפי שקרה לאחד מהם עם החזר חודשי של 121,000 שקל.
לאחר מכן, חייבים להבין את היקף ההפסדים התזרימיים. זה לא רק החזר ההלוואות; זה כל הכסף שיוצא כל חודש ולא נכנס. במקרים קיצוניים, ההפסד החודשי יכול להגיע ל-250,000 שקל, וסך הכל ההפסדים מצטברים למיליונים.
השקעה של מיליונים שלא היה לי את הכסף הזה ולקחתי על עצמי התחייבויות וחובות, עד הרמה שכשנגמר לי הכסף משכנתי את הבית היחיד שהיה לי באותו זמן.
משכון נכסים אישיים, כמו בית יחיד, הוא בדרך כלל סימן אזהרה אדום ובוהק. זה מצב של חוסר ברירה, שליאוש, של אמונה עיוורת ברעיון. אבל כשזה קורה, צריך להכיר בכך. זהו קו פרשת מים.
נקודת השפל הזו היא לא הסוף. היא נקודת המוצא. ממנה אפשר רק לעלות. כשמבינים את כל הסכום, כמה חייבים, כמה מפסידים, מה עלול ללכת לאיבוד, רק אז אפשר להתחיל לבנות תוכנית עבודה אמיתית ומוכחת כדי לצאת מחובות. זה הצעד הראשון, האמיץ ביותר, בדרך לחירות כלכלית.
האסטרטגיה ליציאה מחובות: עקרונות מפתח
להבין איך לצאת מחובות זו לא רק שאלה של כסף, אלא בעיקר עניין של תכנון ומשמעת. אחרי תקופה של התמודדות עם חובות ענק, אי אפשר שלא להבין את הצורך בגישה מסודרת ועקבית. זה מתחיל הרבה לפני שמתחילים לשלם.
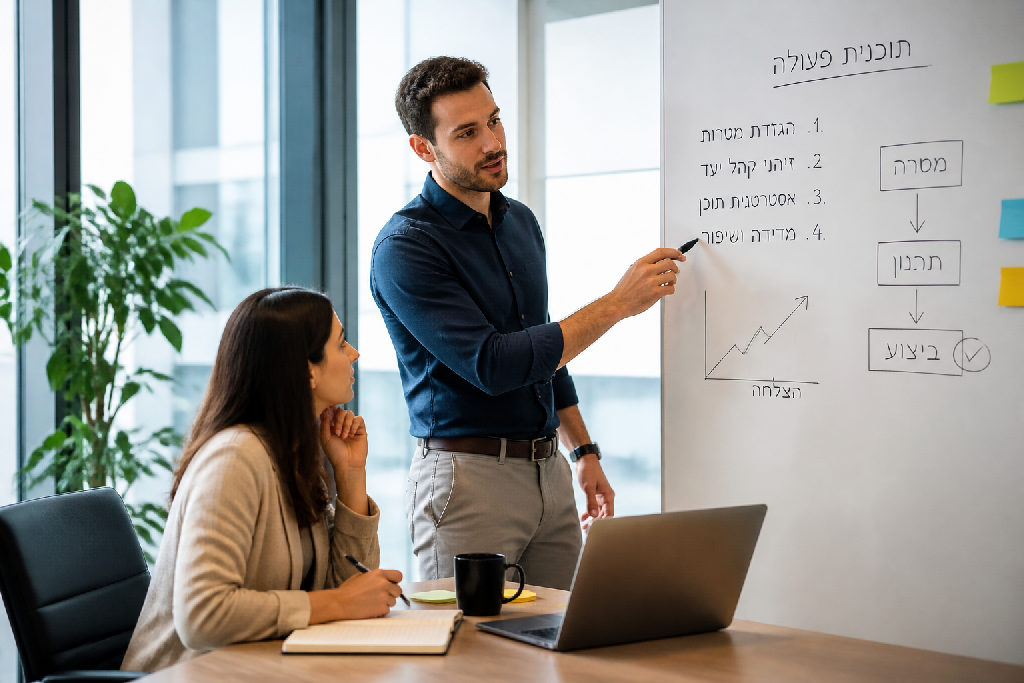
הכל מתחיל בבניית תוכנית פעולה מפורטת. זו לא עוד רשימת מכולת, אלא מפה ברורה שתראה לך בדיוק לאן אתה הולך ואיך. זה כולל ניתוח מעמיק של כלל החובות שלך, הכנסות והוצאות, ובניית תקציב ריאלי שמשאיר מקום גם לתשלום החובות וגם למחיה בסיסית.
אחד הצעדים הקריטיים הוא ניהול משא ומתן. דיבור ישיר וכנה עם נושים וגורמי מימון הוא חיוני. זה יכול להוביל להסדרי תשלום נוחים יותר, הקפאת ריביות או פריסת חובות ארוכה יותר. אל תחשוש מזה. תתפלא כמה גמישות יש לפעמים.
רוב האנשים מתחבאים.
אתה חייב להתמודד.
הקפדה על עמידה בתשלומים היא קו אדום. אסור לחזור לאחור. "מעבדות לחירות", קורס שמלמד בדיוק את זה, מדגיש את העקרון: בלי שיחזור אף צ'ק, בלי שתחזור הוראת קבע. זה אומר לבחון כל צעד פיננסי בקפידה, להבין לאן הולך כל שקל ולתעדף את התשלומים.
- בנה תקציב חודשי מפורט.
- צמצם הוצאות שאינן חיוניות.
- נהל משא ומתן על תנאי תשלום.
- עמוד בכל התשלומים שנקבעו.
- בקר את התזרים באופן קבוע.
פיתוח משמעת פיננסית ובקרה תקציבית הדוקה הם המפתח לטווח הארוך. זה לא טיול של יום אחד, אלא שינוי הרגלים עמוק. רק כך אפשר לא רק לצאת מחובות, אלא גם למנוע את החזרה אליהם בעתיד. זו דרך חיים חדשה.
כלים ושיטות מעשיות להתמודדות
כדי באמת לצאת מחובות, צריך אסטרטגיה ברורה ויישום נחוש. זה לא מספיק רק להצטער על המצב; צריך לפעול. הצעד הראשון הוא להבין בדיוק איפה אתה עומד, ואז לבנות תוכנית יציאה ממוקדת.
התחל בחישוב מחדש של כל ההוצאות וההכנסות. פשוט לשים הכל על השולחן, שחור על גבי לבן. לא להשאיר פינה חשוכה אחת. רק ככה תבין את עומק הבור ואת הפער שאתה צריך לסגור. זה יכול להיות מבהיל, אבל זה שלב קריטי.
לאחר מכן, עוברים לצמצום הוצאות. קפוץ מעל הפופיק? זה הזמן לחתוך. כל הוצאה שאינה חיונית חייבת להיבחן מחדש. מנויים מיותרים, ארוחות בחוץ, כל דבר שיכול לחכות או להיעלם. זה דורש משמעת עצמית גבוהה, אך זה המפתח לשחרור כסף מזומן מיידי.
במקביל, חייבים לבחון איך להגדיל את ההכנסות. האם אפשר למצוא מקורות הכנסה נוספים? האם מודל עסקי נוכחי דורש התאמה? אולי שינוי במוצרים, בתמחור או בקהל היעד? לפעמים, שינוי קטן יכול לייצר תזרים מזומנים משמעותי. אלעד הדר, יועץ עסקי עם ניסיון רב, מדגיש את החשיבות של יצירתיות בתקופות כאלה.
אחד הדברים החשובים ביותר הוא לא לנסות לעשות את זה לבד. פנייה לייעוץ פיננסי מקצועי היא חובה. יועץ חיצוני רואה את התמונה בצורה אובייקטיבית ויכול להציע פתרונות שלא חשבת עליהם. קורסים ייעודיים, כמו "מעבדות לחירות" לדוגמה, מציעים שיטות מוכחות וליווי צעד-אחר-צעד, ומלמדים איך לצאת מחובות בצורה מבוקרת ונטולת הפתעות לא נעימות.
השיקום הכלכלי: מעבר לחירות
לצאת מחובות זה לא רק לסגור מינוס בבנק. זו דרך שלמה לבנייה מחדש, שבה כל צעד מכוון ליצירת תשתית כלכלית יציבה ואיתנה. זה לא קורה ביום אחד. זו התחייבות.
הבסיס לכל שיקום כלכלי הוא בניית תזרים מזומנים חיובי ועמיד לאורך זמן. בלי זה, כל ניסיון לטפל בחובות הוא כמו למלא דלי מחורר. אתה חייב לדעת בדיוק כמה כסף נכנס וכמה יוצא, ואז למצוא את הדרכים להגדיל את ההכנסות ולצמצם את ההוצאות בצורה חכמה. זה לא תמיד קל.
ברגע שיש תזרים יציב, השלב הבא הוא להחזיר את האמון בגורמים הפיננסיים. בנקים, ספקים ונושים אחרים רוצים לראות שאתה שחקן אמין. עמידה בהתחייבויות, גם אם מדובר בסכומים קטנים בהתחלה, בונה מחדש את הקשר. "האמת," אני אומר לך, זה המפתח לשיתוף פעולה מצד הבנק.
רוב היועצים מדברים על תכנון פיננסי.
כאן מדברים על למידה מטעויות העבר והפקת לקחים פרקטיים.
התהליך כולל גם למידה מעמיקה מטעויות העבר. מה בדיוק הוביל למצב?
- בדיקת הסכמי הלוואה.
- ניתוח דפוסי בזבוז.
- הערכה מחודשת של הסיכונים.
- קביעת אסטרטגיה פיננסית חדשה.
רק כך אפשר להימנע ממלכודות דומות בעתיד וליצור ביטחון ושקט נפשי כלכלי אמיתי. זו הדרך האמיתית לצאת מחובות ולהישאר בחוץ.
סיכום
שוק הייעוץ הכלכלי בישראל מלא עד אפס מקום בהבטחות. אבל הדרך לצאת מחובות? זה משהו אחר לגמרי. במקום עוד תיאוריות באוויר, כאן מדברים על ביצוע בשטח, ועל הדרך שמובילה לחירות כלכלית אמיתית.
האמת, לכל אחד מאיתנו יש סיפור משלו. וכן, לפעמים הסיפור הזה מגיע עם סכומים מטורפים. כשיזם מוכשר מנסה להקים קניון לעסקים בתל אביב, משקיע מיליונים ופתאום נתקל בקורונה, זה כבר לא רק עניין של תכנון. זה עניין של מציאות שמשתנה ברגע. חובות בהיקף של שבעה מיליון שקל, עם החזר חודשי של 121,000 ש"ח מ-14 הלוואות שונות, זה מצב שרוב האנשים היו מרימים ידיים. זה מפחיד. זה משתק.
אבל האם זה אומר שאין פתרון? ממש לא. המפתח טמון קודם כל בהבנה עמוקה של הגורמים שהובילו למצב. ללא ניתוח מדויק של כל חוב, כל התחייבות, אתה לא באמת יודע מול מה אתה עומד. רק אחר כך אפשר לבנות אסטרטגיה מנצחת. יש דרכים אפקטיביות, גם למצבים המורכבים ביותר, לצאת מהתסבוכת הכלכלית. אתה צריך כלים מעשיים.
הנה מה שנדרש כדי לצאת מחובות:
- כן: הבנת עומק של הסיבות שגרמו לחובות.
- לא: ניסיון לכבות שריפות נקודתיות בלי תוכנית.
- כן: ליווי צמוד של מי שבאמת עבר את זה.
- לא: עוד עצות תיאורטיות מספרים.
- כן: נחישות, תכנון ועבודה שיטתית.
הדרך לחירות כלכלית דורשת אומץ. היא דורשת תוכנית פעולה ברורה, צעד אחרי צעד, בלי שום צ'ק שיחזור ובלי הוראות קבע שייכשלו. זה לא קסם. זו עבודה קשה. אבל זה אפשרי. זה אפשרי גם לך.
שאלות נפוצות
האם ניתן לצאת מחובות כבדים ללא נזק לדירוג האשראי?
מהם הצעדים הראשונים שיש לנקוט כאשר מגלים קשיים כלכליים?
כיצד קורונה או אירועים בלתי צפויים משפיעים על מצב החובות?
האם כדאי למשכן נכסים כדי לממן רעיונות עסקיים חדשים?
מהי החשיבות של ליווי והכוונה מקצועית בתהליך יציאה מחובות?
עוד באותו נושא שיכול לעניין אתכם