שוק החיסכון בישראל רווי אופציות, חלקן מורכבות וחלקן פחות משתלמות. אבל כשמדברים על ריבית ממס הכנסה? זה משהו אחר לגמרי. במקום תשואות זעומות או מכשירים פיננסיים מסובכים, כאן מדברים על רווח פשוט, לפעמים כמעט בלתי נתפס.
מבוא: תשלום יתר למס הכנסה, האם זה משתלם?
רבים מאיתנו משלמים מקדמות למס הכנסה, ולעיתים קרובות אנו מוצאים את עצמנו בסוף השנה עם תשלום יתר. ההרגשה הראשונית היא של בזבוז כסף או טעות. הרי מי רוצה להקפיא כסף אצל רשויות המס שלא לצורך? מסתבר, שהתמונה מורכבת יותר משנדמה.
תשלום עודף לרשות המסים אינו בהכרח דבר רע. למעשה, יש כאן הזדמנות פיננסית שרבים מפספסים. בניגוד לחשבון בנק רגיל, שם הריבית נמוכה ולעיתים קרובות נשחקת על ידי אינפלציה ומס רווחי הון, במס הכנסה הסיפור שונה לגמרי. זו לא רק החזר כסף, אלא חיסכון לכל דבר.
היתרונות הנסתרים של מצב כזה באים לידי ביטוי בצורה מובהקת.
מניסיוני, מעט מאוד אנשים מודעים למלוא הפוטנציאל הטמון בתשלום יתר.
מס הכנסה משלם ריבית צמודה למדד על כספים ששולמו ביתר. זה לא סתם מספר.
אלו מספרים שחייבים להכיר:
- לא 4% נומינליים בבנק
- כן 4% בתוספת הצמדה למדד
אם המדד עולה, הרווח שלכם גדל בהתאם. למשל, בשנה בה המדד עלה ב-2.6%, אותו תשלום יתר יצר עבורכם תשואה כוללת של 6.6%. איפה עוד תמצאו תשואה כזו בסיכון אפסי? זו ריבית ממס הכנסה שכדאי להכיר.
לכן, בדיקה יסודית והגשת בקשה להחזר מס הם קריטיים. אל תתייחסו לזה כאל בירוקרטיה גרידא. זו פעולה פיננסית חכמה שיכולה להחזיר לכם כסף עם תשואה מפתיעה. אל תשאירו כסף על השולחן.
שיעור הריבית שמס הכנסה משלם על תשלומי יתר
הרבה אנשים מפספסים את הנקודה הזו, ובצדק. האם ידעתם שמס הכנסה לא רק גובה מכם, אלא גם משלם? כשמדובר בתשלומי יתר, המדינה דווקא עשויה להפתיע לטובה. מדובר בשיעור אטרקטיבי במיוחד ששווה להכיר.
אז מהי הריבית הזו? מס הכנסה מעניק 4% ריבית שנתית על הסכומים ששילמתם מעבר לנדרש. אבל זה לא סתם 4%. כאן נכנס לתמונה טוויסט חשוב: הריבית הזו צמודה למדד המחירים לצרכן. המשמעות היא שהכסף שלכם לא רק צובר ריבית, אלא גם שומר על ערכו הריאלי, ואף מתחזק מול אינפלציה.
בואו נשווה את זה קצת.
רוב הבנקים נותנים ריבית נמוכה.
מס הכנסה מציע תנאים עדיפים.
בשנה האחרונה, לדוגמה, אם הייתם "מפקידים" כסף במס הכנסה באמצעות תשלומי יתר, הייתם נהנים מ-4% ריבית, אליהם הצטרף המדד שעלה ב-2.6%. בסך הכל, זהו תשואה של 6.6% על הכסף שלכם. נשמע טוב, נכון?
אין הרבה מקומות שבהם תמצאו תשואה כזו היום. מניסיוני, גם בתוכניות חיסכון בנקאיות, רוב הסכומים יהיו חייבים במס רווחי הון של 15%. במקרה של ריבית ממס הכנסה על תשלומי יתר, אין מס רווחי הון. זו הטבה כפולה.
- לא: עוד אפיק חיסכון בנקאי.
- כן: תשואה גבוהה ובטוחה.
- לא: מס רווחי הון על הריבית.
- כן: הצמדה למדד השומרת על ערך הכסף.
זה לא קסם. זו פשוט דרך שבה המדינה מתמרצת דיווח וגבייה. ובשבילך, זו הזדמנות מצוינת.
כיצד הצמדה למדד משפיעה על התשואה בפועל?
כשמדברים על ריבית ממס הכנסה, הנקודה הקריטית היא לא רק אחוז הריבית הנקוב, אלא גם ההצמדה למדד המחירים לצרכן. זו הטבה משמעותית שרבים לא מפנימים את עוצמתה. מס הכנסה משלם ריבית של ארבעה אחוזים, אבל בניגוד לריבית בנקאית רגילה, כאן הכסף שלכם נשאר צמוד למדד.
מה זה אומר בפועל?
נניח שהייתם צריכים לשלם יותר מקדמות למס הכנסה. אם הייתם מפקידים את הכסף בבנק, הייתם מקבלים ריבית נומינלית, למשל, ארבעה אחוזים. מתוך הסכום הזה, אתם משלמים גם 15% מס רווחי הון. ככה זה עובד.
אבל עם ריבית ממס הכנסה המצב שונה לגמרי. בשנה האחרונה, לדוגמה, אם הייתם זכאים לריבית ממס הכנסה, קיבלתם את ארבעת האחוזים האלה, ועוד את עליית המדד. בשנה שעברה המדד עלה ב-2.6%. כלומר, ביחד, הייתם מרוויחים תשואה כוללת של 6.6%. זהו חיסכון שקשה מאוד למצוא בשוק החלופות.
אני אומר לך, תחשוב רגע.
איפה עוד היית מוצא חיסכון שנותן לך 6.6% תשואה נקייה? זה לא רק הריבית; זו ההגנה מפני שחיקת ערך הכסף. מס הכנסה, במובן הזה, פועל כמעין מנגנון חיסכון חכם שמגן על הכסף שלך. זו השקעה בטוחה, עם תשואה גבוהה יותר ממה שהבנק מציע לרוב, ובלי סיכון. זה פשוט עובד.
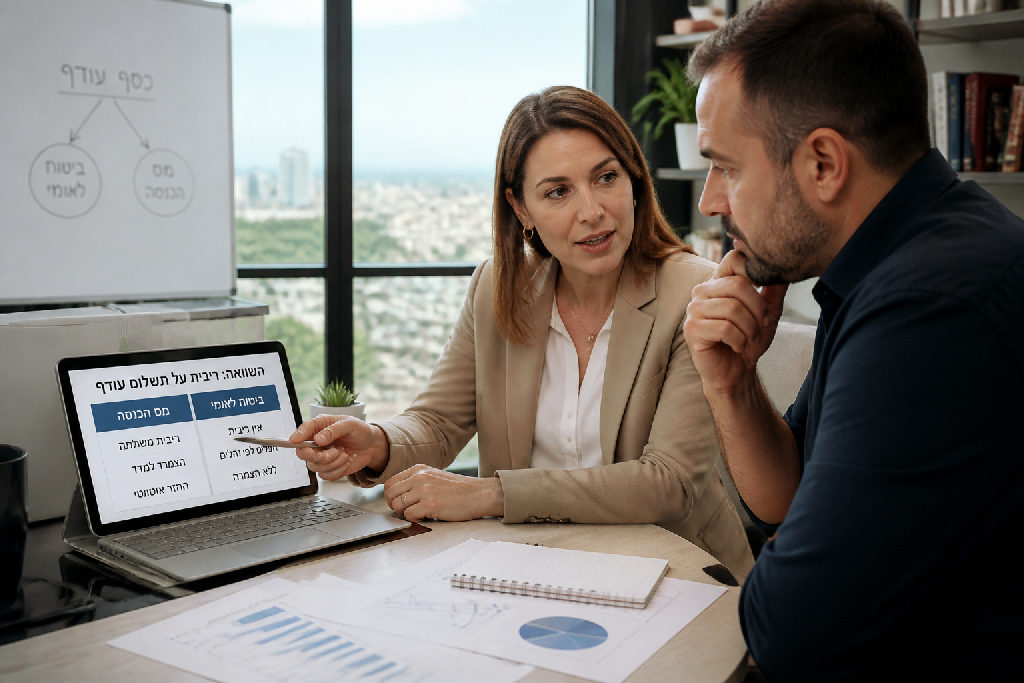
השוואה מול חיסכון בנקאי: היתרון של מס הכנסה
כשמדברים על ריבית, הנטייה הטבעית היא לחשוב על הבנקים. אבל מה אם נגיד לכם שיש שחקן אחר, פחות צפוי, שמציע תנאים שאף בנק לא יכול לתת? מדובר על מס הכנסה. אם שילמתם יותר מקדמות ממה שהייתם צריכים, או שפשוט נותרה לכם זכות להחזר, אתם נהנים מריבית.
האמת? זו לא סתם ריבית. רוב החיסכונות בבנקים כפופים למס רווחי הון של 15%. זה משמעותי. כל רווח שאתם רואים, המדינה לוקחת חלק ממנו. לעומת זאת, על הריבית שמגיעה לכם ממס הכנסה, אתם לא משלמים מס. זה רווח נקי.
מעבר לכך, יש פה מרכיב קריטי שרבים מפספסים: ההצמדה למדד. ריבית ממס הכנסה היא לא רק 4%, היא גם צמודה למדד המחירים לצרכן. בשנה האחרונה, לדוגמה, כשהמדד טיפס ב-2.6%, הריבית האפקטיבית על הכספים הללו הגיעה ל-6.6%. זהו יתרון עצום, בעידן בו האינפלציה שוחקת את הערך הריאלי של הכסף.
אז האם כדאי לשקול תשלום יתר אסטרטגי?
זו שאלה מעניינת.
רוב היועצים ידברו על מינימום מיסוי. הוא מדבר על מקסימום רווח אפשרי.
לדברי אלעד הדר, יועץ עסקי, המחשבה צריכה להיות רחבה יותר. במקום לנסות לשלם כמה שפחות, לפעמים כדאי לשלם קצת יותר, בידיעה שתקבלו ריבית נאה ופטורה ממס. איפה עוד תמצאו כזה חיסכון?
- לא מס רווחי הון
- כן הצמדה למדד
- לא תשואה בנקאית מנוכה מס
- כן ריבית אטרקטיבית ואמיתית
מי זכאי לקבל ריבית ממס הכנסה?
האמת, לא מעט אנשים משלמים יותר מקדמות מס הכנסה ממה שהם באמת צריכים במהלך השנה. זה יכול לקרות מסיבות רבות: שינויים בהכנסה, הוצאות בלתי צפויות שמזכות בניכויים, או אפילו טעות בתחשיב הראשוני. רבים אפילו לא יודעים שהם זכאים להחזר.
הסוד הוא לאתר את המצבים האלה. כל עצמאי או בעל עסק, וגם שכירים במקרים מסוימים, משלם מקדמות לפי הערכה קודמת. מה קורה אם השנה הכנסתם פחות? או אם ההוצאות המוכרות שלכם גדלו משמעותית? כאן נכנסת לתמונה האפשרות לקבל ריבית ממס הכנסה על יתרת הזכות שנוצרה לכם.
איך בודקים אם מגיעה לכם ריבית?
- לא כל תשלום עודף מזכה בריבית: רק אם שילמתם יותר מקדמות מאשר המס המגיע בפועל.
- החישוב מתבצע על בסיס הצמדה למדד בתוספת ריבית שנתית.
התהליך פשוט למדי, לפחות ברמה העקרונית. ראשית, יש לוודא שאתם אכן זכאים להחזר מס. זה אומר להגיש דו"ח שנתי למס הכנסה (או בקשה להחזר מס לשכירים), ושם תתגלה יתרת הזכות. מרגע שהיתרה מאושרת, מס הכנסה מחשב באופן אוטומטי את הריבית.
תהליך הגשת בקשה להחזר (וגם לריבית):
- מילוי דו"ח שנתי: לכל מי שמחוייב, או למבקשי החזר מס.
- צירוף כל האישורים הרלוונטיים: הוצאות, הכנסות, אישורים על ניכויים.
- שליחה לפקיד השומה: אפשר גם באופן מקוון.
- המתנה לאישור: פקיד השומה בודק ומאשר את הדו"ח.
אני אומר לך, זה לא רק החזר על הכסף שלכם, זו גם הזדמנות לקבל עליו תשואה יפה. בשנה האחרונה, לדוגמה, ריבית ממס הכנסה עמדה על 4% בתוספת הצמדה למדד שעלה ב-2.6%. כלומר, תשואה כוללת של 6.6% על כסף שכבר היה בכיס שלכם. איפה עוד תמצאו כזה חיסכון כמעט בלי מאמץ?
סיכום: מינוף חכם של תשלומי יתר למס הכנסה
הזדמנות פיננסית לא מנוצלת אורבת לנו לא פעם במקומות הכי פחות צפויים. אחד כזה הוא תשלומי היתר לרשויות המס. רבים רואים בהם טעות, אולי אפילו מטרד בירוקרטי. אבל מסתתרת כאן אסטרטגיה חכמה. אתה יכול להפוך את תשלומי היתר האלה לכלי פיננסי אפקטיבי במיוחד.
החזרי מס ככלי חיסכון נשמע כמו פנטזיה, אבל זה ממש לא. כשאתה משלם יותר מקדמות ממס הכנסה ממה שנדרש, המדינה למעשה "מחזיקה" את הכסף שלך ומשלמת עליו ריבית והצמדה. מניסיוני, זהו ערוץ שהרבה אנשים פשוט מפספסים. הריבית ממס הכנסה כיום עומדת על ארבעה אחוזים בתוספת הצמדה למדד.
חשוב להבין את המשמעות. אם המדד עולה ב-2.6% (כמו בשנה האחרונה), המשמעות היא שעל הכסף שהפקדתם ביתר למס הכנסה, הרווחתם למעשה 6.6%. איפה עוד תמצא חיסכון כזה? בבנק, אותם ארבעה אחוזים יחויבו ב-15% מס רווחי הון. כאן, אין מס על הרווח הזה, מה שהופך את זה לאטרקטיבי פי כמה.
כדי למנף את ההזדמנות הזו, חשיבות ייעוץ מקצועי היא קריטית. אתה צריך מישהו שיודע להסתכל על התמונה הפיננסית שלך כולה. הוא יחשב את המקדמות הנכונות, ידאג לתשלומים מדויקים וינחה אותך איך לנצל את המנגנון הזה בצורה מיטבית.
- לא עודף תשלום מיותר.
- כן אפיק השקעה עם תשואה מעולה.
הכסף פשוט עובד בשבילך. זו דרך חכמה לגרום לכסף שלך להניב תשואה, בלי סיכונים מיותרים.
שאלות נפוצות
כמה ריבית משלם מס הכנסה על תשלום יתר?
האם הריבית של מס הכנסה צמודה למדד?
מה ההבדל בין ריבית ממס הכנסה לריבית בנקאית?
איזו תשואה כוללת ניתן לצפות מתשלומי יתר למס הכנסה?
עוד באותו נושא שיכול לעניין אתכם