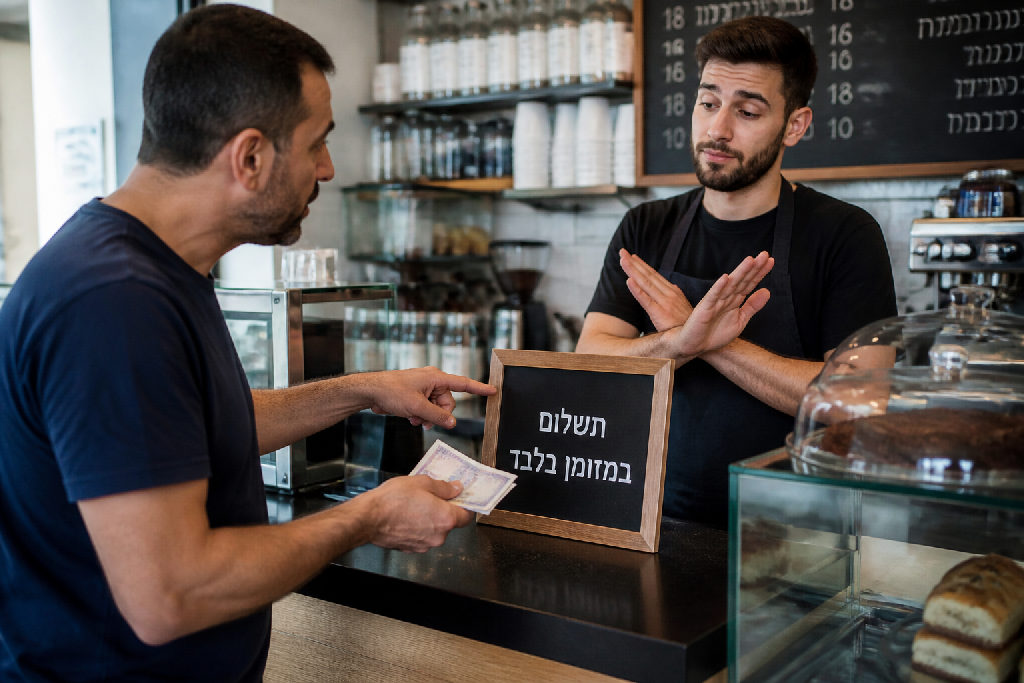
שוק העסקים הקטנים בישראל מתמודד עם אינסוף אתגרים יומיומיים, מיוקר המחיה ועד תחרות פרועה. אבל יש סיטואציה אחת שצוברת תאוצה מדאיגה: סירוב קבלת כסף שטרות. משהו שפעם היה נחשב בלתי נתפס, הופך למציאות כואבת.
מבוא: סירוב קבלת מזומן והשפעותיו
שוק שירותי הפנאי בישראל מלא עד אפס מקום, אבל המקרה של סירוב קבלת מזומן? זה משהו אחר לגמרי. במקום עוד דיון עקר, כאן מדברים על השלכות ממשיות.
המגמה שבה עסקים מסרבים לקבל תשלום במזומן הולכת וצוברת תאוצה. פעם זה היה נדיר, היום זה כמעט חלק מהנוף. בתי קפה, חנויות ואפילו שירותים שמיועדים למשפחות מובילים את המהלך. הם דוחקים את המזומן החוצה. זה לא תיאורטי.
רק לאחרונה, משפחה הגיעה לג'ימבורי וביקשה לשלם במזומן, וסורבה. זהו אירוע מייצג למגמה מדאיגה שמתפשטת. סירוב קבלת כסף שטרות הופך להיות כלי לגיטימי עבור עסקים, אך הוא משפיע עלינו, הצרכנים, באופן ישיר.
ההשלכות הן רחבות ונוגעות לכל אחד. ראשית, זה פוגע בחופש הבחירה של הלקוח. אתה רוצה לשלם איך שנוח לך, לא איך שהעסק מכתיב.
שנית, זהו מדרון חלקלק עבור המערכת הכלכלית כולה. המדינה והגופים הפיננסיים דוחפים להעלמת המזומן. למה? כדי לאפשר לבנקים ולחברות האשראי להתחזק, ולהרוויח עוד ועוד עמלות על כל פעולה.
זה מגלגל עלינו את העלות.
מי שמפסיד מכל הסיפור הזה הם גם בעלי העסקים הקטנים והבינוניים, שנאלצים ליישר קו. הם אלה שסופגים את התלונות, והם אלה שמוצאים את עצמם בעמדה לא נוחה מול הלקוחות. אני אומר לך, בסוף, את עלות העסקאות הדיגיטליות גלגלו אלינו.
- הגבלת אמצעי התשלום.
- תלות גוברת בבנקים וחברות אשראי.
- שחיקת כוח הקנייה שלנו.
- פגיעה בפרטיות הפיננסית.
הכסף שלנו נשחק, ואין למי לפנות. וכשבעל עסק מפסיד, בסוף מי משלם את המחיר? אנחנו, הלקוחות הסופיים.
הבסיס החוקי: חוק המזומן וזכויות הצרכן
הסיפור על ג'ימבורי שמסרב למזומן הוא יותר מסתם אנקדוטה. הוא נוגע ללב העניין של חוק המזומן בישראל, חוק שרבים לא מכירים לעומק. החוק הזה, שנכנס לתוקף בהדרגה, נועד להילחם בהון השחור ולהגביר את השקיפות הפיננסית, אבל הוא גם יצר לא מעט בלבול. בעיקרון, הוא מטיל הגבלות על סכומים גבוהים שניתן לשלם במזומן בעסקאות בין עוסקים לצרכנים. לא מדובר באיסור גורף על שימוש במזומן בכלל.
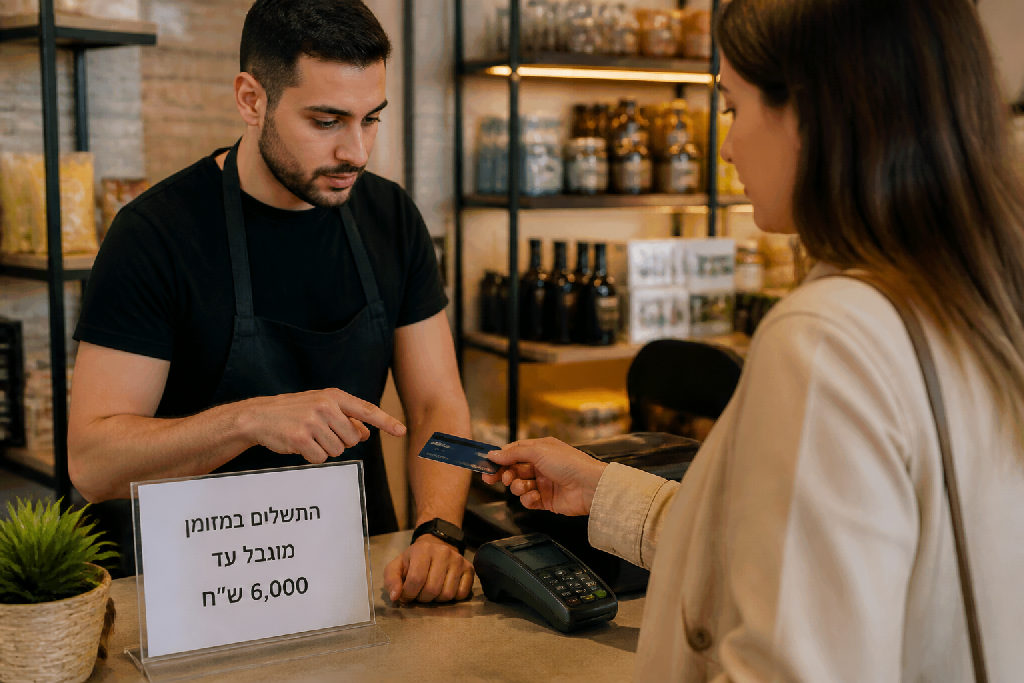
האם סירוב קבלת כסף שטרות באופן מוחלט הוא חוקי? התשובה מורכבת. החוק קובע תקרות לסכומים שניתן לשלם במזומן, 6,000 ש"ח בעסקאות בין עוסק לצרכן. מעל הסכום הזה, אסור לקבל מזומן. מתחת לסכום הזה, בעיקרון, עסק חייב לאפשר תשלום במזומן אלא אם כן יש לו הצדקה חוקית מפורשת אחרת (למשל, שיקולי ביטחון מוגדרים). סירוב גורף, על סכומים קטנים, יכול להיחשב הפרה של החוק.
זו נקודה קריטית.
הרשות להגנת הצרכן היא הגוף האמון על אכיפת נושאים כאלה. תפקידה לוודא שעסקים פועלים לפי החוק ושזכויות הצרכנים נשמרות. אם נתקלתם בסירוב קבלת מזומן שלא עולה בקנה אחד עם ההגבלות הקבועות בחוק, אתם יכולים לפנות אליהם. הם יבחנו את המקרה.
האמת? אסור לעסק לסרב למזומן על עסקאות מתחת לסף החוקי, פשוט כך. הרבה עסקים "מנסים" לדחוף לאשראי או ביט, אבל החוק עדיין נותן למזומן מקום. וגם אם העסק מפסיד, זה לא על חשבון הצרכן.
- לא: סירוב גורף לכל תשלום במזומן.
- כן: קבלת מזומן בהתאם למגבלות חוק המזומן.
לפעמים נראה שהמערכת מעודדת את העלמת המזומן. אבל החוק הוא החוק.
ההשפעה הכלכלית הרחבה: בנקים, חברות אשראי והמדינה
המקרה בג'ימבורי הוא רק קצה הקרחון. מאחורי כל סירוב קבלת כסף שטרות מסתתרת תמונה כלכלית רחבה יותר, עם גופים חזקים שמרוויחים מכך. כשאנחנו מפסיקים להשתמש במזומן, הכסף שלנו עובר דרך הבנקים וחברות האשראי, וכל תנועה כזו מייצרת עבורם עמלות.
האמת? זה מודל עסקי מנצח עבורם.
הבנקים וחברות האשראי זוכים לשליטה כמעט מוחלטת על כל עסקה, קטנה כגדולה. כל העברה, כל תשלום, כל קנייה, הכל מתועד ומועבר דרכם. זה מקנה להם כוח עצום ורווחים לא מבוטלים. מי משלם את המחיר בסוף? אנחנו. הלקוחות.
המדינה, מצדה, מעודדת את המגמה הזו, לעיתים בגלוי ולעיתים פחות. ההסבר הרשמי הוא מלחמה בהון השחור, אבל בפועל היא גם נהנית משקיפות כלכלית רבה יותר ואולי גם מהקלה בגביית מיסים. הבעיה היא שהרווחים האלה מגיעים על חשבוננו.
כוח הקנייה שלנו נשחק.
בעלי העסקים, כמו הג'ימבורי, מוצאים את עצמם בין הפטיש לסדן. מצד אחד, דרישות הרגולציה והרצון לייעל תהליכים דוחפים אותם לוותר על מזומן. מצד שני, הם אלה שבסופו של דבר מגלגלים את העמלות והעלויות הנוספות אלינו, הצרכנים הסופיים. הם חייבים לכסות את ההוצאות.
- לא מלחמה בפשיעה, כן הרחבת רווחי הבנקים.
- לא הקלה על הצרכן, כן שחיקת הכסף שלו.
- לא בחירה חופשית, כן דחיקה הדרגתית לשימוש באמצעי תשלום דיגיטליים בלבד.
ההשפעה הזו מצטברת ופוגעת בכיס של כולנו. כל אחד מאיתנו צריך להבין את זה.
מי נפגע מסירוב קבלת מזומן?
המקרה בג'ימבורי הוא רק קצה הקרחון. סירוב קבלת כסף שטרות, גם אם הוא נראה כמו אירוע נקודתי, משפיע על שרשרת שלמה של גורמים, שבסופה עומד הצרכן הסופי. אנחנו החוליה החלשה בסיפור הזה.
העסקים הקטנים והבינוניים ניצבים בפני דילמה אמיתית. מצד אחד, הם רוצים לשרת כמה שיותר לקוחות ולהקל על התשלום. מצד שני, המדינה דוחפת לכיוון של צמצום המזומן, מה שמשפיע על העלויות והרווחיות שלהם. כל עמלה על תשלום דיגיטלי, כל מערכת סליקה, בסופו של דבר הנטל מתגלגל אל הלקוח. תחשוב על זה.
אבל יש פה גם מימדים חברתיים חמורים יותר. לא לכולם יש כרטיס אשראי או אפליקציית תשלומים. קיימות אוכלוסיות שלמות, קשישים, תיירים, או אפילו אזרחים שמעדיפים מסיבות אידיאולוגיות או פרקטיות לשלם במזומן. לנתק אותם מהאפשרות הזו זה פשוט לא הוגן.
"רק היום משפחה שרצתה לשלם במזומן בג'ימבורי, סורבו."
זה משאיר אותם בחוץ. בלי אפשרות לרכוש שירותים בסיסיים, או אפילו פינוקים קטנים כמו כניסה לג'ימבורי לילד. והאמת? זה רק ילך ויתרחב. הבעיה פה היא לא רק העסק המסרב. היא מערכתית.
* לא: "סתם עוד מקרה"
* כן: פגיעה בצרכן ובזכותו לבחור
* לא: "חיסכון לעסק"
* כן: גלגול עלויות ועמלות ללקוח
* לא: "קידמה טכנולוגית"
* כן: הדרה של אוכלוסיות שלמות
מי שירוויח מהמהלך הזה הם בעיקר הבנקים וחברות האשראי, אבל מי שישלם את המחיר, תרתי משמע, זה כולנו.
הדילמה העסקית: נוחות מול חובות
כבעלי עסקים, אנחנו תמיד שואפים לייעל תהליכים ולהפחית עלויות. סירוב קבלת כסף שטרות, על פניו, נשמע כמו פתרון נוח. הוא חוסך זמן של ספירה והפקדה, מפחית סיכונים של גניבה או מעילה, ואפילו מייעל את הנהלת החשבונות. יש תחושה ש"לרדוף" אחרי מזומן זה מיושן.
אבל זה לא כל הסיפור. המהלך הזה טומן בחובו סיכונים משפטיים ותדמיתיים מהותיים.
אני אומר לך, החוק עדיין מחייב עסקים בישראל לקבל מזומן. סירוב לקבל תשלום במטבע חוקי יכול לגרור תביעות. וגם אם לא, דמיינו את משפחת הלקוחות שבאה עם ילדים לג'ימבורי, ופתאום הם נתקעים. התסכול הזה לא נעלם. הוא מתגלגל הלאה ברשתות החברתיות, מכתים את המוניטין.
האמת, לא כולם מחזיקים כרטיס אשראי, ולחלקם זו הדרך היחידה לשלם. עסקים צריכים למצוא את האיזון העדין בין יעילות תפעולית לבין שמירה על קשרי אמון עם הלקוחות. אי אפשר פשוט לדרוס את הצרכנים.
רוב היועצים מדברים על אופטימיזציה של רווחים. אלעד הדר מדגיש תמיד את החשיבות של שמירה על קהל הלקוחות הקיים.
כי בסוף, לקוח מרוצה הוא ההון האמיתי. ליווי עסקי נכון לוקח בחשבון את כל הגורמים. הרי אם אתה מגלגל את העלויות ללקוח הסופי, או פוגע בו בשם "היעילות", בסוף זה יחזור אליך כבומרנג.
צריך לזכור, החיים האמיתיים מורכבים יותר מהמצגות הכי יפות. כשמדובר בכסף ובאמון, אין קיצורי דרך.
פעולות שניתן לנקוט כצרכנים וכבעלי עסקים
התופעה של סירוב קבלת מזומן הולכת וגוברת. וזו לא רק אי-נוחות רגעית. במקרים רבים, מדובר בהתנהלות שפוגעת בזכויות הצרכנים ובחופש הבחירה הכלכלי, ולעיתים אף מנוגדת לחוק. מה אנחנו יכולים לעשות בנידון? יש כמה צעדים.
ראשית, זיהוי ודיווח הם קריטיים. אם עסק מסרב לקבל מזומן במקרים שבהם הוא מחויב לכך על פי חוק (למשל, בעסקאות עד סכום מסוים, או ללא שלט המודיע מראש), חשוב לא להתעלם. אסור לנו לוותר. תיעוד המקרה, תמונה של השלט, הקלטה קצרה (אם חוקי), או לפחות רישום תאריך ושעה, יכול לסייע.
אחר כך, פנו לרשויות. רשות הגנת הצרכן והסחר ההוגן היא הכתובת. דיווחים מצטברים יוצרים תמונה, ומפעילים לחץ על הרגולטור לאכוף את החוק הקיים.
מעבר לכך, העלאת המודעות הציבורית לנושא היא חובה. כצרכנים, עלינו לדעת את זכויותינו, מה מותר ומה אסור. כבעלי עסקים, עלינו להבין את ההשלכות הן החוקיות והן התדמיתיות של סירוב קבלת כסף שטרות. זה פוגע בכולנו בסוף.
יש לנו כוח אדיר ביחד.
מניסיוני, השיח הציבורי סביב הנושא יכול לדחוף לשינוי. הנה כמה דברים שאפשר לעשות:
- כן לשתף ברשתות חברתיות מקרים של סירוב.
- לא לוותר על זכותכם לשלם במזומן.
- כן לתמוך בעסקים שמקבלים את כל אמצעי התשלום.
- לא לאפשר לגופים גדולים לכפות עלינו דרך תשלום אחת.
בטווח הארוך, נדרשת רגולציה ברורה ושמירה על חופש הבחירה. המטרה היא לא להילחם בקדמה, אלא להבטיח שלכולם תהיה האפשרות לבחור איך לשלם, מבלי להיות מודרים.
סיכום
שוק העסקים בישראל נמצא בצומת דרכים. סירוב קבלת כסף שטרות על ידי עסקים, כמו המקרה בג'ימבורי, אינו מקרה בודד, והוא מעלה שאלות מהותיות לגבי זכויות הצרכן ומעמד המזומן בכלכלה שלנו. זכותו של הלקוח לשלם באופן שהוא בוחר, כל עוד הוא חוקי, היא אבן יסוד ביחסי מסחר הוגנים. כשהזכות הזו נשחקת, כולנו נפסידים.
האמת? אם לא נגיב עכשיו, זה רק יילך ויתחזק.
נדרש שיח ציבורי ורגולטורי בהול בנושא. המדינה והרגולטורים צריכים לקבוע מדיניות ברורה שתגן על אפשרות התשלום במזומן, או לפחות תספק אלטרנטיבות שאינן תלויות רק בגופים פיננסיים גדולים. בלעדי זה, אנחנו נראה יותר ויותר עסקים מחליטים על דעת עצמם, וזה מדרון חלקלק.
מבט אל עתיד מערכת התשלומים בישראל חושף תמונה שבה המזומן הופך לפריבילגיה, לא לזכות בסיסית. ההשלכות של עתיד ללא מזומן הן מרחיקות לכת, והן נוגעות לכולנו:
- לא תהיה פרטיות פיננסית.
- כן יהיו עמלות נוספות על כל עסקה.
- לא יהיו מי שיודר מהמערכת הבנקאית.
- כן יהיה כוח מוגבר לבנקים וחברות אשראי.
הכסף שלנו נשחק. בסופו של דבר, מי שישלם את המחיר הם הצרכנים, אנחנו. זו לא רק בעיה של בעלי עסקים. זו בעיה של כל אחד ואחת מאיתנו.
אם אתה מחפש עולם דיגיטלי נטול מזומן לחלוטין, זה לא רחוק. אם אתה רוצה לשמור על חופש בחירה ועל זכויותיך כצרכן, נראה שהשינוי צריך להתחיל עכשיו.
מסקנות והמלצות
המקרה בג'ימבורי הוא רק קצה הקרחון. הוא משקף מגמה רחבה ומדאיגה של עסקים שמסרבים לקבל מזומן, תוך דחיפה לעבר תשלומים דיגיטליים בלבד. יש כאן צורך דחוף בפעולה, לא רק מצד הצרכנים, אלא גם מצד המחוקק. אחרת, נתעורר למציאות שבה חלק גדול מהאוכלוסייה מודר מהשירותים הבסיסיים.
קודם כל, חייבת להיות שקיפות מלאה מצד בתי העסק. עסק שמחליט לא לקבל מזומן, או לא לקבל סוגי תשלום מסוימים, חייב להודיע על כך באופן ברור ובולט בכניסה אליו, ובכל אמצעי שיווק רלוונטי. לא אחרי שכבר עמדת בתור או הבאת את הילדים. זו זכות בסיסית של הצרכן לדעת מראש איך הוא יכול לשלם.
מעבר לכך, המדינה חייבת להיכנס לתמונה. כיום, חוק המזומן מנסה להגביל שימוש במזומן, אבל הוא לא מתייחס מפורשות לסירוב מוחלט. אכיפה חוקית ברורה היא קריטית. אם עסק מסרב לקבל כסף שטרות, עליו להיות חשוף לקנסות משמעותיים.
זה לא עניין של בחירה בלבד.
זה עניין של חופש כלכלי. אנחנו, הצרכנים, חייבים להתאגד ולהשמיע קול ברור.
איך נעצים את עצמנו במאבק הזה?
- כן פנו בכתב לעסק עם דרישה לקבל מזומן.
- כן הגישו תלונה לרשות להגנת הצרכן על סירוב קבלת כסף שטרות.
- כן שתפו את המקרים ברשתות החברתיות כדי להגביר את המודעות.
- כן דרשו מהמחוקקים חקיקה שתבטיח את זכות התשלום במזומן.
הכסף שלנו נשחק, וכשבתי עסק מסרבים לקבל מזומן, הם בעצם מגלגלים את העלויות (ועוד איך) אלינו הלקוחות הסופיים, שמשלמים עמלות עקיפות דרך חברות האשראי והבנקים. זו שרשרת.
השורה התחתונה היא זו: אם אתה מחפש פתרונות נוחים לבתי העסק, יש המון אפשרויות. אם אתה מחפש שמירה על זכויות הצרכנים והבטחת חופש הבחירה באמצעי התשלום, כאן נדרשת התערבות מיידית ורחבה.
שאלות ותשובות נפוצות
המקרה בג'ימבורי מעלה לא מעט שאלות לגבי זכויות עסק ולקוח. האם עסק באמת יכול להחליט שהוא לא מקבל שטרות, פשוט ככה? זו סוגיה מורכבת שנוגעת הן לחוק והן למדיניות כלכלית רחבה יותר. בואו נעשה סדר.
האמת? נכון להיום, אין חוק בישראל שמחייב עסק פרטי לקבל תשלום במזומן. כן, קראתם נכון. זה אומר שתיאורטית, עסק יכול להחליט שהוא עובד רק עם כרטיסי אשראי או אפליקציות תשלום. אבל, וזה אבל גדול, בתי המשפט נוטים לפרש את ההתנהלות הזו כמגבילה ופוגעת בצרכנים מסוימים. צריך להבין את ההשלכות.
ההשלכות של סירוב קבלת כסף שטרות הן לא רק על הלקוח הבודד. זו שחיקה הדרגתית של מעמד המזומן.
מה זה אומר בפועל?
- לא כל אדם מחזיק בכרטיס אשראי (קשישים, קטינים, אוכלוסיות מוחלשות).
- עסק שמתנהל ללא מזומן עלול לפספס נתח שוק משמעותי.
- העברת כל התשלומים למדיה דיגיטלית מגדילה את העמלות שהעסק משלם לחברות האשראי.
מי בסוף משלם את זה? ניחשתם נכון: אתם, הלקוחות הסופיים, באמצעות עליות מחירים או פגיעה בשירות. המהלך הזה יוצר מצב שבו הכוח עובר לידי הבנקים וחברות האשראי, ופוגע במיוחד באותם עסקים קטנים ובינוניים שפועלים בשולי רווח קטנים. זה ממש דורש תשומת לב.
מניסיוני, עסקים ש"מתיישרים" עם המדיניות הזו במהירות, משלמים את המחיר בסוף. הם סופגים עלויות נוספות, ואז מעבירים אותן הלאה.
לכן, אם נתקלתם בסירוב קבלת כסף שטרות, חשוב שתדעו את זכויותיכם. זה עניין שנוגע לכולנו, ולא רק למשפחה שרצתה ליהנות משעת משחק.
שאלות נפוצות
האם חובה על עסק לקבל תשלום במזומן?
מהן ההשלכות של סירוב עסק לקבל מזומן?
מדוע עסקים מסוימים מעדיפים לא לקבל מזומן?
כיצד סירוב קבלת מזומן משפיע על הצרכנים?
מהו תפקיד המדינה בהסדרת תשלומים במזומן?
האם יש הגבלות על גובה תשלום במזומן?
מה צריך לעשות לקוח שסורב לקבל תשלום במזומן?
האם ביטול המזומן יטיב או ירע לכלכלה?
עוד באותו נושא שיכול לעניין אתכם