הרבה בעלי עסקים בטוחים שכמה מאות שקלים מעבר לקו זה שטויות כי המזומן כבר יושב בכיס. אבל חריגה ממסגרת האשראי, אפילו בשקל בודד וליום אחד בלבד, מרסקת מיד את הדירוג שלך ואת האמון של הבנק. במקום סבלנות של פקיד שמכיר אותך, המערכת רואה רק חריגה וסוגרת את הברז.
המשמעות של חריגה בעיני הבנק
אתה רואה בחשבון מינוס של 800 שקל מעל התקרה, ומנפנף את זה. הכסף הרי יושב אצלך במגירה או בכיס, עוד שעה אתה בסניף מפקיד, אז מה הלחץ? המערכת הבנקאית לא מכירה את הכוונות הטובות שלך ולא יודעת מה יש לך בארנק.
מבחינת המחשב, חריגה זו חריגה.
אתה רואה עיכוב טכני של כמה שעות.
הבנקאי רואה נורת אזהרה אדומה שנדלקת במערכת.
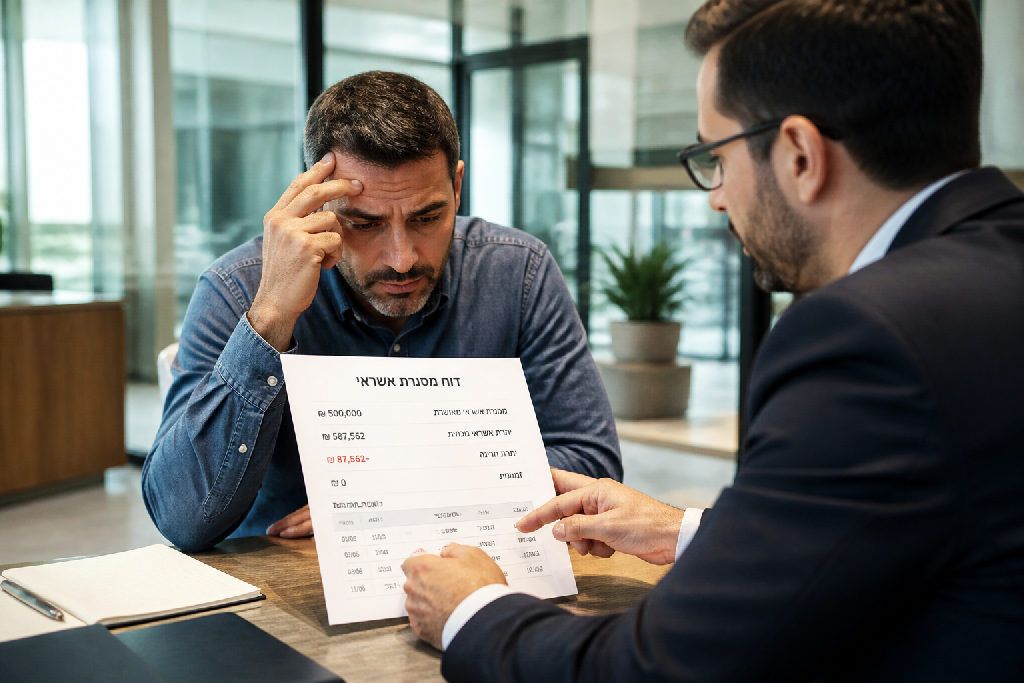
האלגוריתם לא מתרגש מההסברים שלך. ברגע שנרשמת חריגה ממסגרת האשראי, אפילו של שקל אחד בודד וליום אחד בלבד, דירוג האשראי שלך חוטף פגיעה ישירה. עבור המערכת, מדובר באיתות מובהק על אובדן שליטה פיננסית. אם מסגרת האשראי שלך עומדת על 35,000 שקל והמינוס הגיע ל-35,800 שקל, הפכת ברגע אחד מלקוח תקין ללקוח בסיכון. אם המסגרת המאושרת הייתה 60,000 שקל, אותו סכום בדיוק לא היה מזיז לאף אחד. הגבול נחצה, והכתם נרשם.
האמת, המכה הכואבת באמת מגיעה כשתנסה לנהל משא ומתן מול הסניף. כשתרצה לבקש הלוואה להתרחבות, לפרוס תשלומים או להוריד את הריבית, עמדת המיקוח שלך פשוט נמחקת. אין יותר מרחב תמרון. במקום להתייחס אליך כאל עסק צומח, הבנק מתבצר, מקשיח דרישות לבטוחות, ובמקרים רבים מתחיל להחזיר חיובים וצ'קים בלי להרים טלפון. זלזול של רגע אחד גובה ממך מחיר כבד חודשים קדימה.
הפגיעה בדירוג האשראי ובמאגרי הנתונים
אתה יכול להחזיק עשרות אלפי שקלים במזומן בכיס, אבל למערכת הבנקאית זה פשוט לא מזיז. ברגע שנוצרת חריגה ממסגרת האשראי, אפילו לכמה שעות, המערכות האוטומטיות נכנסות לפעולה. אין שם בנקאי שמתקשר לשאול מה שלומך, ואין פקיד שמחליט לוותר לך כי יש לך כוונות טובות.
הבנק לא מחכה לך.
האמת, רוב בעלי העסקים חיים באשליה שיש הבדל בין חריגה קטנה של 200 שקל לבין בור של מאה אלף. המציאות במאגרי המידע עובדת בשחור ולבן. יש לך מסגרת מאושרת של 35,000 שקל? אם החשבון עומד על 35,800 שקל במינוס, המערכת מזהה הפרת הסכם. זה לא משנה אם היית במסגרת של מיליון וחרגת בשקל, או במסגרת קטנה וחרגת במאות בודדות. הפקודה האוטומטית נשלחת מיידית אל מאגר נתוני האשראי הלאומי.
- לא מעניין את האלגוריתם שהתכוונת להפקיד כסף בצהריים.
- לא אכפת למחשב שיש לך לקוחות שחייבים לך כספים.
- כן נרשם דיווח שלילי שמוריד את ציון ה-BDI שלך.
הכתם הזה לא נעלם ביום שבו אתה מפקיד את הכסף. הדיווח נצרב במאגר ונשאר שם במשך שלוש שנים רצופות. כשתיגש מחר לבקש הלוואה לרכב, אשראי למימון סחורה או משכנתא לעסק, האלגוריתם של הבנק הבא ישלוף את הנתון הזה תוך שניות. הוא לא יראה בעל עסק מצליח ששכח להפקיד מזומן. הוא יראה לווה בסיכון גבוה, יחסום לך מסגרות ויקפיץ לך את הריבית לתקרה.
הסכנה שבהתקרבות לקצה המסגרת
רוב בעלי העסקים בטוחים שכל עוד הם לא עברו את הקו האדום, הכל בסדר. טעות מוחלטת.
המערכת הבנקאית לא מחכה לרגע שבו תיכנס למינוס אסור כדי להעניש אותך. היא בודקת כמה אתה קרוב לקצה בכל יום נתון. כשאתה מנצל 90% או 95% מהאשראי שלך באופן קבוע, מערכות דירוג האשראי מזהות עסק שנמצא במצוקת נזילות. מבחינתן, חוסר במרווח נשימה הוא אינדיקטור מובהק לקריסה קרובה, גם אם אף חיוב עדיין לא חזר.
ההבדל בין מסגרת מותאמת לפעילות על הקצה הוא פשוט:
מינוס של 35,800 שקלים מתוך מסגרת של 60,000 שקל? הדירוג שלך יציב לחלוטין.
אותו מינוס בדיוק מתוך מסגרת של 36,000 שקל? אתה מהלך על חבל דק.
אותו הסכום. סיכון שונה לגמרי.
חריגה ממסגרת האשראי אפילו בשקל בודד, או למשך יום אחד בלבד, פוגעת בדירוג ה-BDI שלך בלי שום סנטימנטים. המערכת לא מתחשבת בזה שיש לך את הכסף במזומן בכיס ושרק תכננת לקפוץ לבנק בצהריים. המחשב רואה הפרה, רושם פיגור, והאמון מול הבנק נסדק במקום.
האמת, מרווח ביטחון קבוע הוא הדבר היחיד שמגן על העסק שלך מפני ירידת דירוג פתאומית.
- לא לעבוד צמוד לקצה רק כדי לחסוך כמה שקלים על עמלת הקצאה.
- כן לבקש הגדלת מסגרת מראש כשהעסק מרוויח ולא מתוך לחץ ומחנק.
- כן להגביל את הניצול השוטף לעד 70% כדי לספוג עיכובי תשלומים של לקוחות.
ההשלכות התפעוליות של דחיית הפקדות
יש לך את הכסף פיזית בכיס. מעטפה מלאה מזומן, אולי כמה צ'קים דחויים שקיבלת אתמול מלקוחות. הכל שם. אז אתה אומר לעצמך: הכל בסדר, אקפוץ לבנק אחרי הצהריים, הפקיד מכיר אותי, שום דבר רע לא יקרה.
זאת טעות קלאסית של שאננות.
הבנק לא עובד לפי הכוונות הטובות שלך. הוא עובד עם מערכות אוטומטיות. ברגע שצ'ק שנתת לספק מגיע לפירעון והחשבון נכנס למצב של חריגה ממסגרת האשראי, אפילו בכמה מאות שקלים בודדים, המחשב לא שואל אם אתה בדרך לסניף. הוא פשוט מחזיר את הצ'ק.
בום.
צ'ק ראשון שחוזר הוא קו פרשת מים. כפי שמסביר אלעד הדר, ברגע שנרשמת החזרה ראשונה, היחס של הבנק אליך מתהפך בבת אחת. אתה כבר לא בעל עסק מצליח שמתמרן בחוכמה, אלא לקוח בסיכון גבוה. דירוג האשראי צונח, המסגרות ננעלות, וכל שיחה מול הסניף הופכת לחקירה.
אבל המכה הכואבת ביותר נוחתת ישירות במערכת היחסים מול הספקים שלך.
הספק שמקבל הודעה מהבנק שהצ'ק שלך חזר מסיבת "אין כיסוי מספיק" לא מעוניין לשמוע תירוצים. מבחינתו, נורת אזהרה אדומה נדלקה הרגע. האמת, כתם כזה על המוניטין של העסק דורש חודשים ארוכים של עבודה כדי למחוק אותו:
- עצירה מיידית של אספקת חומרי גלם וסחורות שוטפות עד לפירעון במזומן בלבד
- ביטול גורף של תנאי אשראי נוחים ומעבר לתשלום מלא מראש לפני כל הזמנה
- פגיעה ברשת הקשרים העסקית בעקבות שיחות ושמועות שעוברות במהירות בין ספקים בענף
במסגרת תהליך ייעוץ עסקי ממוקד, אחד השלבים הראשונים הוא להשמיד לחלוטין את הרגל הדחיינות הזה. כסף שיושב במגירה בעסק שווה ערך לאפס. הפקדה יומית בזמן היא לא עוד מטלה משרדית מעצבנת, אלא חומת המגן הבסיסית ביותר על הפעילות שלך.
שליטה בעסק באמצעות ניהול תזרים מזומנים
רוב בעלי העסקים בודקים את העובר ושב רק כשהבנקאי מתקשר. הם פועלים תמיד בדיעבד, רצים להפקיד כסף בלחץ ומקווים שהצ'ק לא יחזור.
זה הימור מסוכן.
מניסיוני, ברגע שמחליפים את הכיבוי שריפות במערכת מסודרת, השקט חוזר לבעל העסק. במקום להסתכל במראה האחורית, אתה שם משקפת ורואה שלושה חודשים קדימה. כלים דיגיטליים כמו Bizibox מאפשרים לחבר את כל הנתונים למסך אחד, כולל עסקאות באשראי והפקדות מזומן יומיות. ככה מזהים מראש שבועות קשים, יודעים בדיוק מתי תיווצר נקודת תורפה ונערכים אליה בזמן.
המעבר מניהול של תחושות בטן לשליטה במספרים דורש רק כמה פעולות ברורות:
- הזנת כל הכנסה במזומן או בהעברה ישירות למערכת מדי יום.
- מיפוי מועדי ירידה של משכורות, מע"מ ותשלומים לספקים.
- איתור תאריכים בעייתיים חודשיים מראש והתאמת תשלומים לפניהם.
- הפקדת כספים זמינים לחשבון לפני שנוצרת חריגה ממסגרת האשראי.
כשאתה יודע בדיוק מה הולך לקרות בעוד חודשיים, הדירוג שלך מוגן והבנק רואה עסק יציב.
אתה פשוט ישן בשקט.
סיכום והמלצות לשמירה על יציבות פיננסית
רוב בעלי העסקים בטוחים שכמה מאות שקלים לא מזיזים לאף אחד. המערכת הבנקאית חושבת אחרת לגמרי. מבחינת האלגוריתם של דירוג האשראי, חריגה קטנה של שקל אחד למשך יום בודד שוות ערך לבעיה פיננסית כבדה. הדירוג נפגע מיד, והבנקאי בצד השני מתחיל לחשב סיכונים מחדש.
האמת, הבנק לא מחפש להכשיל אותך. הוא פשוט מגיב למספרים יבשים.
אמון נבנה בשנים ונמחק ביום אחד.
אם העסק שלך עובד סביב מינוס 35,000 שקל, מסגרת של 35,000 שקל היא מלכודת. כשאתה מגרד את התקרה, הדירוג שלך נשחק גם בלי לחרוג. חריגה ממסגרת האשראי לא קורית בגלל חוסר מזל. היא קורית כי לא התאמת את המסגרת לצרכים האמיתיים שלך, וכי הכסף שיש לך בעסק לא נכנס לחשבון בזמן.
כשהבנקאי רואה תנועות שוטפות והפקדות מדויקות, הוא פותח את הדלת כשאתה מבקש אשראי לפיתוח. שמירה על מוניטין חיובי מול המערכת היא לא עניין של מזל, אלא תוצאה של שגרה קבועה:
- התאמת מסגרות האשראי בבנק לצרכים האמיתיים, כך שניצול האשראי השוטף יישאר תמיד מתחת לתקרה.
- קביעת שגרת הפקדות קבועה למזומנים וצ'קים פעמיים בשבוע, בלי להשאיר כסף שוכב בכיס.
- הטמעת כלי לניהול תזרים מזומנים שמספק לך תחזית קדימה לשלושה חודשים ומסמן מראש ימים מסוכנים.
- מעקב יומי של שתי דקות בכל בוקר אחר תנועות החשבון, לפני שהמערכת מחליטה לסמן אותך.
אם אתה מחפש לכבות שריפות ולהתחנן לאישור של פקיד כל חודש מחדש, תמשיך כרגיל. אם אתה מחפש גב פיננסי יציב, דירוג נקי ושקט נפשי, סדר בתזרים זה בדיוק מה שאתה צריך.
שאלות נפוצות
האם חריגה קטנה של כמה שקלים באמת פוגעת בדירוג האשראי
מדוע התקרבות לקצה מסגרת האשראי משפיעה לרעה
כיצד ניהול תזרים מזומנים מונע חריגות בבנק
מה קורה לאמון של הבנק כאשר לקוח חורג מהמסגרת
עוד באותו נושא שיכול לעניין אתכם