כמעט כל ישראלי מחזיק היום יתרה שיושבת באפליקציה במקום להעביר אותה ישר לחשבון. אבל הרעיון של לצבור כספים בביט ולמשוך סכום ענק בפעם אחת? זה כבר סיפור אחר לגמרי. השאלה האמיתית היא לא כמה כסף צברת שם, אלא מה תענה לבנק ברגע שהוא יתחיל לשאול שאלות.
צבירת כספים באפליקציות תשלום איך זה עובד
הרבה אנשים בוחרים להשאיר את הכסף בתוך האפליקציה. במקום להעביר כל מאה שקל ישר לעובר ושב, הם מחכים. צוברים שבוע, חודש, לפעמים חודשיים, ואז מושכים סכום אחד מרוכז. המחשבה מאחורי זה פשוטה מאוד: הנטייה לחשוב שאם לא נציף את חשבון הבנק בעשרות שורות קטנות בכל יום, נפחית שאלות. אחרים חושבים בדיוק הפוך, ומפחדים שמשיכה חד פעמית של אלפי שקלים תיראה כמו פעילות חריגה.
האמת, הדיון סביב השאלה אם מותר לצבור כספים בביט מפספס לחלוטין את מה שבאמת מעניין את המערכת.
לבנקים ולרשויות המס לא משנה הקצב שבו אתה לוחץ על כפתור המשיכה. המערכות הבנקאיות מתוחכמות, והן מפעילות התראות סלקטיביות שמנתחות התאמה לפרופיל האישי שלך. אם אתה חייל, מקבל קצבת נכות או חותם בלשכת התעסוקה, ופתאום מגיעות אליך עשרות העברות עבור שיעורים פרטיים, טיפים או בייביסיטר ללא תיעוד, המערכת תקפוץ. העובדה שפיצלת את המשיכות לסכומים של שבעים שקלים לא תשנה כאן שום דבר.
ההבדל האמיתי בין מותר לאסור נמדד אך ורק במקור הכספים:
- לא משנה אם את מושכת 180 שקלים בכל בוקר או 18,000 שקלים בבת אחת.
- לא משנה כמה זמן היתרה ישבה באפליקציה לפני שעברה לחשבון הבנק.
- כן משנה אם מדובר בהכנסה מדווחת כחוק שיש לה קבלות והסבר ברור.
קוסמטיקאית או ספרית שעובדות בצורה מסודרת יכולות להשאיר באפליקציה כל סכום שנוח להן. כשהבנקאי יתקשר לשאול על משיכה גדולה, תהיה להן תשובה מיידית בלי שום סיבה לחשוש.
שאלת המפתח מאיפה הגיע הכסף
אנשים חושבים שהבעיה היא האפליקציה. היא לא.
השאלה אם מותר לך לצבור כספים בביט ולמשוך במכה אחת סכום גדול תלויה בדבר אחד בלבד: מה המקור של השקלים האלה. אם את קוסמטיקאית, ספרית או בעלת עסק מדווח, וכל תשלום מגובה בחשבונית כחוק, את לגמרי בצד הבטוח. תמשכי 180 שקל כל יום או תעבירי 18,000 שקל בבת אחת, זה הכסף שלך. כשהבנקאי יתקשר לשאול מאיפה הסכום, תציגי דוחות מסודרים ותמשיכי הלאה בלי דפיקות לב.
הבנקים לא מטומטמים.
הבלגן האמיתי מתחיל כשההכנסות מגיעות מעבודות מזדמנות ללא דיווח. אספת טיפים, העברת שיעורים פרטיים או עשית בייביסיטר? מבחינת החוק מדובר בהכנסה חייבת בדיווח לכל דבר. זה לא משנה אם קיבלת עשרות העברות קטנות או סכום אחד עגול. ברגע שאתה חייל, חותם אבטלה או מקבל קצבת נכות, ויש תנועה ערה ולא מוסברת בחשבון, המערכות הבנקאיות יקפיצו התראה מידית.
- לא משנה אם תפצל משיכות כדי להישאר מתחת לרדאר.
- לא יעזור לטעון שלא ידעת שצריך לדווח על עבודה מהצד.
- כן יידלקו נורות אזהרה אצל קצין הציות כשהפרופיל שלך לא תואם את הפעילות.
- כן תסתכן בבירור מול מס הכנסה, שלילת קצבאות ודרישות תשלום רטרואקטיביות.
האמת, מי שחושב שהכסף באפליקציה מנותק מעיני הרשויות פשוט מטעה את עצמו. ברגע שלוחצים על משיכה לחשבון הבנק, כל היסטוריית הפעולות מונחת על השולחן, ומשם הדרך לשאלות קשה ומיותרת.
התראות אוטומטיות במערכת הבנקאית
המערכות בבנקים לא מעסיקות פקידים שיושבים ועוברים ידנית על כל שורה בעובר ושב שלך. אלגוריתמים אוטומטיים עושים את זה מסביב לשעון. הם סורקים פעולות, בודקים סכומי כניסה ומצליבים הכל מול הפרופיל שלך כלקוח.
הבנק לא מחפש רק מספרים. הוא מחפש היגיון.
האמת, הרבה חושבים שאם הם בוחרים לצבור כספים בביט במקום למשוך ישר לחשבון, הם מצליחים להישאר מתחת לרדאר. זו טעות. תחשוב על הנתונים שלך בבנק. אם אתה חייל בשירות סדיר, אדם שחותם דמי אבטלה או מקבל קצבת נכות, המערכת מגדירה אותך עם הכנסה צפויה ומצומצמת. ברגע שמתחילות להגיע עשרות העברות קטנות על בייביסיטר, שיעורים פרטיים או טיפים, משהו מתחיל לחרוק.
- לא גובה הסכום לבדו מדליק את הנורות האדומות.
- כן הפער הבלתי מוסבר מול הפעילות השוטפת שלך.
אם החלטת לאגור את כל התשלומים האלה ואז למשוך בבת אחת 15,000 שקל, יצרת בדיוק את הדפוס שהמערכת מתוכנתת לתפוס.
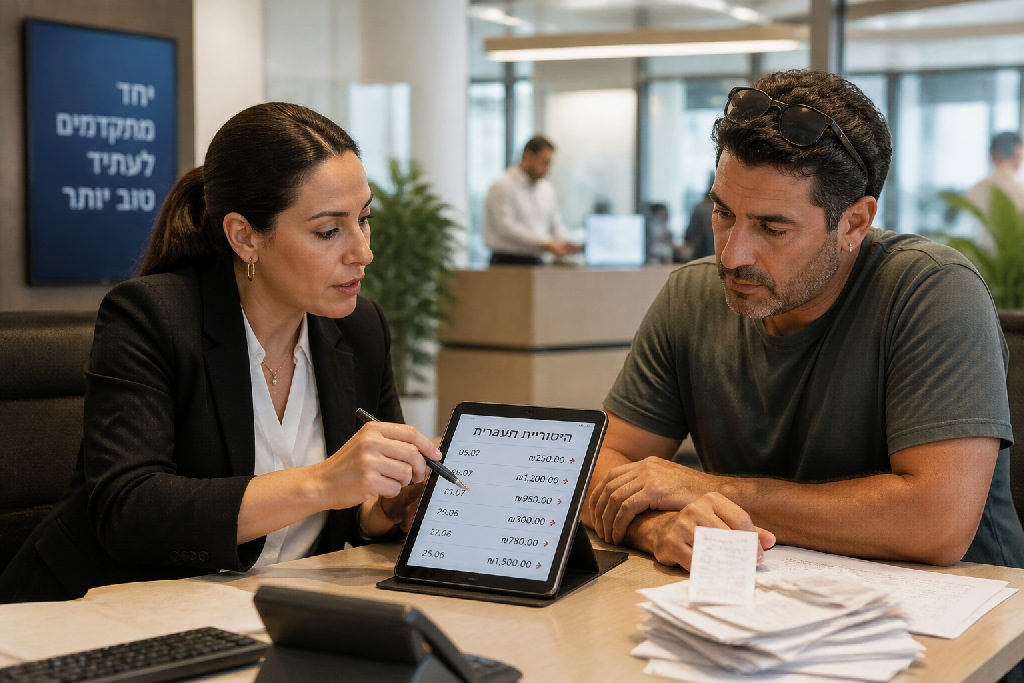
מתי הבנק פונה אליך? ברגע שהאלגוריתם מקפיץ התראה על חריגה מהפרופיל. תקבל טלפון מהסניף, הודעה באתר או דרישה רשמית למלא הצהרה על מקור הכספים. יבקשו ממך שמות, קשר למעבירים ומסמכים תומכים.
עצמאית שמנהלת עסק כחוק, כמו קוסמטיקאית או ספרית, לא צריכה לחשוש מזה. היא יכולה למשוך 180 שקל או 18,000 שקל במכה. יש לה קבלות, יש תיק במס הכנסה ויש לה תשובות ברורות. אבל כשמדובר בכסף שחור שלא דווח, אין לך שום דרך להסביר מאיפה הוא הגיע.
התנהלות עצמאים ועסקים מול אפליקציות תשלום
עצמאים רבים תוהים אם מותר להם לצבור כספים בביט ולמשוך את כל הקופה במכה אחת. התשובה פשוטה: כן, לגמרי.
הכל תלוי במקור הכסף.
אם את קוסמטיקאית, שיפוצניק או בעל מספרה שמקבל תשלומים שוטפים מלקוחות, הכללים ברורים מאוד. הוצאת קבלה כחוק? רשמת את ההכנסה בזמן אמת? אין שום משמעות לשאלה אם תבחר למשוך 180 שקלים בכל יום או תעדיף לרכז הכל ולמשוך 18,000 שקלים פעם בחודש. הכסף שלך מדווח ונקי לחלוטין. כפי שמסביר אלעד הדר, הרשויות ומערכות הבקרה של הבנקים לא נבהלות מגובה הסכום שמועבר לחשבון, אלא מפערים לא מוסברים בין היקף הפעילות לבין הדיווחים החשבונאיים.
כדי לשמור על התנהלות פיננסית תקינה מול האפליקציה, כדאי להקפיד על כמה פעולות ברורות בשטח:
- הפקת קבלה מיידית ללקוח ברגע קבלת אישור ההעברה בטלפון.
- רישום התקבולים בספר תקבולים ותשלומים תחת אמצעי תשלום ייעודי.
- ביצוע התאמה חודשית בין יתרת הזכות באפליקציה לבין סך הקבלות שהופקו.
- העברת היתרה המצטברת לחשבון הבנק העסקי במועדים קבועים כדי לשמור על תזרים יציב.
האמת, כשעסק עובר ייעוץ עסקי מקצועי, מסדירים בדיוק את נהלי העבודה האלה כדי שלא ייווצר כאוס חשבונאי מול הרשויות. ברגע שכל שקל מגובה במסמך, משיכה של סכום גדול לא תגרור שום בעיה ויהיו לך תשובות מוכחות לכל שאלה של פקיד הבנק.
תיעוד מדויק מנצח כל חשד.
עבודות מזדמנות והכנסות לא מדווחות
הרבה אנשים מתייחסים לאפליקציה כאל כספת סודית. העברת שיעור פרטי פה, טיפ ממלצרות שם, כמה מאות שקלים מבייביסיטר בסוף השבוע. הכסף מצטבר לאט, ואתה בטוח שכל עוד הוא יושב שם, אף אחד לא רואה אותו.
טעות מרה.
השאלה אם מותר לצבור כספים בביט לא קשורה לממשק של האפליקציה, אלא למקור שממנו הכסף הגיע. אם יש לך עסק רשמי ואת עובדת כספרית או כקוסמטיקאית, את יכולה לצבור עשרות אלפי שקלים ולמשוך אותם מתי שנוח לך. יש קבלות, יש ספרים, יש תשובות ברורות. אבל כשמדובר בכסף לא מדווח, שום תרגיל משיכה לא ישנה את המציאות.
- לא לחשוב שמשיכות יומיות של מאה שקלים יצילו אותך מבדיקה מעמיקה.
- לא לבנות על זה שסטטוס של חייל או אבטלה ימנע שאלות.
- כן לזכור שהבנקים מזהים דפוסים חוזרים ולא רק סכום בודד שחורג.
האמת, המערכות הפיננסיות היום לא צריכות פקיד שיעבור על דף החשבון שלך בעיניים. יש התראות סלקטיביות שמקפיצות חריגות תוך שבריר שנייה. אם אתה מקבל קצבת נכות, דמי אבטלה או משכורת צבאית, ופתאום מופיעות בחשבון עשרות העברות קטנות, המערכת מסמנת אותך מיד. ביטוח לאומי ומס הכנסה מצליבים מידע מול הבנקים בקלות, וברגע שקופצת התראה, חובת ההוכחה נופלת עליך.
משיכות קטנות לא מטשטשות עקבות דיגיטליים. הן רק מייצרות היסטוריה ארוכה יותר של פעולות חשודות שאין לך דרך להסביר.
איך להימנע מבעיות ובירורים מיותרים בבנק
המערכות של הבנקים בישראל לא מנסות להכשיל אותך. הן פשוט מחפשות אנומליות. ברגע שחשבון סטודנט או חייל מתחיל לקבל עשרות העברות קטנות בחודש, משהו שם קופץ מיד.
זה קורה מהר.
השאלה האמיתית היא לא אם מותר לך לצבור כספים בביט, אלא אם יש היגיון כלכלי בין הפעילות שלך לבין מה שהבנקאי רואה במסך. קוסמטיקאית שמושכת 18,000 שקל בבת אחת לחשבון לא מדאיגה אף פקיד, כל עוד היא מדווחת כחוק ומוציאה קבלות על כל טיפול. הבעיה מתחילה כשהכסף לא מדווח. שם, גם משיכה יומית של 180 שקל תעורר חשד.
כדי לפעול בראש שקט ולמנוע חסימות מיותרות, יש שלושה צעדים מעשיים שחייבים לבצע:
- התאמת סיווג החשבון בבנק: תעדכן את הבנקאי בעיסוק המדויק שלך. אם פתחת חשבון שכיר רגיל ואתה גובה בו תשלומים משיעורים פרטיים, הבנק יסמן אותך. תגדיר אותו כחשבון שמקבל הכנסות עצמאיות.
- תיעוד בזמן אמת של כל עסקה: אל תחכה לסוף השנה. קבלת תשלום באפליקציה? תוציא מיד חשבונית ירוקה או קבלה ממוחשבת עם פירוט השירות שנתת.
- בניית תיק אסמכתאות מסודר: תשמור תיקייה ייעודית עם דוחות חודשיים מרוכזים מהאפליקציה ואישורי מס. כשהבנקאי יבקש לדעת מה מקור הכספים, תשלח לו קובץ מוכן תוך חמש דקות.
האמת, הבנקים לא מחפשים לעצור אותך על סכומים כאלה ואחרים, אלא לוודא שאתה מסוגל להסביר אותם. ברגע שהניירת שלך מדויקת, אף אחד לא ישאל שאלות מיותרות.
סיכום
השאלה היא אף פעם לא הטכנולוגיה.
השאלה היא המקור.
האמת, מותר לך לחלוטין לצבור כספים בביט ולהעביר אותם לחשבון הבנק שלך מתי שמתאים לך. האפליקציה עצמה לא מגבילה אותך מלהמתין לצבירה של סכום גבוה ולמשוך הכל בפעימה אחת, במקום להתעסק עם משיכות קטנות בכל יום.
אבל המערכת הבנקאית לא עיוורת.
יש הבדל תהומי בין בעלת עסק שמדווחת על כל לקוחה, מפיקה קבלות כחוק ומושכת פתאום 18,000 שקלים, לבין חייל או אדם שמקבל דמי אבטלה ומנחית לחשבון סכומים מטיפים, בייביסיטר או שיעורים פרטיים. המערכות הבנקאיות מפעילות ניטור אוטומטי סלקטיבי. כשיש פער בין הפרופיל שלך לבין הכספים שנכנסים, המערכת תקפוץ ותדרוש תשובות ברורות.
- לא הצבירה בתוך האפליקציה היא זו שמסבכת אותך מול הרשויות.
- לא משיכה של סכום גדול בבת אחת מקפיצה את הבנק.
- כן חוסר היכולת שלך להסביר מאיפה בדיוק הגיע הכסף.
- כן כסף שחור שלא דווח לרשויות המס בזמן.
אפליקציות תשלום הן כלי נוח, לא מקלט מס. ברגע שאתה מבין את גבולות השימוש בהן ומקפיד על שקיפות, הבנק לא יעשה לך בעיות. כשיש תיעוד מסודר יש לך תשובה מצוינת לכל שאלה.
שקיפות פותרת הכל.
אם אתה מחפש קיצורי דרך כדי להעלים הכנסות, שום צורת משיכה לא תגן עליך מביקורת. אם אתה פועל לפי הספר, לצבור כספים בביט ולמשוך אותם מתי שנוח לך זה עניין של ניהול תזרים נטו.
שאלות נפוצות
האם מותר להשאיר יתרה באפליקציית ביט ולמשוך סכום גדול
איך הבנק יודע מאיפה הגיעו הכספים בביט
מה ההבדל בין עצמאי שמקבל תשלום בביט לבין אדם פרטי
האם קבלת תשלום על בייביסיטר או שיעורים פרטיים בביט עלולה לסבך אותי
עוד באותו נושא שיכול לעניין אתכם