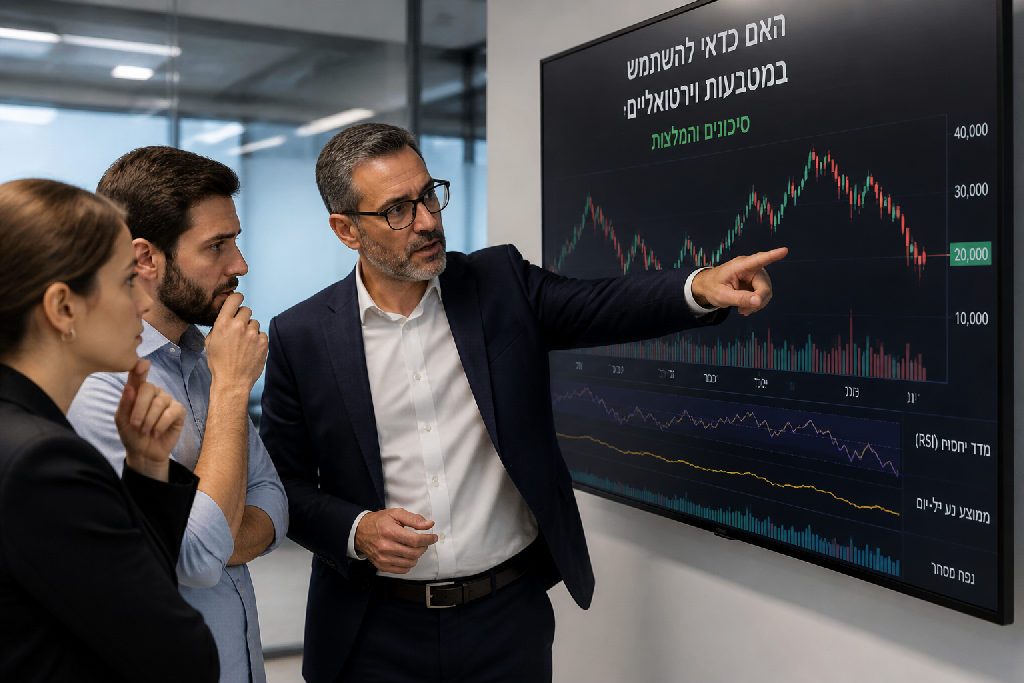
שוק המטבעות הדיגיטליים רועש וגועש, ורבים מחפשים את ההזדמנות הבאה. אבל האם כדאי לעבור לעבוד עם מטבעות וירטואליים, או שמא יש כאן תמונה מורכבת יותר? לא עוד בועה פיננסית, אלא ניווט חכם בנוף כלכלי חדש.
מבוא: עולם המטבעות הדיגיטליים בצל השינויים
שוק המטבעות הווירטואליים בישראל, ובעולם כולו, מלא עד אפס מקום בהבטחות ובחדשנות. זהו שוק שמושך אליו עניין עצום, גם מצד אנשים פרטיים וגם מצד גופים מוסדיים, שמחפשים כלים פיננסיים חדשים בעידן של אי-וודאות כלכלית. המשיכה ברורה: נגישות, פוטנציאל תשואה גבוהה ורצון לאלטרנטיבה למערכות בנקאיות מסורתיות.
אבל האם מטבעות וירטואליים הם באמת הפתרון הנכון? זוהי הדילמה המרכזית שעומדת בפני רבים. מצד אחד, טכנולוגיה מבטיחה ורצון לחופש כלכלי. מצד שני, חוסר יציבות, רגולציה מתפתחת ואתגרי אבטחה. לא מעט אנשים מחפשים פתרונות יצירתיים למצב הכלכלי הנוכחי, ומטבעות דיגיטליים נתפסים לעיתים כמענה מהיר ומושך.
האמת? זה משהו אחר לגמרי.
בעקבות המצב הכלכלי המשתנה והחיפוש אחר אלטרנטיבות פיננסיות יציבות יותר, רבים שואלים האם כדאי לעבור לעבוד עם מטבעות וירטואליים. המערכת הבנקאית המסורתית מתמודדת עם אתגרים, והבנקים המרכזיים שוקלים בחיוב פיתוח של מטבעות דיגיטליים משלהם, כמו השקל הדיגיטלי בישראל. זהו צעד משמעותי שמלמד על הכיוון הכללי, אך גם על הרצון של המדינות לשמר שליטה.
המערכת הבנקאית והמדינה ינסו כל הזמן לטרפד ולסנדל כל דבר שאין להם שליטה עליו.
זו נקודה קריטית להבין. כל עוד המערכות המבוזרות פועלות מחוץ לפיקוח, הן תמיד ייתקלו בהתנגדות. לכן, לפני קבלת החלטה גורלית, חשוב לבחון היטב את כלל ההשלכות.
העמדה המקצועית: למה לא מומלץ להסתמך על קריפטו?
הרבה שואלים אם כדאי לעבור לעבוד עם מטבעות וירטואליים. התשובה, חד משמעית: לא. הדיבורים על "מהפכה" אמנם מרתקים, אבל במציאות הישראלית של 2026, יש להסתכל על הדברים בפרופורציה.
אני אומר לך, אל תתפתה ללכת נגד הזרם כשזה מגיע לכסף שלך. רוב העסקים עדיין לא מקבלים מטבעות וירטואליים. וגם לא יקבלו בקרוב. למה? כי למערכת הבנקאית אין שליטה עליהם. ובנק ישראל, בתיאום עם המדינה, מתכנן להשיק שקל דיגיטלי משלו.
זאת תוכנית ארוכה, שהתחילה כבר לפני שנים, עם מטרה ברורה: פיקוח הדוק על מטבעות קריפטוגרפיים קיימים והנפקת מטבע דיגיטלי ריבוני. המערכת, מטבעה, תנסה תמיד לטרפד ולסנדל כל פתרון שאין לה שליטה עליו.
זה מאוד פשוט:
- לא מקובל ברוב העסקים.
- כן מסונדל על ידי המערכת הבנקאית.
- לא נתמך על ידי המדינה.
אתה רוצה לזרום עם מה שקיים, להיות חכם בתוך המערכת. לא לנסות לתחמן אותה, אלא להבין איך היא עובדת ולפעול לפיה. חפש יציבות, לא הרפתקאות פיננסיות שסופן לא ידוע. כשזה נוגע לניהול הכספים שלך, אתה צריך וודאות. מטבעות וירטואליים, נכון להיום, לא מציעים אותה.
לא ללכת נגד הזרם ולא לתחמן, אבל להיות יותר חכם איך עובדים עם המערכת עצמה.
השקל הדיגיטלי: התשובה של מדינת ישראל
שוק המטבעות הדיגיטליים מתפתח במהירות, ומדינת ישראל לא נשארת אדישה. למעשה, ישנה תוכנית רחבה להשיק שקל דיגיטלי, מה שצפוי לשנות את פני המערכת הפיננסית המקומית. זו לא סתם יוזמה נקודתית, אלא חלק ממהלך אסטרטגי כולל, שאלעד עצמו סיקר וחשף כבר לפני שנים.
הקשר בין השקת השקל הדיגיטלי לבין הפיקוח על מטבעות וירטואליים ברור לחלוטין. מדובר בשני צדדים של אותה מטבע, תרתי משמע. המדינה שואפת להשיג שליטה טובה יותר על הפעילות הפיננסית הדיגיטלית, ולשם כך היא מקדמת כמה צעדים מקבילים:
- כן פיקוח הדוק יותר על מטבעות קריפטוגרפיים קיימים.
- כן השקת מטבע דיגיטלי ריבוני משלה.
התוכנית של בנק ישראל לגבי השקל הדיגיטלי היא ארוכת טווח ומקיפה. אל תצפו לפתרונות בזק. הרעיון הוא ליצור מערכת יציבה ובטוחה, כזו שהמערכת הבנקאית תוכל לפקח עליה ולשלוט בה. אתה צריך להבין שבנקים ומדינות לא אוהבים מה שלא בשליטתם. ולכן, מטבעות שאין עליהם פיקוח תמיד ייתקלו בהתנגדות.
"אני ממליץ תמיד לזרום עם מה שיש קיים."
זה לא עניין של "לתחמן" את המערכת, אלא להבין איך היא פועלת. כשאתה בוחר לעבוד עם מטבעות שאינם מפוקחים, אתה למעשה הולך נגד הזרם. מעט מאוד מקומות מקבלים אותם כיום, והמערכת הבנקאית תמשיך לנסות ולטרפד כל ניסיון לפעול מחוץ למגבלות שלה. לכן, שקל דיגיטלי מבית היוצר של בנק ישראל הוא הפתרון שמציעה המדינה, דרך לעבוד חכם בתוך הכללים הקיימים.
מלחמת השליטה: בנקים מול מטבעות וירטואליים
השוק הפיננסי משתנה במהירות, וכמו בכל שינוי עמוק, ישנם כוחות שמושכים לכיוונים שונים. כשמדברים על מטבעות וירטואליים, אי אפשר להתעלם מהכוח העצום של המערכת הבנקאית המסורתית. כאן טמונה נקודת החיכוך המרכזית.
הסיבה העיקרית להתנגדות הבנקים והמדינה לשילוב מלא של מטבעות אלו היא פשוטה: חוסר שליטה. מטבעות אלו פועלים מחוץ למנגנוני הפיקוח והרגולציה הקיימים, מה שמעורר חשש לערעור היציבות הפיננסית ולפגיעה ביכולת המדינה להילחם בהלבנת הון ומימון טרור. זהו מאבק על ריבונות כלכלית.
המערכת לא תישאר אדישה. היא תמיד תנסה "לטרפד ולסנדל" כל ניסיון שיערער את סמכותה. למשל:
- לא כל המוסדות מקבלים מטבעות וירטואליים כאמצעי תשלום.
- רגולציה מתפתחת שמטרתה להגביל ולפקח.
- העלאת מודעות לסיכונים הכרוכים בשימוש בהם.
כפי שמסביר אלעד הדר, במקום ללכת נגד הזרם, כדאי להיות חכמים ולפעול בתוכו. מדינת ישראל, אגב, מתכוונת להוציא שקל דיגיטלי משלה. זהו מהלך אסטרטגי, שנועד לתת מענה לביקוש מצד אחד, ולשמור על שליטה מלאה מצד שני. זהו משחק של כוחות, והמערכת הבנקאית לא מתכוונת לוותר על מקומה בקלות.
איך להתנהל פיננסית בעולם משתנה?
שוק המטבעות הווירטואליים בישראל מלא עד אפס מקום בהבטחות והבנות חדשות. אבל כשזה מגיע להתנהלות פיננסית יומיומית, במיוחד בעולם שהולך ומשתנה במהירות, כדאי לעצור רגע ולחשוב. האם באמת הגיעה העת לזנוח את המערכות המוכרות ולעבור לאופציות דיגיטליות מתקדמות?
האמת, התשובה פחות מורכבת ממה שנדמה.
הגישה המומלצת היא דווקא לזרום עם הקיים. לא לנסות ללכת נגד הזרם או לחפש קיצורי דרך. המערכת הבנקאית והמדינה, מטבע הדברים, ינסו תמיד לטרפד או לסנדל כל דבר שאין להן שליטה עליו. זה טבעי. לכן, במקום להיאבק בה, עדיף להבין אותה לעומק.
כשמדובר במטבעות וירטואליים, אנחנו רואים שהקבלה שלהם עדיין מאוד מוגבלת. מעט מאוד מקומות בארץ מקבלים אותם כאמצעי תשלום, והמגמה הזו כנראה תימשך כל עוד אין פיקוח הדוק. עלינו להיות חכמים.
אני אומר לך, אל תחפש 'לתחמן'.
תבין את החוקים, תפעל בתוכם.
מה כן כדאי לעשות?
- ללמוד את המערכת הפיננסית הקיימת בישראל.
- להכיר את הכלים והאפשרויות הזמינות.
- לבחור בהתנהלות פיננסית חכמה ולא מתחכמת.
מדינת ישראל, לדוגמה, כבר בתהליכים מתקדמים להשקת שקל דיגיטלי, מה שרק מחזק את הרעיון שהמערכת מעוניינת לשמור על שליטה ומונופול בתחום. הבנת התהליכים הללו מאפשרת לנו להתכונן טוב יותר לעתיד. במקום לחפש את הדרך לצאת מהמערכת, נסו להבין איך אפשר לעבוד בתוכה בצורה המושכלת ביותר, לטובתכם. זו הדרך להתנהל נכון.
סיכום: עתיד הכסף וקבלת החלטות נכונה
שוק המטבעות הדיגיטליים רועש וגועש, ורבים תוהים אם זה הזמן לקפוץ למים. האבחנה ברורה: למרות הפיתוי, מומלץ לא למהר לאמץ מטבעות וירטואליים בשלב הנוכחי. ההמלצה היא תמיד לזרום עם מה שקיים, לא ללכת נגד הזרם.
המערכת הפיננסית העולמית עוברת שינויים דרמטיים. מדינת ישראל, למשל, מתכוונת להוציא שקל דיגיטלי, מה שמעיד על כוונות ברורות לפיקוח והסדרה בתחום. זו לא סתם התפתחות. זה חלק מתוכנית ארוכה ומוקפדת. אתה צריך להבין: כאשר אתה עובד עם מטבעות שאינם תחת פיקוח הדוק, המערכת הבנקאית והמדינה, שאין להן שליטה עליהם, ימשיכו לנסות לטרפד ולסנדל. זה טבעי.
אז מה עושים? במקום לנסות "לתחמן" את המערכת, הגישה הנכונה היא להיות יותר חכם. להבין איך היא פועלת. ההמלצה היא ללמוד, להבין ולעקוב אחר השינויים הרגולטוריים והטכנולוגיים.
- למדו את המערכת הקיימת והמתפתחת.
- עקבו אחר החלטות בנק ישראל והממשלה בנוגע לשקל הדיגיטלי.
- קבלו החלטות פיננסיות מושכלות, מבוססות ידע ולא על בסיס טרנדים.
אם אתה מחפש הרפתקאות פיננסיות מהירות, יש המון כאלה. אם אתה מחפש יציבות, אסטרטגיה ופעולה חכמה בתוך המערכת הקיימת, זו הדרך שלך לפעול.
"אני ממליץ תמיד לזרום עם מה שיש קיים, לא ללכת נגד הזרם ולא לתחמן, אבל להיות יותר חכם איך עובדים עם המערכת עצמה."
יועץ עסקי מנוסה יידע לזהות מהר איפה בדיוק העסק מפסיד כסף.
שאלות נפוצות
האם מומלץ לעבוד עם מטבעות וירטואליים כיום?
מהו שקל דיגיטלי ומדוע הוא רלוונטי?
מדוע המערכת הבנקאית מתנגדת למטבעות וירטואליים?
האם קיימת רגולציה עתידית על מטבעות קריפטוגרפיים?
עוד באותו נושא שיכול לעניין אתכם