שוק ההחזרים והריביות בישראל יכול להיות מתעתע. רבים מתבלבלים בין גופים שונים, אבל כשמדובר על ריבית על כסף עודף בביטוח לאומי, זה סיפור אחר לגמרי. לא עוד הבטחות לרווחים שמנים, אלא התמודדות עם מציאות שונה.
מבוא: האם תשלום יתר מזכה בריבית?
שוק השאלות סביב כספים לרשויות המס בישראל מלא עד אפס מקום. רבים מאיתנו, עצמאים ושכירים כאחד, מתלבטים לא פעם לגבי תשלומים עודפים, האם הם "יושבים" שם ומחכים לנו, ואולי אפילו צוברים ריבית?
הציפייה לקבל ריבית על כסף עודף, במיוחד כשמדובר במס הכנסה, היא טבעית לחלוטין. הרי כשאתה משלם יותר ממה שאתה חייב, נדמה שהכסף צריך לעבוד בשבילך. ואכן, במס הכנסה יש מנגנונים שונים שמזכים אותך בריבית על כספים עודפים ששולמו.
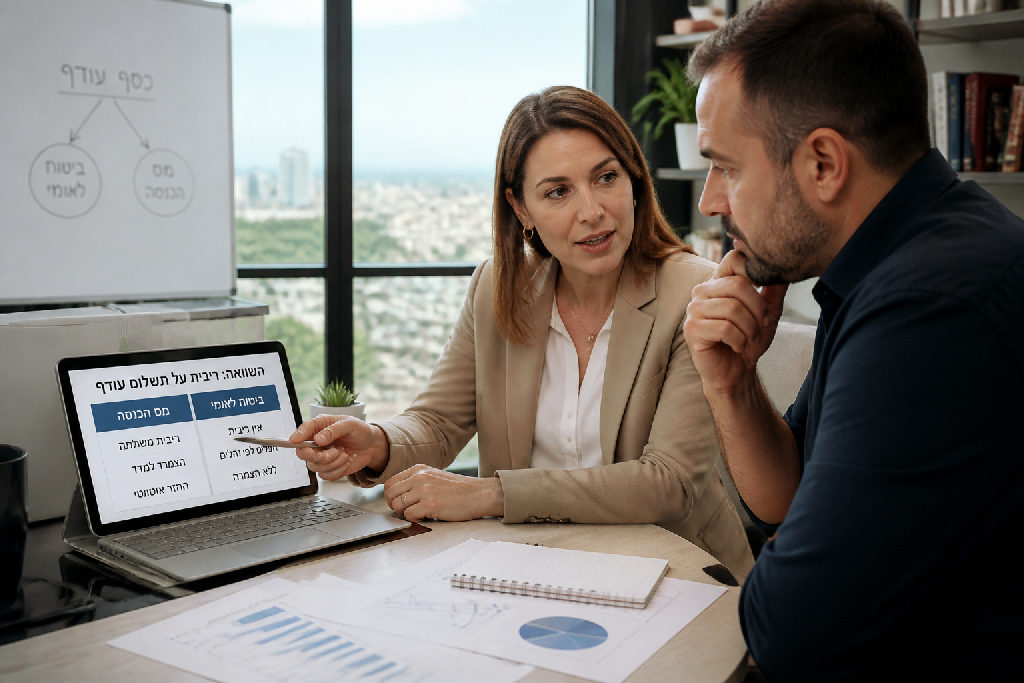
אבל ביטוח לאומי? זה משהו אחר לגמרי. כאן, הכללים משחקים אחרת לגמרי, והציפייה לקבל ריבית על כסף עודף בביטוח לאומי עלולה להתנפץ אל מול המציאות. שני הגופים, למרות שתכליתם לגבות כספים מהציבור, פועלים על פי עקרונות שונים בתכלית כשזה נוגע להחזרי תשלומים עודפים. זה הבדל מהותי, וחשוב להבין אותו לעומק כדי להימנע מטעויות. ההבדלים האלה קובעים אם הכסף העודף שלכם יהפוך להשקעה סולידית או פשוט ל"הלוואה ללא ריבית" למדינה.
* לא עוד מנגנוני ריבית
* כן הצמדה למדד, ורק כמעט תמיד
האמת, מעטים באמת מודעים לפערים החדים הללו.
מדיניות החזרים בביטוח לאומי
שוק המס בישראל מלא עד אפס מקום בשאלות מורכבות. אבל ביטוח לאומי? זה משהו אחר לגמרי, וההבנה שלו קריטית. לא תמיד מה שנדמה כהגיוני, באמת קורה.
כשזה נוגע להחזרי כספים, המערכת של ביטוח לאומי שונה בתכלית ממס הכנסה. אם חשבתם שתקבלו ריבית נאה על כסף עודף שהופרש, כדאי שתדעו: זה לא המצב. ההחזר פה הוא בעיקרו צמוד מדד, וזו נקודה קריטית לכל עסק וכל עצמאי.
סעיף 362 בפקודה קובע את הכללים. הוא די ברור בעניין: ברוב המקרים, לא תקבלו ריבית משמעותית על כספים שהפקדתם ביתר. הכסף ששילמתם מעבר לנדרש יוחזר לכם בערכו הריאלי, כלומר, צמוד למדד המחירים לצרכן. הקרן תוחזר במלואה, אך הרווח הפוטנציאלי עליה זניח.
יש חריג אחד קטן וחשוב להכיר. אם ביטוח לאומי החזיק את הכסף העודף שלכם למשך 12 חודשים או יותר, אתם זכאים לתוספת של אחוז אחד ריבית, מעבר להצמדה למדד. זהו. זה לא סכום שישנה לכם את התמונה הכלכלית. במילים אחרות, ריבית על כסף עודף בביטוח לאומי היא לא משהו ששווה לבנות עליו.
האמת, אין פה איזה רווח נסתר.
- לא: דרך קלה להרוויח כסף מהמדינה.
- כן: הבטחה לשימור ערך הכסף.
המטרה של ביטוח לאומי היא לא ניהול השקעות, אלא ביטחון סוציאלי. זו הסיבה שאין כאן ריביות גבוהות כמו שהייתם מצפים אולי ממס הכנסה, שם המנגנון שונה לחלוטין ומעודד דיווח מהיר ומדויק יותר באמצעות תגמול ריביות. לכן, אם אתם מתלבטים היכן להפנות כספים, מניסיוני, ביטוח לאומי הוא לא המקום ל"השקעה" כזו.
החריג היחיד: מתי בכל זאת מקבלים ריבית בביטוח לאומי?
שוק העבודה משתנה, והרבה ישראלים תוהים מה קורה עם כסף שמשולם בטעות, או בעודף, לביטוח לאומי. בניגוד למס הכנסה, שם סיפור הריביות שונה לגמרי, במקרה של ביטוח לאומי המצב הרבה פחות אטרקטיבי. האמת, רוב הזמן לא תקבלו ריבית משמעותית בכלל.
החוק, סעיף 362, קובע מפורשות: אם הפרשתם כסף עודף לביטוח לאומי, לרוב תקבלו בחזרה רק את הקרן הצמודה למדד. זהו. לא אקסטרה רווח. לא ריבית גבוהה כמו זו שמס הכנסה מציע, מה שהופך את כל העניין לדי מתסכל.
אבל ישנו חריג אחד ויחיד. נקודה קטנה שיכולה להעניק לכם פיצוי מזערי.
הנה התנאי:
- לא תהיה ריבית על כסף עודף בביטוח לאומי, למעט…
- כן תהיה ריבית של 1% *בנוסף למדד* אם ביטוח לאומי החזיק את הכסף שלכם 12 חודשים או יותר.
כלומר, רק אם הכסף העודף ששילמתם שהה אצלם שנה שלמה לפחות, תזכו לאותו אחוז בודד. זו לא ריבית משמעותית, ובהחלט לא כזו שמשתלמת במיוחד. רוב האנשים מצפים לתשואה אמיתית על כספם, בטח כשמדובר בכסף עודף.
האמת, מניסיוני, זה לא משהו ששווה לרדוף אחריו. אם הכסף שלכם "תקוע" בביטוח לאומי, סביר להניח שה-1% הזה לא ישנה את התמונה הכלכלית שלכם. כדאי להתמקד בלמנוע תשלומי יתר מלכתחילה, או במקרים של כסף עודף, לדאוג שיוחזר כמה שיותר מהר. ריבית על כסף עודף בביטוח לאומי היא כמעט מיתוס.
השוואה: החזר כספים עודפים במס הכנסה
שוק ההחזרים על תשלומי יתר לרשויות המס בישראל מלא עד אפס מקום בהזדמנויות שאפשר פשוט לפספס. אבל כסף עודף ששולם למס הכנסה? זה משהו אחר לגמרי. במקום עוד טופס שיושב במגירה, כאן מדברים על פוטנציאל תשואה משמעותי.
האמת, יש הבדל תהומי בין מס הכנסה לביטוח לאומי בכל הנוגע לטיפול בכספים עודפים. במס הכנסה, הסיפור שונה לגמרי. אם הפקדת יותר מדי, לא רק שתקבל את הכסף בחזרה, אלא שרשות המסים גם משלמת עליו ריבית. זו לא סתם ריבית זעומה, אלא ריבית שמגלמת פוטנציאל תשואה גבוה יותר ממה שאולי היית מצפה ממוסד ממשלתי. זה כמעט כמו חיסכון קטן שלא תכננת.
הפוטנציאל הזה נובע מתפיסת גבייה והחזר שונה לחלוטין. בעוד שביטוח לאומי מתמקד בביטחון סוציאלי ופועל על בסיס הצמדה למדד עם ריבית מינימלית במקרים חריגים בלבד (כמו במקרה של החזר כספים רק לאחר 12 חודשים ומעלה), מס הכנסה רואה בתשלום יתר מעין "הלוואה" שאתה מעניק למדינה, ועליה מגיע לך פיצוי. כאן אין שאלה של "האם" תקבל ריבית, אלא "כמה".
רוב האנשים מתייחסים לכסף ששולם לרשות המסים כאל עובדה מוגמרת.
אבל פה טמונה הזדמנות אמיתית.
לדברי אלעד הדר, יועץ עסקי, מי שמפקיד יותר כסף במס הכנסה יכול ליהנות מריבית משמעותית שתצטרף לקרן המקורית. המשמעות היא שהכסף העודף שלכם לא רק מחכה, אלא גם צובר ערך. כשמדובר על ריבית על כסף עודף בביטוח לאומי, המציאות הרבה פחות אטרקטיבית, מה שמדגיש את החשיבות בבדיקת הזכאות להחזרי מס.
הנה ההבדל המהותי:
* לא רק החזר קרן
* כן קבלת ריבית משתלמת
* לא רק הצמדה למדד
* כן פוטנציאל צמיחה ריאלי לכסף שלכם
מדוע חשוב להבין את ההבדלים?
השוק הישראלי רווי בהוראות חוק ורגולציות מורכבות, במיוחד כשזה נוגע לכספים שלנו. אבל כשזה מגיע להתנהלות מול מוסדות המדינה, ביטוח לאומי ומס הכנסה, המורכבות מקבלת פנים אחרת. לא מדובר רק בהבנת החוק, אלא בהבנה עמוקה של הניואנסים שיכולים לחסוך לך כסף.
האמת, יש כאן משחק אחר.
הבנה מדויקת של ההבדלים בין הגופים הללו מאפשרת לך לקבל החלטות פיננסיות מושכלות באמת. אתה לא רוצה להשאיר כסף סתם כך במקום שלא יניב לך תשואה. במיוחד בהקשר של ריבית על כסף עודף בביטוח לאומי, ההבדלים קריטיים.
ניהול תזרים מזומנים אפקטיבי הוא אבן יסוד לכל עסק או משק בית. תשלום יתר מיותר, במיוחד ללא ריבית משמעותית או הצמדה ראויה, הוא פשוט כסף שישן. זה כסף שיכול היה לעבוד בשבילך במקום אחר, להיכנס להשקעה, או אפילו לשמש כבולם זעזועים במקרה חירום.
הנה כמה סיבות מעשיות למה זה חשוב:
- לא תשלום כפול בלי סיבה.
- כן תכנון תקציב חכם יותר.
- לא כסף מבוזבז.
- כן שימוש יעיל בהון שלך.
מס הכנסה מציע ריבית מסוימת על כספי יתר, תצטרך לראות בסרטון הקודם כדי להבין בדיוק כמה. לעומת זאת, בביטוח לאומי המצב שונה בתכלית. לפי סעיף 362, אם תפריש יותר מהנדרש, תקבל בחזרה רק את הקרן בתוספת הצמדה למדד. רק אם הכסף מוחזק אצלם מעל 12 חודשים, תקבל גם אחוז אחד ריבית. זה לא באמת משתלם. בקיצור, עדיף שתפקיד את הכסף במס הכנסה אם יש לך אפשרות כזו.
סיכום
כשזה נוגע להחזרים כספיים, ביטוח לאומי ומס הכנסה הם שני עולמות שונים לחלוטין. בעוד שמס הכנסה מתגמל אתכם בריבית נאה על כספים עודפים ששילמתם, בביטוח לאומי התמונה שונה.
אם תפרישו יותר לביטוח לאומי ממה שנדרש, אל תצפו לתשואה גבוהה. על פי סעיף 362, במרבית המקרים תקבלו בחזרה רק את הקרן בתוספת הצמדה למדד. זה לא ממש כדאי.
יש חריג אחד קטן ופחות משתלם: אם הביטוח הלאומי מחזיק את הכסף למעלה מ-12 חודשים, הם יתנו אחוז ריבית אחד בלבד בנוסף למדד. ריבית על כסף עודף בביטוח לאומי היא לא המנוף הפיננסי שאתה מחפש.
ההבדל הזה מדגיש את החשיבות העצומה בהבנת הזכויות וההשלכות של כל תשלום. אתה חייב לדעת היכן כדאי לך לשים את הכסף שלך, והיכן הוא פשוט ישב ללא תשואה משמעותית.
מניסיוני, מומלץ לפעול בחכמה עם הכסף שלכם.
- לא תמיד "לשלם יותר" משתלם.
- כן לוודא שאתם לא משלמים כפול.
- כן להכיר את כללי המשחק.
אם אתה מחפש תשואה על כסף עודף, יש המון אפיקים. אם אתה מחפש שקט נפשי וכיסוי בסיסי, ביטוח לאומי זה בדיוק מה שאתה צריך.
שאלות נפוצות
האם ביטוח לאומי משלם ריבית על כסף עודף?
מהו החריג היחיד לקבלת ריבית מביטוח לאומי על כסף עודף?
האם כדאי להפקיד כסף עודף לביטוח לאומי מתוך ציפייה לריבית?
מה ההבדל בין ביטוח לאומי למס הכנסה בנוגע להחזרים?
עוד באותו נושא שיכול לעניין אתכם