שוק הרכב בישראל מוצף במחירים מנופחים, וההתלבטות מול חברות הביטוח חוזרת אצל כולנו פעם בשנה. אבל ההחלטה אם לעשות ביטוח מקיף או צד ג היא ממש לא עניין של תחושת בטן. מדובר בחשבון פשוט בין שווי הרכב שלך לבין הנזק הממשי שאתה מסוגל לספוג בכיס ברגע של חוסר תשומת לב.
מה ההבדל הבסיסי בין ביטוח מקיף לביטוח צד ג
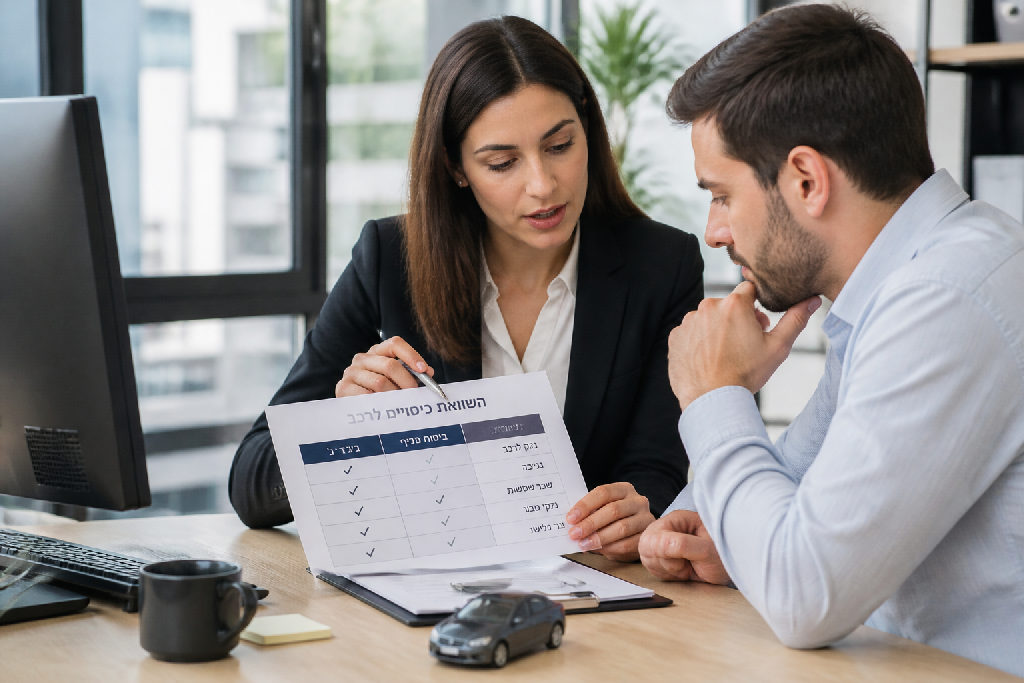
ההתלבטות אם לרכוש ביטוח מקיף או צד ג מלווה כמעט כל נהג שקונה רכב בישראל. ההבדל ביניהם פשוט, חד וקריטי לכיס שלך. ביטוח צד ג מכסה אך ורק נזקים שגרמת לרכוש של אדם אחר. ביטוח מקיף, לעומת זאת, לוקח אחריות גם על הנזק שנגרם לאוטו שלך, אפילו כשאתה האשם היחיד בתאונה או כשנכנסת בעמוד בטון בחניון חשוך.
זה כל הסיפור.
הרבה נהגים חושבים שצד ג הוא סתם ברירת מחדל זולה למי שרוצה לחסוך. האמת, מדובר ברשת ההצלה הפיננסית הכי קריטית שקיימת על הכביש עבור כל אחד מאיתנו.
- לא מתקן את הטמבון שלך אחרי שפשוף שביצעת בעצמך.
- לא מחזיר לך שקל אם הרכב נגנב בלילה או עלה באש.
- כן סופג תביעות נזק כבדות מנהגים אחרים במקומך.
- כן מגן על החסכונות שלך מתשלומים שיכולים להגיע למאות אלפי שקלים.
תחשוב רגע על המכוניות שנוסעות סביבך בפקק של הבוקר. הכבישים מלאים ברכבי יוקרה חדשים. היסח דעת של שנייה אחת, בלימה מאוחרת, ופגעת ברכב יקר. ברכבים כאלה, ג'אנט מקורי עולה בקלות 36,000 שקל. מראת צד חכמה עם חיישנים ומצלמות מייצרת נזק של 40,000 שקל בשבריר שנייה. בלי ביטוח מתאים, חברות הביטוח שלהם יתבעו אותך אישית, ואתה תשלם את החשבון הזה מהכיס שלך במשך שנים.
טעות קטנה. חוב ענק.
מתי שווי הרכב מכריע לטובת ביטוח צד ג בלבד
ההתלבטות אם לרכוש ביטוח מקיף או צד ג מתחילה תמיד במספר אחד: שווי השוק של המכונית שלך. ככל שהרכב מתיישן, המספרים על הנייר פשוט מפסיקים להסתדר. אם המחירון של הרכב עומד על 6,000 או 7,000 שקלים, אין שום היגיון לשלם 3,500 שקלים בכל שנה על כיסוי מלא.
זה פשוט לא משתלם.
האמת, במצב שבו עלות הביטוח המקיף מתקרבת לחצי מערך האוטו, אתה למעשה קונה את הרכב מחדש כל שנתיים דרך הפרמיה. אם תוסיף לזה השתתפות עצמית שיכולה להגיע לאלפי שקלים בעת תביעה, תגלה שהפיצוי שתקבל במקרה של נזק לרכב שלך שואף לאפס. ברכבים ישנים במיוחד, השיקול הכלכלי ברור לחלוטין:
- לא משלמים פרמיה מנופחת כדי לבטח פח ישן שכבר ממילא לא שווה לתקן.
- כן רוכשים פוליסת צד ג רחבה כדי להימנע מבור כלכלי אם בטעות פגעת ברכב יקר.
רכב ישן נהרס בתאונה עצמית? אתה מוכר אותו לפירוק או זורק אותו. הנזק המקסימלי לכיס שלך ידוע מראש ונעצר בכמה אלפי שקלים בודדים. אבל אם פגעת במכונית חדשה ברמזור והרסת לה את הפנס, את החיישנים ואת המראה, הנזק לחלקים האלה לבדם יכול לעבור בקלות 40,000 שקלים. את הסכום הזה אתה לא רוצה לשלם מהכיס שלך.
במכוניות ישנות, ביטוח צד ג נותן בדיוק את השקט שאתה צריך, בלי שתזרוק כסף לפח.
מדוע רכבים יקרים דורשים ביטוח מקיף ללא פשרות
נהגים רבים מתלבטים בשאלה של ביטוח מקיף או צד ג ברגע שהם מחליפים רכב. ברכבים פשוטים או ישנים יש מקום לחישובים, אבל ברכבי יוקרה ובדגמים מתקדמים אין פה שום שאלה בכלל. מספיק שפשוף אחד קטן כדי להבין את גודל הבור הכלכלי.
טעות של שנייה עולה כמו רכב שלם.
האמת, נהגים רבים לא תופסים כמה עולים חלקי חילוף מקוריים היום. רכב מודרני עמוס במחשבים, מצלמות וחיישנים שמסתתרים בכל פינה של המרכב. מראה צד חשמלית שנשברת בתמרון חניה יכולה להגיע בקלות לנזק של 40,000 שקל. פגיעה חדה במדרכה בהיסח דעת שהרסה ג'אנט מקורי? מדובר בנזק שמגרד 36,000 שקל, עוד לפני שספרנו את החלפת הצמיג או כיוון הפרונט. פנס לייזר מתקדם שנפגע בחזית יעלה לפעמים סכום דומה.
ברכב רגיל משאירים שריטה על הפח וממשיכים לנסוע.
ברכב יקר אתה חייב לתקן מיד ובאופן מושלם.
ערך הרכב פשוט לא מאפשר לך להזניח שום פגיעה, קטנה ככל שתהיה. לזרוק את הרכב או להשאיר אותו פגוע זו לא אופציה כשמדובר בהון עצמי עצום. לכן, גם נזק קל שלכאורה נראה שולי לחלוטין הופך לתיקון כואב במיוחד. מספיקה מכה שקרתה באשמתך, או פגיעה שבה הנהג השני ברח בלי להשאיר פרטים, כדי שתמצא את עצמך משלם עשרות אלפי שקלים ישירות מהכיס.
- לא לקחת הימור על תאונות עצמיות.
- כן לסגור הגנה מלאה על כל שריטה וחלק מקורי.
במכוניות כאלה, הפוליסה המקיפה היא לא מותרות. היא רשת הביטחון היחידה שמונעת ממכה קלה להפוך לאסון כלכלי.
הסיכון בנזק עצמי ותאונות ללא צד אחראי
אתה נוסע בכביש חשוך, מסיט מבט לשנייה ומשפשף מדרכה גבוהה או עמוד תאורה. אף אחד אחר לא היה שם.
אין את מי לתבוע.
במצב כזה, הדילמה בין ביטוח מקיף או צד ג פוגשת אותך ישירות בחשבון הבנק. אם בחרת להסתפק בצד שלישי בלבד, חברת הביטוח לא תעביר לך שקל. הנזק כולו עליך. שברת ג'אנט, פוצצת צמיג יקר או ריסקת את הפרונט? אתה סופג את ההפסד המלא מכספך.
אותו תרחיש מדויק קורה בתאונות של פגע וברח. חזרת לרכב בחניון וגילית כנף מעוכה בלי פתק על השמשה? נהג חסר אחריות נכנס בך בצומת ונעלם? אם אין לך את מי לתבוע, או שהנהג הפוגע נתפס אבל נוהג ללא ביטוח ואין לו גרוש על שמו, אתה פשוט נשאר לבד מול ההרס.
האמת, המבחן כאן מסתכם ביכולת להחזיר את הרכב לכביש בלי לקרוס כלכלית. אלעד הדר מסביר שהשיקול הזה דומה לכל ניהול סיכונים בתהליך ייעוץ עסקי, שבו שואלים מראש מה גודל החשיפה במקרה של קטסטרופה בלתי צפויה.
- רכב יקר עם צד ג בלבד: פגיעה קלה עלולה להסתכם בנזק של עשרות אלפי שקלים, והתשלום למוסך יוצא כולו מהחיסכון הפרטי שלך.
- רכב ישן בעלות נמוכה: פגיעה במרכב של אוטו ששווה אלפים בודדים פשוט לא משתלם לתקן, ואפשר להמשיך לנסוע כך או למכור לפירוק.
- כיסוי מקיף מלא: אתה משלם השתתפות עצמית מוגדרת מראש, וחברת הביטוח מממנת את החזרת הרכב למצבו התקין.
שיקולים מעשיים לבחירה נכונה בין שני סוגי הביטוח
ההתלבטות האם לסגור ביטוח מקיף או צד ג מגיעה תמיד לאותו מבחן ארנק פשוט. רוב הנהגים בודקים רק את המחיר השנתי על המסך. נהגים שמבינים עניין בודקים מה קורה ברגע של תאונה אמיתית.
הכל עניין של מספרים.
קח דף ועט, ובדוק שלושה דברים קונקרטיים לפני שאתה חותם מול הסוכן:
- חישוב יחס עלות מול שווי הרכב, כולל דמי השתתפות עצמית בכל תביעה.
- בדיקת יתרת החיסכון בבנק לרכישת רכב חלופי במקרה של אובדן מוחלט.
- הוצאת דוח עבר ביטוחי לשלוש השנים האחרונות כדי לראות את ההנחה בפועל.
אם הרכב שלך שווה 7,000 שקל, ומקיף עולה לך 3,000 שקל בשנה עם השתתפות עצמית של 1,500 שקל, החשבון לא עובד לטובתך. פגעת בעמוד? חברת הביטוח תשלם גרושים אחרי הקיזוזים. מנגד, אם אתה נוהג ברכב יקר שכל שפשוף במראה או בג'אנט שלו מגיע לעשרות אלפי שקלים, אין כאן שאלה בכלל. בלי כיסוי מקיף, טעות של שנייה תמחק לך חסכונות של שנים.
האמת, השאלה הכי חשובה היא מה קורה אם הרכב נמחק הלילה. אתה יכול לקנות מחר בבוקר רכב אחר בלי להיכנס להלוואות? אם התשובה היא לא, אל תוותר על מקיף. אם יש לך כסף פנוי בצד והרכב ישן, צד ג' יסגור לך את הפינה ויגן עליך מפני נזק שתגרום למישהו אחר בכביש.
קח בחשבון גם את היסטוריית התביעות שלך. עבר ביטוחי נקי מקנה הנחות חדות, בזמן ששתי תביעות קודמות מקפיצות את הפרמיה למחיר שלא שווה לשלם.
סיכום
ההחלטה אם לעשות ביטוח מקיף או צד ג לא צריכה להיות עניין של תחושת בטן. הכל יושב על מספר אחד פשוט: שווי הרכב שלך מול היכולת שלך לספוג מכה כלכלית פתאומית. אם אתה נוהג ברכב שבו תיקון של מראה שבורה או ג'אנט שנשרט במדרכה יכול להגיע ל-35,000 שקל, אין פה שאלה.
אתה חייב מקיף.
ההפסד פשוט כואב מדי. מצד שני, אם האוטו שלך שווה 6,000 או 7,000 שקל, לשלם אלפי שקלים בכל שנה לחברת הביטוח זה לזרוק כסף לפח. קרתה תאונה קשה? פשוט תוריד את האוטו מהכביש ותמשיך הלאה.
אבל יש קו אדום אחד שאסור לך לחצות בשום מצב.
על כיסוי צד ג לא מוותרים לעולם. פגיעה קטנה בהיסח דעת ברכב חדש שעומד לפניך בפקק יכולה להיגמר בנזק של עשרות אלפי שקלים. בלי פוליסה מתאימה, אתה תשלם את זה מהכיס כל החיים.
לקראת החידוש הבא, תעשה שלושה צעדים מעשיים:
- בדוק את שווי הרכב העדכני במחירון מול מחיר הפרמיה.
- חשב האם אתה מסוגל לקנות רכב חלופי בעצמך במקרה של טוטאל לוס.
- ודא שגבול האחריות בצד ג מכסה נזקים של מיליון שקל לפחות.
האמת, הנוסחה פשוטה מאוד.
אם אתה מחפש רק שקט מתביעות של אחרים ויכול לזרוק את הרכב לפח אחרי מכה קשה, צד ג סוגר לך את הפינה. אם אתה לא יכול להרשות לעצמך להישאר פתאום בלי אוטו ובלי פיצוי, ביטוח מקיף זה בדיוק מה שאתה צריך.
שאלות נפוצות
מה מכסה ביטוח צד ג בלבד?
מה היתרון המרכזי של ביטוח מקיף?
מתי מומלץ לוותר על ביטוח מקיף?
למה ביטוח צד ג חיוני גם לרכב פשוט ביותר?
עוד באותו נושא שיכול לעניין אתכם